GOOGL株の主要統計
- 過去1週間のパフォーマンス: -3.1%
- 52週間レンジ: $236 ~ $409
- バリュエーションモデル目標株価: $504
- 潜在的上昇余地: 2.3年で46.6%
Google Cloudの成長とマージンを、10年間のセグメントデータで掘り下げる (TIKRで無料) >>>
大きな野望と厳しい市場環境
アルファベット (GOOGL) は過去1週間で約3%下落し、金曜日は$344付近で取引を終えた。同株は現在、52週間高値の$409から約16%下がっている。圧力の多くは広範な市場からもたらされたもので、10年物国債利回りは2007年以来の高水準に達した。投資家はGoogleのAIリーダーシップを疑っているわけではないが、その背後にある巨額の支出の価値について再考している。
企業ニュースは両刃の剣だった。アイルランドのプライバシー規制当局は、GDPR(欧州の厳格なデータ保護法)下での過去の位置情報処理慣行についてGoogleに4億300万ユーロの罰金を科した。英国の競争監視機関も、AndroidとChromeでのAIアシスタントオプションを含む、消費者により多くの検索選択肢を与える提案を行った。どちらも中核事業を脅かすものではないが、規制による**プレッシャー**を増すものだ。
成長面では、BNPパリバがGoogle Cloud上でGeminiモデルを実行する5年間の契約を締結した。Googleはまた、Project Suncatcherの下、10月1日頃に独自のAIチップであるTrillium TPUを搭載した衛星を打ち上げる計画だ。このテストはAIハードウェアが軌道上で生存できるかどうかを確認するものであり、収益ドライバーというより研究開発への投資である。

7月の驚異的な四半期は依然としてより大きな話題だ。第2四半期の収益は24%増の1,198億ドルとなり、Google Cloudの収益は82%急増して248億ドルに達した。「当社のAI投資は、事業のあらゆる部分で何が可能かを再定義しています」と、サンダー・ピチャイCEOは決算説明会で述べた。GOOGL株が高値を取り戻すには、Cloudがこの支出を利益に変え続けなければならない。
アルファベットの設備投資額とクラウド収益成長を四半期ごとに追跡する (TIKRで無料) >>>
クラウドの加速が算数を成立させる

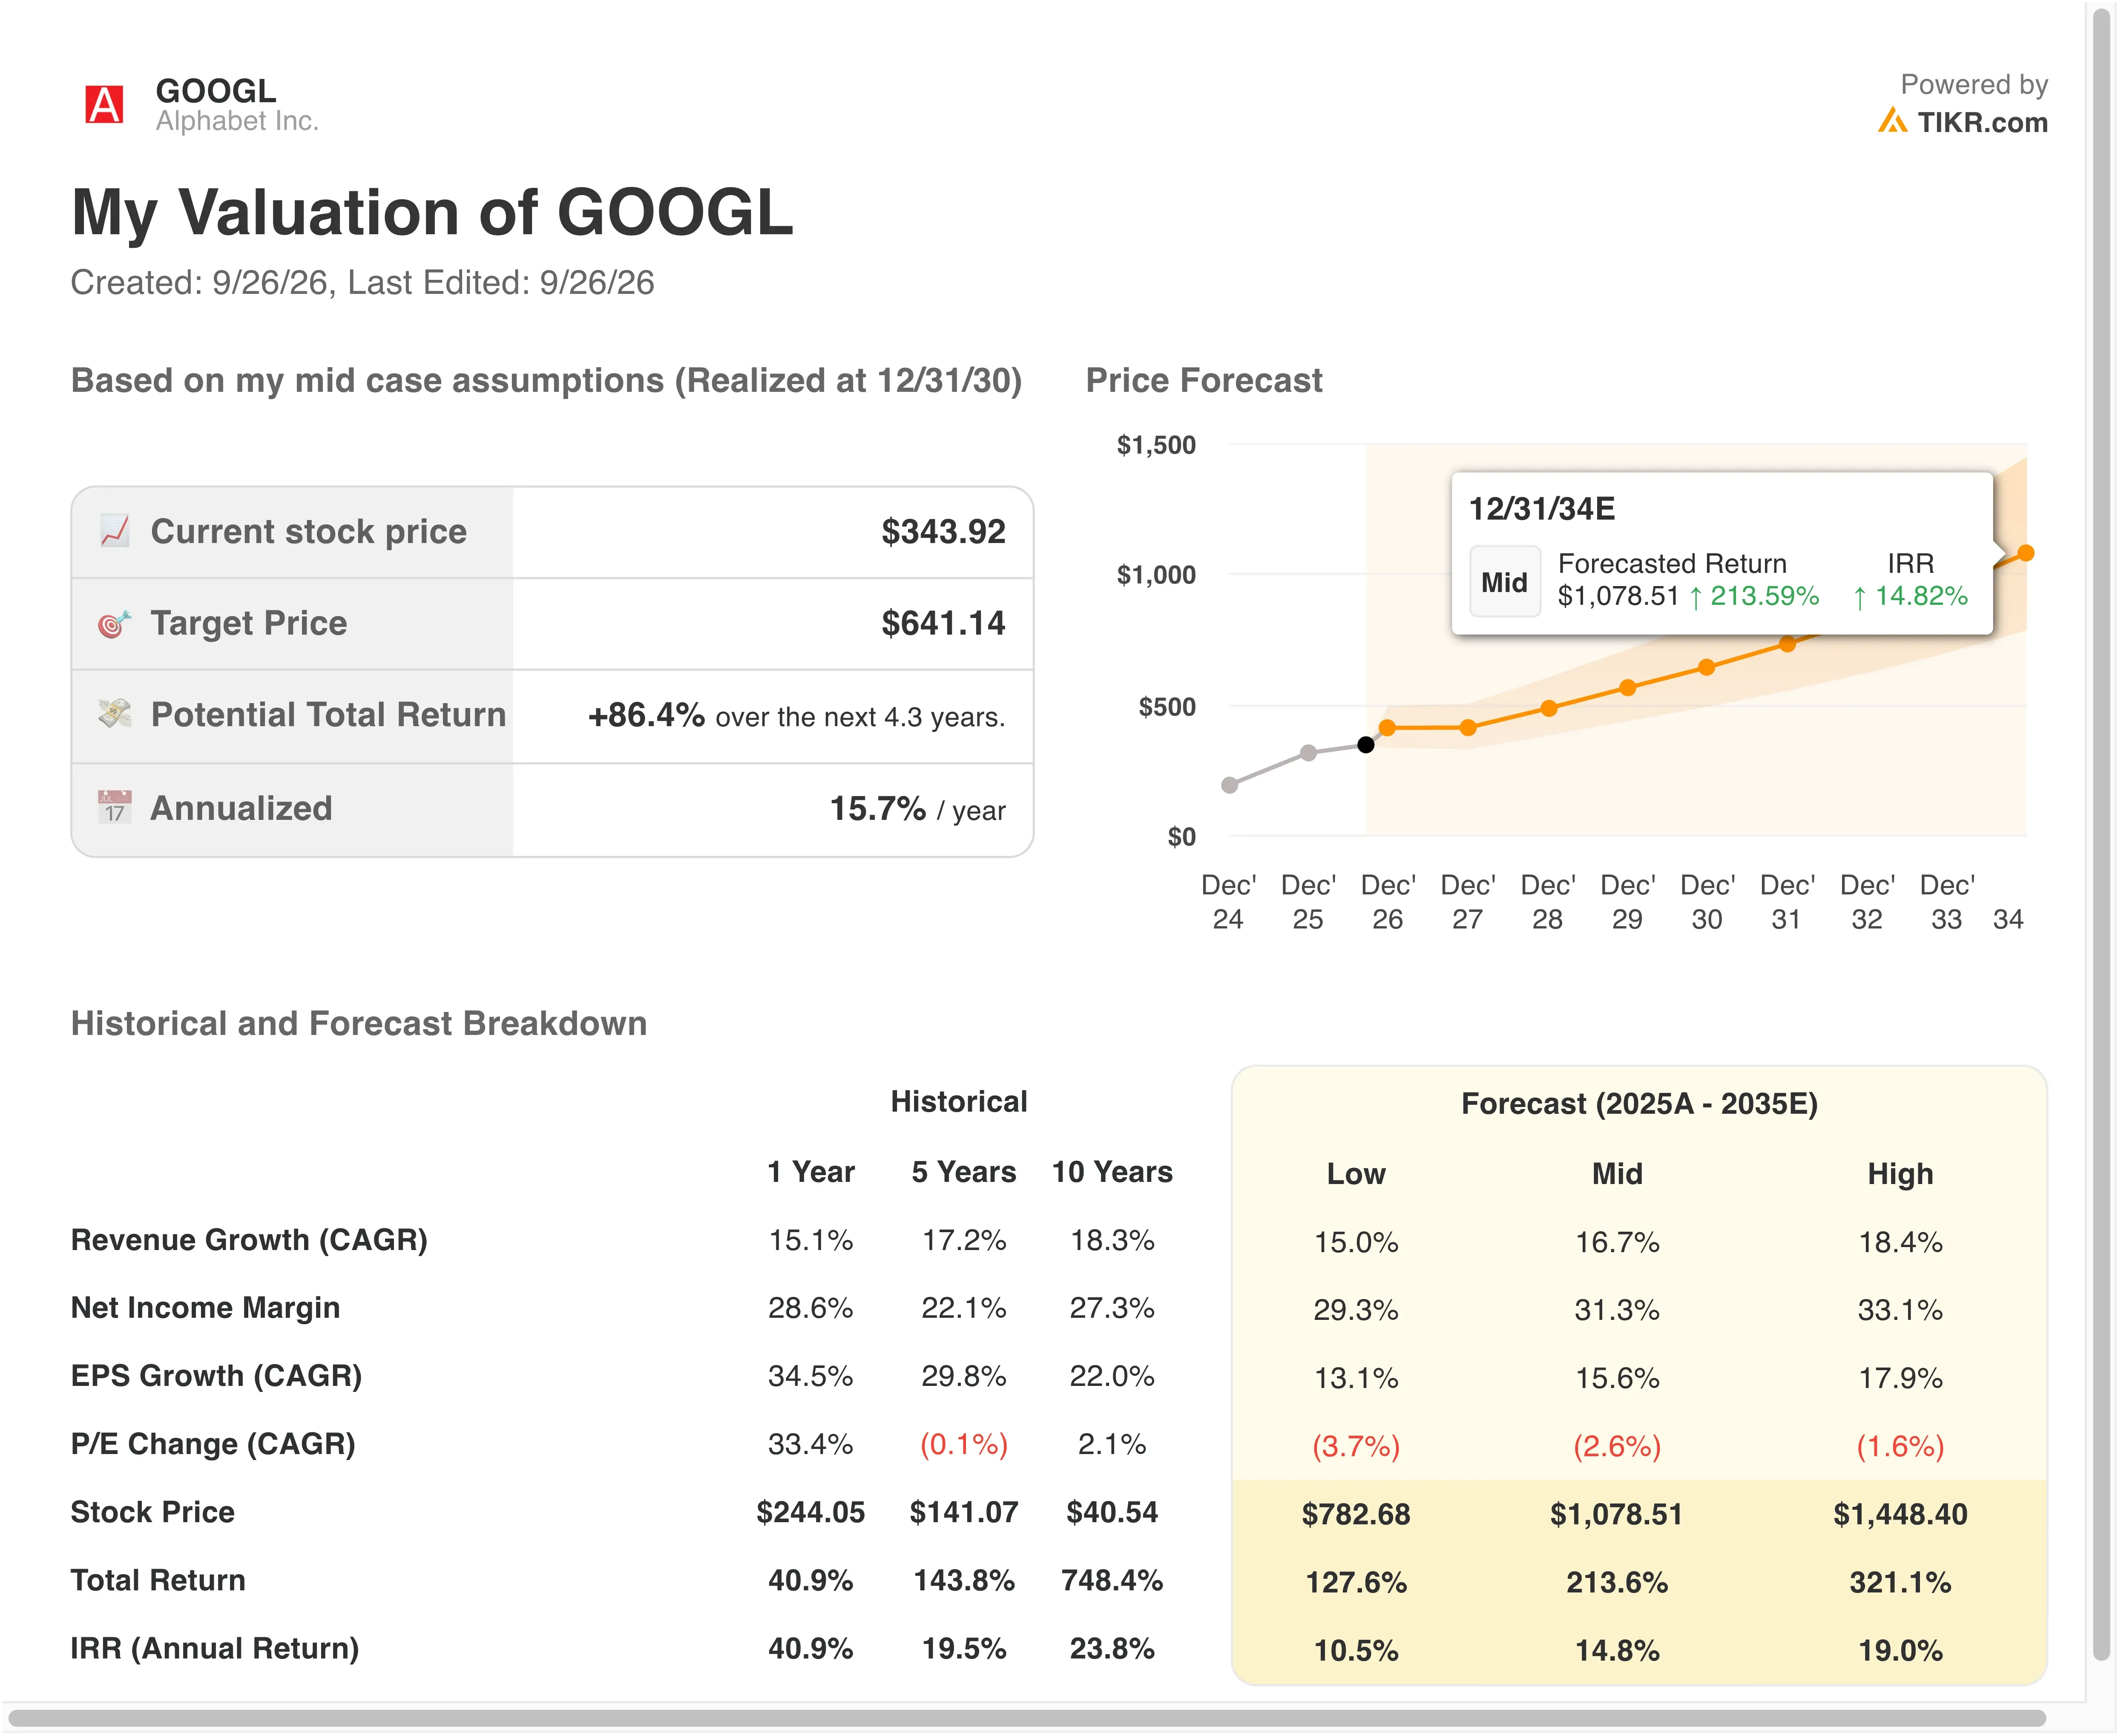
2028年12月31日までに実現すると想定されるバリュエーションモデルの前提条件の下、同株は以下の要素を用いてモデル化されている:
- 収益成長率 (CAGR): 22.3%
- 営業利益率: 35.3%
- 出口P/E倍率: 23.2倍
これらのインプットに基づき、モデルは目標株価を$504と推定しており、現在の株価$344から46.6%の総リターン、および今後2.3年間で年率18.4%のリターンを意味する。
これは収益加速のストーリーだ。モデルは年率22.3%の収益成長を想定しており、5年平均の17.2%や前年の15.1%を大きく上回る。これは野心的に聞こえるが、第2四半期に収益が24%成長したことを見るまでだ。アナリストも同様の領域に落ち着いており、今後2年間で約23.5%の年間成長を予測している。
Google Cloudがその予測を支えている。そのバックログ(認識されていない契約済み収益)は5,140億ドルに達した。経営陣はそのうち50%強を24ヶ月以内に認識すると見込んでいる。一方、Cloudの営業利益率は前年の20.7%から35.6%に跳ね上がった。
マージンと倍率は現実的だ。35.3%の営業利益率は、前年の32.1%からわずか数ポイント上回るだけである。出口P/Eの23.2倍は、現在のフォワード倍率の約25.7倍や前年の平均27.8倍を下回る。年率18.4%のリターンは、真の割安性の閾値である15%をクリアするが、キャッチは資本集約度だ。アルファベットは2026年の設備投資**見通し**を1,950億ドルから2,050億ドルに引き上げ、第2四半期のフリーキャッシュフローは59億ドルの損失となった。
アルファベットの22%成長想定を独自のインプットでプレッシャーテストする (TIKRで無料) >>>
Google Cloudが成長競争で優位に立つ
マイクロソフト (MSFT) は依然として強力なライバルだ。Azureとその他のクラウドサービスは6月四半期に43%成長し、経営陣は次四半期に45%成長すると**見通し**を示した。Azureも初めて年間収益1,000億ドルを突破し、41%増加した。
アマゾン・ドット・コム (AMZN) は依然として最大のクラウド事業を運営している。AWSの収益は第2四半期に36.7%成長して422億ドルとなり、営業利益率は39.4%、バックログは4,960億ドルだった。Google Cloudの248億ドルの四半期は規模は小さいが、その82%の成長率は両ライバルの約2倍であり、そのバックログは現在AWSを上回っている。
バリュエーションもアルファベットに有利だ。同社はフォワード利益の約25.7倍で取引されており、アマゾンの約27.1倍と比較される。アルファベットの直近営業利益率33.1%も、アマゾンが低マージンの小売部門を抱えているため、同社の12.1%のほぼ3倍である。
バランスシートも別の強みを加える。アルファベットは約1,220億ドルの純現金を保有している一方、アマゾンは約1,290億ドルの純負債を抱えている。この柔軟性により、Googleは支出が増加する中でも財務を圧迫することなく、AI構築に資金を供給できる。
探る:2026年の1,750億~1,850億ドルの設備投資が十分なAIリターンを生み出せるか >>>
GOOGL株の今後の 推進力は何か?
10月20日頃に発表が予想される第3四半期決算が次の試練となる。投資家はCloudの成長、設備投資、Searchに注目するだろう。アナト・アシュケナジCFOは、第3四半期はSearchのパフォーマンス加速の比較対象期間に入るため、そこの成長は鈍化して見える可能性があると警告した。
Geminiの採用が中核エンジンだ。Geminiアプリは月間アクティブユーザー数9億5,000万人に達し、フォーチュン100企業のほぼ90%がGemini Enterpriseを利用している。BNPパリバのような契約は、規制産業が現在GoogleのAIを大規模に採用していることを示している。
規制は依然として持続的な**逆風**だ。アイルランドはGoogleに位置情報慣行を準拠させるため6ヶ月の猶予を与え、英国の検索選択提案はデフォルト設定を変える可能性がある。一方、米国の裁判所は司法省のGoogle広告技術ツール分割提案を退けた。
エネルギーとコンピュート容量が、Cloudの成長速度を決定する。Googleはジョージア州のサザン・カンパニー子会社と原子力容量契約を締結し、2027年と2028年にフィンランドのAIインフラに少なくとも130億ユーロを投資する計画と報じられている。より多くの電力はより多くの容量を意味し、容量こそが5,140億ドルのバックログを収益に変えるものである。
アルファベットの第3四半期クラウド決算と予想修正のアラートを設定する (TIKRで無料) >>>
アルファベットに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
GOOGLを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の収益と利益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
GOOGLと、あなたが注目している他のすべての銘柄を一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!