


O株の主要統計
- 過去1週間のパフォーマンス: -2.0%
- 52週間レンジ: $55 ~ $68
- バリュエーションモデル目標株価: $68
- 潜在的上昇余地: 2.3年で21.9%
TIKRでリアルティ・インカムの配当履歴と支払い傾向をアナリスト予測とともにスクリーニング(無料です) >>>
利回り上昇が月次配当の巨人を52週安へと引きずり下げる
リアルティ・インカム (O) は過去1週間で約2%下落し、金曜日は$56付近で取引を終えた。これにより、テナントがほとんどの物件コストを負担するネットリース型REIT(不動産投資信託)である同社の株価は、52週安から1%未満の水準となった。8月5日に第2四半期決算を発表して以来、株価は約11%下落している。投資家は、国債利回りが上昇する中で、債券のようなインカムにいくら支払うべきか再考している。
この圧力は主にマクロ的なものだ。10年物国債利回りは今週、2007年以来の高水準に達し、インカム株は通常これを真っ先に感じる。リアルティ・インカムの5.9%の配当利回りは現在、より安全な政府債と直接競合している。しかし、ビジネス自体は健全に見え、稼働率は98.8%、通期の業績見通しも最近上方修正された。
経営陣は低迷期を通じて着実に実行を続けている。リアルティ・インカムは、KKRに54の欧州物件の49%出資分を5億2800万ユーロで売却する一方で、支配権を維持し管理手数料を得ることで合意した。また、月次配当を1株当たり$0.2715に引き上げ、これは136回連続の月次増配となった。8月には、3.75%のクーポンで、後に株式に転換可能な10億ドルの転換社債発行を完了した。

REITが使用するキャッシュ収益指標である調整後運営資金(AFFO)は、第2四半期に1株当たり$1.09と3.8%増加した。CEOのスミット・ロイは決算説明会で新たな成長分野を指摘した:「当社は、AIの採用、クラウドコンピューティング、より広範なデジタル化のトレンドによって推進される、デジタルインフラ構築の複数年にわたる初期段階に業界がまだあると信じています。」O株がデータセンターとプライベートキャピタルがAFFO成長率を4%以上に押し上げることを示せれば、割安感は縮小する可能性がある。
TIKRでリアルティ・インカムの1株当たりAFFOと配当支払いをチャート化(無料です) >>>
レンジの下限付近に留まるバリュエーション
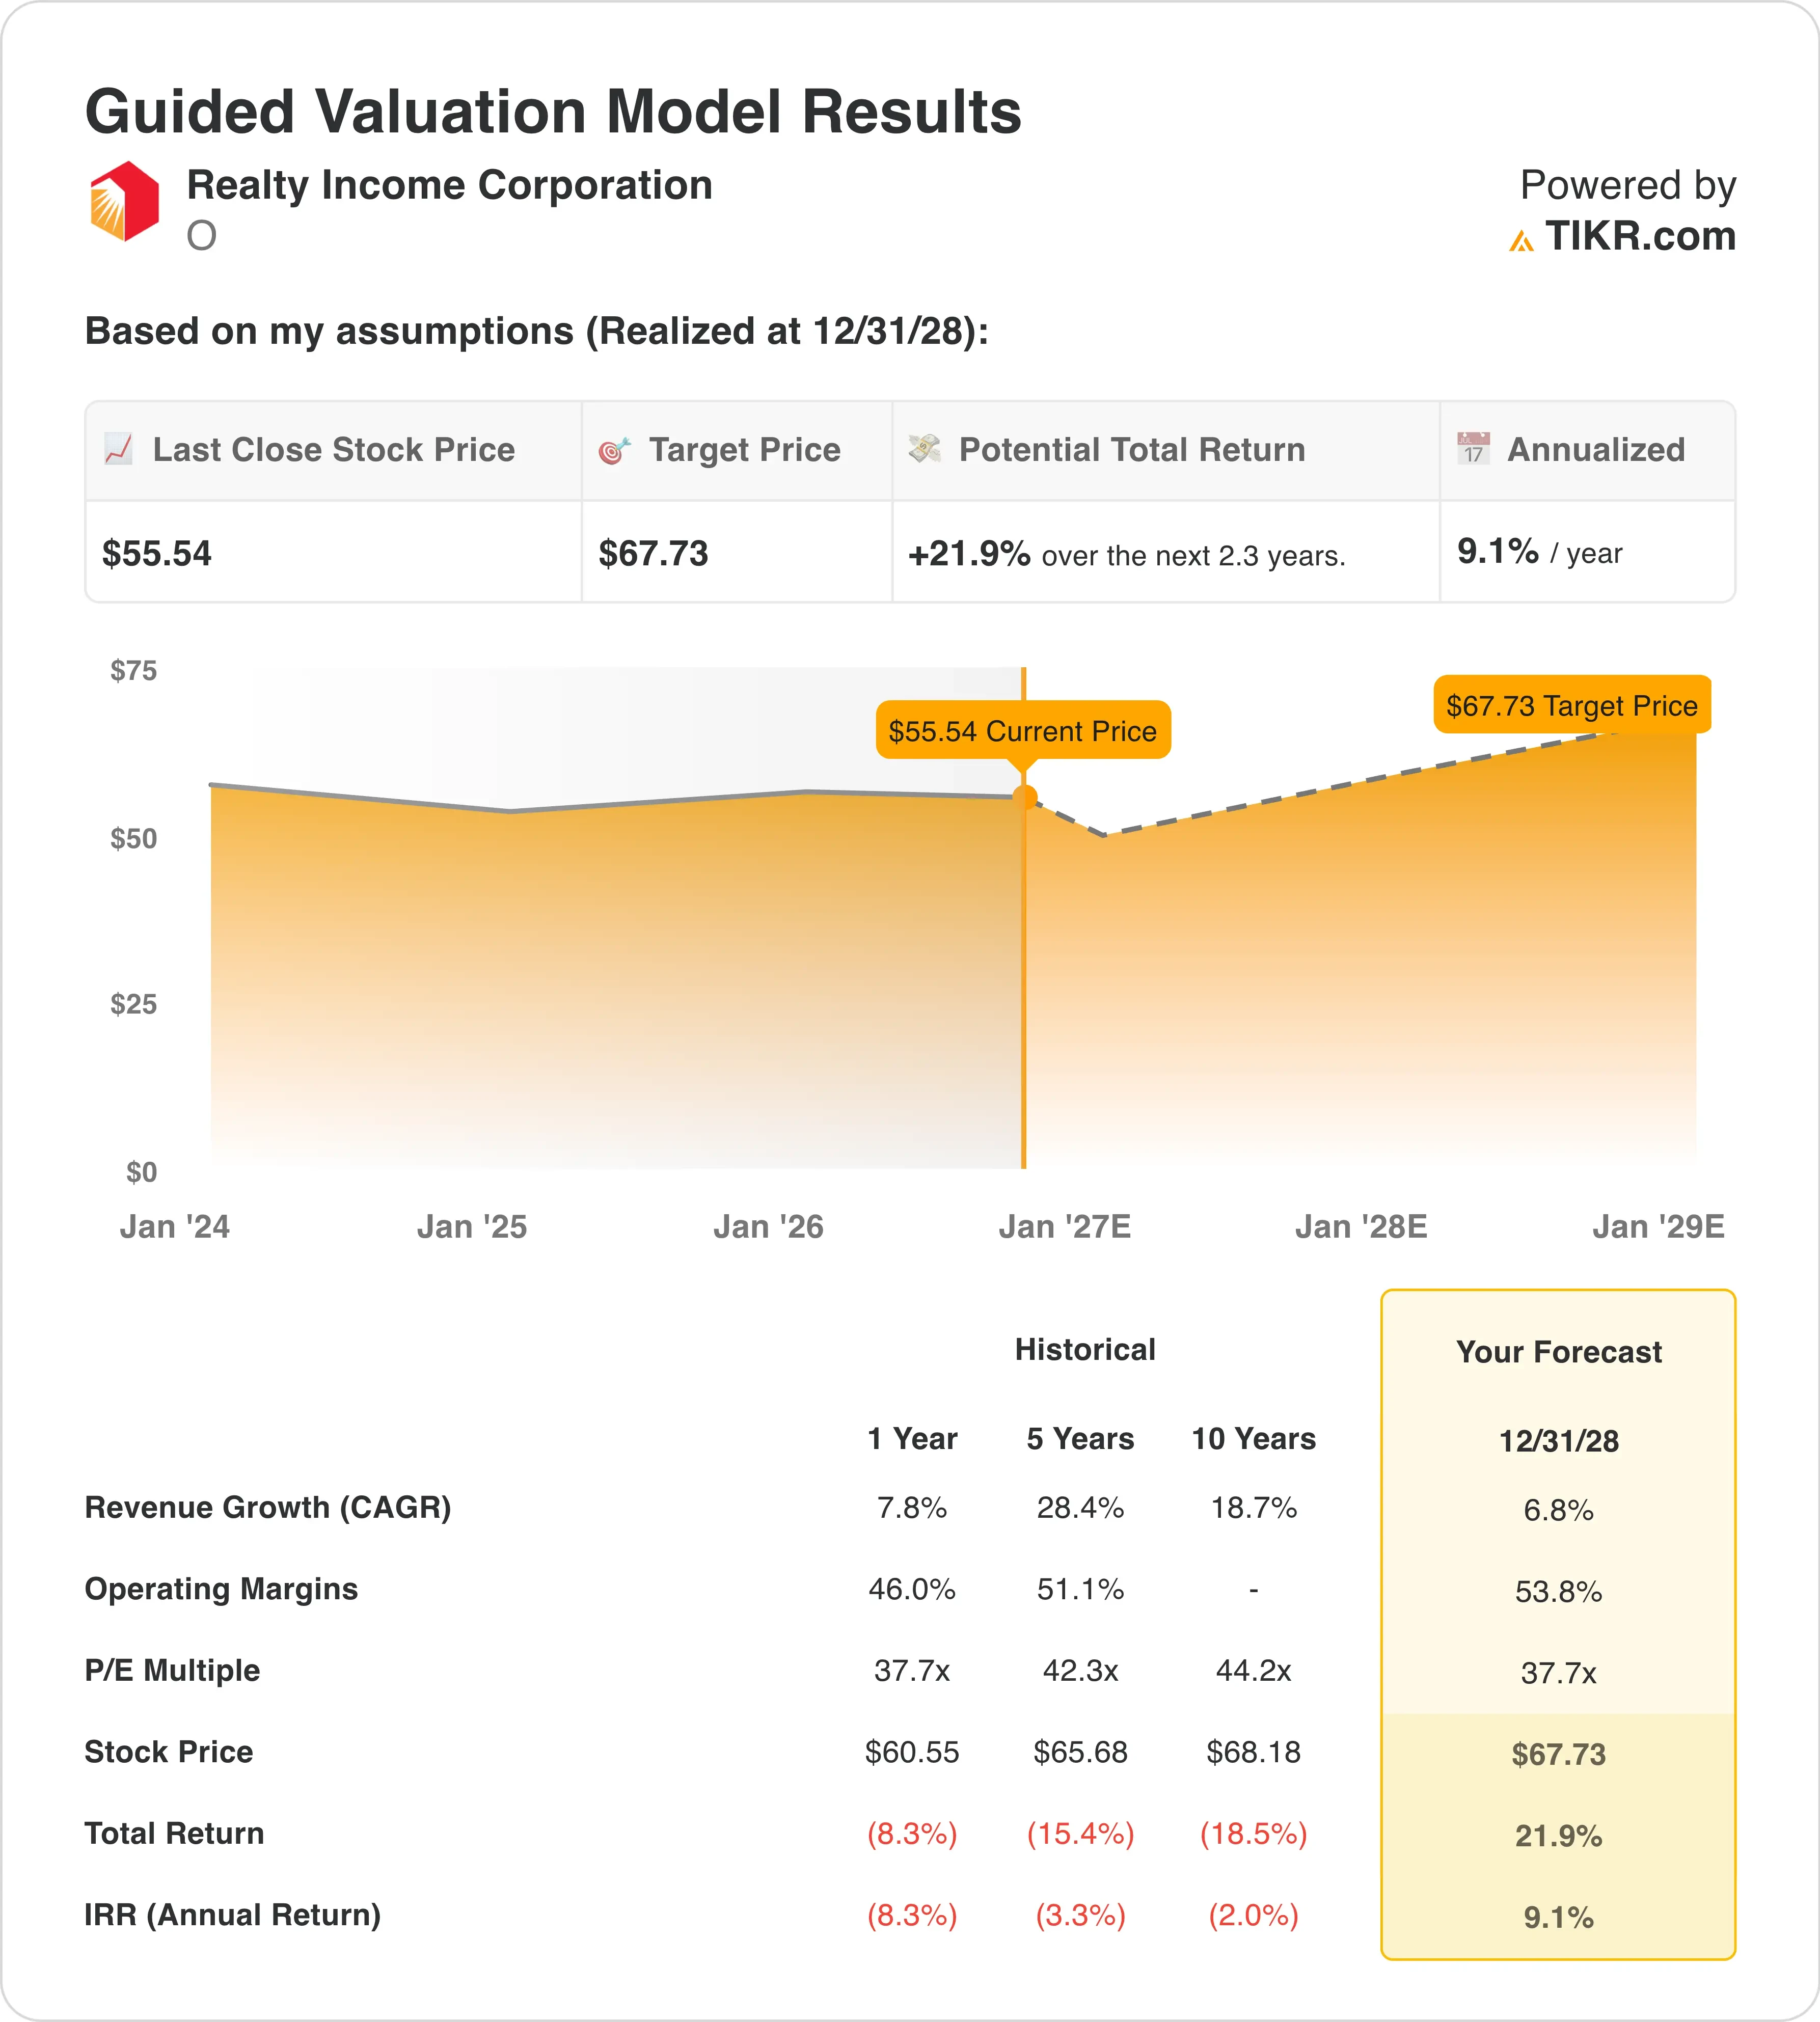
2028年12月31日までに実現すると想定されるバリュエーションモデルの前提条件の下で、この株は以下の要素を使用してモデル化されている:
- 売上高成長率(CAGR): 6.8%
- 営業利益率: 53.8%
- エグジットP/E倍率: 37.7倍
これらの入力値に基づき、モデルは目標株価を$68と推定しており、現在の株価$56から21.9%のトータルリターン、および今後2.3年間で年率9.1%のリターンを意味する。
これは成長ストーリーというより、倍率リセットのストーリーだ。エグジットP/Eの37.7倍は昨年の平均値と一致するが、5年平均の42.3倍や10年平均の44.2倍を下回っている。REITのP/Eは減価償却費が報告利益を押し下げるため高くなる傾向がある。AFFOベースでは、この株は2026年の業績見通しの中間値の約12.5倍で取引されている。
成長の前提条件は妥当に見える。売上高成長率6.8%は、昨年の7.8%や過去5年間のM&A主導の28.4%のペースを下回る。営業利益率53.8%は昨年の46.0%を上回るが、その上昇は利回りの高い工業用物件やデータセンター取引に依存している。第2四半期の投資は7.3%の初期キャッシュ利回りを生んだ。
年率9.1%のリターンは、10%というハードルをわずかに下回っている。しかし、このモデルは価格のみを追跡するため、5.9%の配当利回りがその上に乗る。合わせると、潜在的なリターンは年率15%に近づき、ベータが0.72の株にとっては堅調な水準だ。
リアルティ・インカムの5年平均倍率への回帰が目標株価に与える影響をテスト(TIKRで無料) >>>
小規模なネットリースの競合はやや速く成長している
アグリー・リアルティ (ADC) は2026年のAFFO見通しを1株当たり$4.57~$4.59に引き上げ、中間値で5.8%の成長を意味する。W. P. キャリー (WPC) は現在、$5.19~$5.27、つまり約5.2%の成長を見込んでいる。NNN REIT (NNN) は$3.55~$3.59の見通しを示しており、約3.8%の成長を意味する。
リアルティ・インカムの$4.44~$4.45のレンジは約4%の成長を意味する。これはアグリーとW. P. キャリーの後塵を拝するが、NNNをわずかに上回る。規模がこの差を説明しており、リアルティ・インカムは今年だけで約100億ドルを投資して成長のきっかけを作ろうと計画している。比較すると、アグリーは16億ドルから18億ドルを目標としている。
営業指標も同様の状況を示している。NNNの稼働率は99.1%に達し、リアルティ・インカムの98.8%をわずかに上回った。W. P. キャリーは、負債を年間キャッシュ収益と比較するレバレッジ指標である調整後EBITDAの5.5倍のネット負債を報告し、リアルティ・インカムの5.7倍をわずかに下回った。
規模は依然としてリアルティ・インカムに資金調達面での優位性を与えている。経営陣は今年、投資資金に占める公募株式の割合を3年平均の47%から18%に削減した。GIC、アポロ、KKR、クラウド・キャピタルとの提携は、小規模な競合他社が容易にはマッチできない資金源を同社に提供している。
上方修正されたAFFO見通しが将来の分配金成長を支えられるか判断する >>>
O株の今後の 推進力は何か?
KKRとの合弁事業は9月30日頃に完了する見込みだ。KKRのリターンは内部収益率(IRR)で約6.3%から6.5%近くに上限が設けられており、リアルティ・インカムは10年目から17年目の間にその持分を買い戻すことができる。この構造は、株価が低迷している時に株式を発行することなく、資本を新規取引にリサイクルする。
第3四半期決算は11月4日頃に発表される。投資家は、100億ドルの投資目標が維持されるか、AFFOが約4%の成長軌道に乗っているかどうかを注視するだろう。7.3%という初期利回りの改善は、物件収益率と資金調達コストの間のスプレッド拡大を示すシグナルとなる。
60億ドルのハイパースケール・データセンター合弁事業は長期的な不確実性要因だ。リアルティ・インカムは、合計400メガワットのバージニア州北部の3資産の45%持分に対して最大14億ドルを投資する見込みだ。大規模クラウドテナントとの長期リースは、小売りを基盤に構築されたポートフォリオに持続可能な成長層を追加する可能性がある。
しかし、金利が最大の変動要因であり続ける。2007年の高水準にある利回りは借入コストを上昇させ、インカム投資家を債券に向かわせる。利回りが緩和されれば、136回連続で月次増配を続ける企業からの5.9%の配当利回りは再び魅力的に見えるだろう。
リアルティ・インカムの第3四半期AFFO予想をフォローし、価格アラートを設定(TIKRで無料) >>>
リアルティ・インカムに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
Oを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と収益、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは無料のウォッチリストを作成してOを追跡し、レーダーに捉えている他のすべての銘柄と一緒に管理できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!



