

BAC株の主要統計
- 過去1週間のパフォーマンス: -2.2%
- 52週間レンジ: $46 ~ $65
- バリュエーションモデルによる目標株価: $72
- 潜在的上昇余地: 27.6% (2.3年後)
TIKRでバンク・オブ・アメリカの収益力を5年間のアナリスト予想でストレステスト(無料) >>>
記録的な四半期後の静かな調整
バンク・オブ・アメリカ (BAC) は過去1週間で約2%下落し、金曜日は$57付近で取引を終えました。この下落は、10年物国債利回りが2007年以来の高水準に達し、ウォール街全体が後退した中で発生しました。同銀行自体のニュースに問題を示すものはなく、この動きはマクロ的なノイズと見られます。投資家は同社の事業基盤を懸念しているわけではありませんが、株価が既にどれだけの良いニュースを織り込んでいるかについて再考しているようです。
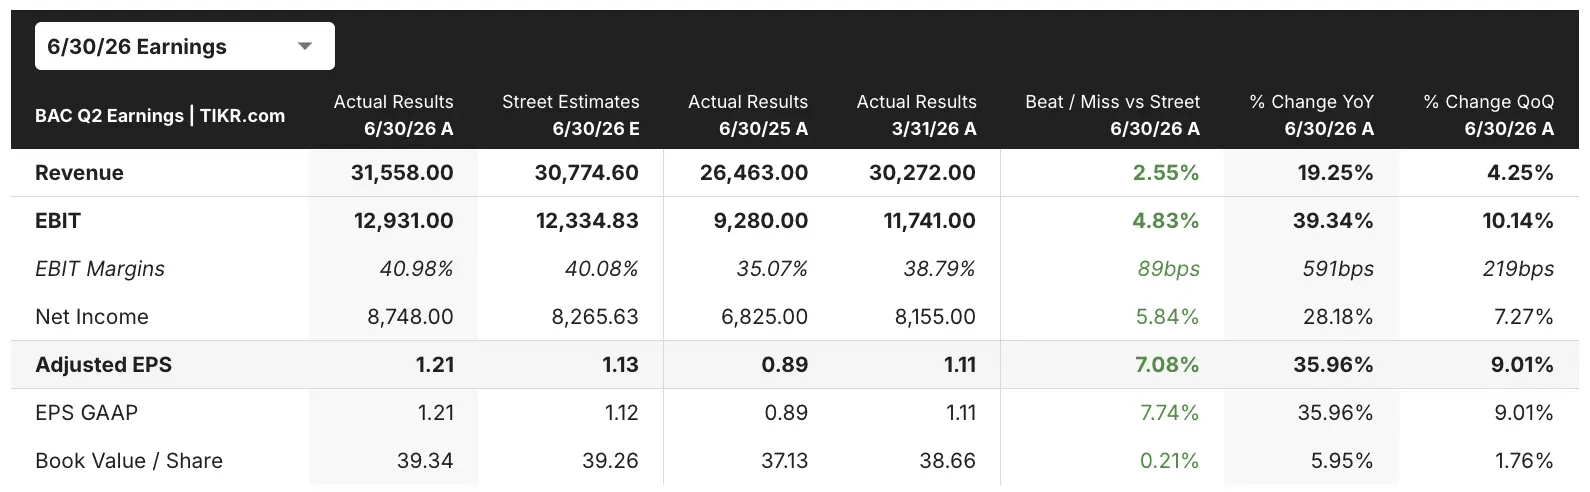
背景は依然として堅調です。7月、同銀行は第2四半期の1株当たり利益(EPS)が$1.21と、前年同期比34%増加したことを報告しました。収益は15%増の$316億ドルに達し、純金利収入(NII)—銀行が貸出で得る収入と預金に支払うコストの差—は9%増の$162億ドルとなりました。ブライアン・モイニハンCEOは決算説明会で、「我々の業績は、すべての事業セグメントにおいて有機的成長、営業レバレッジ、効率性比率の改善を示している」と述べました。
今週のヘッドラインは財務的というより戦略的なものでした。バンク・オブ・アメリカは今後2年間で追加で1,000人の見習いを採用し、労働力開発に$1億5,000万ドルを投資する計画を発表しました。また、5つのグローバル銀行と共に、AIエージェントが消費者の代わりに買い物や支払いを行う「エージェンティック・コマース」の原則を発表しました。どちらの動きも短期的な収益を変えるものではありませんが、経営陣が次世代の決済のあり方に備えていることを示しています。
別件として、同銀行のリサーチチームは2026年下半期のブレント原油価格予想を$83から$95に引き上げました。原油高はインフレと利回りの高止まりを招く可能性があり、これは金利上昇時に収益が増加するバンク・オブ・アメリカにとって重要です。同銀行は、金利が100ベーシスポイント上昇すると、12か月間でNIIが約$10億ドル増加すると試算しています。
TIKRでバンク・オブ・アメリカのNIIトレンドを主要米国金融機関すべてと比較(無料) >>>
BAC株は割安か?
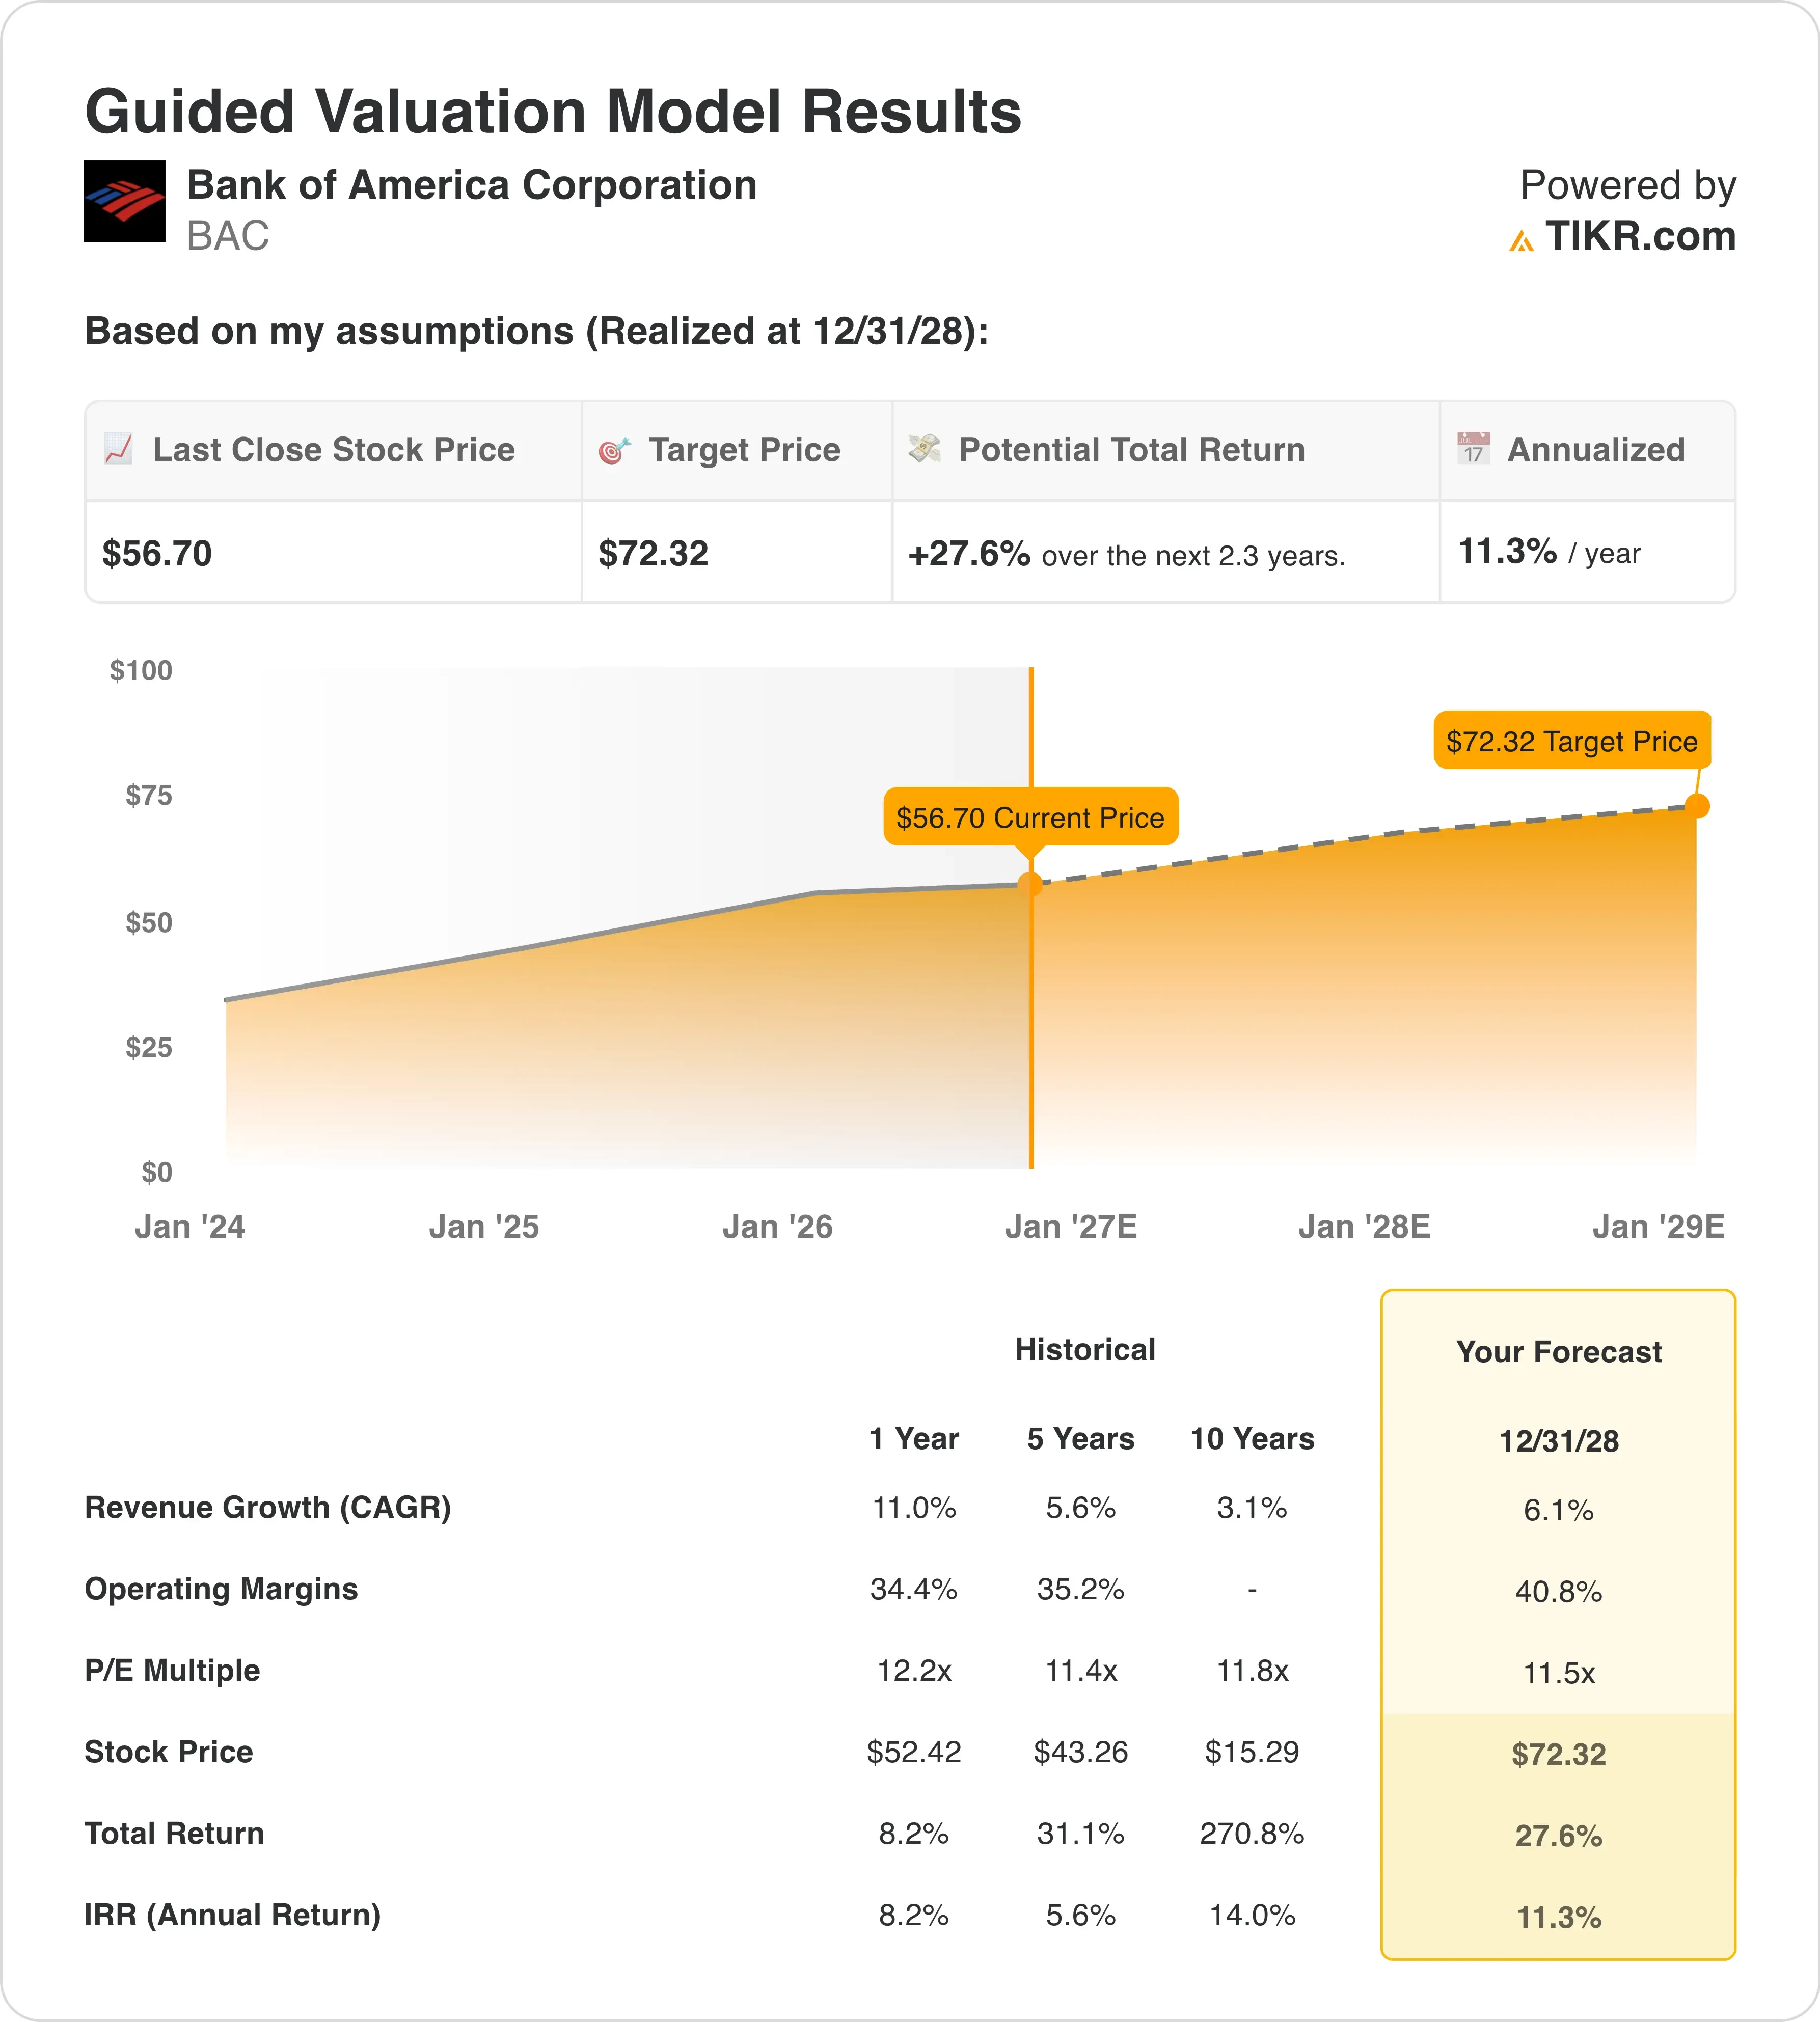
2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件の下、当該株は以下の要素を用いてモデル化されています:
- 収益成長率(CAGR): 6.1%
- 営業利益率: 40.8%
- エグジットP/E倍率: 11.5倍
これらの入力値に基づき、モデルは目標株価を$72と推定しており、これは現在の株価$57から27.6%の総リターン、および今後2.3年間で年率11.3%のリターンを意味します。
これらの成長前提は控えめなものです。6.1%の収益成長率は、過去5年平均の5.6%をわずかに上回るだけで、昨年の11.0%というペースを大きく下回っています。エグジット倍率の11.5倍は、過去5年平均の11.4倍と現在のフォワードP/Eの両方に一致しています。つまり、このモデルは投資家が1ドルの利益に対してより多くの金額を支払う必要がないことを前提としています。
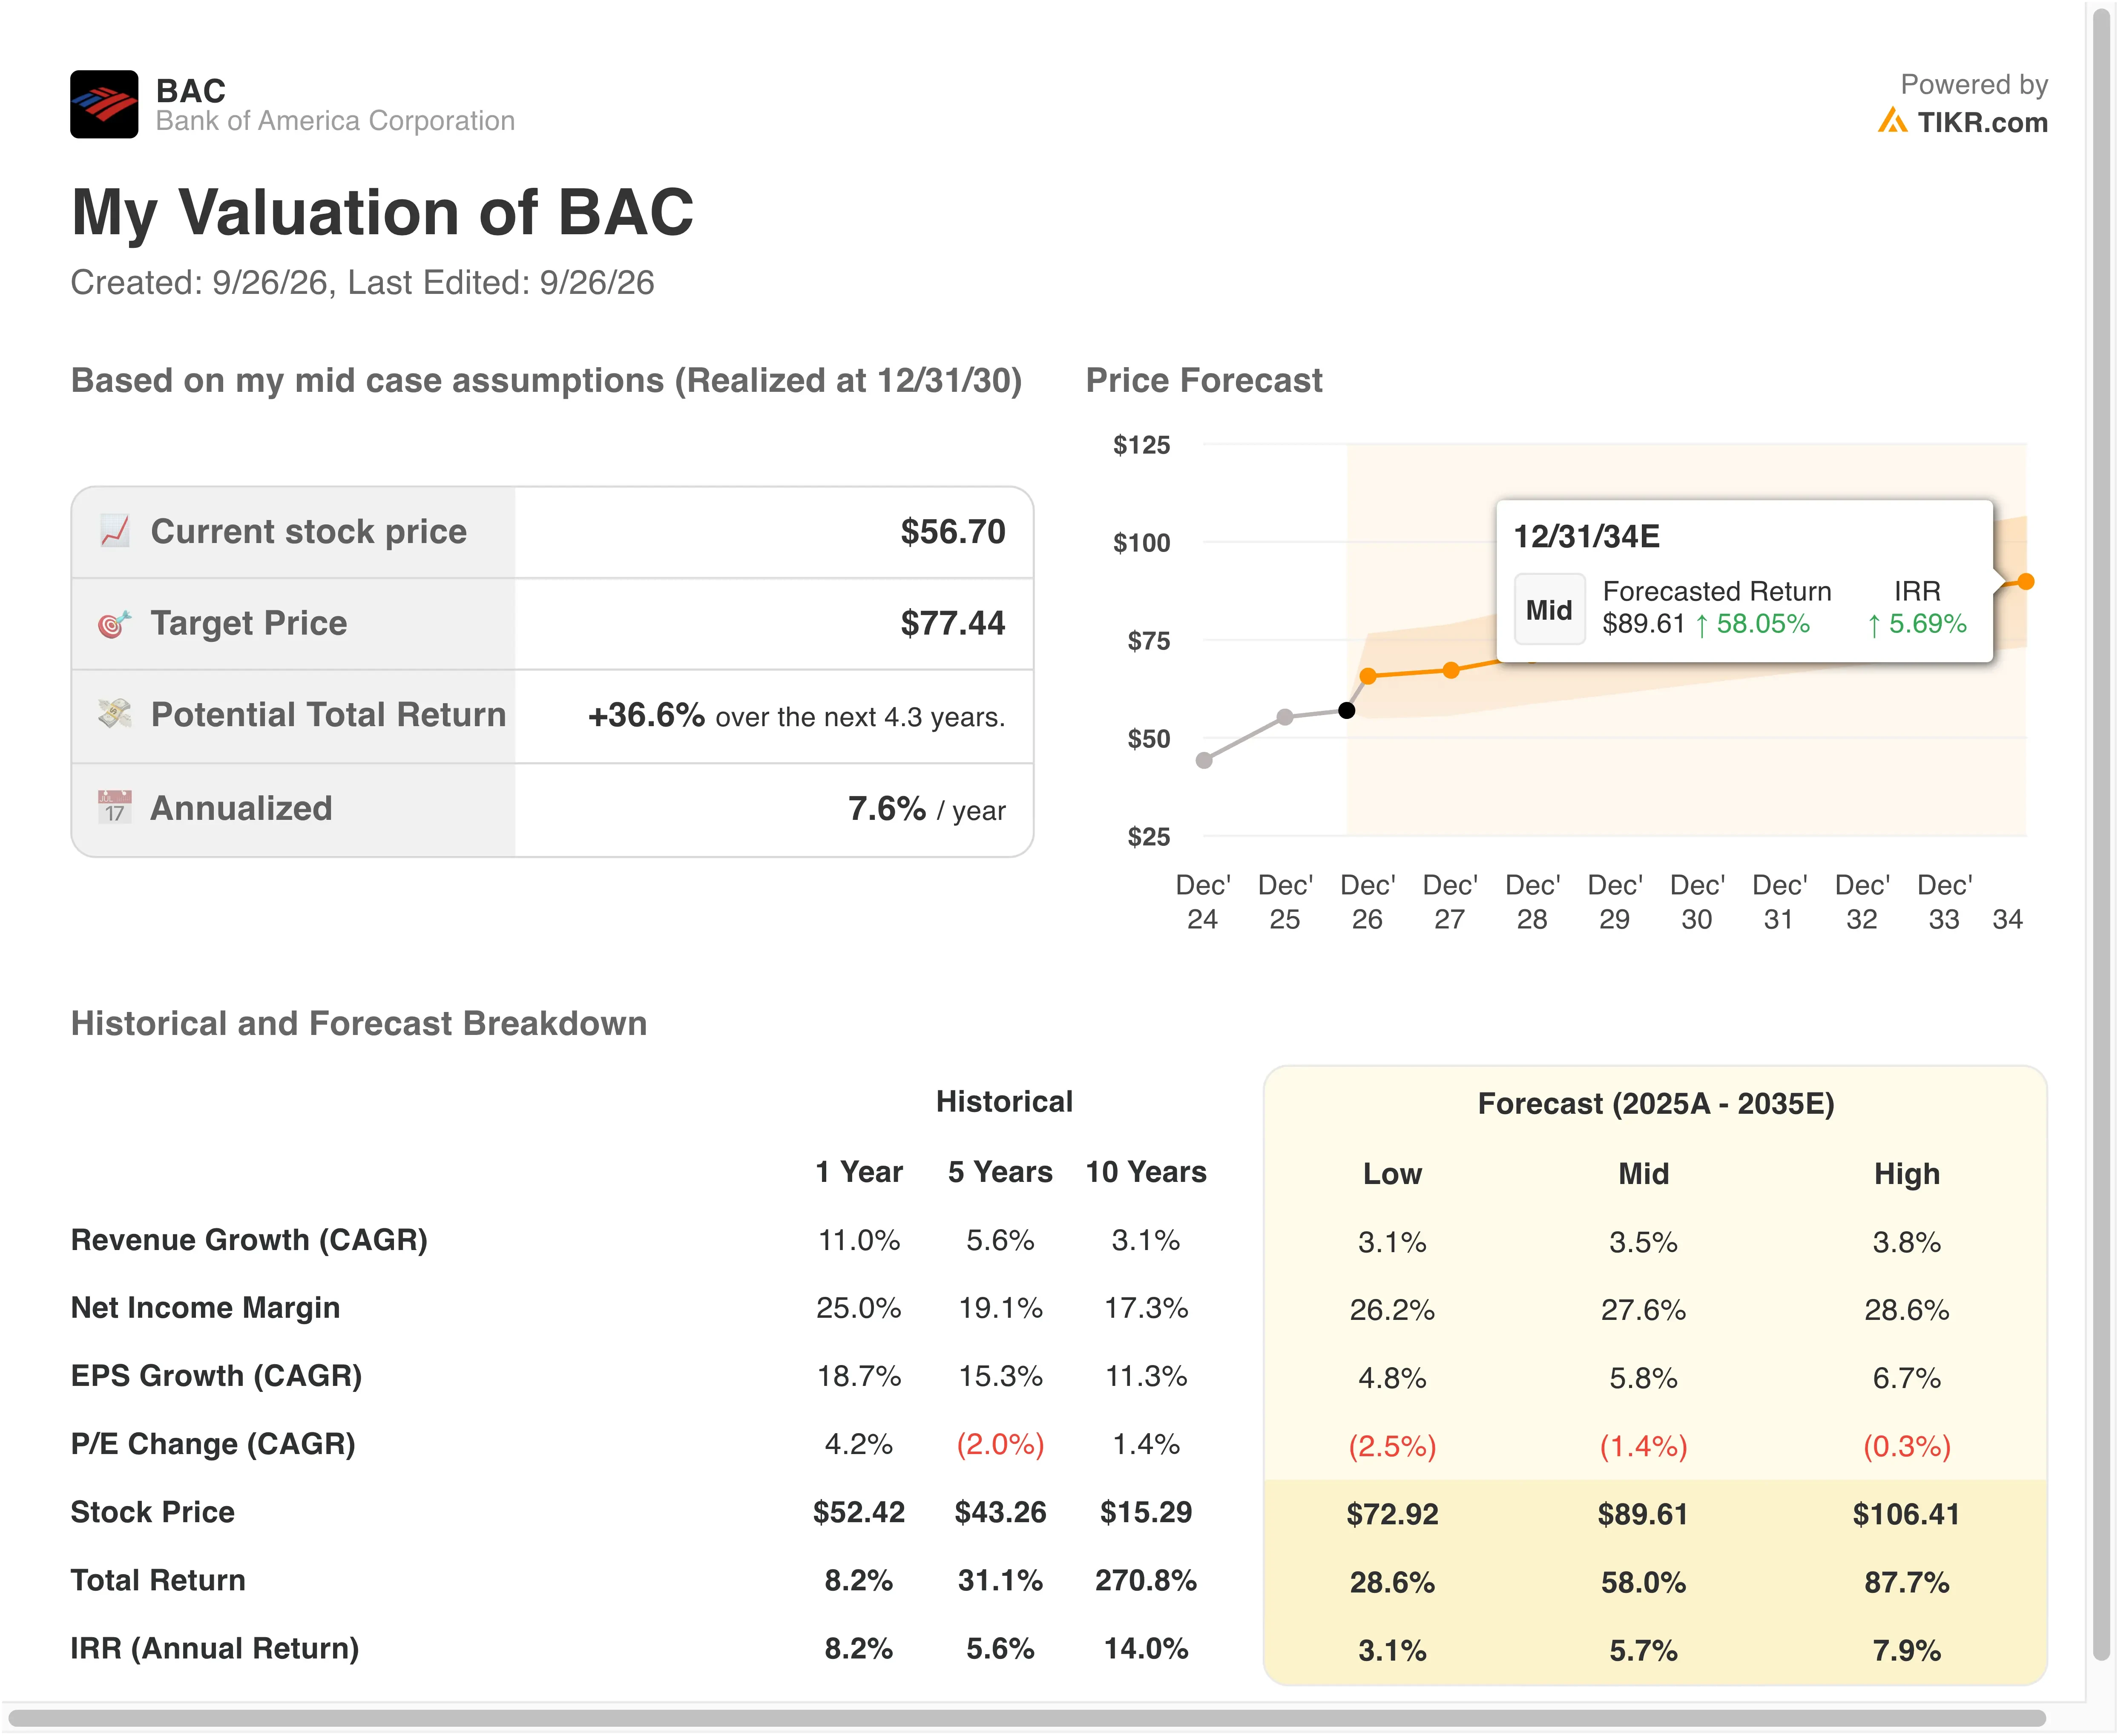
代わりに、この投資テーゼを支えるのは利益率です。このモデルは、営業利益率が昨年の34.4%、過去5年平均の35.2%から40.8%に達すると仮定しています。これは利益率拡大ストーリーであり、第2四半期はその初期の証拠を提供しました。営業レバレッジ—収益がコストよりも速く成長すること—は四半期で6.6%に達しました。
年率11.3%のリターンは、非常に割安というよりは、適度に魅力的に見えます。10%という基準はクリアしていますが、真の割安を示唆する15%という水準には届いていません。また、このモデルは株価のみを追跡するため、2.2%の配当利回りがこの数字に加算されます。しかし、利益率が35%付近で停滞した場合、このテーゼは急成長ではなく効率性に依存しているため、上昇余地は急速に縮小します。
バンク・オブ・アメリカが大手銀行ライバルと比較してどうか
JPモルガン・チェース (JPM) は依然として収益性の基準を定めています。同社は第2四半期の純利益が$212億ドル(Visa持分の売却益等を除く調整後で$169億ドル)と過去最高を記録したと報告しました。株主の実質資本に対する利益を測る指標である有形普通株資本利益率(ROTCE)は、この調整ベースで23%に達しました。バンク・オブ・アメリカのROTCEは17%であり、JPモルガンは依然として資本を利益に変換する効率性で優れています。
シティグループ (C) は最も速く成長しましたが、より小さな基盤からの成長です。第2四半期の純利益は45%増の$58億ドル、収益は14%増の$248億ドルでした。バンク・オブ・アメリカの27%の利益成長率はシティに及びませんでしたが、それははるかに大きな$91億ドルという利益基盤での成長でした。
ウェルズ・ファーゴ (WFC) は両者に遅れをとりました。同社の純利益は17%増の$64億ドルでした。バンク・オブ・アメリカは、セールス&トレーディング収益の33%増と投資銀行手数料の50%増に支えられ、利益を約10ポイント速く成長させました。
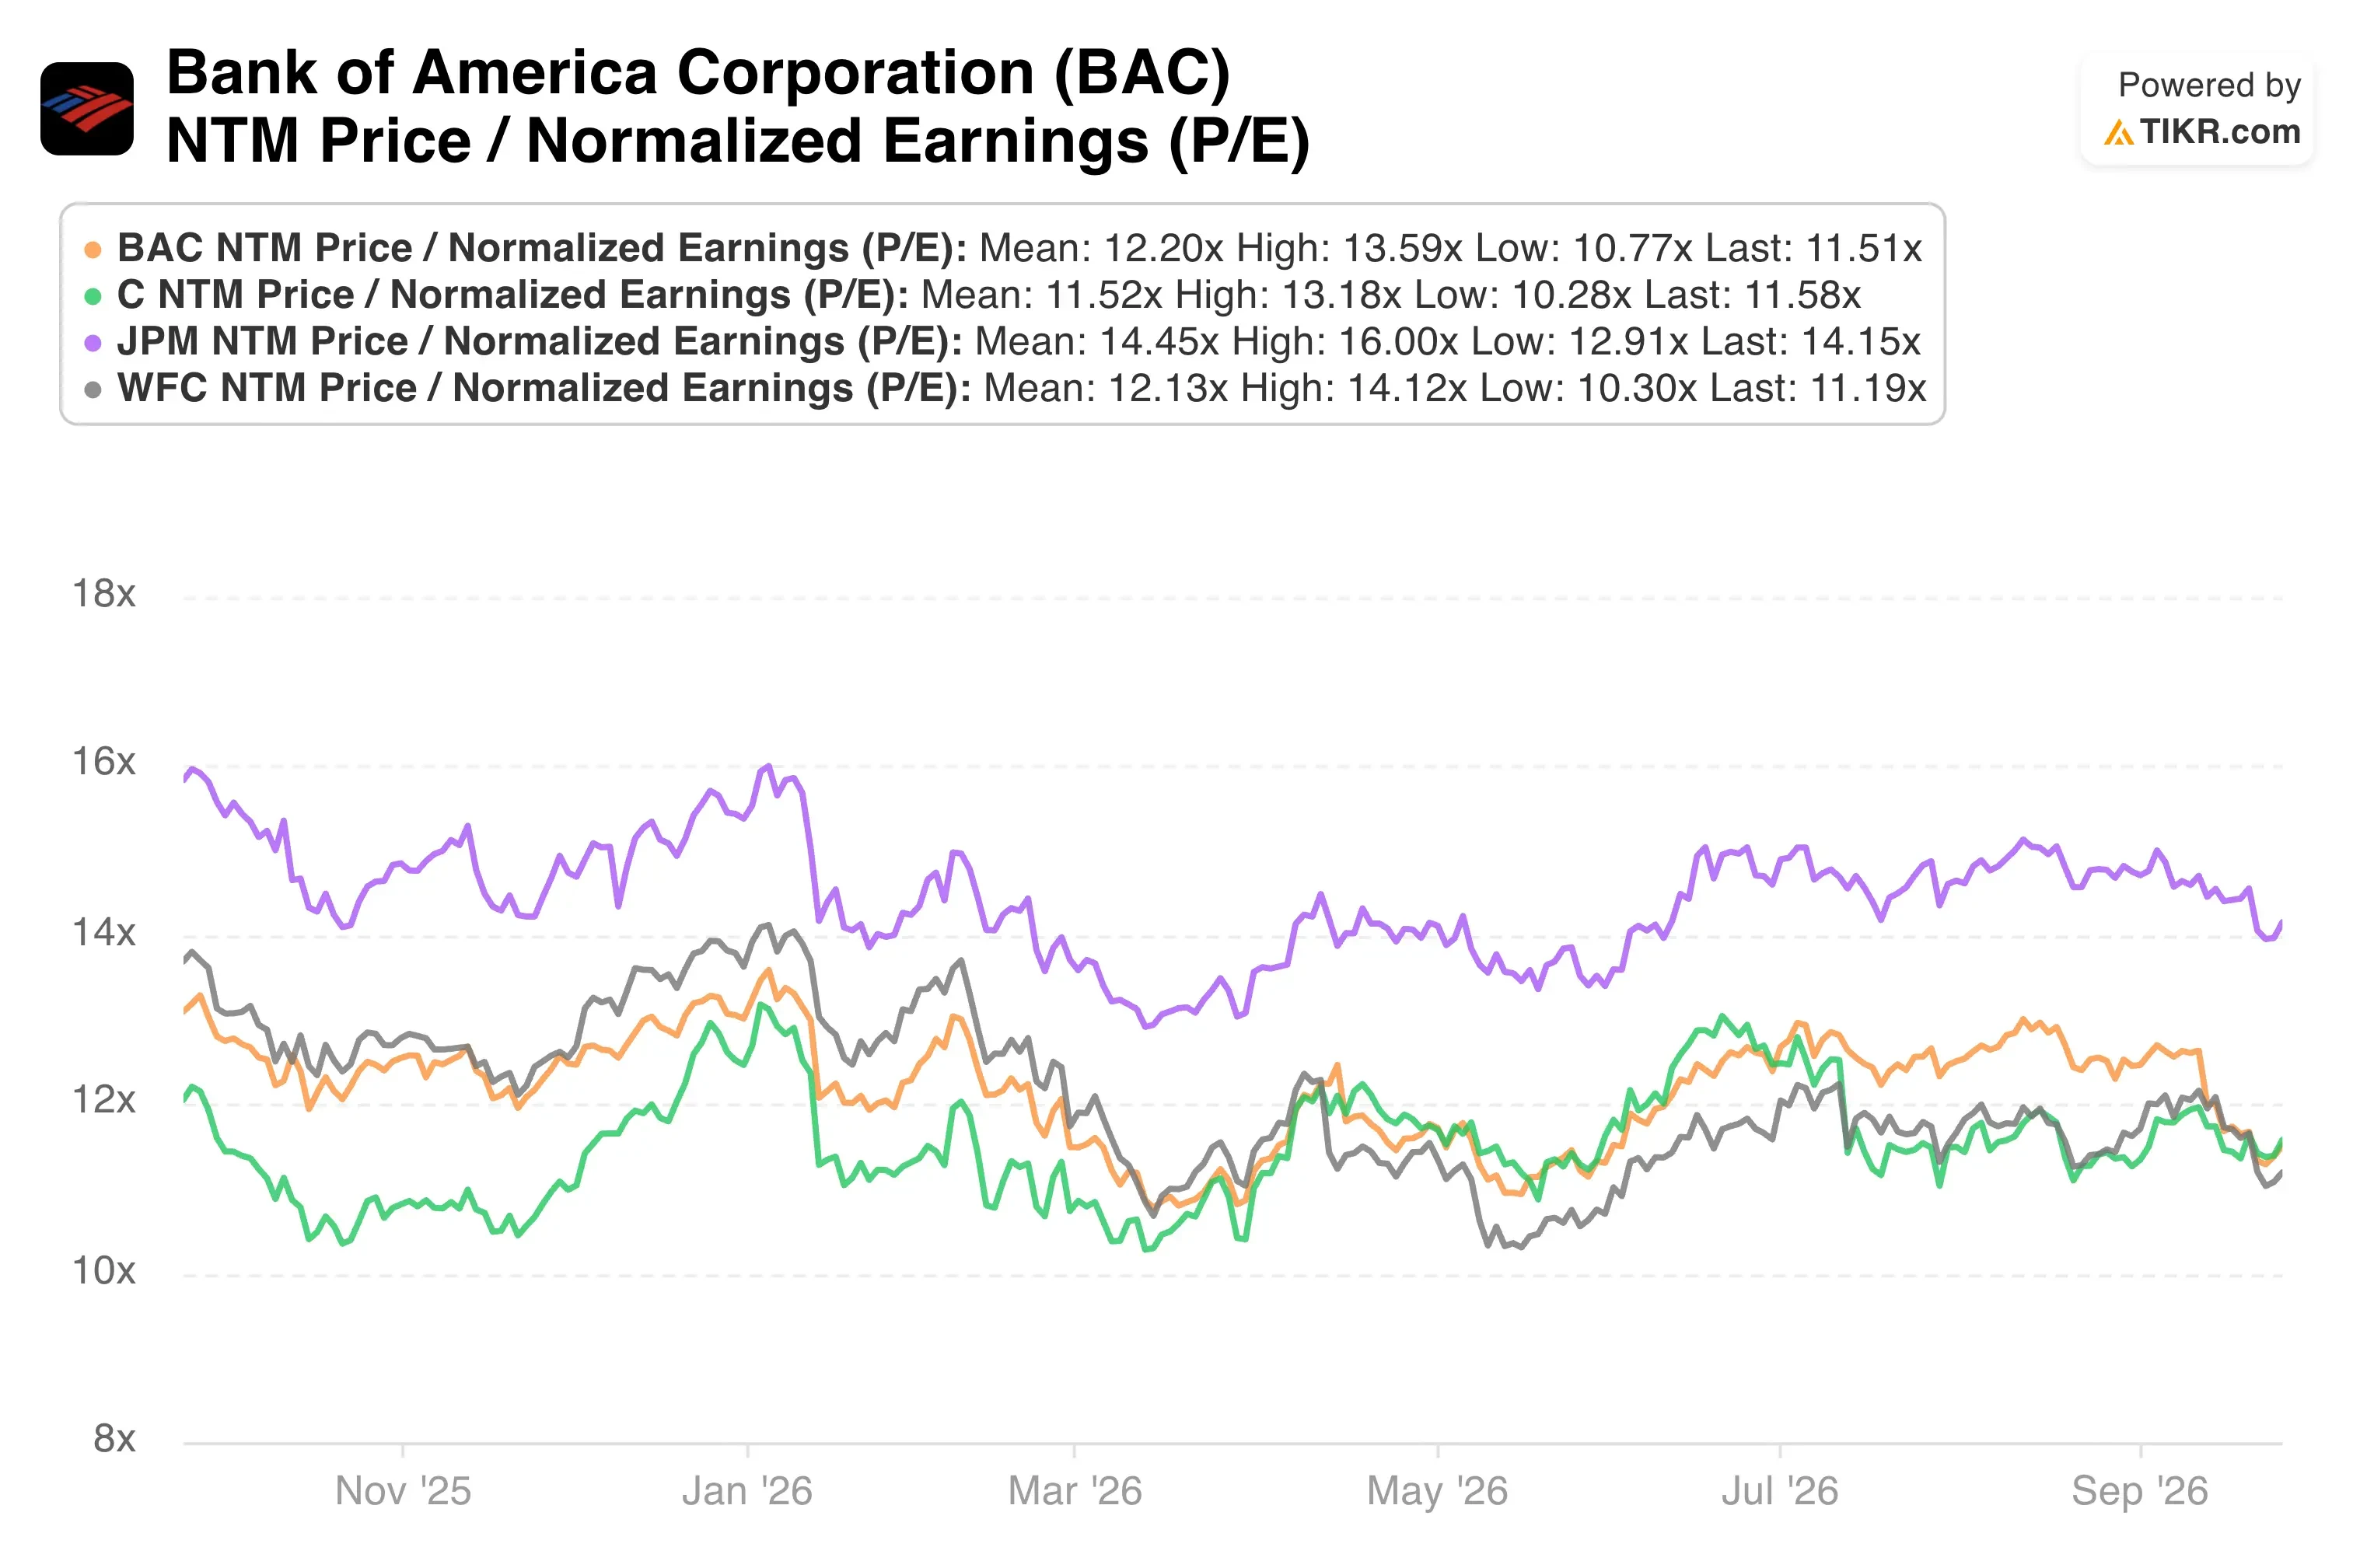
結論は明らかです。バンク・オブ・アメリカは収益性では中位グループですが、成長の勢いではトップに近い位置にあります。フォワードP/Eが11.5倍付近であることは、ROTCEがJPモルガンとの差を縮め続けるならば、株価の評価倍率の上昇(リレーティング)の余地を残していますが、モデルは保守的にそのような上昇を仮定していません。
バンク・オブ・アメリカの37%の上昇が現在のバリュエーションによって支持されているか評価する >>>
BAC株の今後の 推進力は何か?
業績見通しが短期的なハードルを設定します。経営陣は、2026年通年のNII成長率が6%から8%の範囲の上限に達すると見込んでいます。また、営業レバレッジの見通しを300から400ベーシスポイントに引き上げており、収益が費用を大きく上回るはずです。
金利は変動要因です。バンク・オブ・アメリカは資産感応度が高く、金利が上昇すると収益が増加することを意味します。10年物利回りが2007年以来の高水準にある現在、この感応度は同銀行に有利に働いています。ただし、金利上昇は借り手を圧迫する可能性もあるため、与信動向には注意が必要です。
資本市場は上振れ要因を追加します。投資銀行手数料は第2四半期に$21億ドルを超え、トレーディング収益は$72億ドルに達しました。業界全体では、AI主導の資本支出が株式発行、M&A、債務調達を活性化させており、このパイプラインは2027年まで手数料を高水準に維持する可能性があります。
規制リスクは消えていません。ワシントンD.C.の連邦検察当局は、非金融的理由で口座を閉鎖する「デバンキング」の疑いに関する調査で、バンク・オブ・アメリカを含む複数の大手銀行に召喚状を送付しました。一方、見習い制度の推進やエージェンティック・コマースの原則は、短期的な収益ドライバーというより、人材と決済に関する長期的な投資です。
バンク・オブ・アメリカの業績見通しの更新とアナリスト修正を1つのダッシュボードで追跡(TIKRで無料) >>>
バンク・オブ・アメリカに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供します。
BACを表示すると、数年にわたる過去の財務実績、ウォール街のアナリストが今後数四半期の収益と利益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたは無料のウォッチリストを作成してBACを追跡し、あなたが注目している他のすべての銘柄と一緒に管理できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


