AMZN株の主要統計
- 過去1週間のパフォーマンス: -3.4%
- 52週間レンジ: $196 ~ $287
- バリュエーションモデルによる目標株価: $381
- 潜在的上昇余地: 2.3年で52.7%
TIKRでAmazonのAWS、小売、広告のセグメント別マージンを分析(無料) >>>
AI支出への懸念が活発な拡大の1週間を覆う
Amazon.com (AMZN) は過去1週間で約3%下落し、金曜日は$250付近で取引を終えた。同株は現在、52週間高値の$287から約13%下回っている。米国債利回りの上昇がハイテク株を圧迫し、AIデータセンター需要の持続性に疑問を投げかける新たな見解も出た。投資家は需要そのものを疑っているわけではないが、それを満たすコストについて再考している。
企業ニュースは拡大に焦点が当たった。Amazonは、2030年までにインドのクイックコマース市場に30億ドルを投資し、近隣倉庫ネットワーク「Amazon Now」を構築する計画と報じられた。クイックコマースとは数分での配達を意味し、現地の競合他社が現在この競争をリードしている。Amazonはこの数字を確認していない。
Amazonはまた、インディアナ州のロボティクス製造拠点に1億ドル以上を投じ、2028年までに300の雇用を創出することも発表した。別途、Best BuyとのFire TVパートナーシップを拡大し、Fire TVの広告在庫をBest Buyの広告事業に開放した。自動化は配送コストを削減し、接続型TV広告はAmazonが既に到達している画面を収益化するため、これらの動きはいずれも高マージン事業を強化するものだ。

コア事業は好調だ。第2四半期、売上高は20%増の2006億ドル、営業利益は43%増の275億ドルとなった。AWSは36.7%成長し、これは過去18四半期で最速のペースだ。CEOのアンディ・ジャシーは決算説明会で支出に関する議論に言及した:「AIのマージンとリターンは、進化の同じ時点でのコア事業と同等か、実際には少し先行していると見ている。」今後、投資家はこの主張を四半期ごとに検証することになる。
TIKRでAmazonのAWSの加速と設備投資の増加を比較(無料) >>>
マージン拡大が牽引役

2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件に基づき、以下の要素を用いて株価をモデル化している:
- 売上高成長率(CAGR): 15.3%
- 営業マージン: 15.7%
- エグジットP/E倍率: 27.1倍
これらのインプットに基づき、モデルは目標株価を$381と推定している。これは現在の株価$250から52.7%の総リターン、および今後2.3年間で年率20.5%のリターンを意味する。
これはマージン拡大のストーリーだ。モデルは営業マージンを15.7%と仮定しており、これは昨年の10.8%、過去5年間の平均5.9%から上昇している。この上昇幅は大きいように聞こえるが、第2四半期の営業マージンは既に13.7%を達成している。AWS、広告、ロボティクスはいずれも事業構成を高収益事業へとシフトさせる。
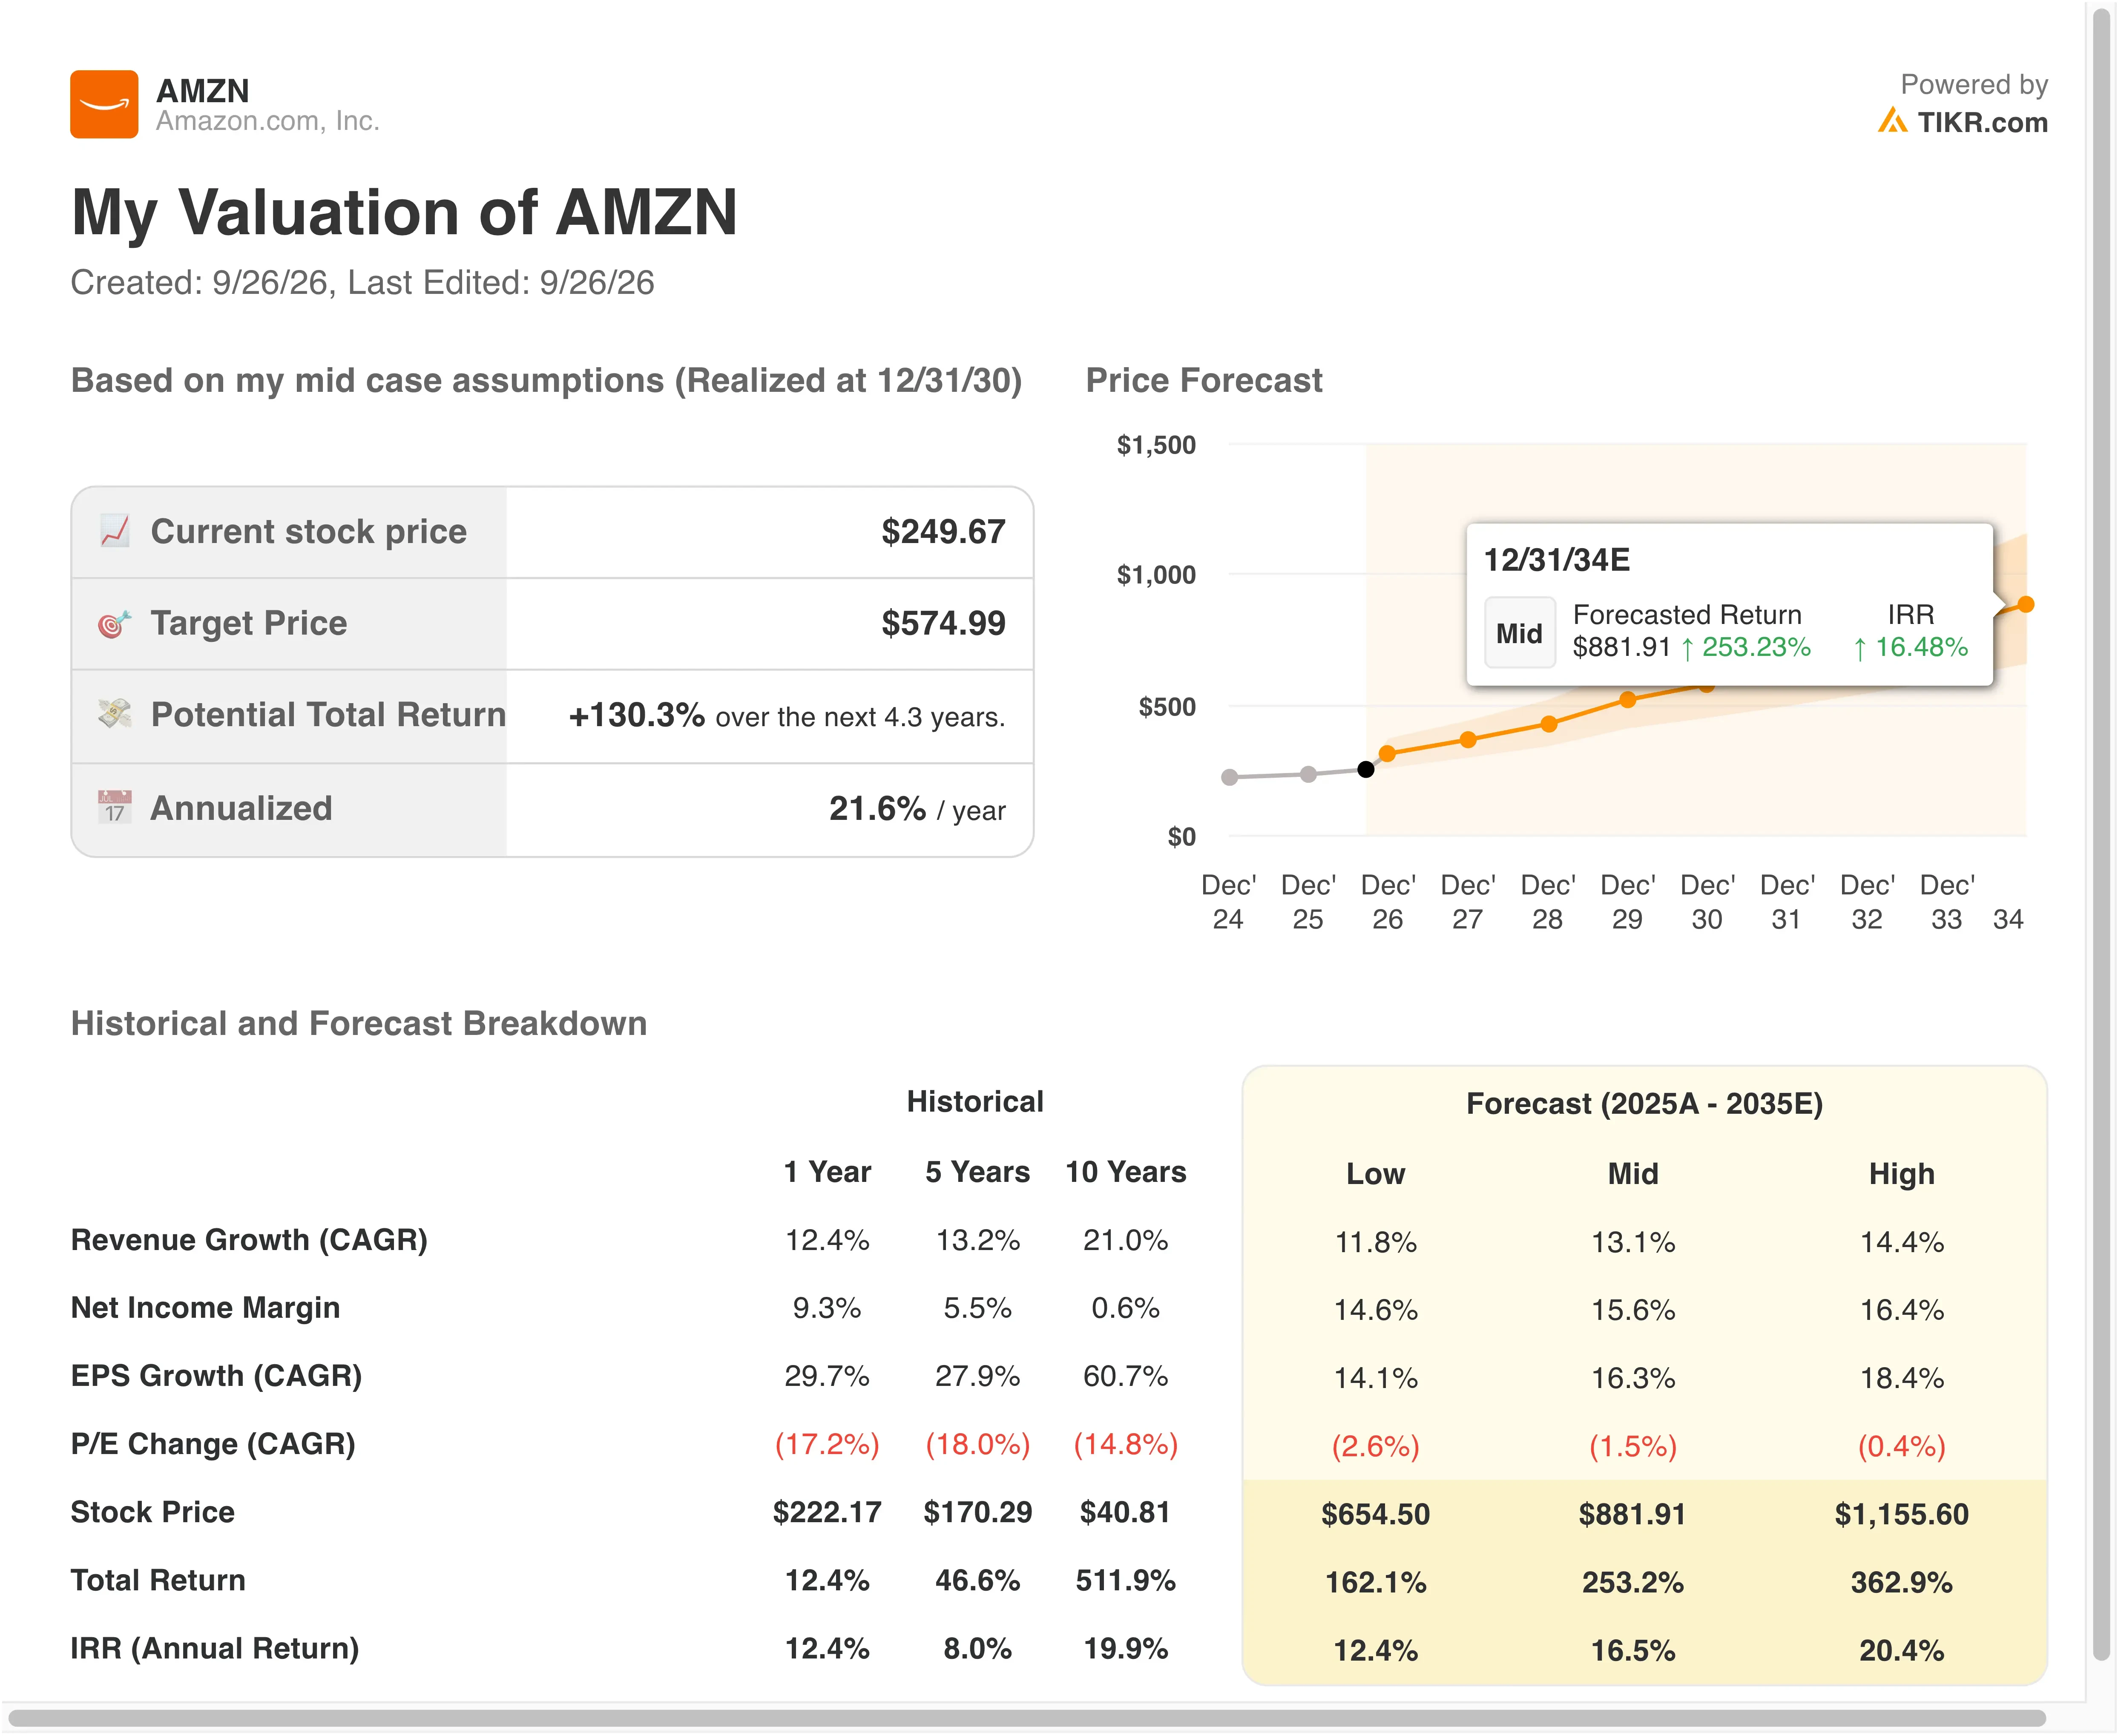
売上高の前提は妥当に見える。15.3%の成長率は昨年の12.4%を上回るが、10年平均の21.0%を下回る。アナリストは今後2年間の年間成長率を約15.0%と予想しており、モデルはコンセンサスに近い値を示している。
最も保守的なインプットは倍率だ。エグジットP/E倍率27.1倍は現在のフォワードP/E倍率と一致し、昨年の30.0倍や過去5年平均の49.2倍を下回っている。年率20.5%のリターンは、真の割安性を示す閾値である15%を上回っている。しかし、リスクは支出にある。2026年の設備投資キャッシュアウトは約2200億ドルに達すると見込まれる。新規キャパシティが稼働する前にAWS需要が減速すれば、マージンの伸びが止まる可能性がある。
独自のAWS成長率とマージン前提をAmazonのバリュエーションに組み込む(TIKRで無料) >>>
AWSは加速するGoogleと貪欲なMicrosoftと対峙
Microsoft (MSFT) が追い上げている。Azureおよびその他のクラウドサービスは6月四半期に43%成長し、経営陣は次四半期に45%成長するとの見通しを示した。Azureの年間売上高は初めて1000億ドルを突破したが、AWSの年間売上高の目安である1690億ドルには依然及ばない。
Alphabet (GOOGL) が最も急速に成長している。Google Cloudの売上高は第2四半期に82%急増して248億ドルとなり、その5140億ドルの受注残高はAWSの4960億ドルをわずかに上回った。ただし、AWSは39.4%の営業マージンでGoogle Cloudの35.6%を上回り、収益性ではリードを維持している。
両社のバリュエーションは似通っている。AmazonのフォワードP/E倍率は約27.1倍であるのに対し、Alphabetは約25.7倍だ。Alphabetの直近営業マージン33.1%はAmazonの12.1%を大きく上回るが、この差こそがマージン拡大のテーゼが縮小を目指すものだ。
Amazonの競争的優位性(モート)はクラウドを超えている。広告収入は第2四半期に26%成長して198億ドルとなり、カスタムチップ事業は現在年間250億ドル以上の規模で運営されている。ロジスティクス、広告、クラウドをこの規模で組み合わせる競合他社はいない。
検討する:AWS、広告、小売のマージンがAmazonを2027年までに$327へと押し上げられるか >>>
AMZN株の今後の 原動力は?
第3四半期の業績見通し(ガイダンス)が明確な基準を設定している。Amazonは純売上高1970億ドルから2020億ドル、営業利益225億ドルから265億ドルを見込んでいる。結果は10月29日頃に発表される予定だ。プライムデーが今年は第2四半期にシフトしたため、四半期比較は緩やかになる見込み。
キャパシティが定義的なテーマだ。ジャシーは、2200億ドルの設備投資を行っても、2026年の「すべての需要を満たすにはまだキャパシティが不足する」と述べた。新たに稼働するデータセンターは、直接AWSの売上高に変換されるはずだ。
規制が広告エンジンを圧迫する可能性がある。FTCと20以上の州が、Amazonを隠れた広告割増料金のスキームで提訴した。Amazonはこの主張を「明らかに虚偽」と呼んでいる。広告は同社の最も急速に成長する利益源の一つであるため、投資家はこの訴訟を注視するだろう。
人件費も上昇している。Amazonはフルタイムのオペレーション従業員の最低開始賃金を時給20ドルに引き上げ、デリバリーパートナープログラムにさらに19億ドルを投資した。インディアナ州のようなロボティクス拠点は長期的な相殺要因であり、自動化はすべての荷物のコストを削減する。
Amazonの第3四半期決算発表に備え、ライブのコンセンサス予想を確認(TIKRで無料) >>>
Amazonに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
AMZNを呼び出せば、数年にわたる過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
無料のウォッチリストを作成してAMZNを追跡し、他の注目銘柄と一緒に管理できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!