COIN株の主要統計
- 過去1週間のパフォーマンス: -3.0%
- 52週間レンジ: $139 ~ $402
- バリュエーションモデルによる目標株価: $245
- 潜在的上昇余地: 現在株価から25.3%(4.3年後)
アナリストの5年間の予測でCoinbaseの回復可能性を測る(無料) >>>
ビットコインの往復下落がCoinbase株を押し下げる
Coinbase Global (COIN) 株は過去1週間で約3.0%下落し、金曜日は$195付近で取引を終えた。暗号資産関連株は、ビットコインが数か月ぶりの高値を更新した週初めに上昇した。しかし、ビットコインが値を戻すと、その上昇分は消えた。Coinbaseは顧客が取引する際に手数料を得るため、その株価は暗号資産価格と連動する傾向がある。
規制当局は賛否両論のニュースをもたらした。SECは、適格なプラットフォームが通常株のブロックチェーン版であるトークン化米国株を取引することを認める5年間の免除を承認した。Coinbaseは、許可されればそれらを提供したいと述べている。一方、ニューヨーク州は予測市場を巡ってPolymarketを提訴した。この争いは、州が4月にすでにCoinbaseにも拡大していたものだ。
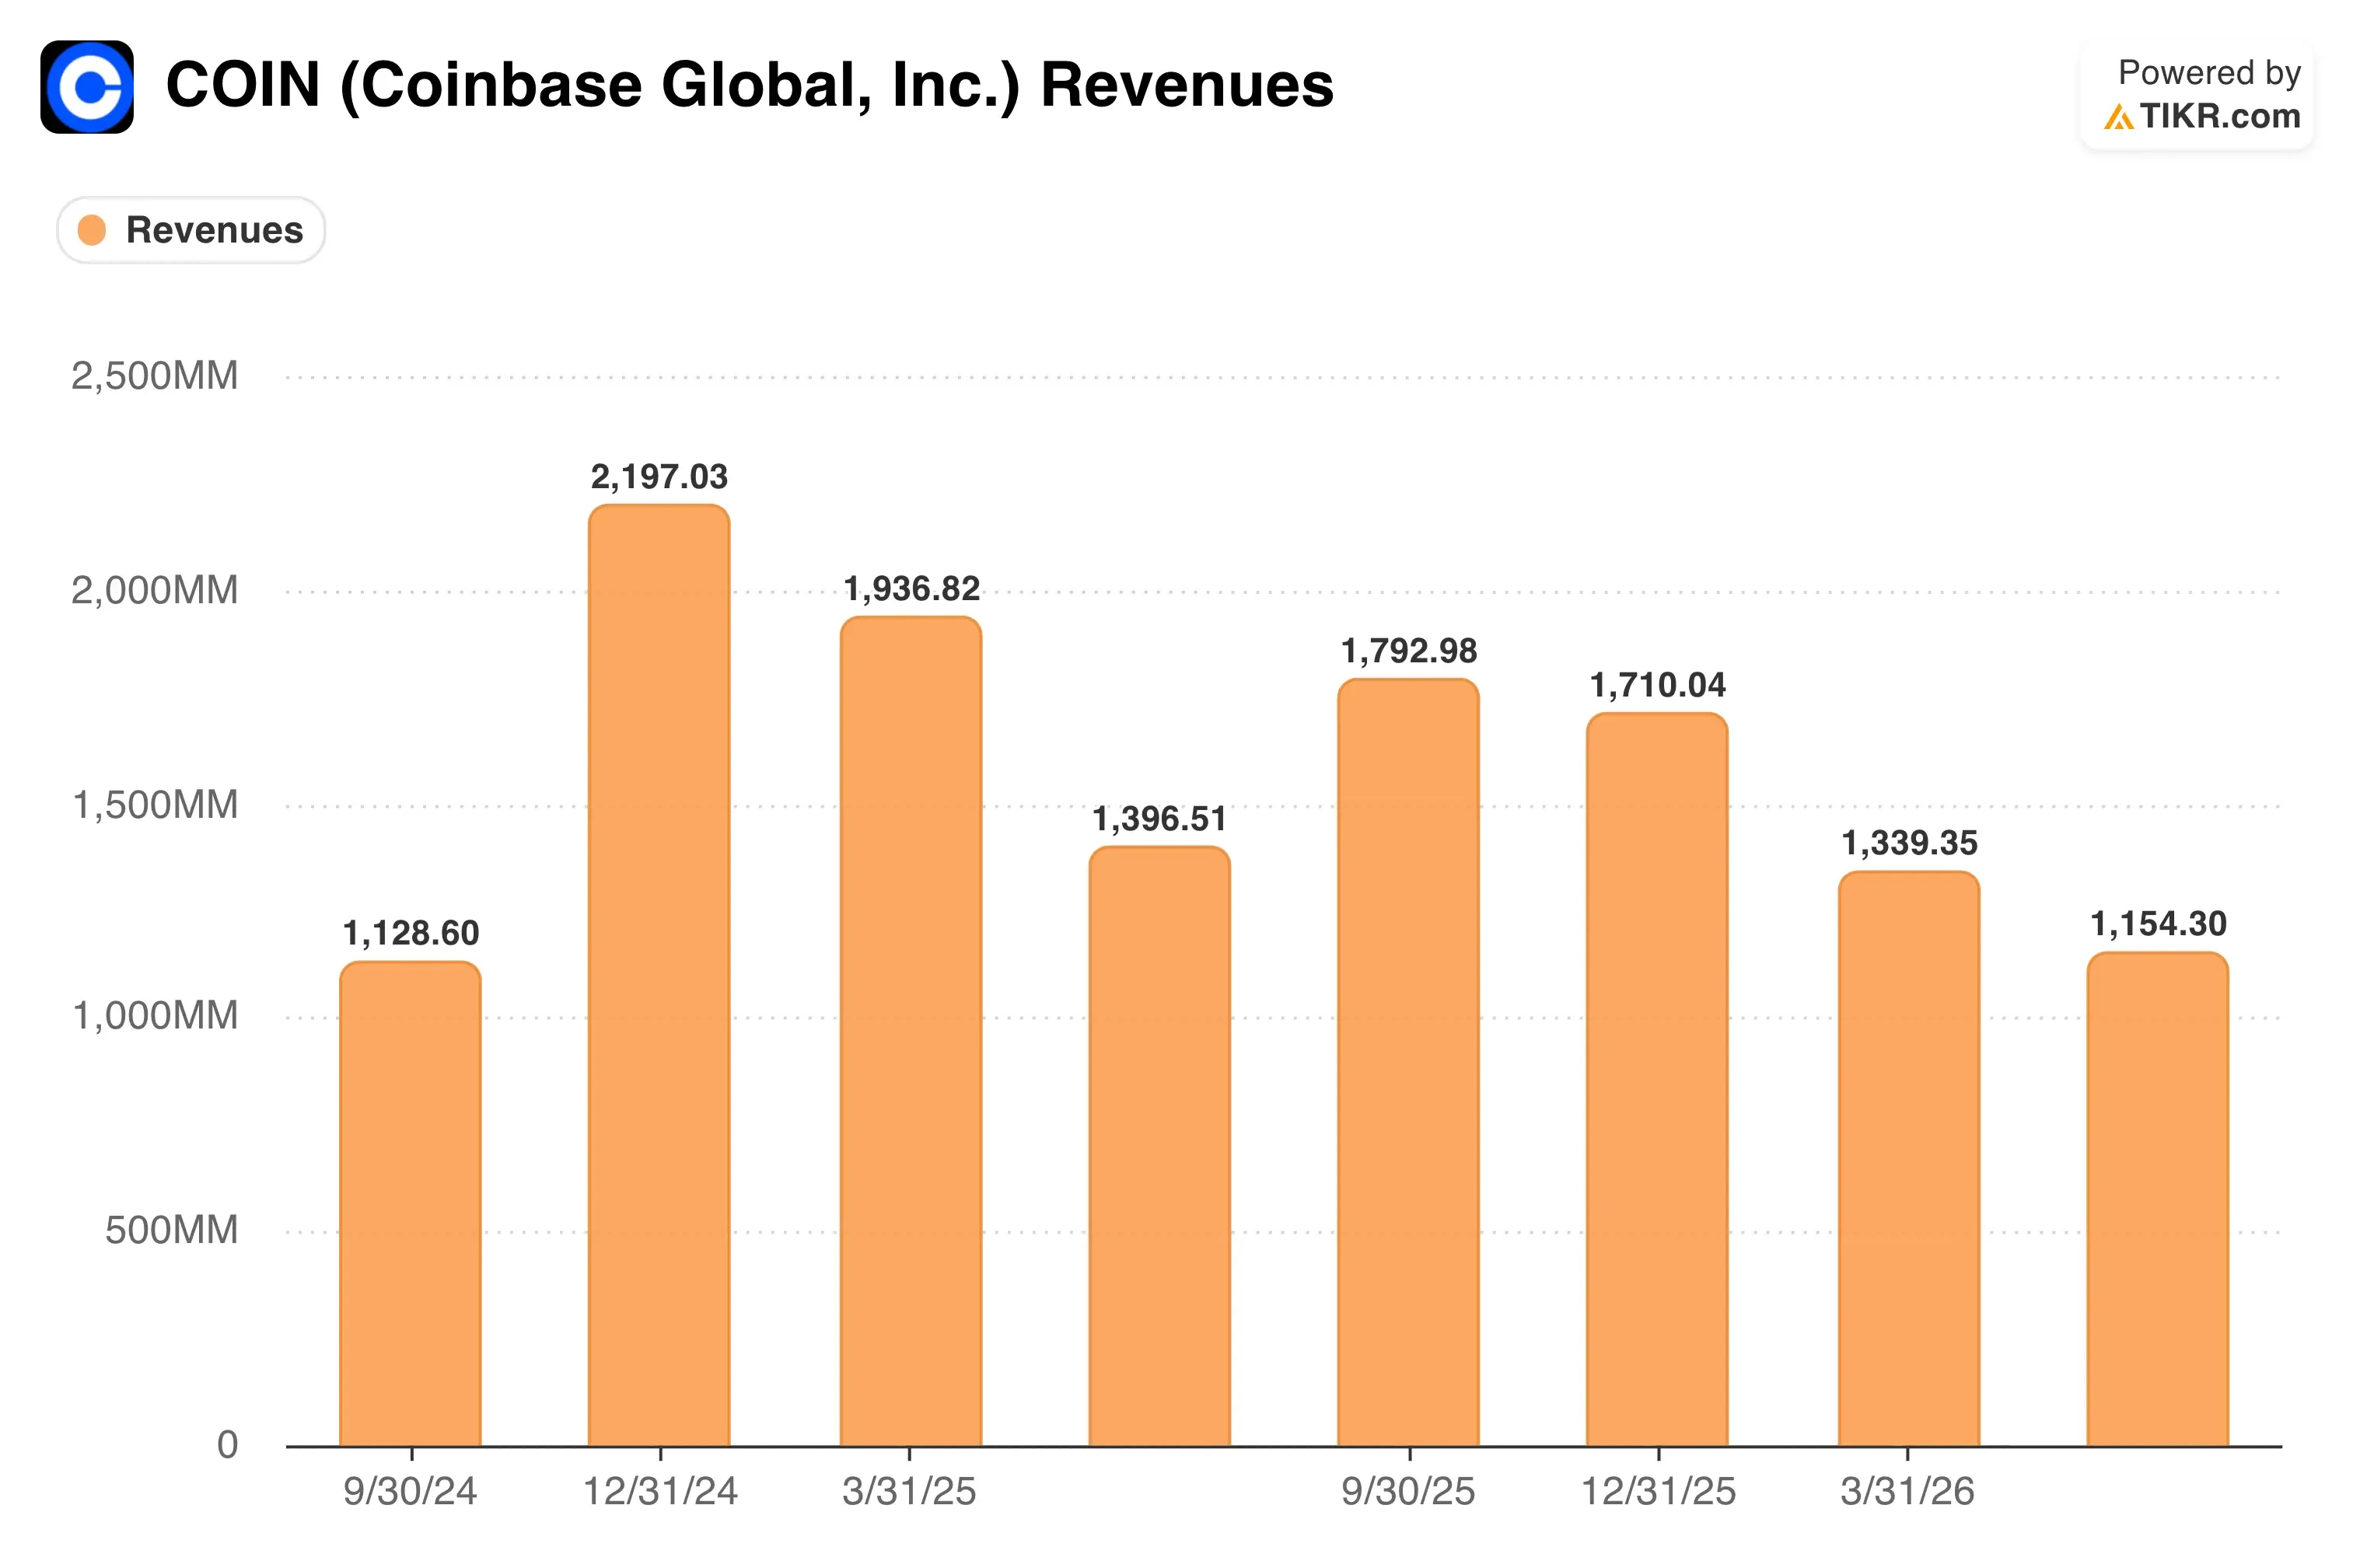
背景には厳しい2026年がある。第2四半期の売上高は19%減の12億2000万ドルとなり、同社は3億5900万ドルの純損失を計上した。それでも、ブライアン・アームストロングCEOは決算説明会で進捗を指摘した。「取引手数料面でも、非取引手数料によるサブスクリプションおよびサービス面でも、収益の多角化を進めています」と彼は述べた。
投資家はパニックになるのではなく、状況を再評価している。Coinbaseは第2四半期に世界の暗号資産取引量の記録的な10.3%のシェアを獲得した。COIN株が回復するには、取引活動が戻った際に、これらのシェア拡大がより高い収益に結びつかなければならない。
弱含みの第2四半期を受けてアナリストがCoinbaseの目標をどのようにリセットしているか追跡する(無料) >>>
割安だが、まだお買い得とは言えない
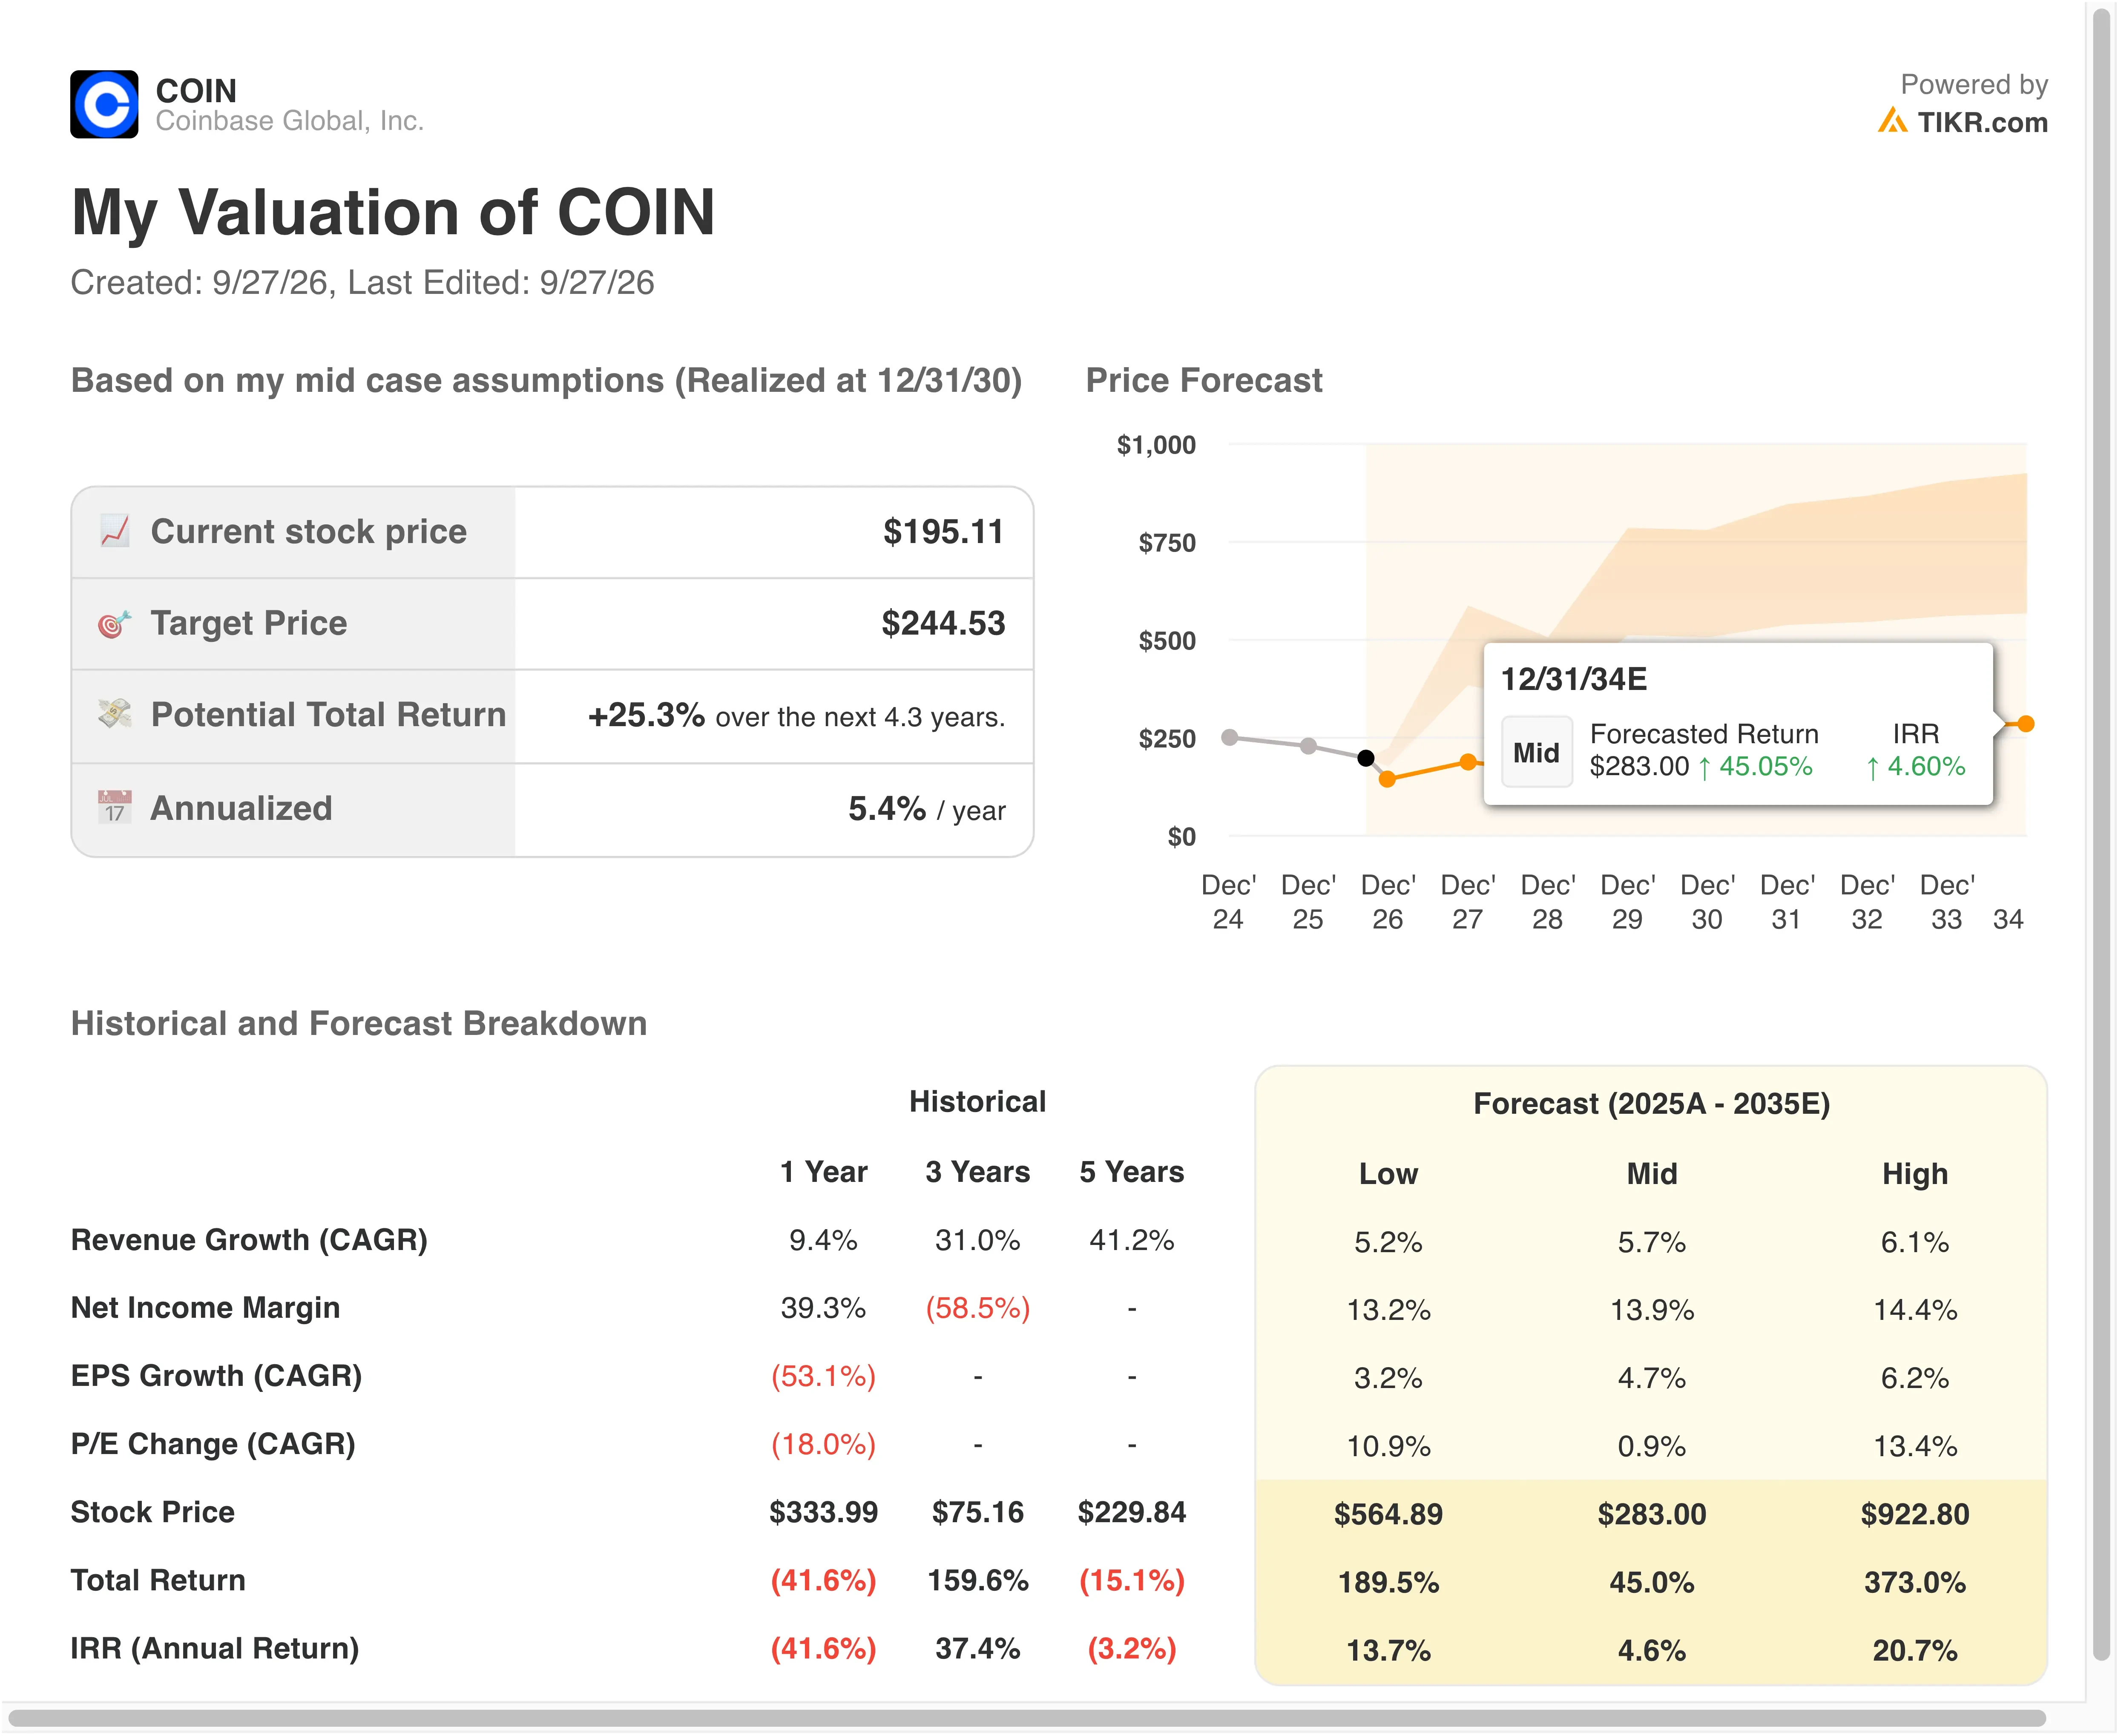
- 売上高成長率 (CAGR): 5.7%
- 純利益マージン: 13.9%
- P/E倍率変化 (CAGR): 0.9%
これらのインプットに基づき、モデルは目標株価を$245と推定している。これは現在の株価$195から25.3%の総リターン、および今後4.3年間で年率5.4%のリターンを意味する。
これは下落後の話だ。Coinbaseは52週間高値の$402から約51%下落している。それでも、モデルは2030年まで年率5.4%のリターンしか生み出さず、下落後でも上昇余地が限られていることを示している。
成長の前提が慎重姿勢を説明する。売上高は過去3年間で年率31.0%成長したが、昨年はわずか9.4%だった。アナリストは現在、今後2年間で売上高が年率約2.1%縮小すると予想しており、2030年までの5.7%成長は漸進的な回復を前提としている。
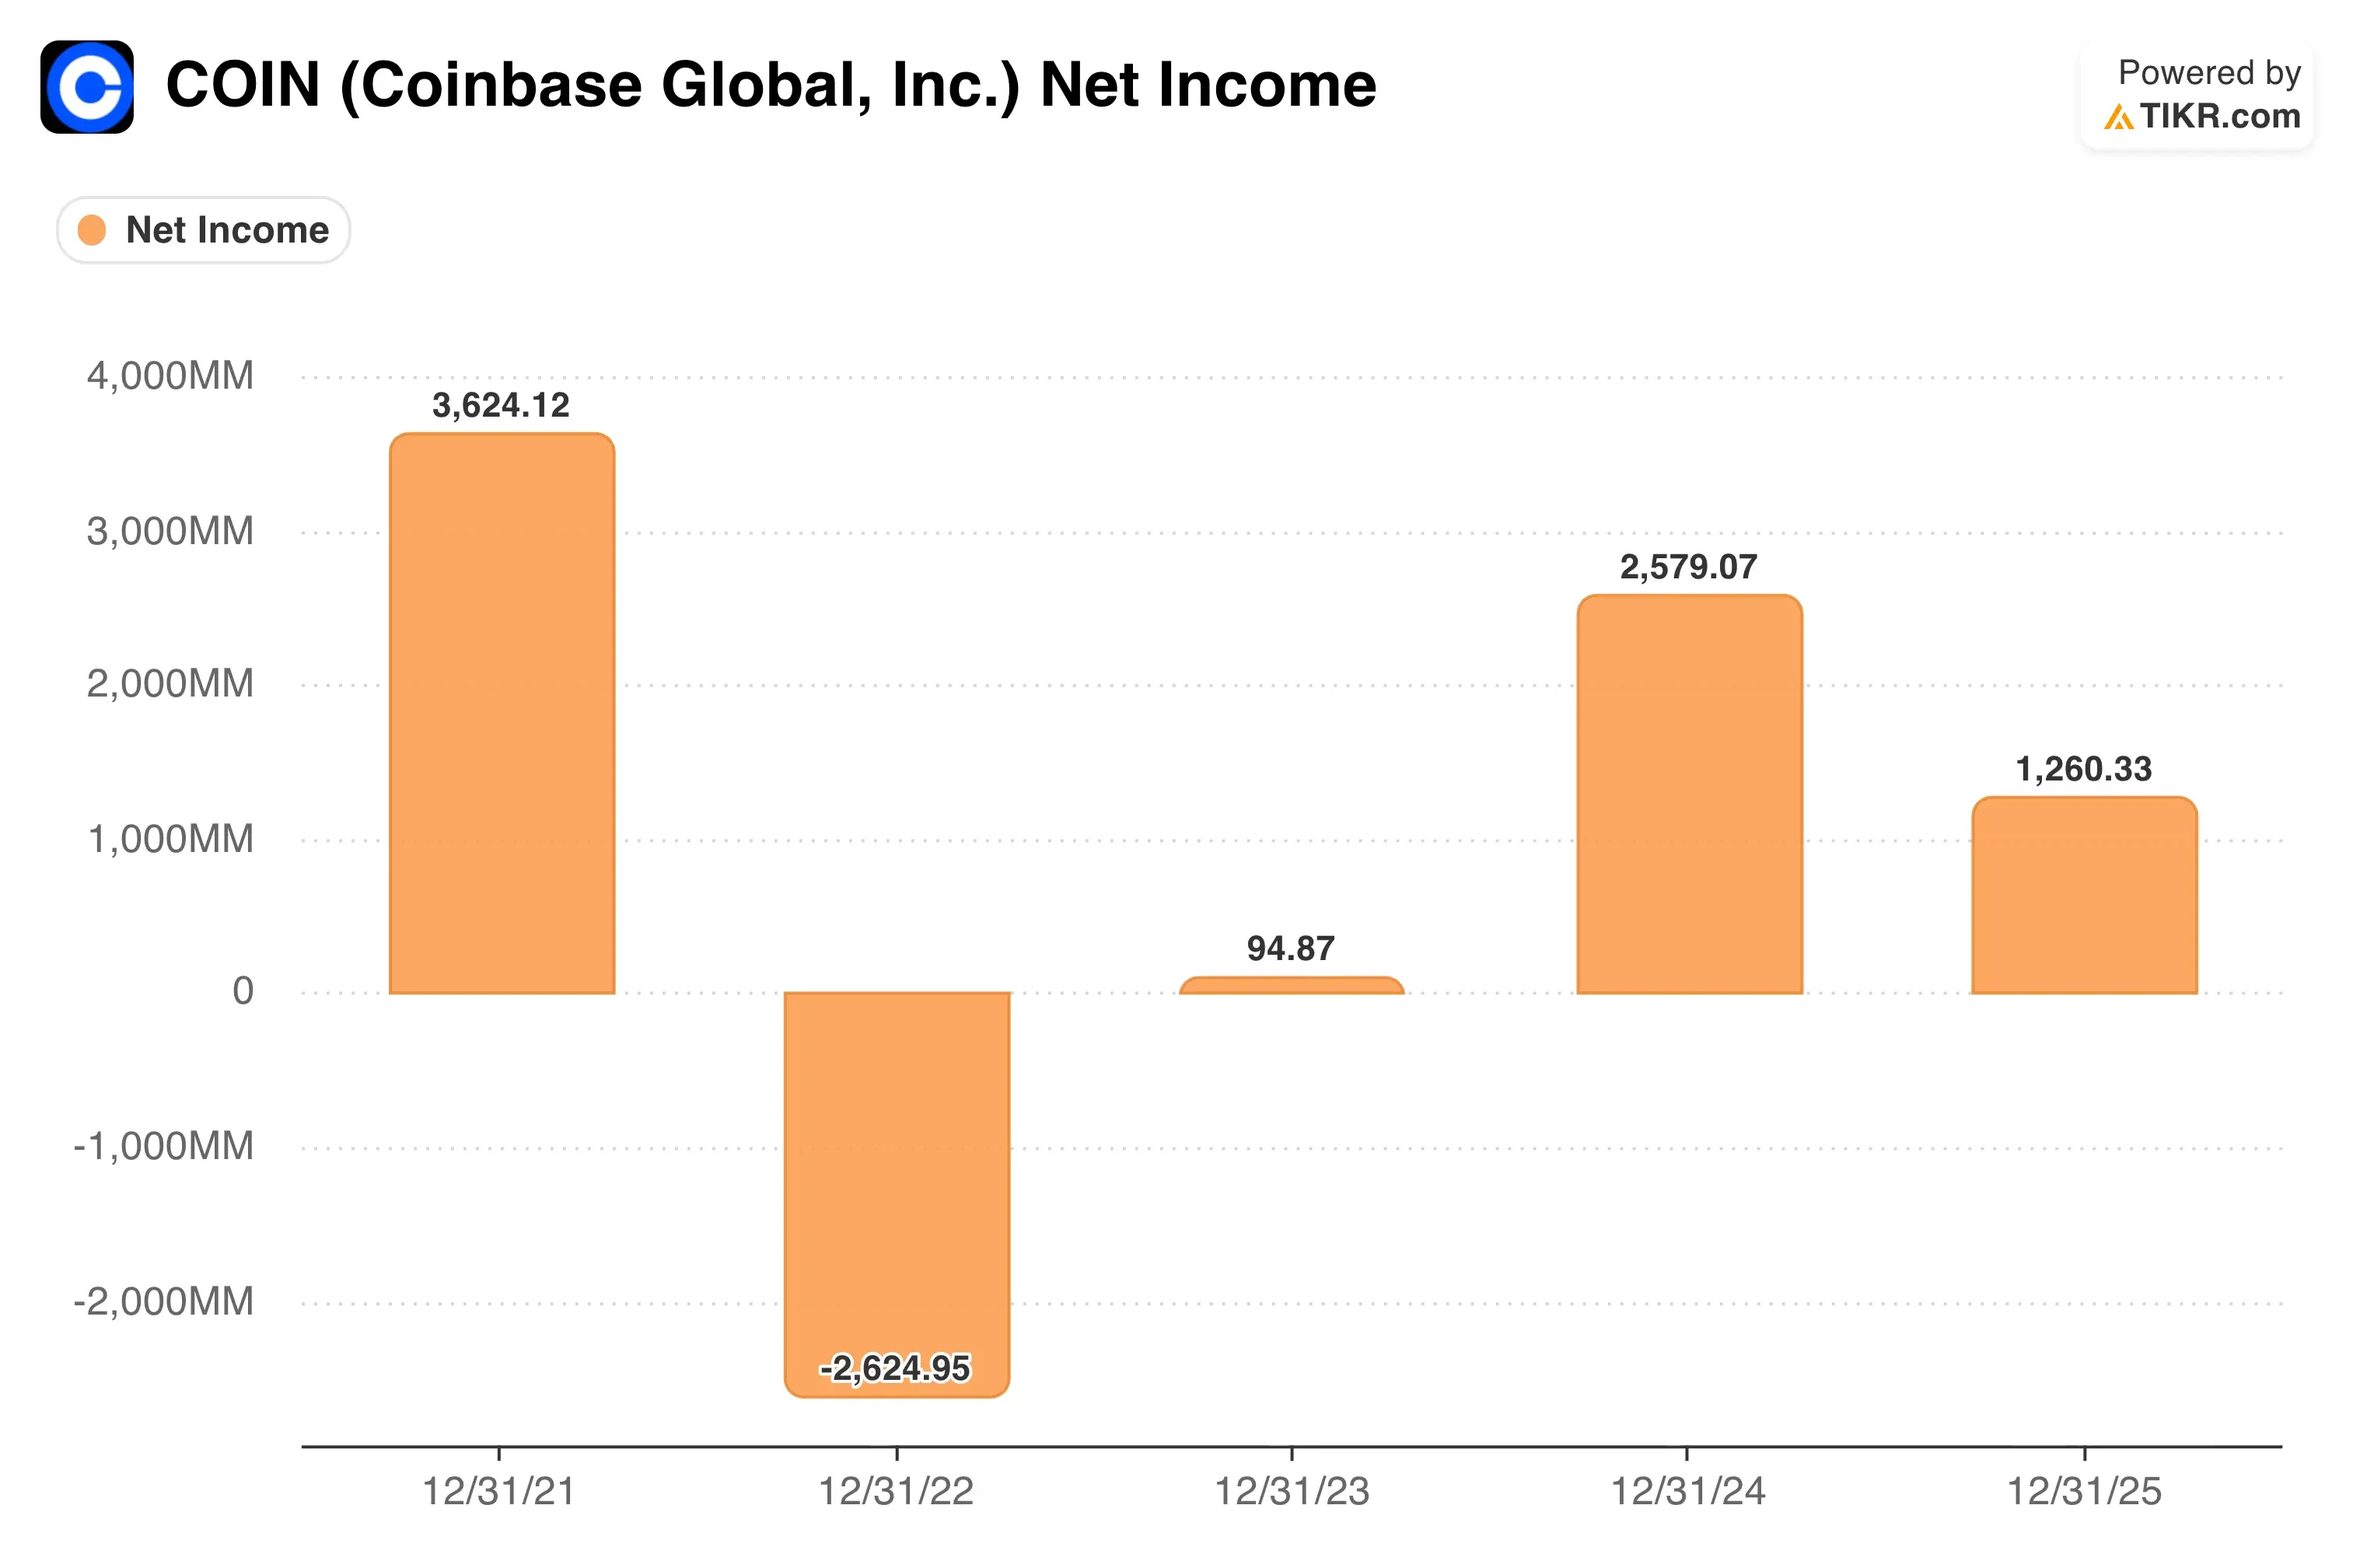
収益性が鍵となる要素だ。モデルは13.9%の純利益マージンを前提としており、Coinbaseが昨年達成した39.3%を大きく下回る。この保守的な姿勢は、第2四半期の損失が示したように、取引が鈍化すると利益がいかに早く消えるかを反映している。
製品の幅がこれらの数字を改善する可能性がある。安定コイン収入やステーキング報酬を含むサブスクリプションおよびサービス収入は、第2四半期の純収益の48%を占めた。対照的に、Robinhood Marketsはより幅広い製品構成のおかげで総収益を32%増加させた。それでも、Coinbaseは予想PER約194倍で取引されており、投資家はすでに回復に多額のプレミアムを支払っている。
暗号資産取引量が回復した場合のCoinbaseの上昇余地をテストする(TIKRで無料) >>>
暗号資産に参入する証券会社との比較
Robinhood (HOOD) は、個人トレーダーにとってCoinbaseに最も近い競合だ。その第2四半期の収益は32%増の記録的な13億1000万ドルに達した一方、Coinbaseの収益は19%減少した。この違いは構成によるものだ。Robinhoodは取引収益の大半を暗号資産ではなく、オプション、株式、イベント契約から得ている。
暗号資産は両社にとって弱い分野だった。Robinhoodの暗号資産収入は前年同期比38%減の1億ドルに落ち込んだ。Coinbaseの取引収入は同期間に22%減の5億9900万ドルとなった。したがって、Coinbaseは暗号資産分野では劣後を免れているが、Robinhoodは他の事業で支えられている。
予測市場が新たな戦場だ。これらのプラットフォームでは、ユーザーが選挙やスポーツなどの現実世界の結果に関する契約を取引できる。Robinhoodは第2四半期にイベント契約から1億5600万ドルを生み出し、1年前の10倍以上となった。Coinbaseの予測市場収入は第1四半期から2倍以上に増加し、年率換算で1億ドルを超え、後れを取っているが急速に追い上げている。
Gemini Space Station (GEMI) は、同じニューヨーク州の訴訟に直面している小規模な取引所の競合だ。Coinbaseの強みは規制と安定コインにある。同社は連邦トラスト・チャーターの条件付き承認を獲得し、その製品で保有される平均USDCは記録的な200億ドルに達し、全USDCの30%以上を占めた。証券会社はこの地位を容易に模倣できない。
追跡する:Coinbaseのデリバティブ、安定コイン、カストディ事業が取引手数料以外の収益を多角化できるか >>>
今後COIN株を動かす要因は?
暗号資産価格は依然として最大の短期的なドライバーだ。Coinbaseは7月26日までに約1億3000万ドルの取引収入を生み出したが、経営陣は初期の数字を過大評価しないよう警告した。同社は第3四半期のサブスクリプションおよびサービス収入を5億ドルから5億8000万ドルと予想している。
トークン化株式は新たな市場を開く可能性がある。SECの免除は5年間有効で、各トークンは配当や議決権を含む原株と同じ権利を保有しなければならない。ローンチされれば、Coinbaseは従来の証券会社とより直接的に競争できるようになる。
法的リスクが主な圧力要因だ。ニューヨーク州は予測市場を無許可のギャンブルと主張する一方、連邦規制当局は規制された契約として扱っている。裁判で敗訴すれば、Coinbaseは主要な州における急成長製品から締め出される可能性がある。
コストが最後のレバーだ。Coinbaseは5月に従業員の約14%を削減し、2026年の経費レンジを縮小した。今後、より効率化されたコスト基盤は、取引が回復すれば利益にすぐに流れ込むことを意味する。
CoinbaseをRobinhoodや他の取引プラットフォームと並べて比較する(TIKRで無料) >>>
Coinbase Globalに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
COINを呼び出せば、何年分もの過去の財務データ、ウォール街のアナリストが今後数四半期の売上高と収益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
COINとあなたが注目している他のすべての銘柄を一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分で決断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!