主なポイント
- ゼネラル・モーターズの加重平均希薄化済み発行済み株式数は、2024年第3四半期の11.3億株から2026年第2四半期には9.1億株へと減少し、7四半期で約19.5%減となった。
- 過去4四半期において、GMはTIKRの指標で144億ドルの連結フリーキャッシュフローを生み出し、EV事業再構築に現金を支払いながらも、68億ドルを自社株買いに費やした。
- Cox Automotiveは、GMの米国市場シェアが前年同期の17.4%から第3四半期に16.7%へ低下すると予想しており、これは同社が追跡する13の自動車メーカーの中でフォードに次ぐ2番目に大きな下落幅となる見込みだ。
ゼネラル・モーターズは米国での顧客を失いつつ、自社株をさらに急速に減らしている。GMの希薄化済み発行済み株式数と自社株買いのペースをTIKRで無料で追跡する →
GM株は二つの方向で同時に縮小している
予測は9月24日に発表された。Cox Automotiveは予測し、ゼネラル・モーターズ (GM) が第3四半期に米国市場の16.7%を占めるとした。これは前年同期の17.4%から下落したもので、高燃料価格が燃費効率の良い車両やハイブリッド車への需要を押し上げたが、GMは現在それらを提供していないためだ。Coxが追跡する13の自動車メーカーの中で、フォードのみがこれ以上の地盤沈下を経験すると予想されている。
その前日、CFOのポール・ジェイコブソンはJPモルガンのカンファレンスのステージに立ち、別種の「縮小」について語っていた。彼は、GMは「二桁のフリーキャッシュフロー利回りで、非常に、非常に安く株式を償還している」と述べた。
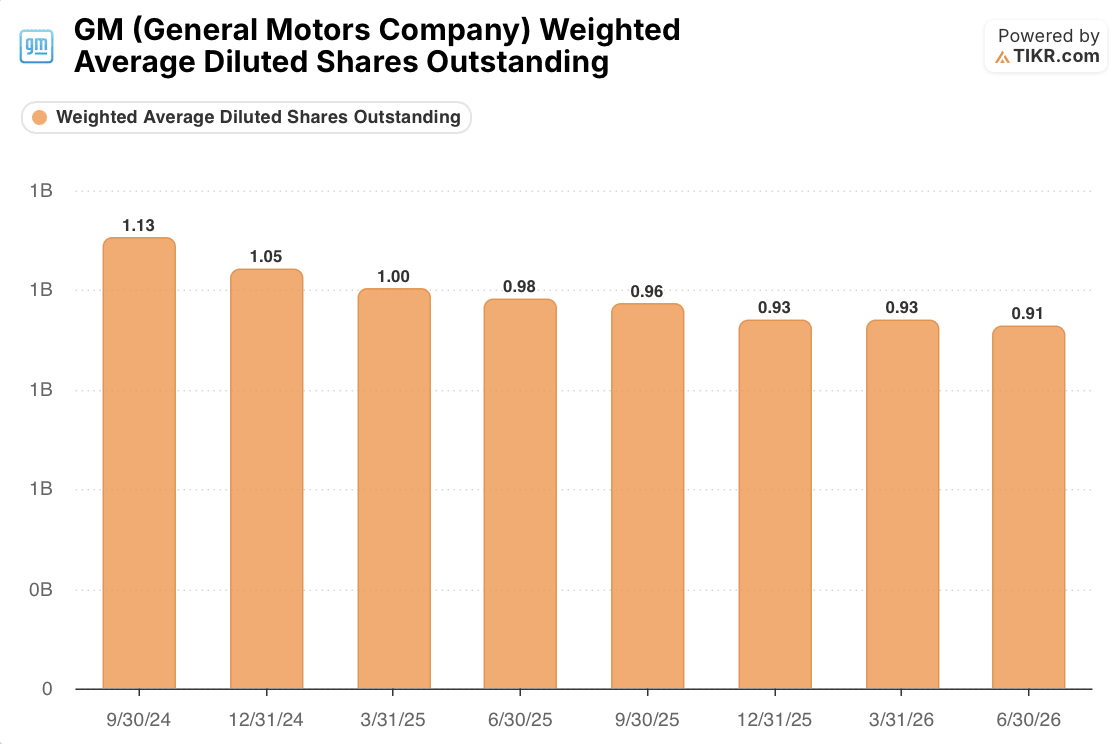
この2番目の話はより急速に進んでいる。GMの加重平均希薄化済み発行済み株式数は、2024年第3四半期の11.3億株から2026年第2四半期には9.1億株へと減少し、7四半期で約19.5%減となった。利益が横ばいであれば、これだけで1株当たり利益(EPS)は約24%押し上げられる計算だ。

これらの自社株買いを支えるキャッシュは、混乱した1年を通じて維持された。GMは2025年後半以降、EV関連の費用として109億ドルを計上しており、そのうち約72億ドルが現金で支払われる予定で、6月までにその45億ドルが支払われた。それでもなお、TIKRのデータによれば、過去4四半期で144億ドルのフリーキャッシュフローが生み出されており、その前の4四半期の145.5億ドルにほぼ匹敵する。このTIKRの連結指標では、144億ドルのフリーキャッシュフローが68億ドルの自社株買い費用を約2倍カバーしている。
TIKRの数値にはGMファイナンシャルが含まれるため、GMが好む指標よりも高くなる。経営陣は2026年の調整後自動車部門フリーキャッシュフローを95億ドルから115億ドルと業績見通しを示している。725億ドルの時価総額に対して、これは約13%から16%の利回りに相当し、ジェイコブソンの「二桁」という主張を裏付けている。
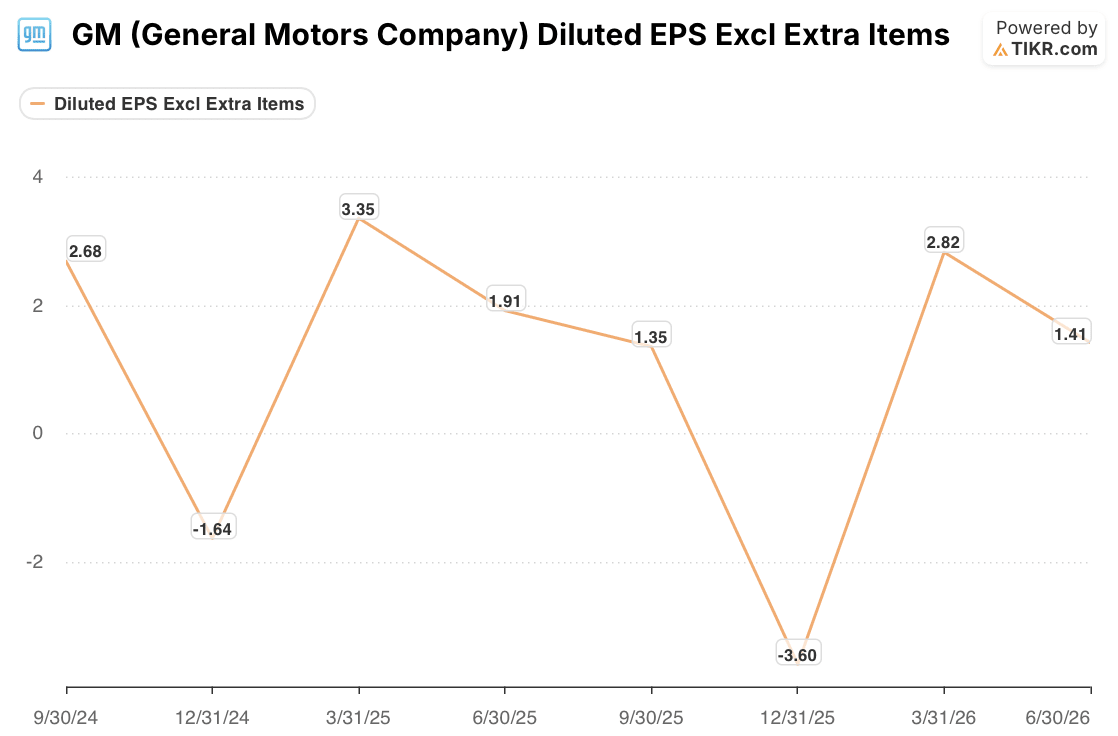
会計上のノイズが、この話が見逃されがちな理由の一端を説明している。GAAP基準の希薄化後EPSは、2025年第1四半期の3.35ドルから2025年第4四半期にはマイナス3.60ドルへと変動し、2026年第2四半期には1.41ドルとなった(調整後EPSは3.57ドル)。再構築費用が、縮小する発行済み株式数の効果を報告されたGAAP EPSから覆い隠してしまっているのだ。
ウォール街が株を格上げする瞬間を、市場の他の参加者が殺到する前に確認せよ — TIKRでアナリスト格付け変更をリアルタイムで無料で追跡する →
安い株式が報酬、ハイブリッド車不在がリスク
これまでのところ、GMの発行済み株式数の減少は、米国市場シェアの下落よりもはるかに大きい。経営陣は、上半期に約60ベーシスポイントのシェア喪失の大部分を、シボレー・マリブのような生産終了モデル、縮小するEV市場、年初の逼迫した在庫に帰している。同じ期間に、北米部門の調整後EBITマージンは2.5ポイント上昇し、第2四半期には8.6%となった。
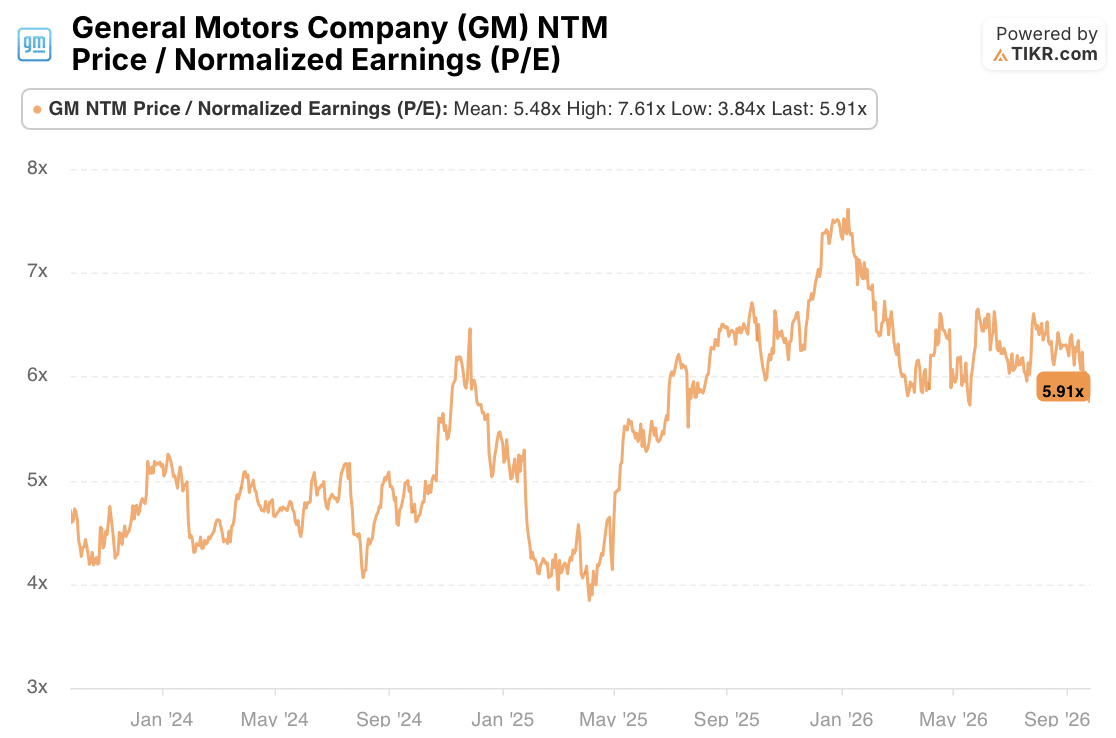
市場はこれを評価していない。GMはNTM(今後12ヶ月)正規化利益の5.91倍で取引されており、3年平均の5.48倍をわずかに上回るものの、2025年末に到達した7.36倍を大きく下回っている。低い倍率こそが、自社株買い1ドルごとに償却できる株式数を増やすことを可能にし、GMは6月末時点で現在の承認枠のうち35億ドルをまだ残していた。
リスクは、Coxの原因分析が正しい可能性にあることだ。もしGMがハイブリッド車を欠いているために買い手が離れているのであれば、シェアへの圧力は、在庫が正常化するだけで反転するのではなく、GMがその製品ギャップを埋めるまで持続する可能性がある。12月に登場する次世代シルバラードとシエラのピックアップトラックは、そのギャップを埋めるものではない。トランプ政権による燃費規制の緩和は、トラックに偏ったGMのラインナップへの規制圧力を軽減するが、ハイブリッド車を求める買い手の需要には対応していない。
次のチェックポイントは2027年への道筋だ。ジェイコブソンは、EV再構築の支払いが終われば、キャッシュフローが「大幅に改善する」と見込んでいる。第3四半期の決算は、自社株買いがGMが第2四半期に費やした20億ドル近くのペースを維持するかどうかを示すだろう。また、1月の業績見通しは、そのキャッシュフローの改善が商品インフレを乗り切れるかどうかを示すことになる。もしそれが実現すれば、ゼネラル・モーターズは、米国市場シェアを失うよりも速いペースで発行済み株式数を減らし続ける可能性がある。
GMの自社株買いの優位性は、5.91倍の倍率と2027年のキャッシュフロー改善に依存している。GMの評価倍率と収益予想をTIKRで無料で監視する →
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!