アリストラ・ネットワークス株の主要統計
- 現在株価: $206.55
- 目標株価 (中間シナリオ): ~$428
- ストリート (アナリスト) 目標株価: ~$242
- 潜在トータルリターン: ~107%
- 年率化IRR: ~19% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇幅を発見しよう (無料) >>>
何が起きたのか?
アリストラ・ネットワークス (ANET) は、2026年9月25日に$206.55で取引を終え、8月12日に記録した最高終値$210.50を1.88%下回りました。9月10日のシティグループ主催グローバルTMTカンファレンスで、CFOのシャンテル・ブライトハウプトは、現在の繰延収益サイクルがどの程度進行しているかと問われました。彼女はクラウドサイクルは「約3年だった」と述べ、「AIに関しては、重要性の観点から、本格的に2.5年目から3年目に入っていると言えるでしょう」と付け加えました。
アリストラは9月21日にS&P 100指数に追加されました。このリバランスでは他に3社も追加され、TradingKeyによると、そのセッションで株価は3.05%上昇しました。ブライトハウプトは「このサイクルはより長くなる可能性がある」と主張しました。彼女の発言はアリストラの投資家向け資料にアーカイブされており、その根拠は2026年の業績見通しに含まれていない製品に関連付けられています。
スケールアップ・イーサネットは2026年業績見通しの対象外、収益は2028年に期待
ブライトハウプトは「我々の業績見通しにはスケールアップに関するアリストラの収益は'26年に0であり、収益も0です」と述べ、「収益が発生するのは'28年です」と続けました。クラウドおよびAIネットワーキング担当シニアバイスプレジデントのタイソン・ラモローは、初期のXPO導入は2027年後半、「'28年に本格的に加速する」とし、コーパッケージド・オプティクスの加速はおそらくそれより12ヶ月遅れると述べました。これらは経営陣の計画であり、受注済みの注文ではありません。
エンタープライズ分野はサイクルをさらに延ばす可能性があります。ラモローは「MythosとGlasswing」、Anthropicの脆弱性発見AIモデルとセキュリティイニシアチブ、そして「セキュリティ脆弱性発見率の絶え間ない上昇」を挙げました。ブライトハウプトは、アリストラを新たに利用するエンタープライズ企業が「リフレッシュの前に」アプローチしてきており、一度だけパッチを当てれば済むようにしていると述べ、キャンパスネットワークの収益が2025年の8億ドルから2026年には12.5億ドルに至る道筋を示しました。
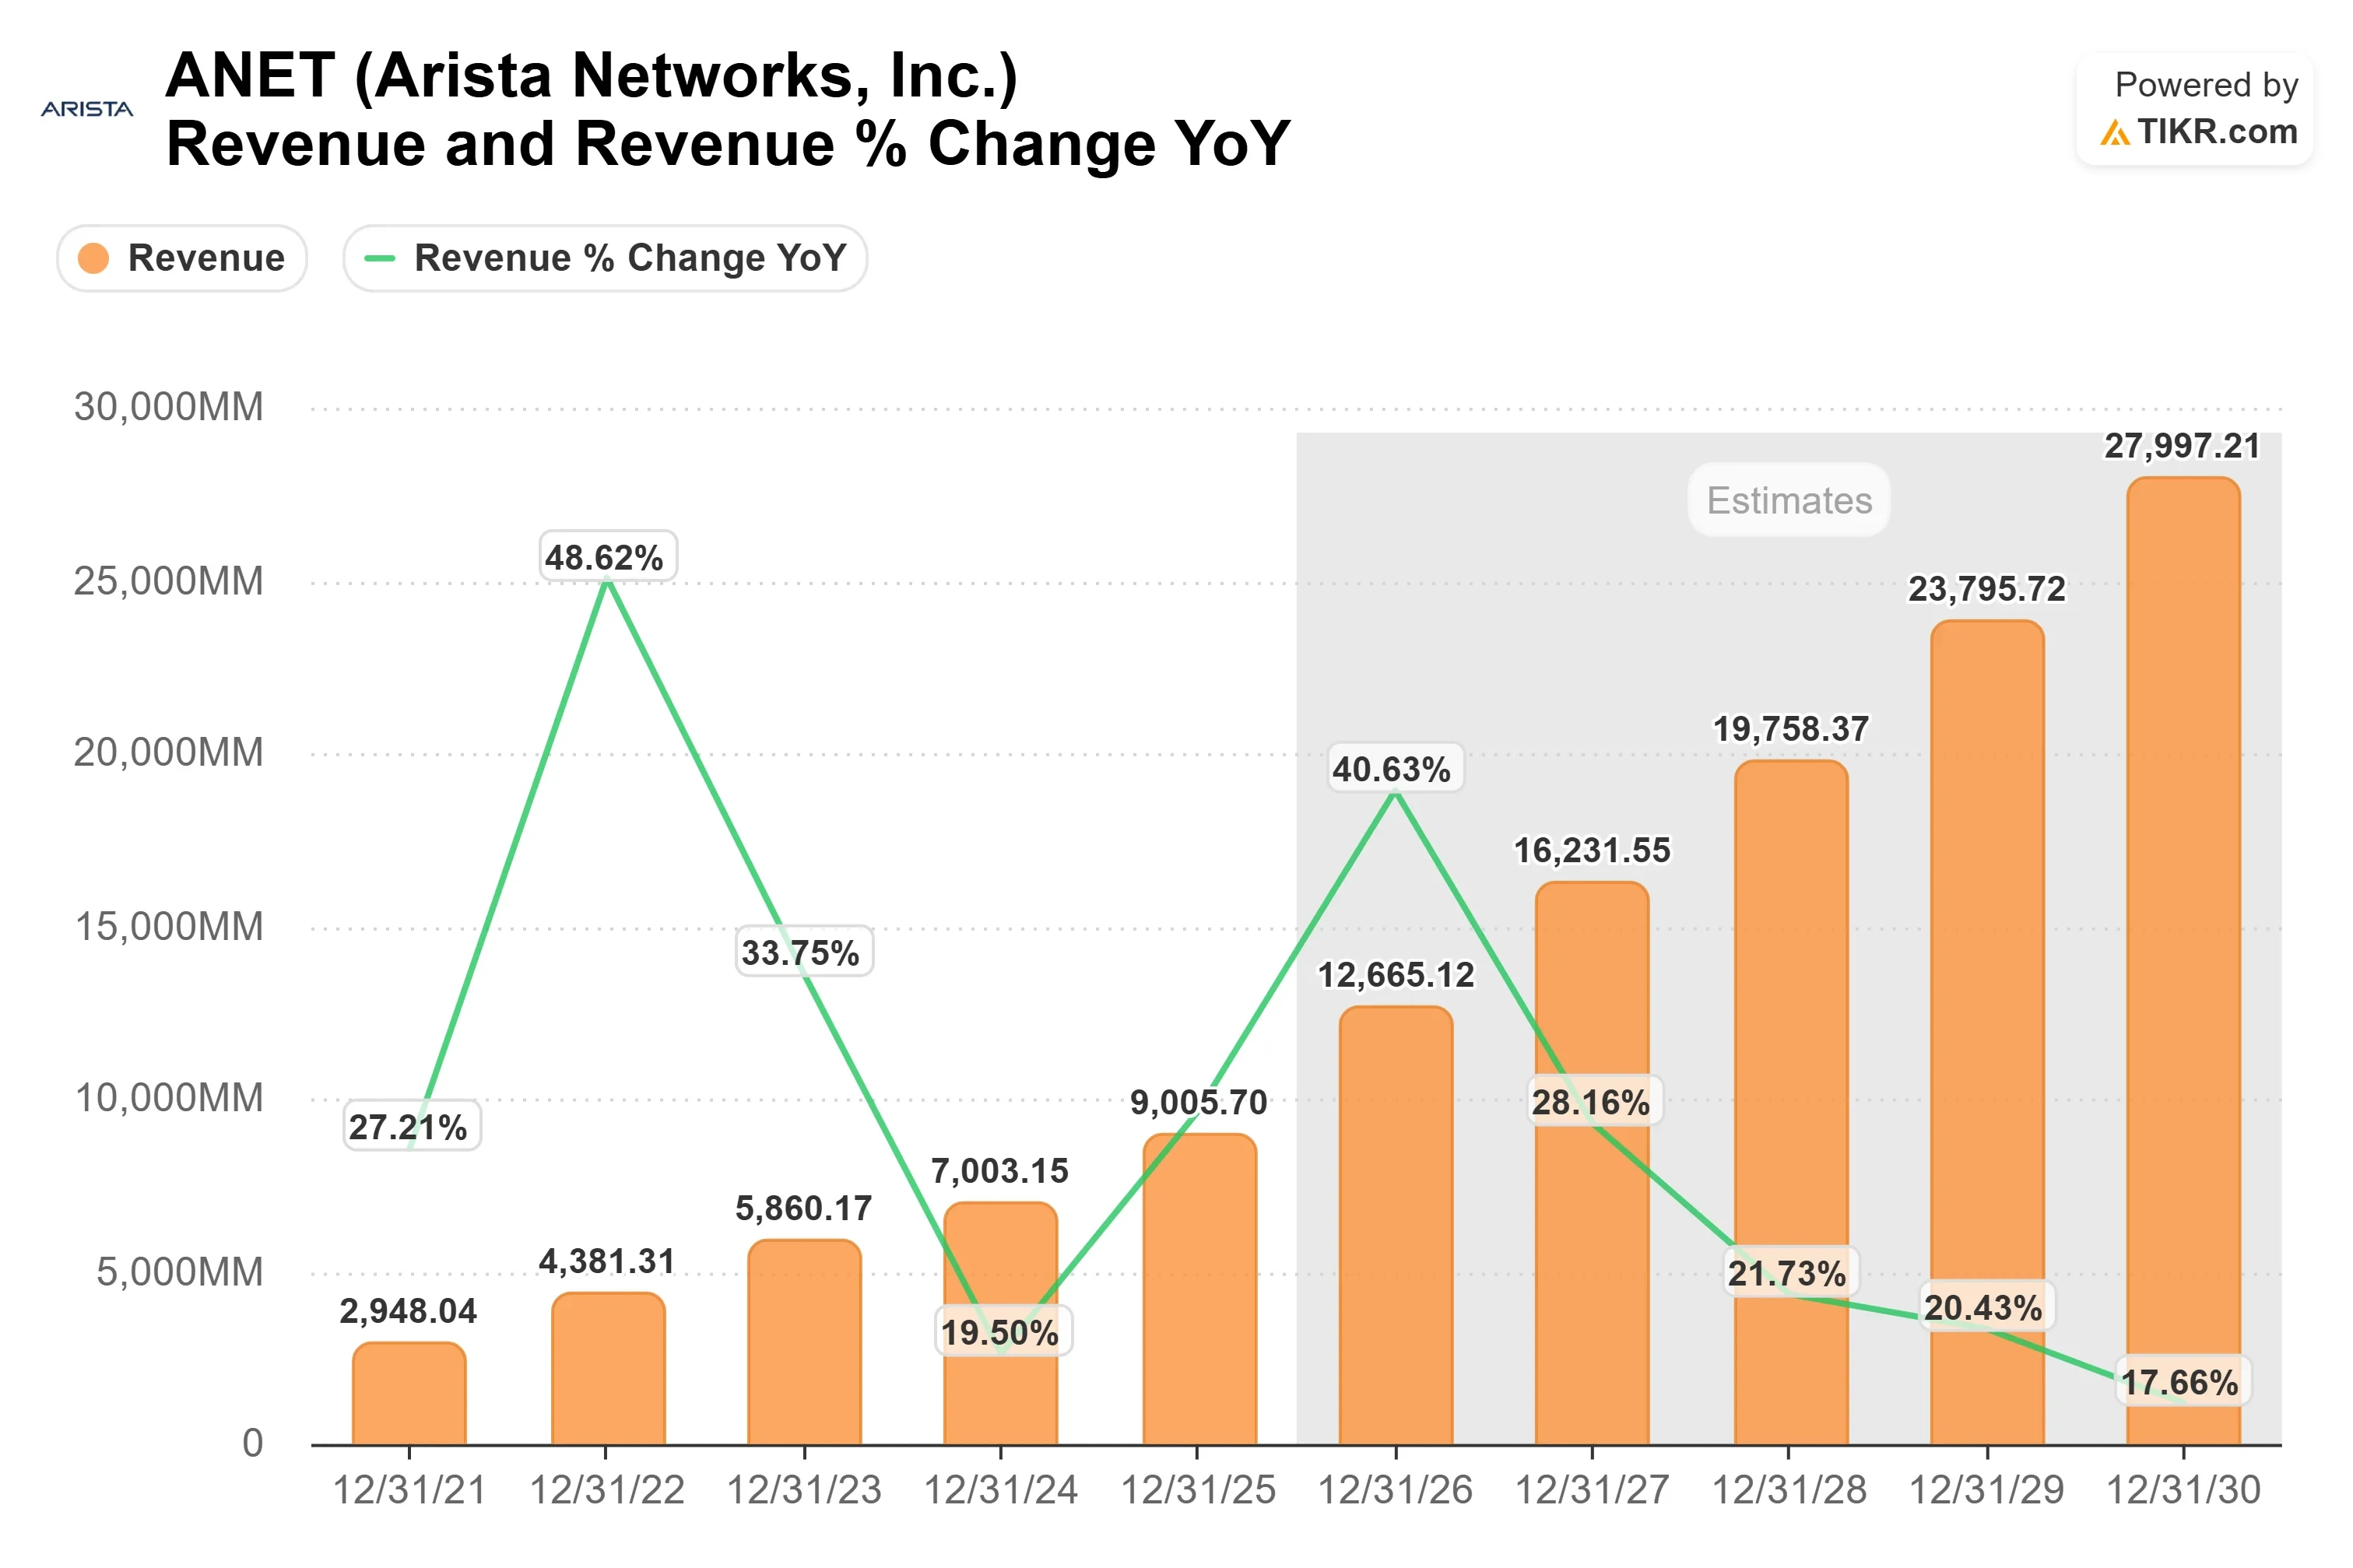
アリストラはまた、2025年10月時点の1,050億ドルという市場規模推計を修正する計画で、「できれば」2026年後半に行うとしています。6月30日以降、2027年のコンセンサス売上高は約13%上昇して約162億ドルとなり、2028年の推計は約14%上昇して約198億ドルとなっています。
アリストラ・ネットワークス株の過去実績と将来推計を見る (無料!) >>>
第2四半期、売上高は37.69%増加したにもかかわらずフリーキャッシュフローは減少
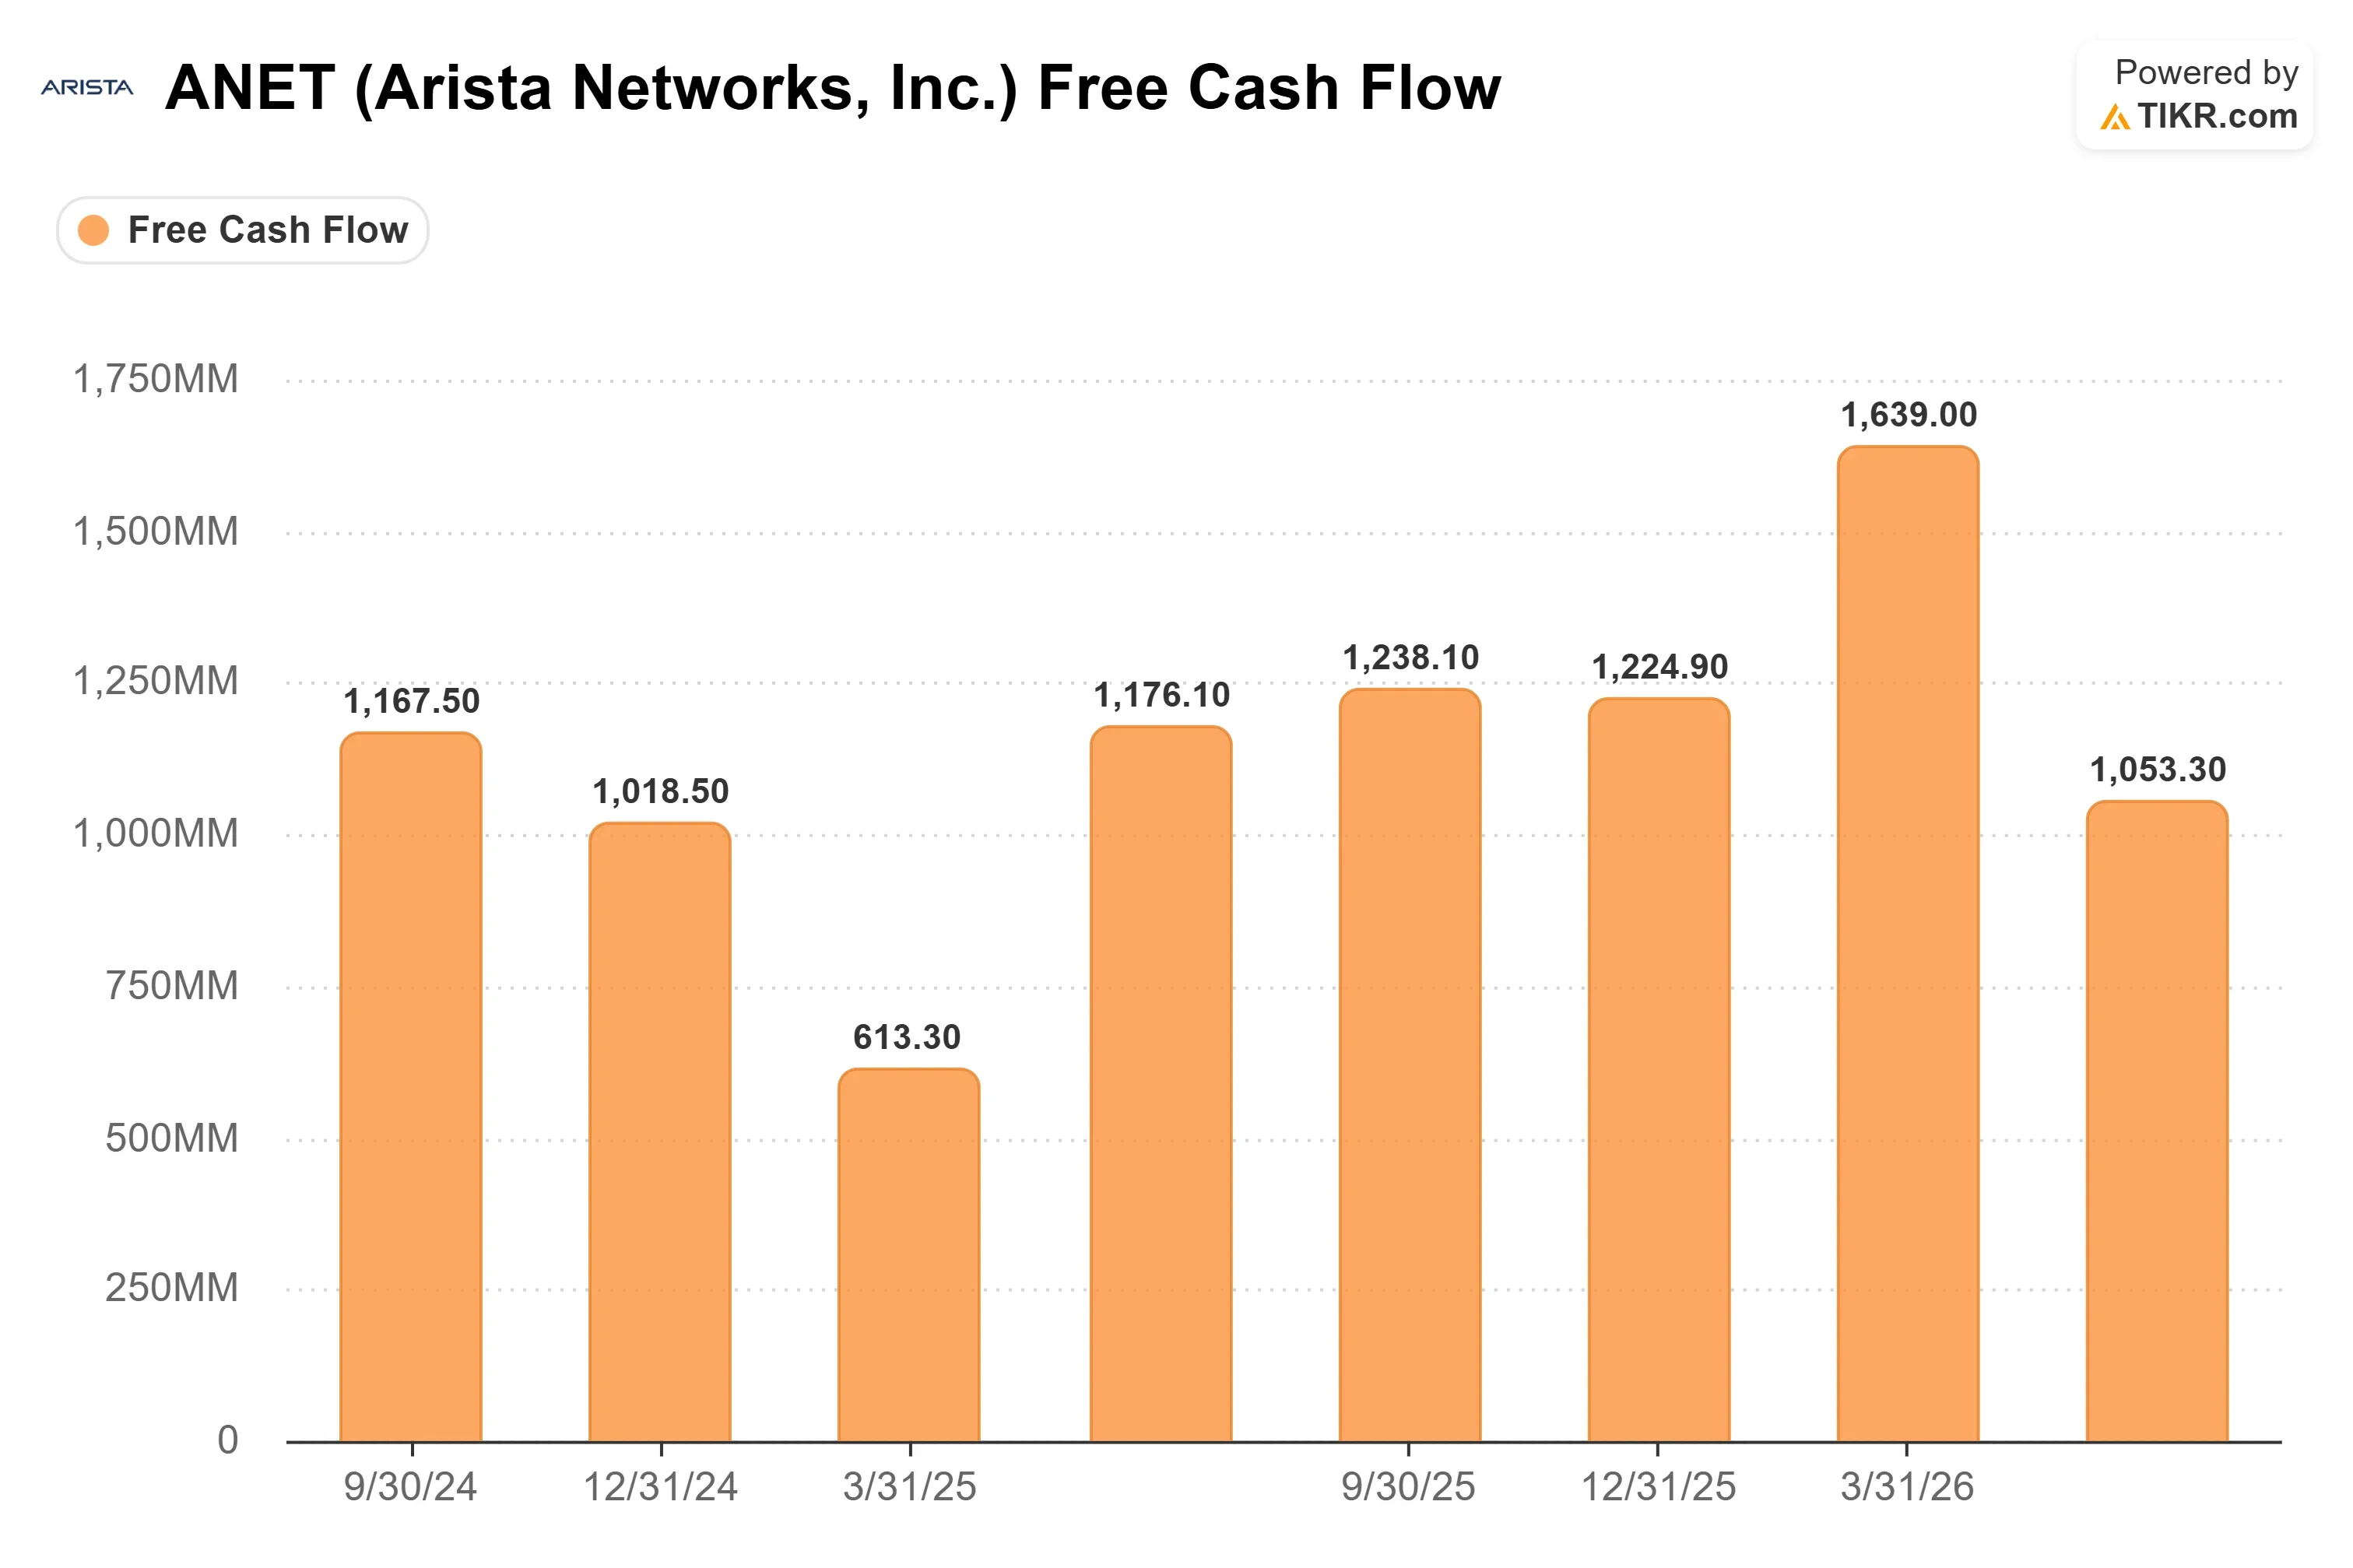
第2四半期のフリーキャッシュフローは10億5,330万ドルで、ストリート予想を17.15%下回り、前年比で10.44%減少しました。これは売上高が37.69%増加したにもかかわらずの結果です。これは第1四半期の16億3,900万ドルに続くもので、1四半期だけではまだトレンドとは言えません。また、報告される売上はサイクルに遅れて現れる可能性があります。ブライトハウプトは「これらの導入の一部は、受け入れ基準を満たすまで18ヶ月から24ヶ月かかる場合がある」と述べているからです。
アリストラは2026年前半に価格を一度引き上げましたが、これはメモリを多く使用する製品を対象とし、「少なくともマージンを中立に保つため」であり、「マージンを増加させるつもりはない」とブライトハウプトは述べました。彼女は、ファブのキャパシティとメモリは2027年までは問題ないが、PCBやコンデンサなどの部品は依然として「いたちごっこ」状態だと述べました。
NTM (今後12ヶ月) P/Eレシオが44.47倍(シスコ (CSCO) の20.73倍、シエナ (CIEN) の34.36倍に対して)であることから、株価はすでに長いサイクルの多くを織り込んでいると言えます。また、CEOのジェイシュリー・ウラルは9月25日にフォーム144を提出し、約62,622株(約1,320万ドル相当)の売却を提案する旨を通知しました。この通知は売却が完了したことを確認するものではありません。
TIKRでアリストラ・ネットワークスが競合他社と比較してどのようなパフォーマンスを上げているか見る (無料!) >>>
TIKR アドバンストモデル分析
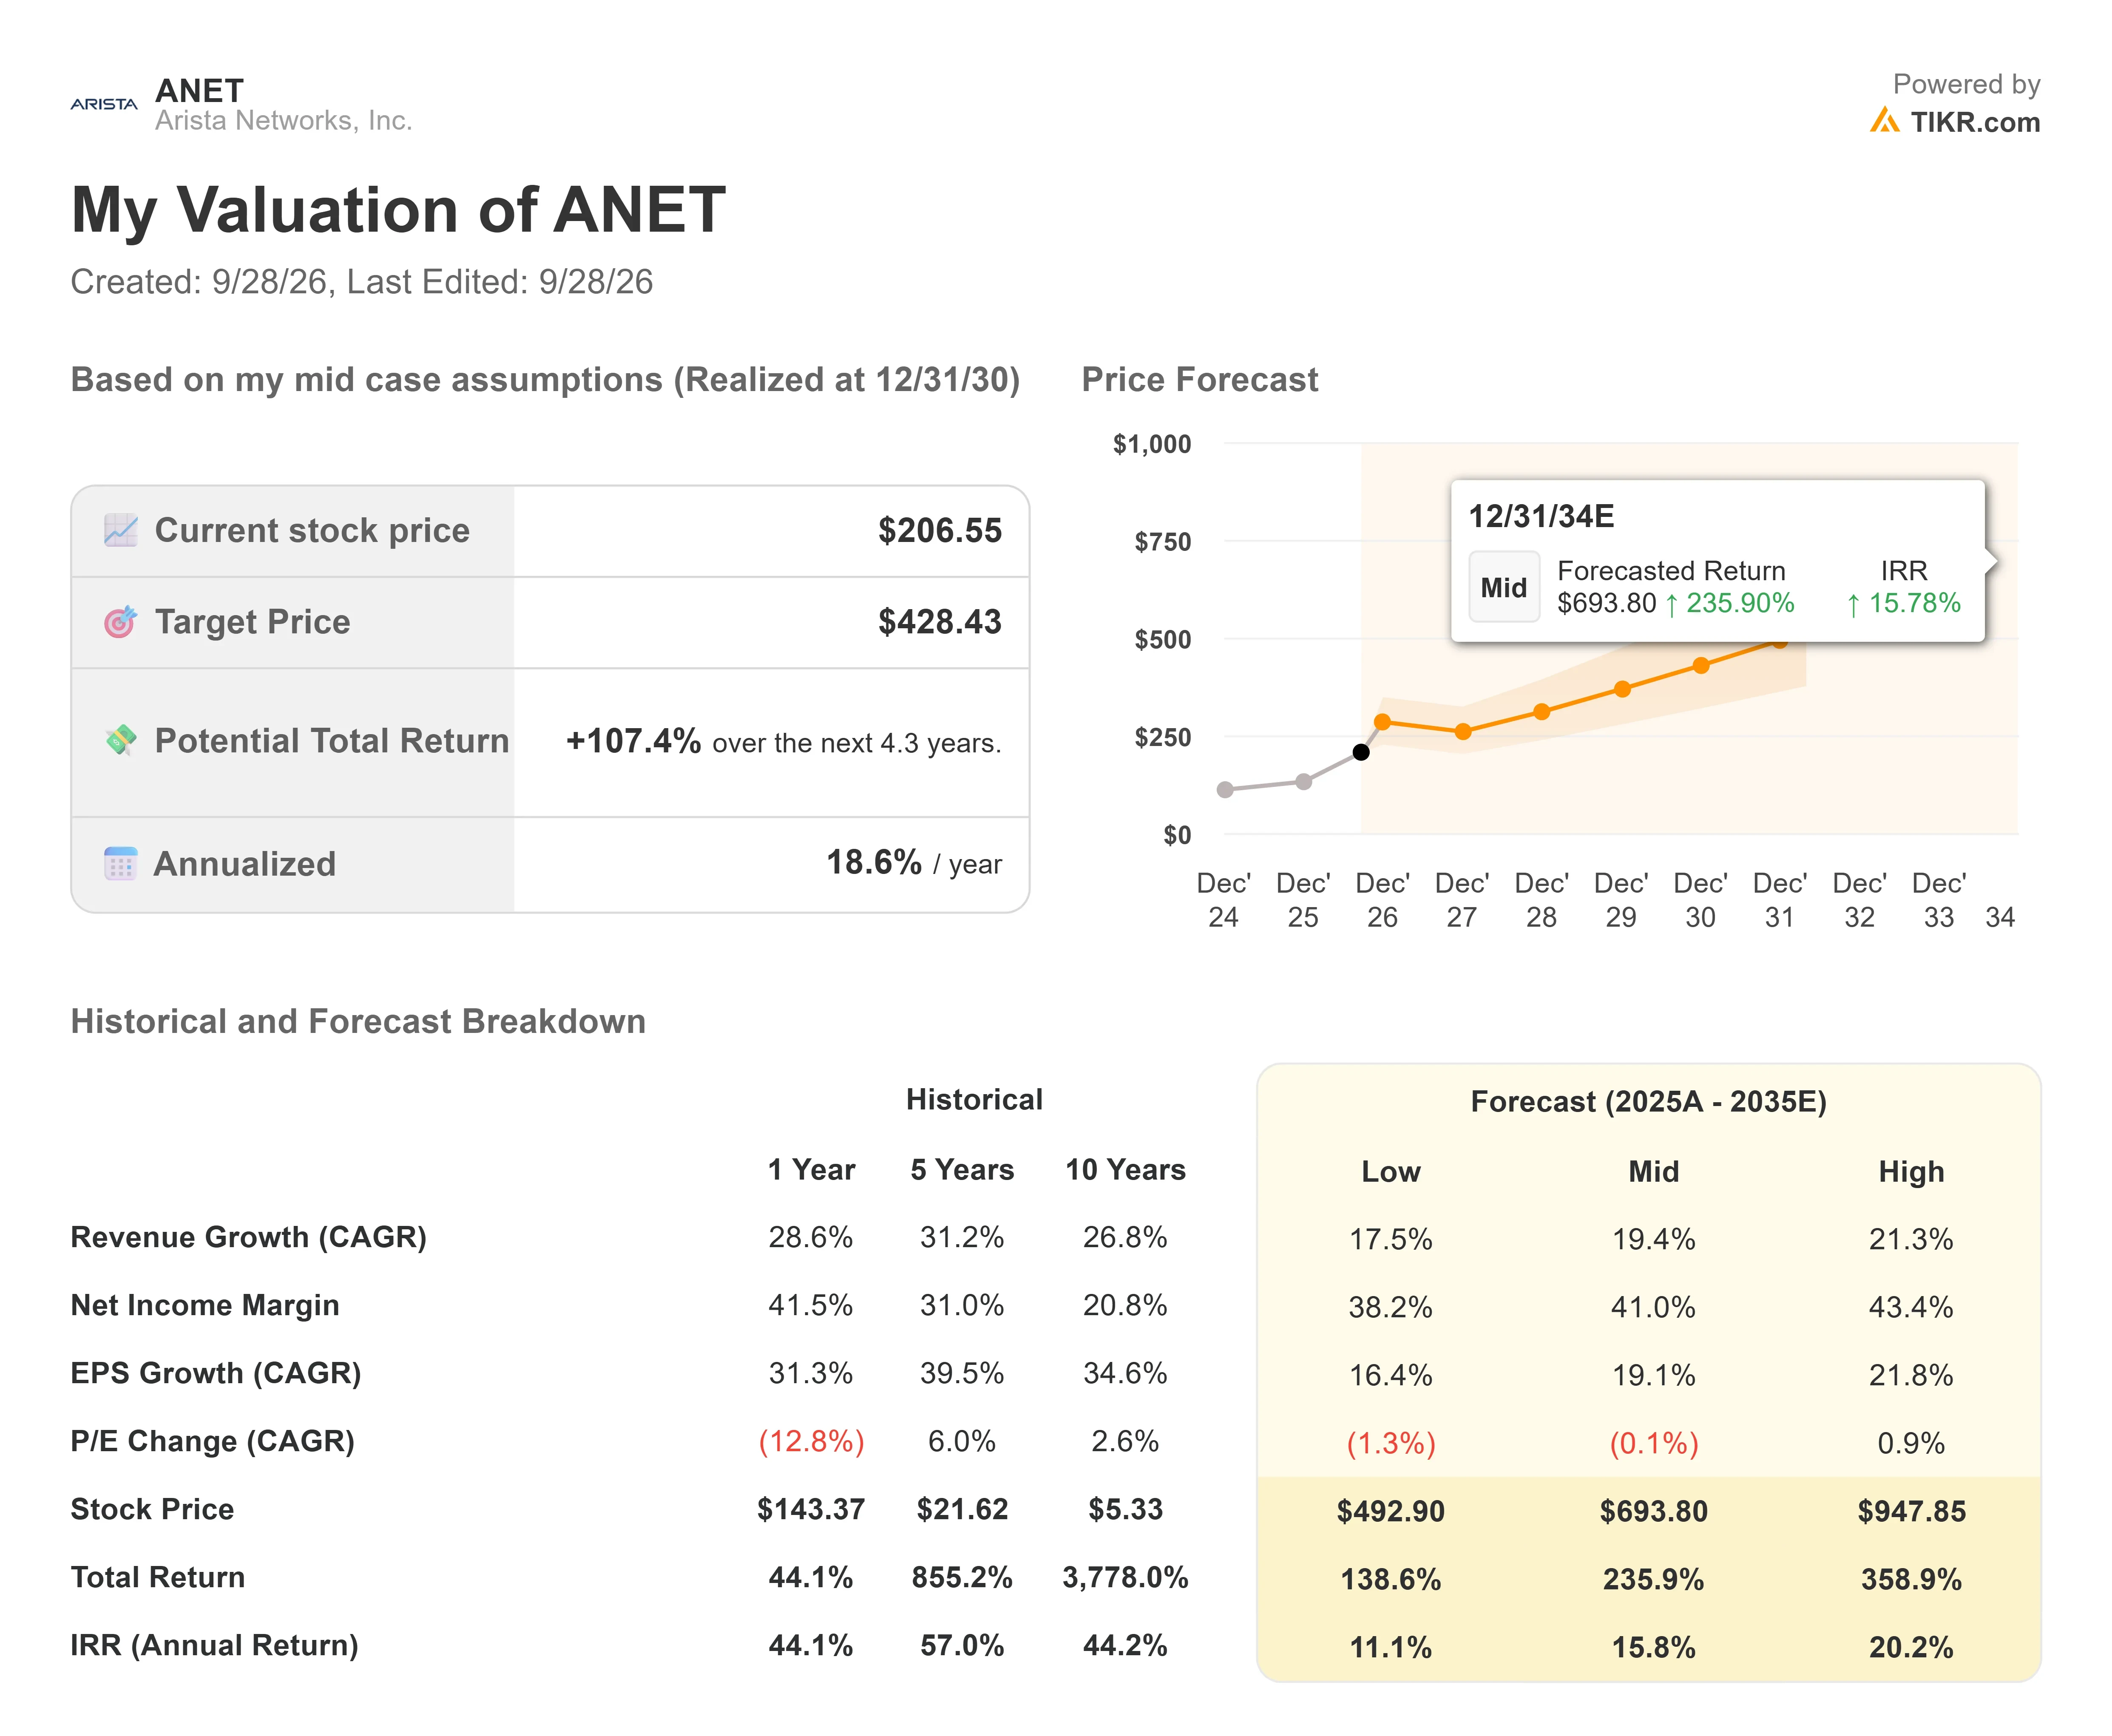
- 現在株価: $206.55
- 目標株価 (中間シナリオ): ~$428
- 潜在トータルリターン: ~107%
- 年率化IRR: ~19% / 年
アナリストの成長予測とアリストラ・ネットワークス株の目標株価を見る (無料!) >>>
TIKRの中間ケースは、明示された前提に基づいて構築されたシナリオです。これは2030年12月31日までに約$428に達し、トータルリターンは約107%、つまり4.3年間で年率約19%となります。2025年から2035年の予測期間において、売上高成長率は年率約19%、純利益率は約41%と仮定しており、これはアリストラが過去1年間に達成した41.5%に近く、マージンは拡大ではなく維持されなければならないことを意味します。
2つの成長ドライバーは、2028年からのスケールアップ・イーサネットと、セキュリティ主導のエンタープライズ機器リフレッシュです。主なリスクはタイミングです。スケールアップ収益が発生する前にサイクルがピークを迎えると、現在のプレミアム評価からモデルのほぼフラットなP/E仮定を擁護するのは難しくなります。
成長には中間ケースを上回る余地があります。なぜなら、約19%という数字は、2026年から2029年までの各年についてストリートコンセンサスを下回っているからです。ただし、2029年の推計は4人のアナリストに基づいています。クラウドサイクルと同様に約3年で終了するサイクルは、成長と株価倍率の両方を一度に低下させるでしょう。
結論
アリストラの第3四半期決算(11月上旬発表予定)が次の試金石となります。経営陣は売上高約33億ドル、非GAAP営業利益率48%から49%を業績見通しとして示しています。第2四半期の10億5,330万ドルを上回るフリーキャッシュフローが回復すれば、3年を超えて続くサイクルを支持する材料となります。第4四半期の見通しがストリート予想の約36億ドルを下回る場合、クラウドサイクルと同程度の長さのサイクルを示唆することになります。
億万長者投資家がどの銘柄を買っているか見て、スマートマネーを追従しよう。TIKRで。
アリストラ・ネットワークスに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
アリストラ・ネットワークスを呼び出すと、数年にわたる過去の財務実績、今後数四半期の売上高と利益に関するウォールストリート・アナリストの予想、時系列でのバリュエーション倍率の動き、目標株価が上昇傾向か下降傾向かがわかります。
無料のウォッチリストを作成して、アリストラ・ネットワークスを他のすべての気になる銘柄と一緒に追跡できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい投資機会を探していますか?
- 億万長者投資家がどの銘柄を買っているか 見て、スマートマネーを追従しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!