主なポイント
- Verizonは第3四半期の利益予想を上回る調整後EPS1.31ドルを達成、406,000件のポストペイド電話回線を追加し、通期業績見通しを3四半期連続で上方修正した。
- SpaceXが計画する電話ネットワークはVerizonの利益にはまだ影響していないが、評価には重しとなっている:VerizonのフォワードP/Eは3月の10.5倍から8.8倍に低下した。
- 売上高343.1億ドルは予想を下回り、ポストペイドアカウントあたりの売上高は1.9%減少した。これはVerizonが価格引き上げを止めたことの代償である。
- 業界団体を通じて、Verizon、AT&T、T-Mobileは、衛星から電話への規制に関する10月29日の投票を前に、2つの重要な5G帯域から衛星を排除するようFCCに要請した。
Verizon (VZ) は今朝、第3四半期の利益予想を上回り、通期業績見通しを3四半期連続で上方修正した。
そのわずか数日前、Verizon、AT&T (T)、T-Mobileは業界団体に加わり、衛星から電話への規制についてFCCへのロビー活動を行っていた。これは、SpaceX (SPCX) が2028年向けに独自の電話ネットワークを計画しているため重要である。
現時点で、SpaceXがVerizonに影響を与えているのは株価だけだ。(予想を上回った後も、本日株価は[2%]下落した。)
TIKRはVerizonについて25人のアナリストを追跡している。「買い」と言っているのは何人か?
Verizonの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Verizonのアナリスト評価を見る
具体的な内容
Verizonの第3四半期決算は、重要な点のほぼすべてで強かった…
- 調整後EPS1.31ドル(アナリスト予想1.28ドルを上回る)
- ポストペイド電話純増406,000件(5年ぶりの第3四半期最高)、ポストペイドアカウント純増137,000件(10年以上ぶりの最高)
- 消費者ポストペイド電話解約率0.87%(前年同期0.91%から低下)
- 調整後EBITDA138億ドル(8%増、会社記録)
- フリーキャッシュフロー78億ドル(12.1%増)
経営陣は現在、2026年の調整後EPSを5.04ドルから5.06ドル(7%から7.5%の成長、従来の6%から7%から上方修正)、今年のポストペイド電話純増を110万件から120万件と見込んでいる。従来の目標は75万件から100万件の上半分だった。
売上高だけが予想を下回った。343.1億ドル(1.5%増)となり、コンセンサス予想347.7億ドルを下回った。ポストペイドアカウントあたりの売上高は1.9%減少し168.08ドルとなった。
Verizonはこのトレードオフを選択した。顧客離れを抑えるため、年次値上げを止めたのだ。1月に経営陣は、この変更により今年のサービス売上高成長率が約1.8ポイント損なわれると述べていた。
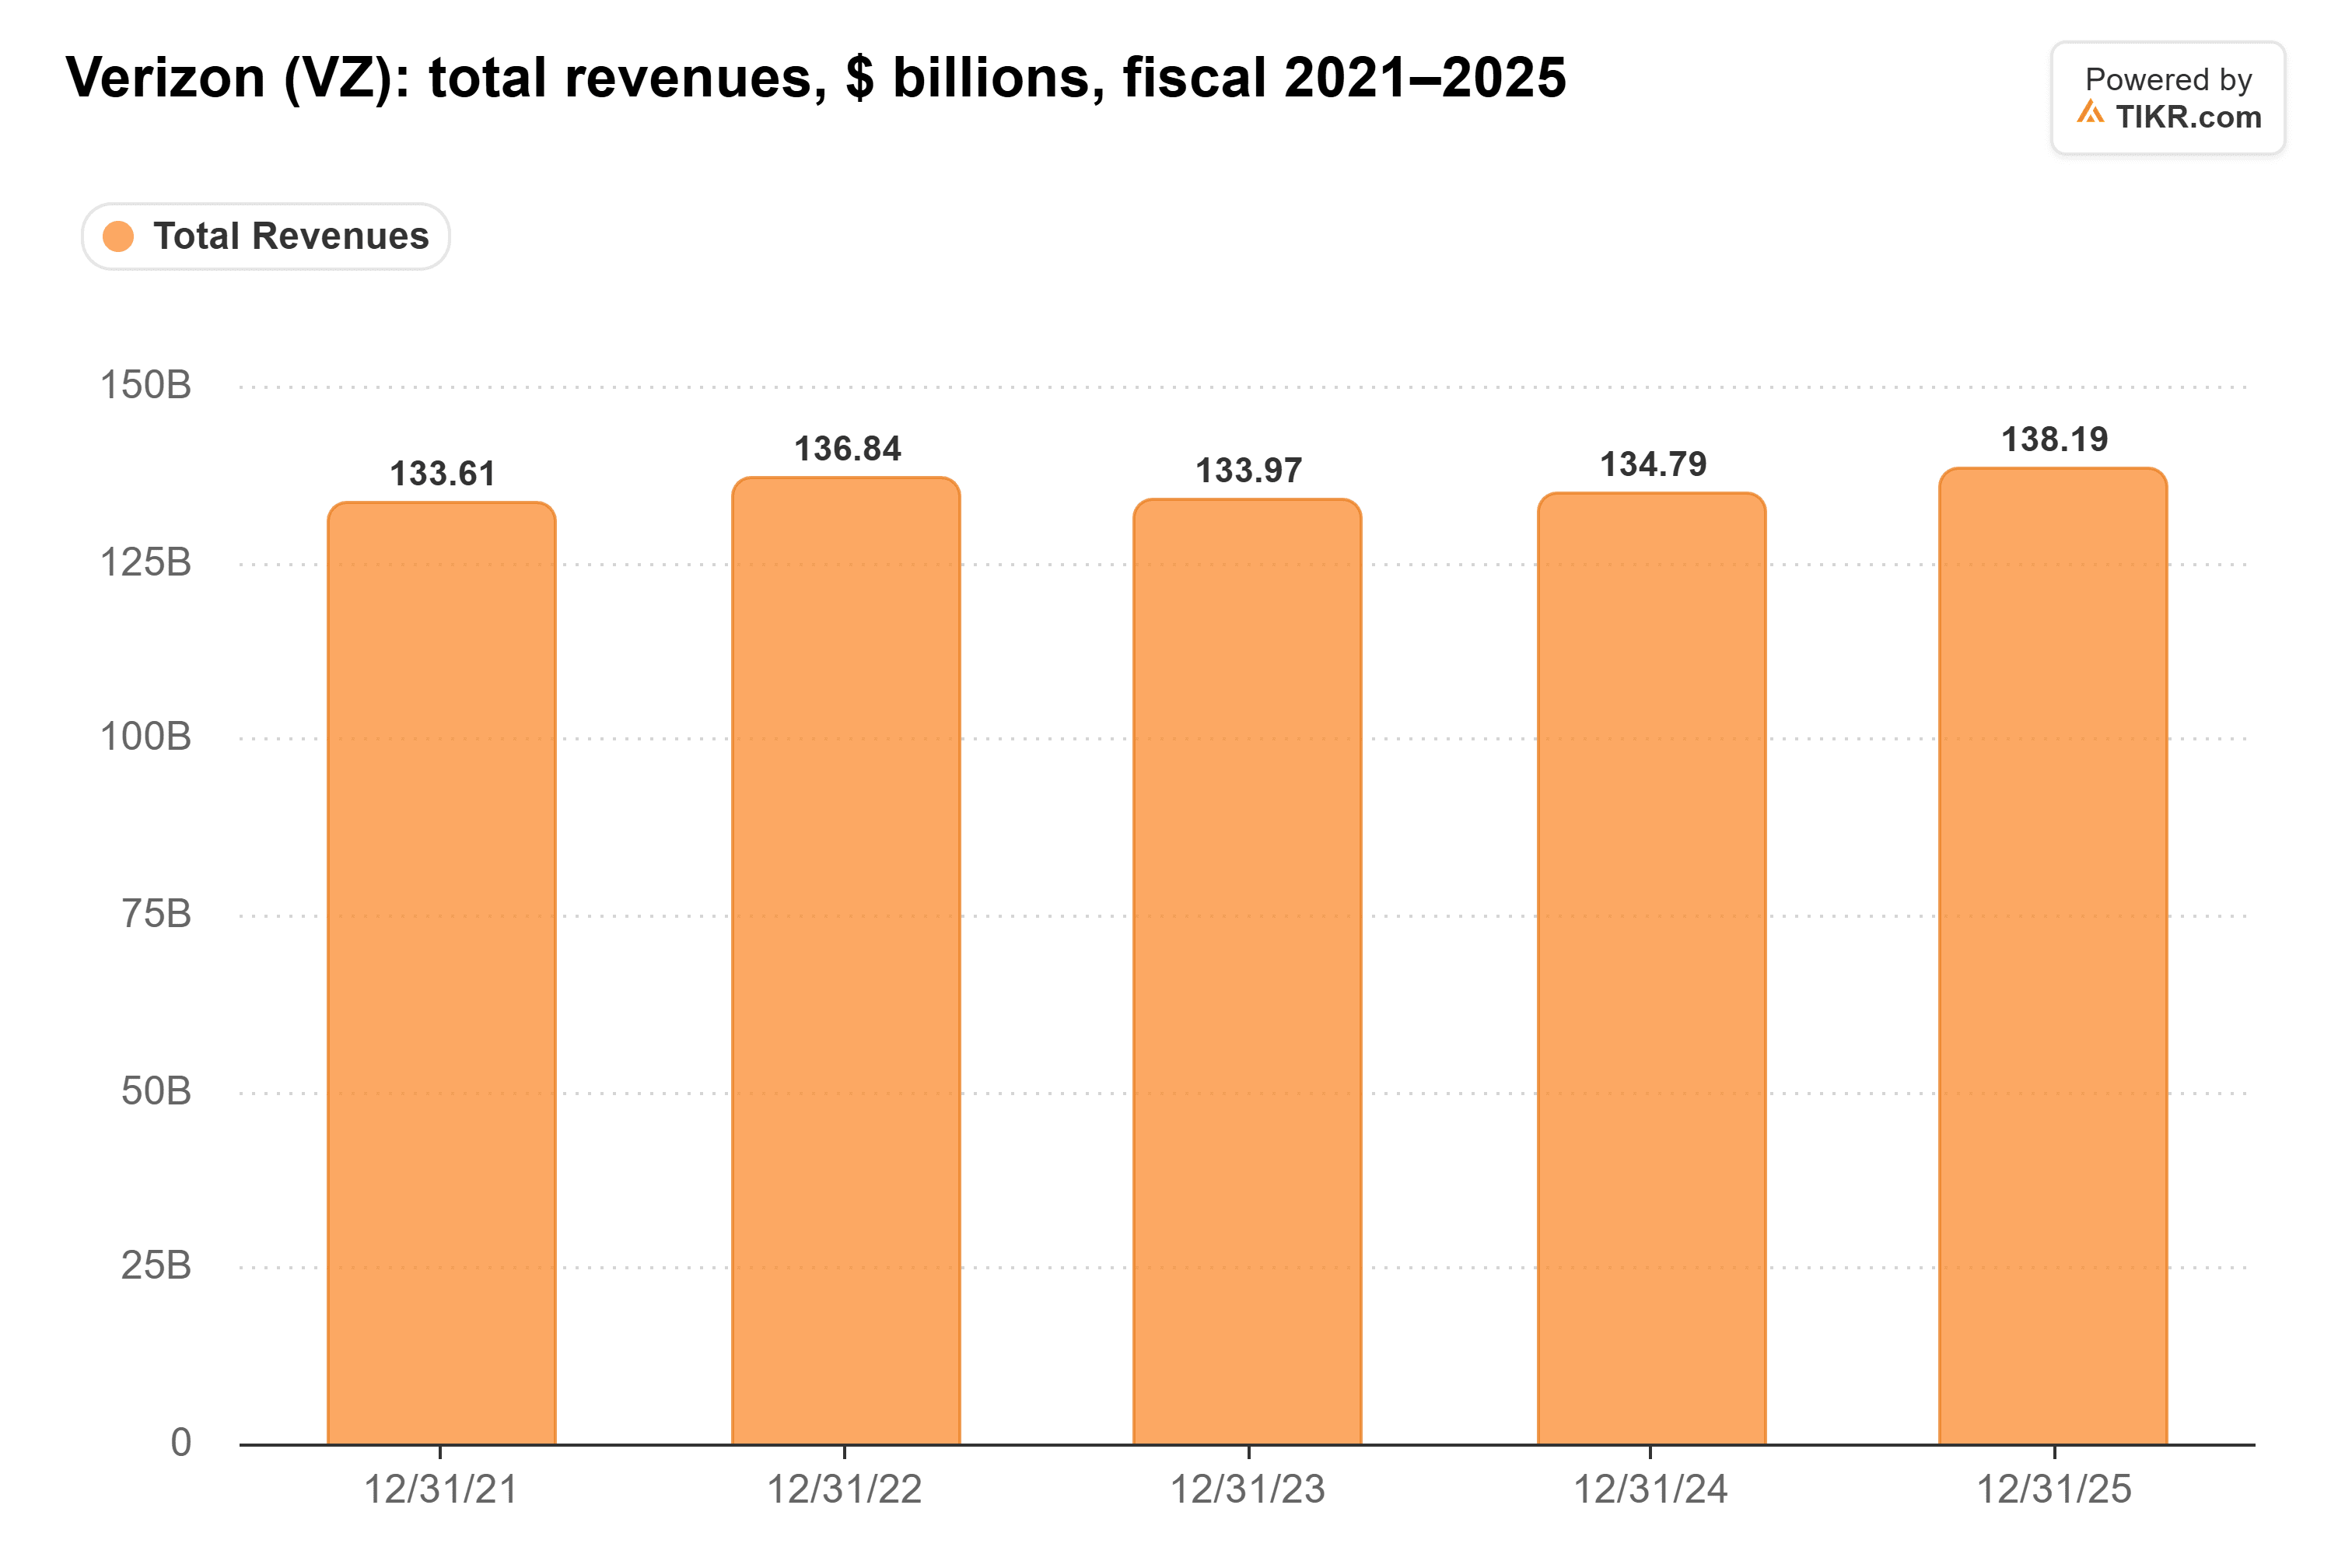
そしてVerizonには譲れる余地がほとんどない。売上高は2021年度の1340億ドルから2025年度の1380億ドルへ、5年間でほとんど成長していない。
SpaceXはまだ利益に影響を与えていない
SpaceXは今月忙しかった。同社は約80億ドルの全国800MHz帯周波数取引に合意した。SpaceXの第3四半期決算説明会で、グウィン・ショットウェル社長は、Starlink Mobileが独自の電波によるサービスを2028年初頭に開始することを目指していると述べた。イーロン・マスクはアナリストに対し、コネクティビティ事業の売上高が「年間数千億ドルに達する明確な道筋がある」と語った。この事業は前四半期に約52億ドルの売上高をもたらした。
その後ブルームバーグは、SpaceXが少なくとも80,000の米国携帯基地局の利用について交渉中であると[報じた](リンク必要)。AT&TとT-Mobileはともに10月23日に8%下落した。
キャリアの対応はロビー活動だ。業界団体CTIAは10月20日にFCC当局者と会合を持ち、その後[書簡](リンク必要)を送付した。書簡は、同機関の「整備決定は、増大し続ける無線容量に依存する消費者に現実的な影響を与える」と警告した。
CTIAは、キャリアの5Gトラフィックの多くを担う2つの帯域から衛星を排除するようFCCに要請した。FCCは10月29日に新しい衛星から電話への規制案を投票する。CTIAはまた、キャリアが衛星会社への電波リースを承認し、終了する権利を維持することを求めている。書簡はSpaceXの名を挙げていないが、キャリアが懸念しているのはSpaceXである。
一方、アナリストはVerizonの利益が2028年まで毎年増加すると予想しており、2025年度の1株あたり4.71ドルから5.75ドルへと増加する見込みだ。
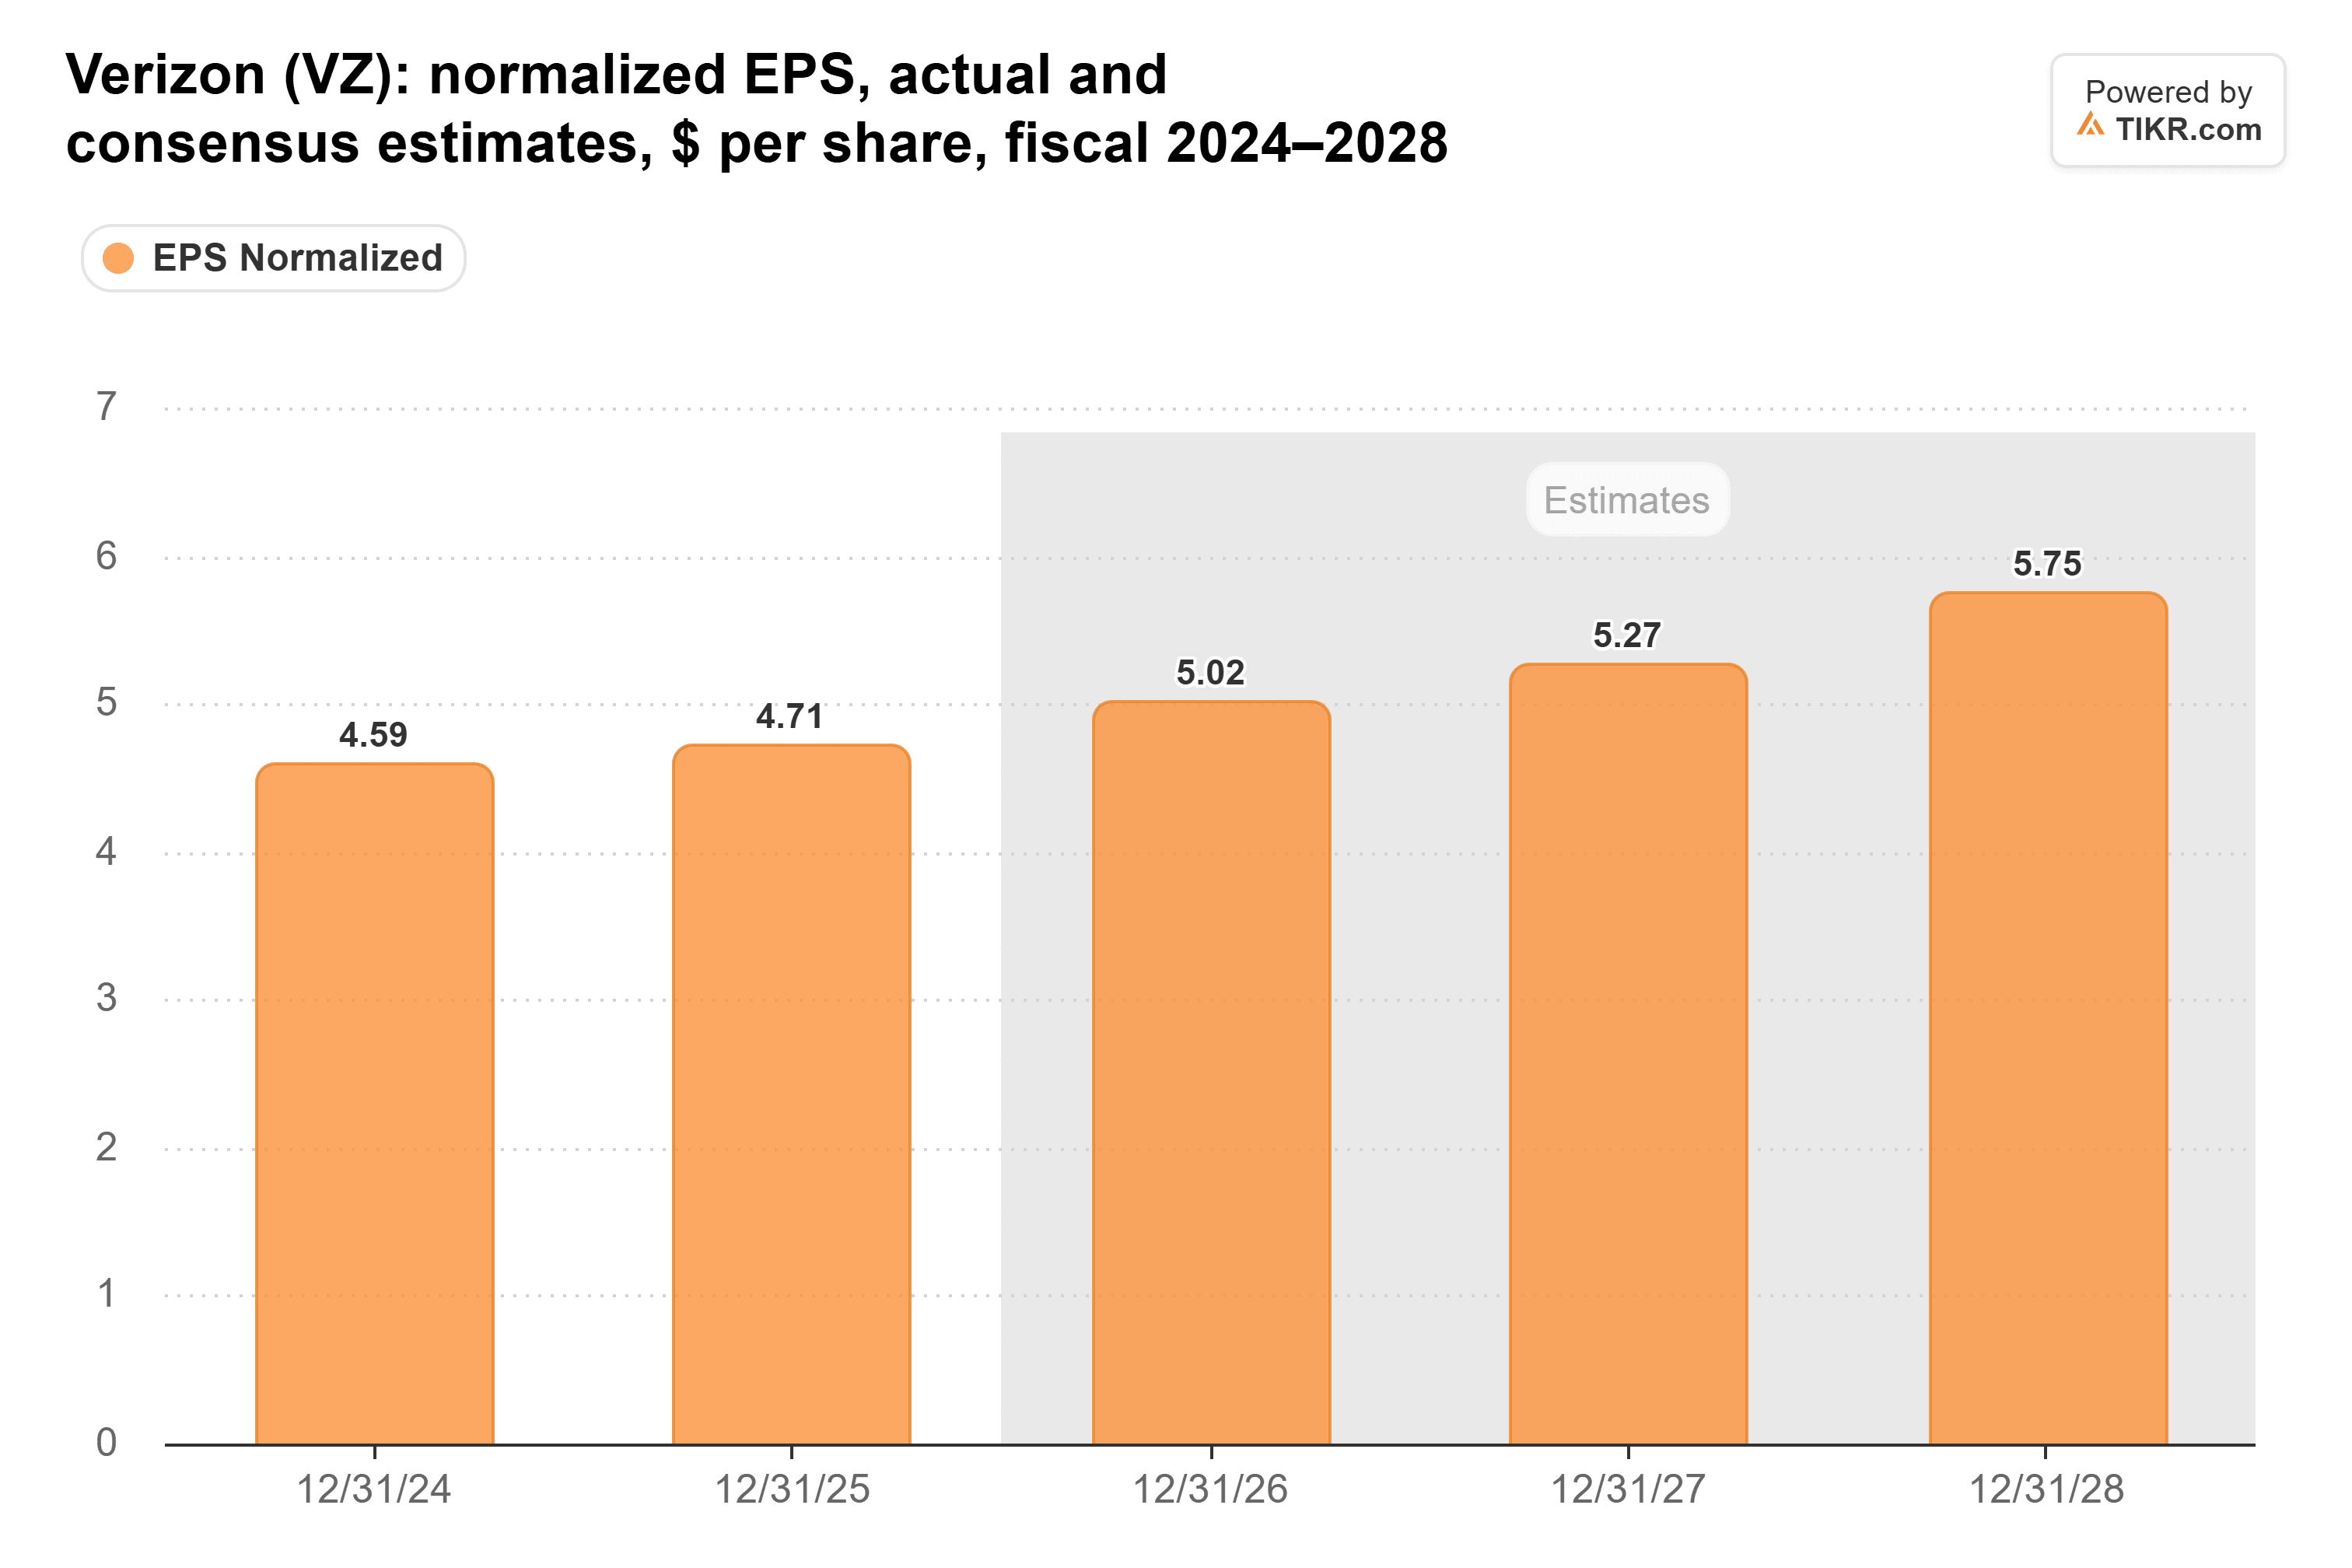
本日の業績見通しはこれらの予想をさらに上方に押し上げるはずだ:5.05ドルの中間値は、2026年についてアナリストが予想していた5.02ドルを既に上回っている。
SpaceXリスクは株価に織り込まれている
Altimeter Capitalのブラッド・ガーストナーCEOは、先週CNBCのSquawk Podで、Starlinkへの懸念で打撃を受ける通信株について語った:「市場は今日の利益がどうなっているかはほとんど気にしていない。彼らは言っている、『あなたのビジネスに大規模な破壊が迫っている』と。だから割引率は上がらなければならない。マルチプルは下がらなければならない。」
それがVerizonに起きたことだ。同社のフォワードP/Eは金曜日に8.8倍で、3月の10.5倍から低下した。
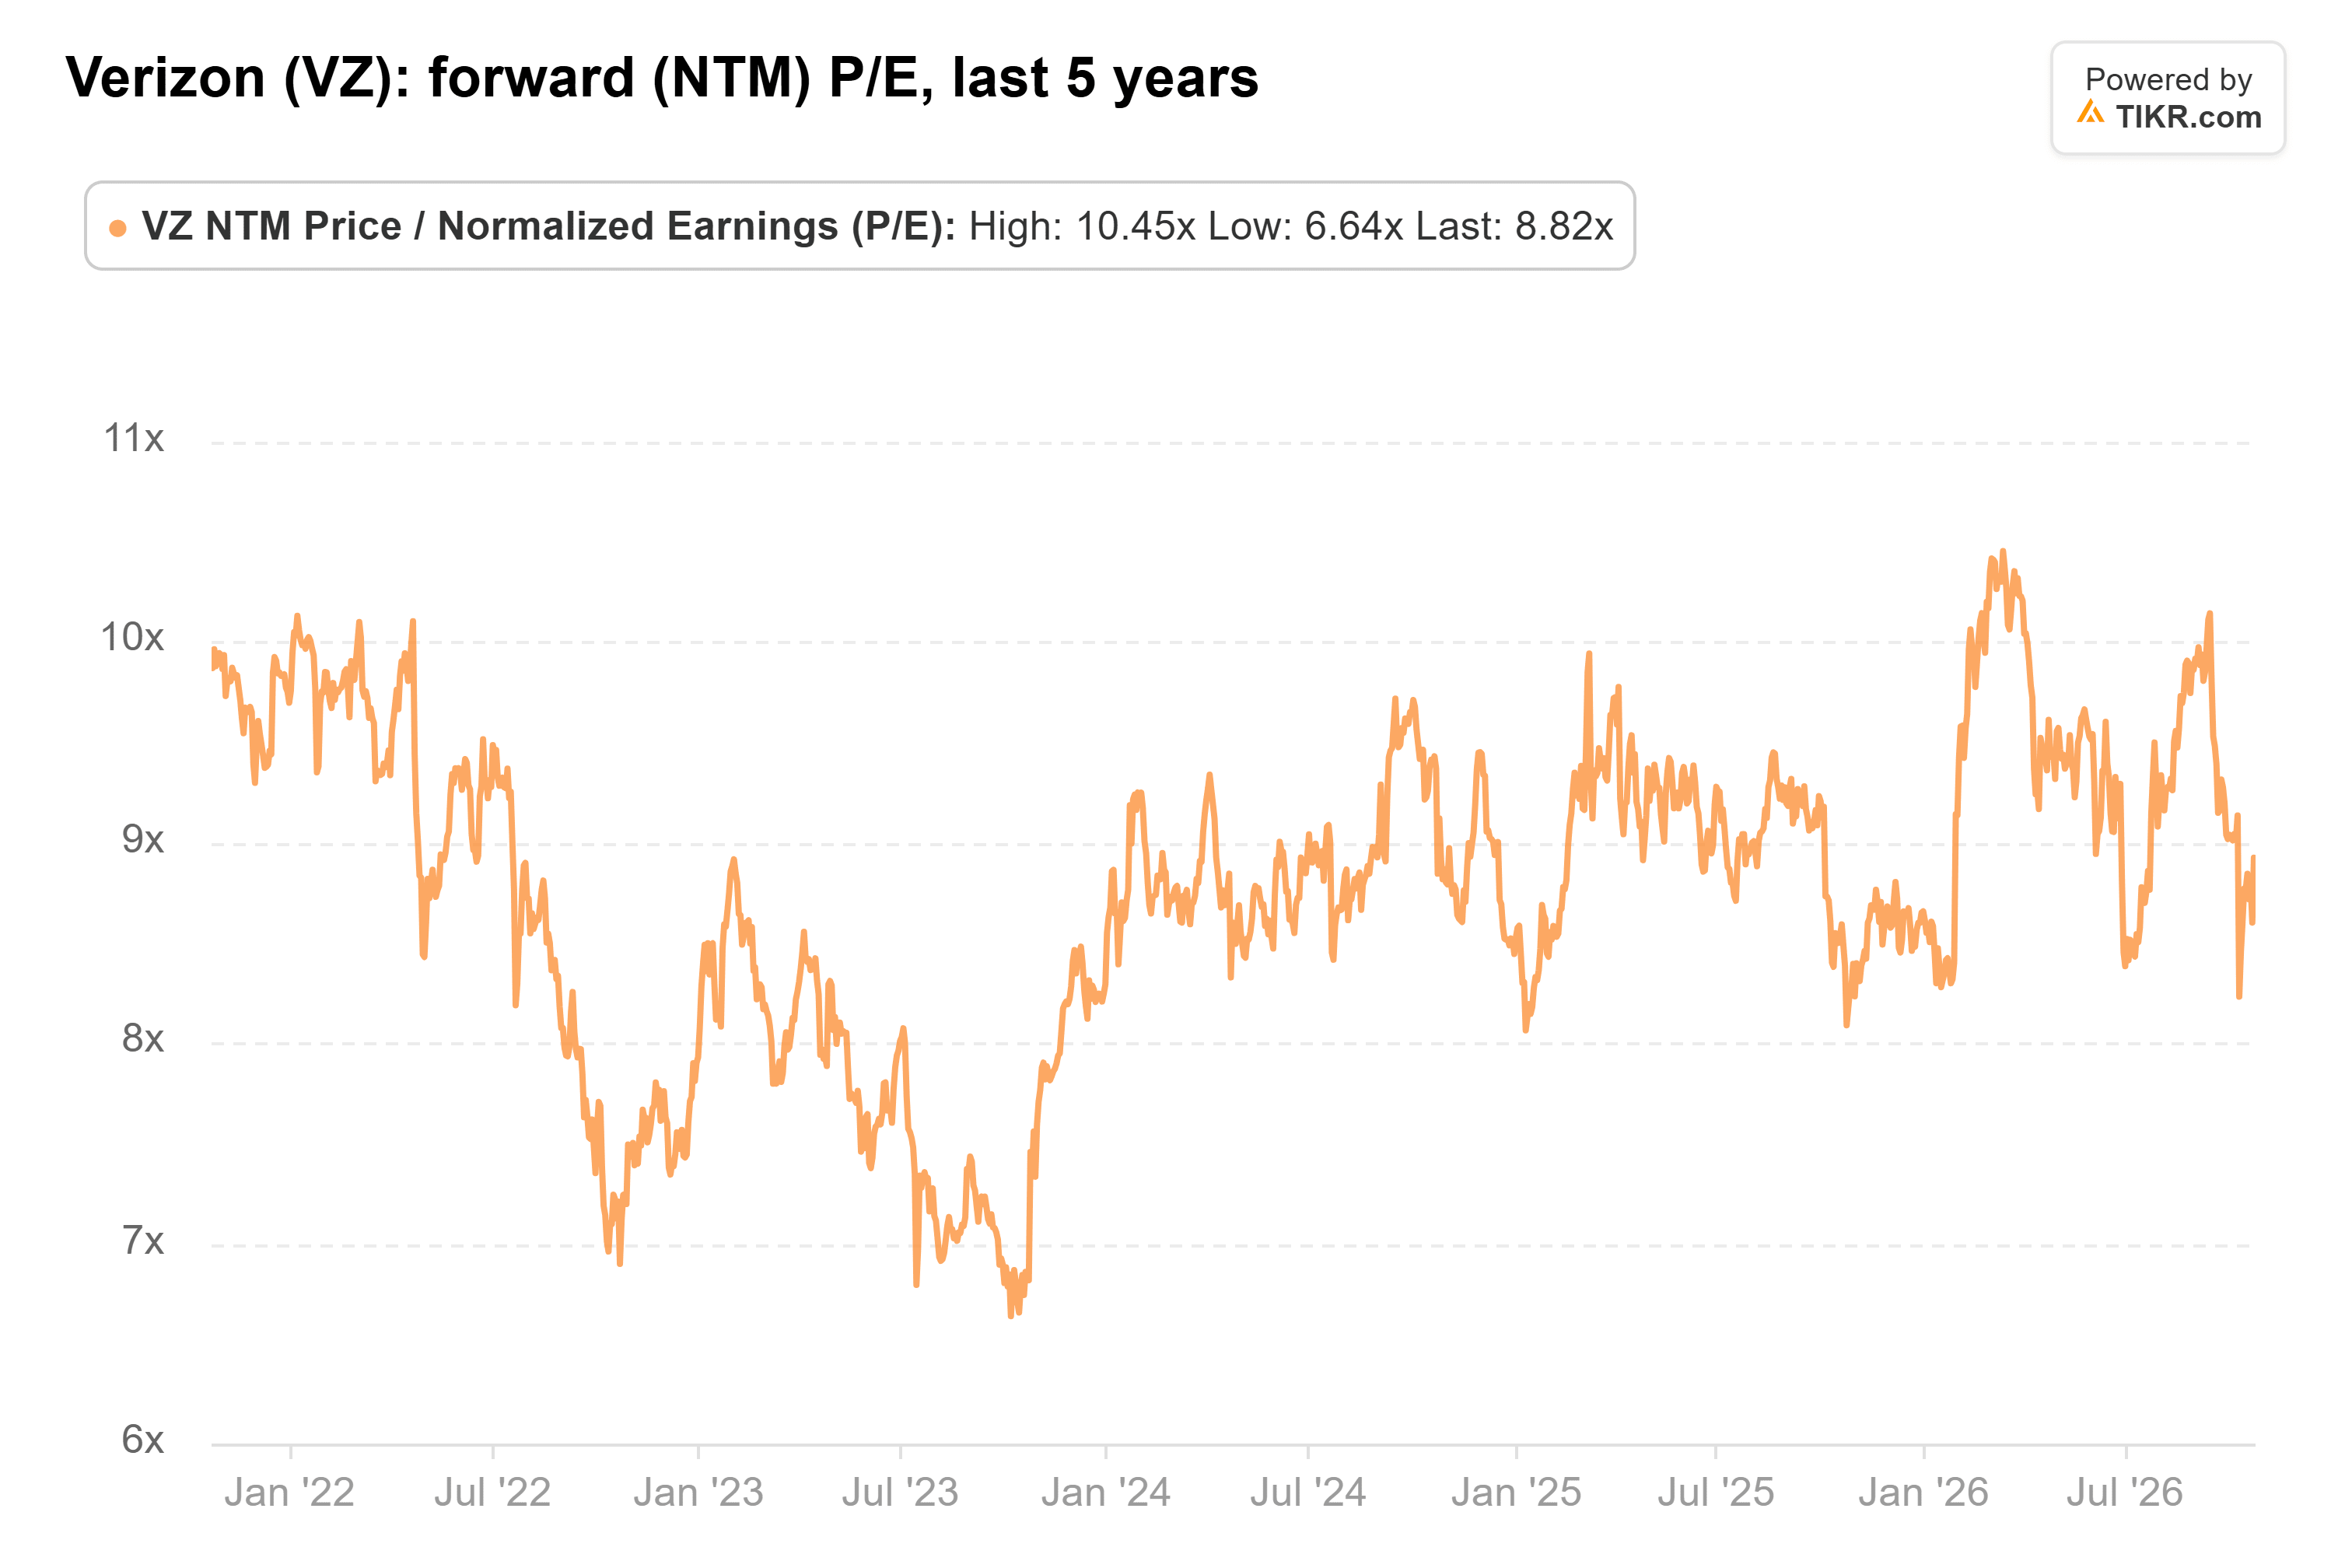
(これは5年平均とほぼ同じ水準なので、株価は破滅的な事態を織り込んでいるわけでもない。)
もちろん、Starlink Mobileの独自周波数によるサービスは2028年初頭まで予定されていない。1四半期の好調さは、Verizonがその時点で顧客を維持できるかについてはほとんど語らない。そしてアカウントあたり売上高の減少は、SpaceXが準備を進めている間に抱えるには悪いトレンドだ。
私の見解:Verizonは脅威がまだ1年以上先である間に顧客を増やし利益を成長させている。その利益の9倍を下回る水準では、株価は数字が示す以上のSpaceXによる損害を織り込んでいると思う。FCCの10月29日の投票と、SpaceXが締結する可能性のある基地局取引は、それを急速に変える可能性がある。
では、Verizon株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Verizonがどのような価値を持つ可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!