主なポイント
- Palo Alto NetworksのCEO、Nikesh Arora氏は、NVIDIAが2028年向けのチップを供給できないと述べ、Microsoft、Alphabet、Amazonは来週、設備投資計画を発表する予定だ。
- NVIDIAの2028年までの成長は、製造可能なチップの数によって制限されるため、ウォールストリートの売上高予想は控えめに見える。
- アナリストは、2028年1月期の売上高が68%増加すると予想している。これは、供給が制限要因だと経営陣が述べている業績見通しと一致する。
- NVIDIAの株価は、予想PERが17倍で、これは3年ぶりの低水準だ。
AIに懐疑的なEd Zitron氏は、NVIDIA (NVDA) が作り出した不足を販売していると考えている。
「ジェンセン・フアンが作り出したもの以外に不足はない」と、広報会社EZPRのCEOであるZitron氏は、金曜日にYahoo FinanceのThe 8:30で語った。彼はこれを「チャネル・スタッフィング」と呼んだ。つまり、チップがなくなる前に、顧客に今すぐ購入するよう促す行為だ。
その後、AIコンピューティング能力の大口購入者が、市場の実態を語った。
今週のAll-Inポッドキャストで、Palo Alto Networks (PANW) のCEO、Nikesh Arora氏は、自社でAIデータセンターを構築することは「ある種の空威張りだろう」と述べた。その理由の一つは:
「ジェンセンと話しても、2028年向けのチップは提供できないと言われる」
チャネル・スタッフィングは通常、これとは少し様子が異なる。
そしてこれは、Microsoft (MSFT)、Alphabet (GOOG)、Amazon (AMZN) が、NVIDIAの売上高の源泉となる設備投資を報告する数日前のことだ。(経営陣は2月に、上位5社のクラウドプロバイダーがデータセンター売上の半分強を占めると述べている。)
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nvidiaのアナリスト・レーティングを見る
上から下まで完売状態
待たされているのはPalo Altoだけではない。競合するAIチップを販売するTenstorrentのCEO、Jim Keller氏は、BloombergのLiana Baker氏に、1,000万ドル分のNVIDIA製品を購入したい場合、「電話がかかってこないかもしれない」と語ったと、彼女はBloomberg Techポッドキャストで振り返っている。
Keller氏にはそう言う独自の理由がある。しかし、チャネルを詰まらせている会社が通常、1,000万ドルの注文を保留にすることはない。
WedbushのDan Ives氏はBloomberg Surveillanceで数字を挙げた:「現在、需要と供給の比率は13対1だ」
そして価格は上昇している。Social Capitalによれば、H100のレンタルコストは12月比で45%上昇しており、このチップは2022年に発売され、その後2つの新世代が登場しているにもかかわらずだ。
これは2021年中古車市場の再来だ:新品が手に入らない時は、古いものの価値が上がる。
ウォールストリートの予想は控えめに見える
これは、アナリストの売上高予想の読み方を変える。
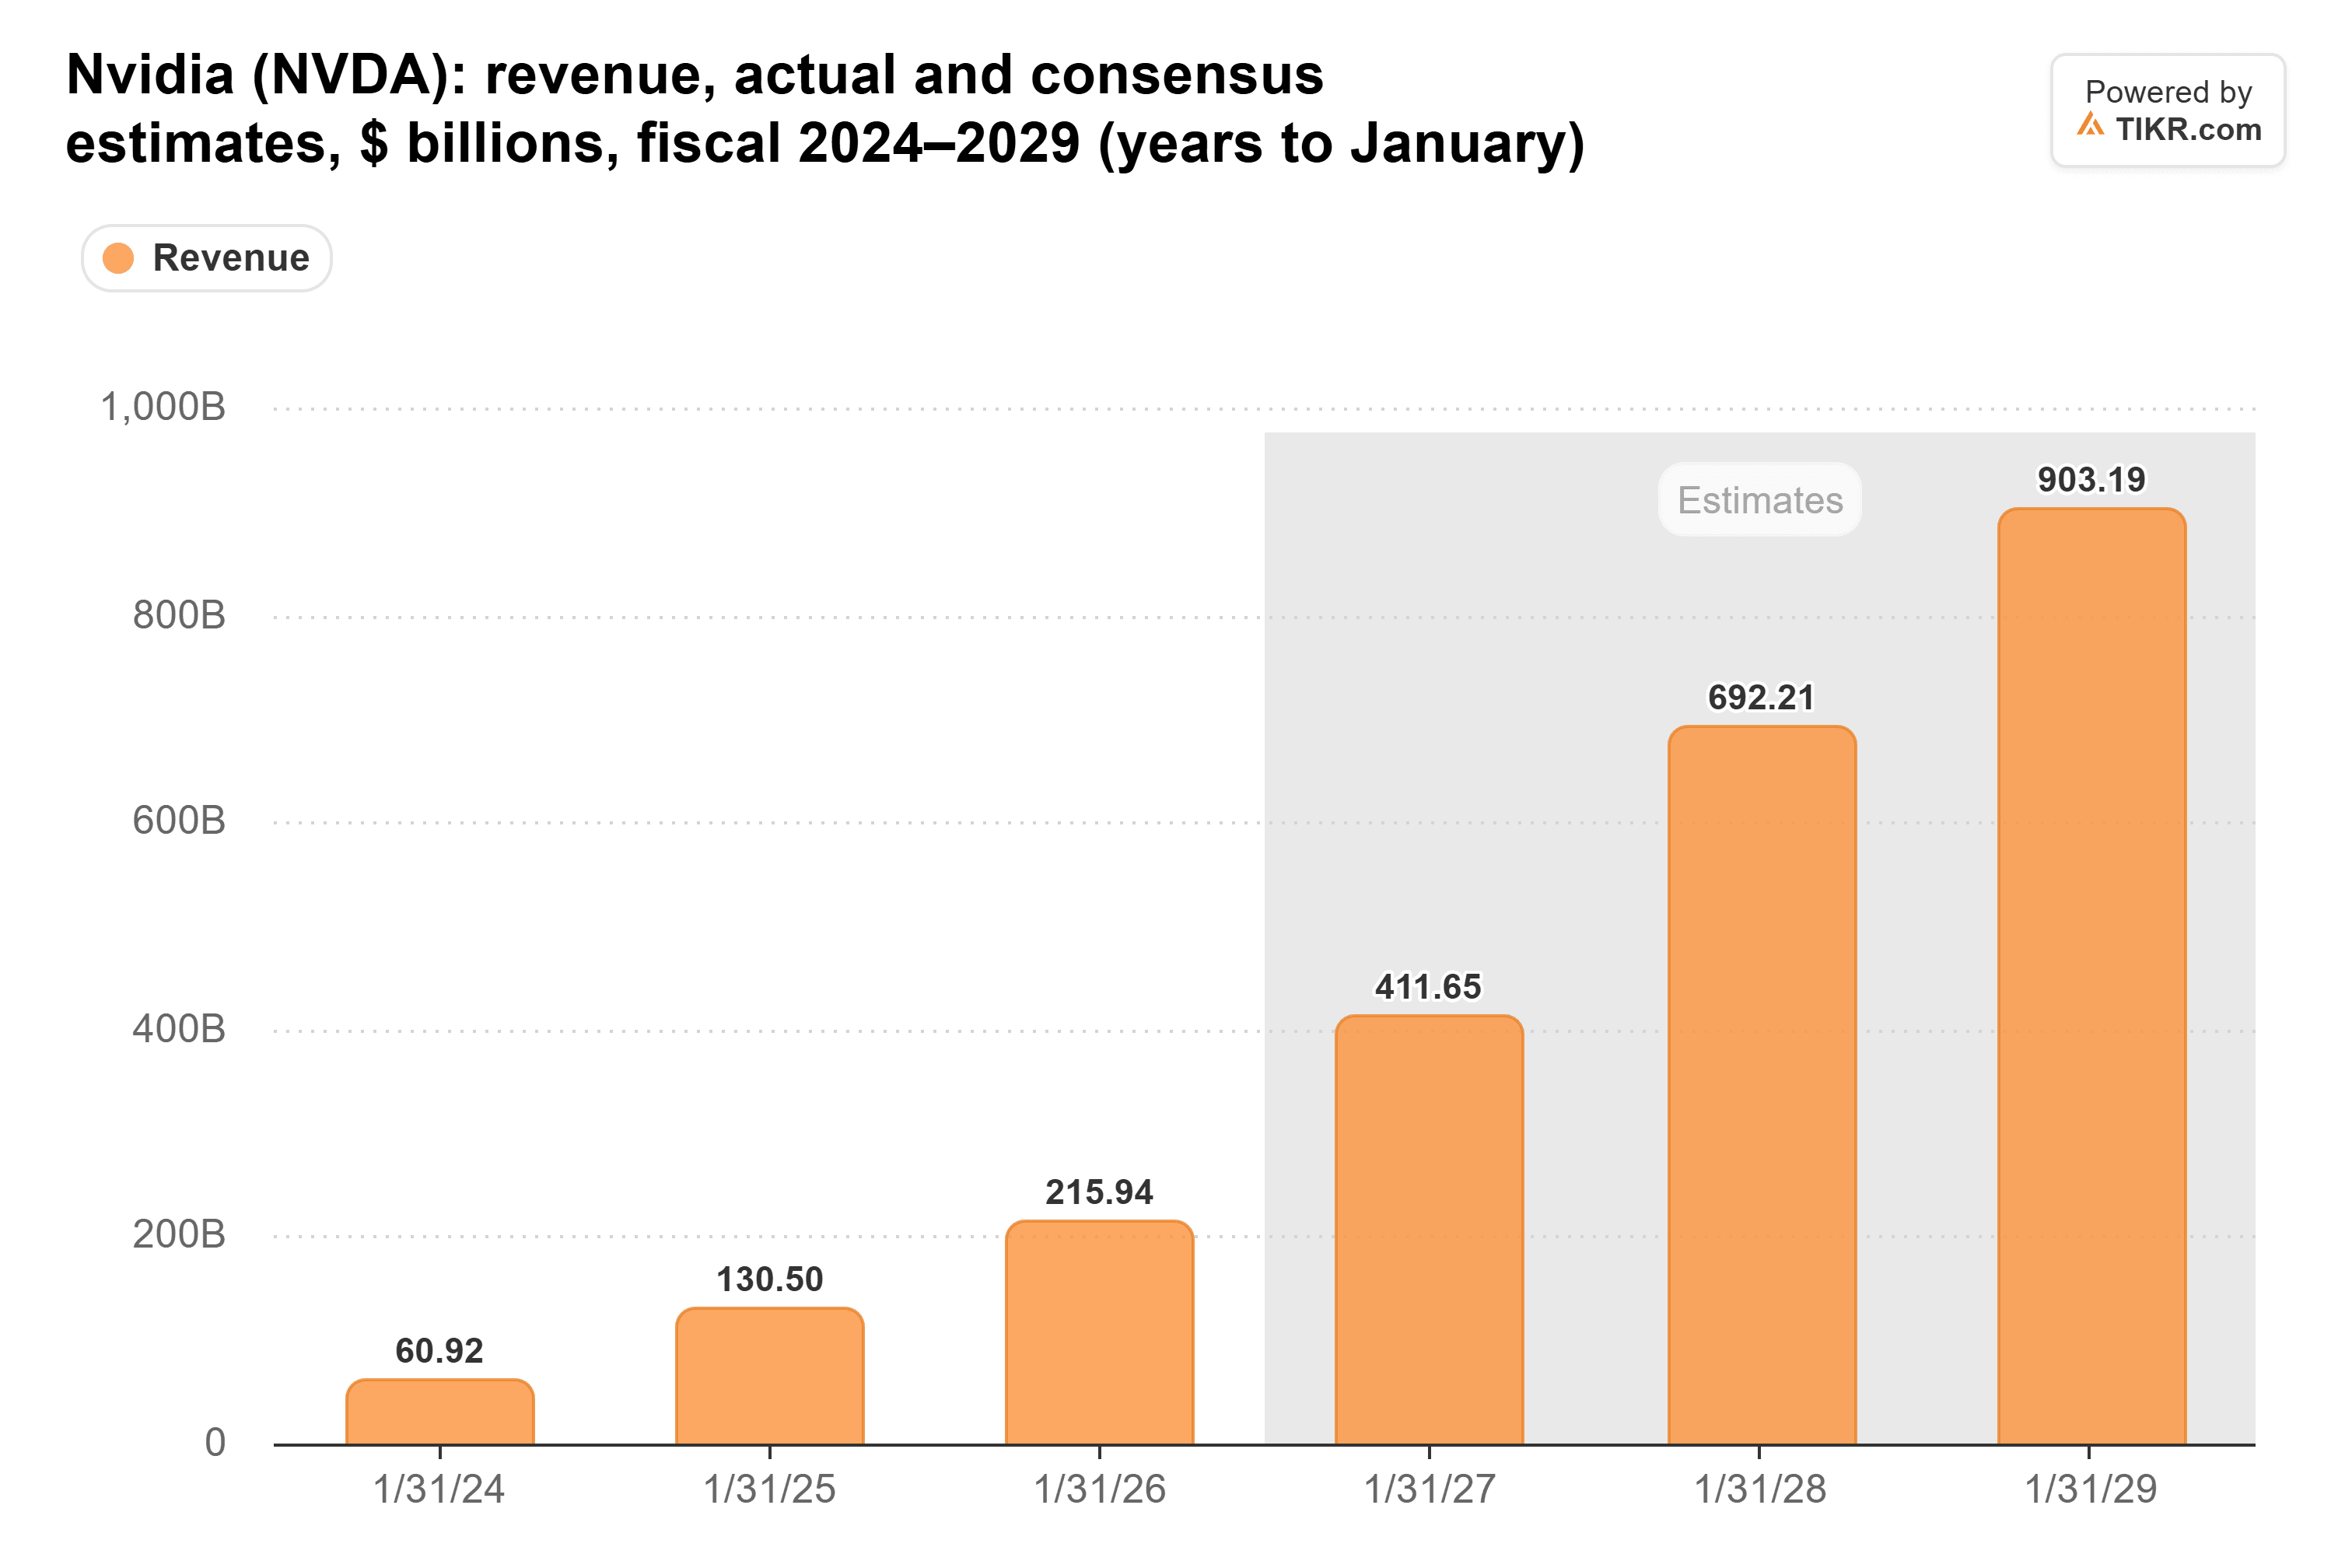
アナリストは、売上高が2026年1月期の2,159億ドルから、2028年1月期には6,920億ドルに上昇し、前年比68%増加すると予想している。これは、経営陣がその年の成長率として約70%と示した業績見通しとぴったり一致する。NVIDIAの8月の決算説明会で、経営陣はこの数字は供給によって制限されており、顧客の予測はさらに高い水準を示していると述べた。
その後、アナリストは2029年1月期(これは2028年暦年のほぼ全体をカバーする)の成長率が約30%に減速すると予想している。NVIDIAがすでに2028年向けのチップを約束できないのであれば、この減速は製造可能なチップの数に帰着する。
マージンも同じ方向を示している。
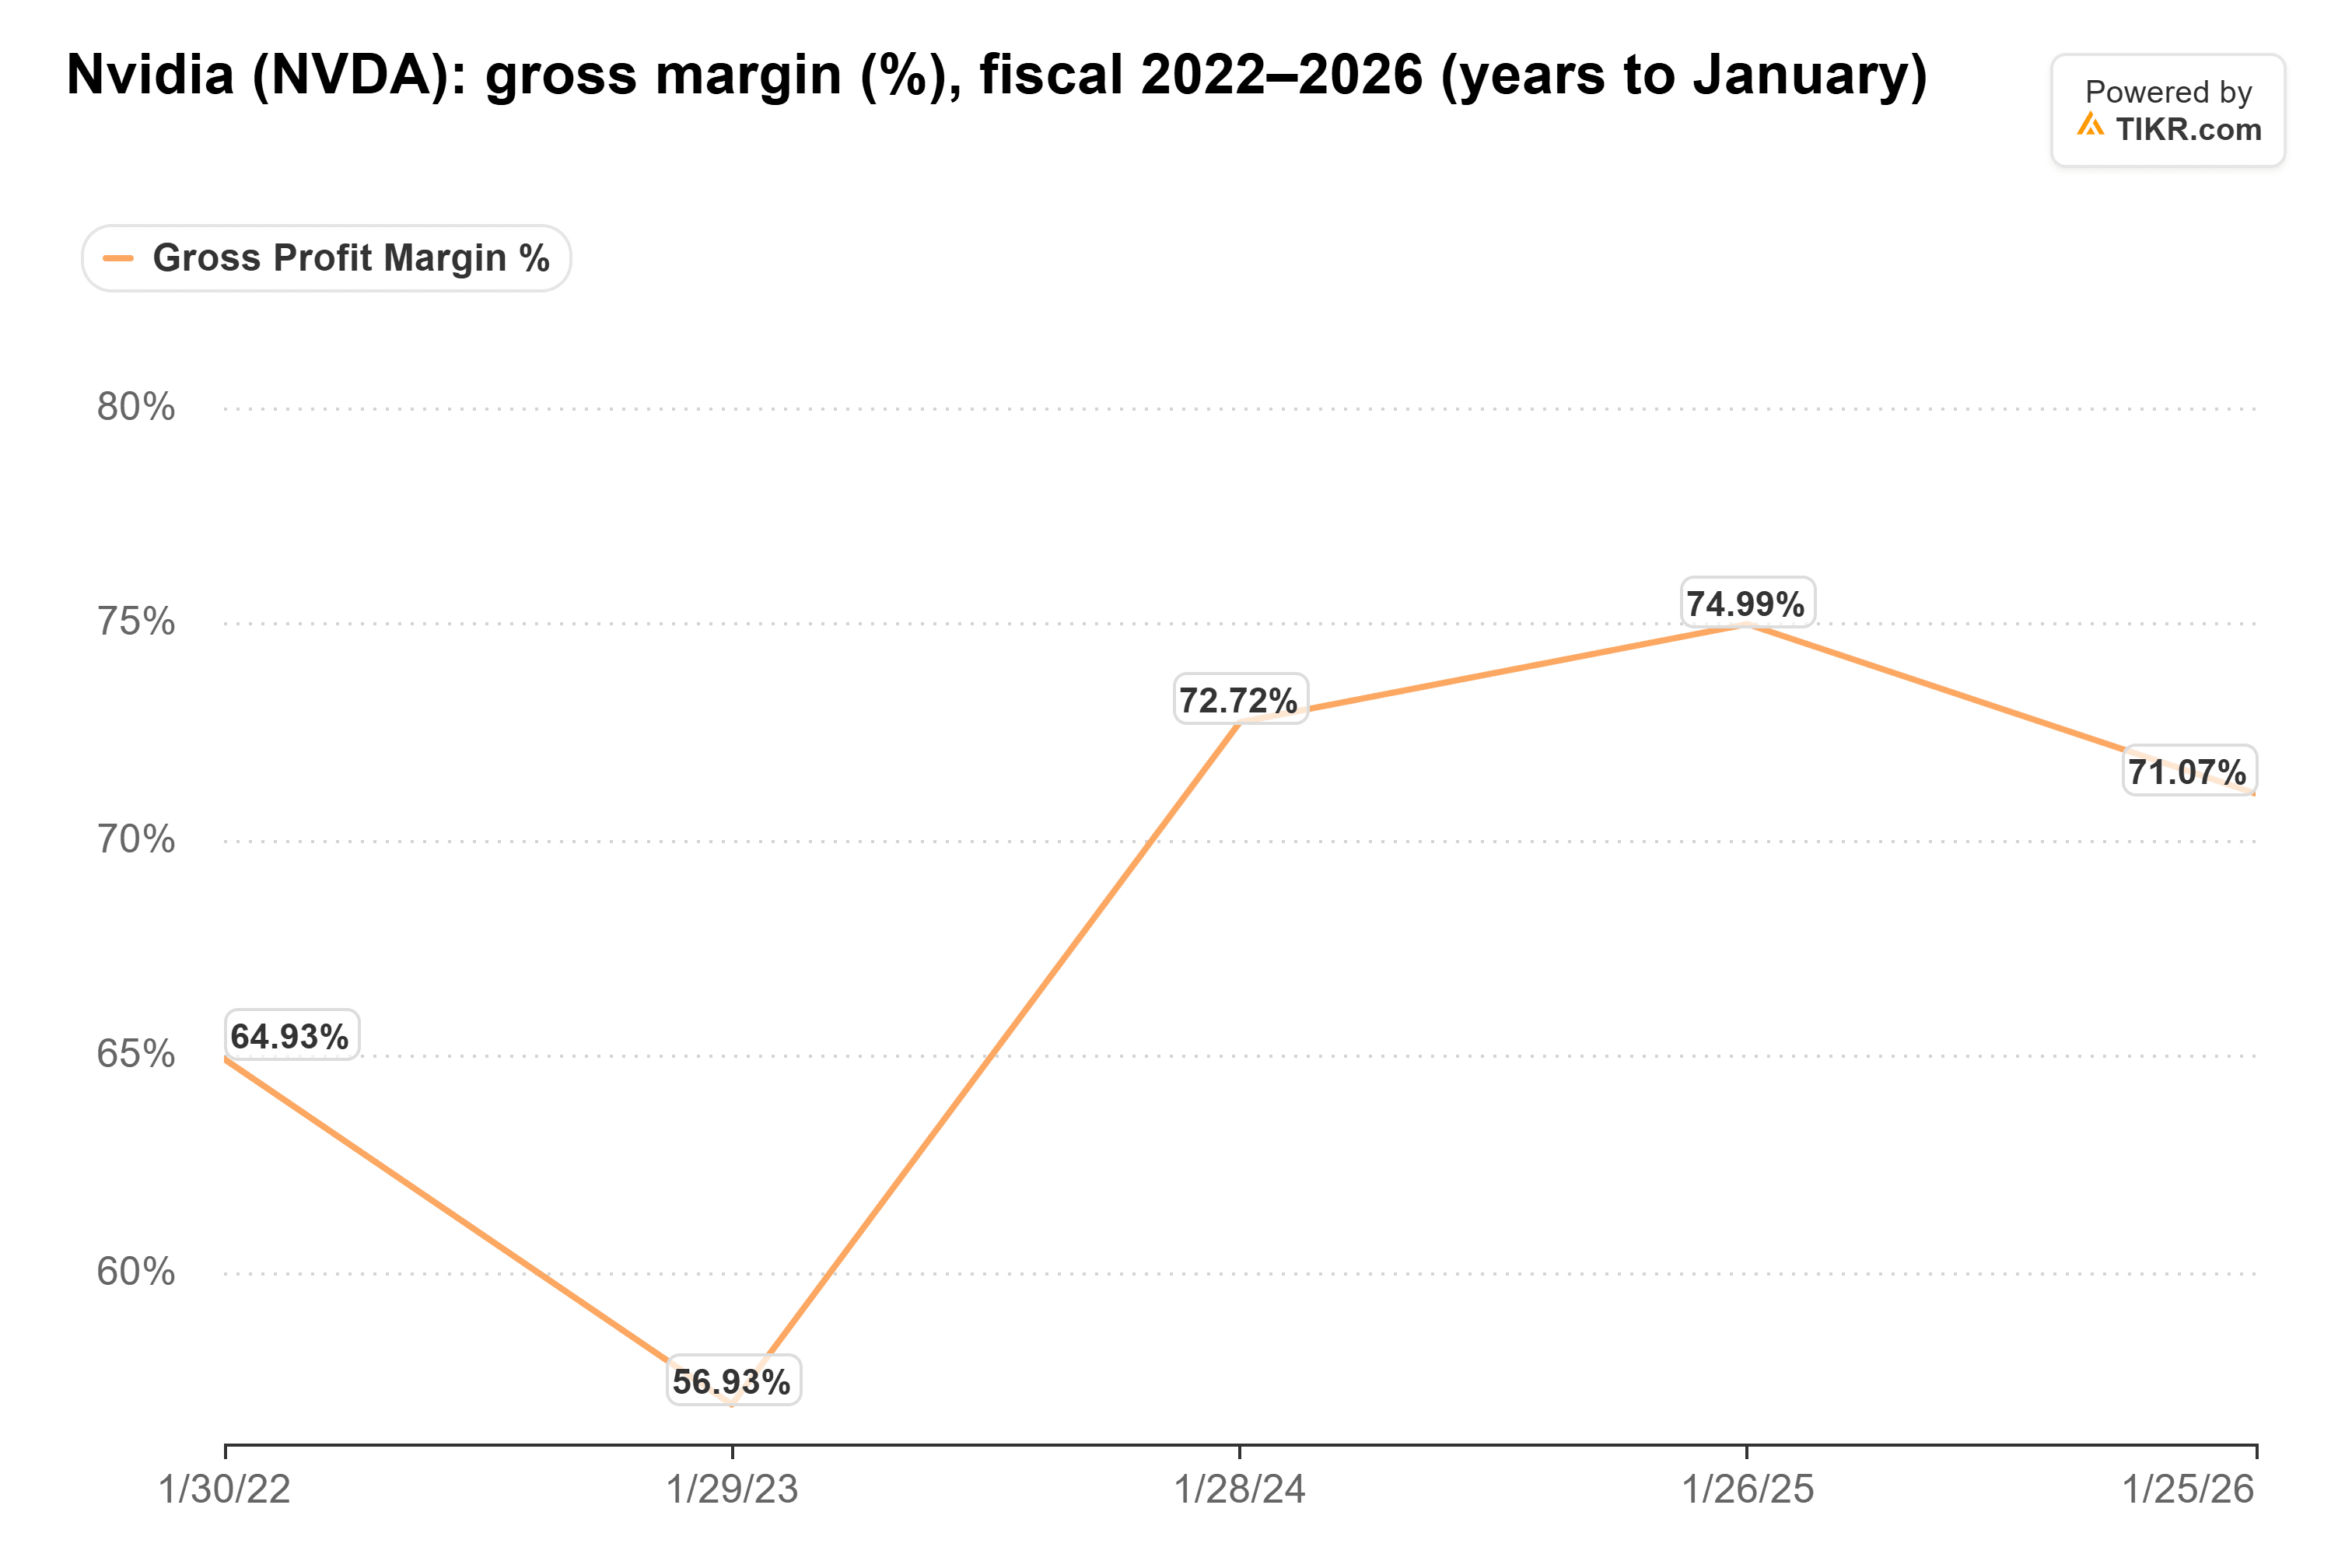
売上総利益率は、2026年1月期に75.0%から71.1%に低下した。これは、中国向けH20チップに対する45億ドルの評価損の影響も一部にある。2026年7月期には75.0%に戻った。経営陣は、メモリコストの上昇に伴い、2027年1月期には71%から72%に低下すると見込んでいる。同社は2027年初頭に発効する価格引き上げで対応している。
コストが上昇している中で価格を引き上げるのは、待機リストを持つ売り手のすることだ。
誰が支払うかに注目
注文は、その背後にある資金力と同じくらいしか信用できない。7月末時点で、5つの直接顧客がNVIDIAの売掛金の70%を保有していた。また、経営陣は、自社のバランスシートで支援するAIラボが来年のビジネスの約4分の1を占めると見込んでいる。もし貸し手がネオクラウド(新興クラウド企業)に見切りをつければ、2028年向けの注文の一部はキャンセルに変わる可能性がある。
ブームが終わるかのように評価されている
それにもかかわらず、株価はこれがピークであるかのように評価されている。
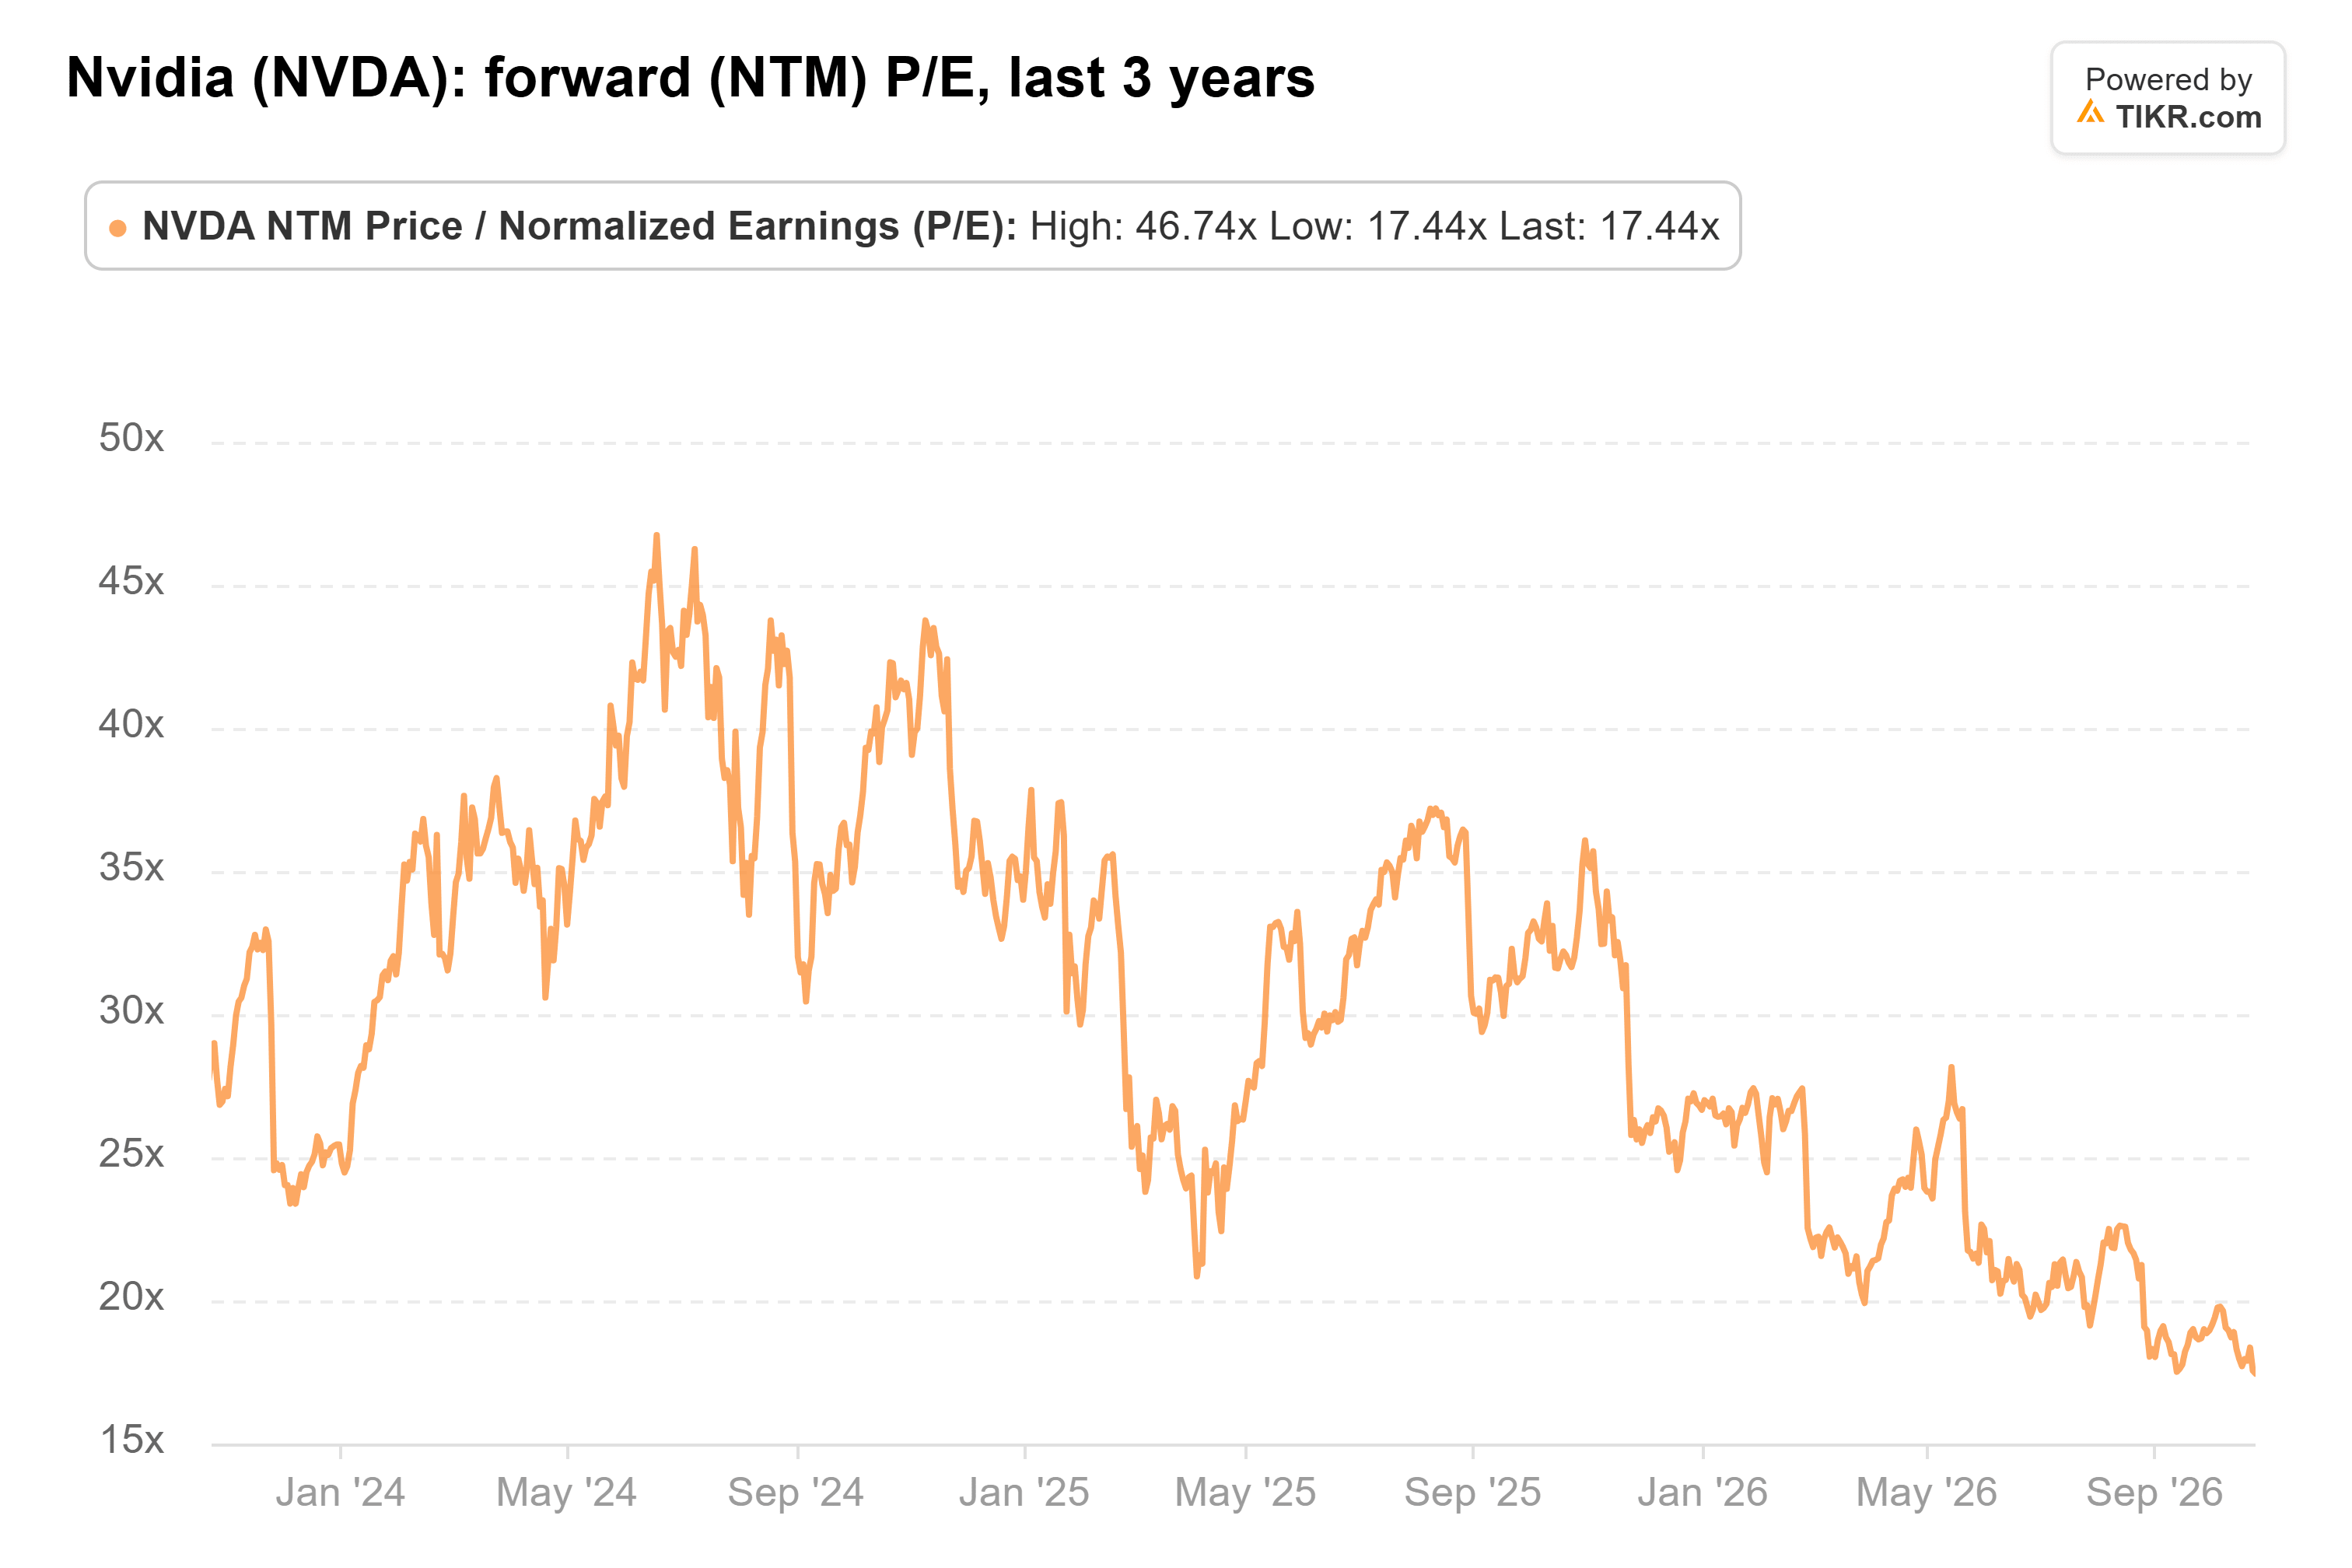
予想PER17倍で、NVIDIAは3年ぶりの低水準で取引されており、平均の30倍、2024年6月のピーク時の47倍と比較して安い。
私の見解:もし顧客が2年先のチップも手に入れられないのであれば、アナリストの予想は出発点に過ぎない。そして17倍は、それほど多くの需要が列をなして待っている会社にとっては安い価格だ。
もちろん、これらすべては支出が継続するかどうかにかかっている。来週のMicrosoft、Alphabet、Amazonの設備投資計画が最初のチェックポイントであり、11月17日のNVIDIA自身の決算報告が次なるポイントだ。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのくらいの価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!