主なポイント
- AmazonはMetaのMuseなどのAIショッピングエージェントによるサイトでの購入をブロックしている一方で、Walmartはそれらと提携している。
- 2025年に686億ドルをもたらした広告事業を守ることは、現時点でのAmazonにとって正しい判断である。
- Amazonの広告収入は2026年第2四半期に26%増加し、オンラインストア売上の15%増を上回った。
- Walmartの株価は予想PER39.5倍で、5年平均の29.3倍を大きく上回っており、AIへの賭けは成功する必要がある。
Amazon (AMZN) はAIショッピングエージェントに対する選択を下した:締め出しを続ける。
同社はMeta Platforms (META)のAIエージェント「Muse」によるサイトでの購入をブロックしており、他の企業による自動化ツールを使ったショッピングも禁止している。Walmart (WMT)は逆の道を選び、Museのパートナーとして契約した。
Assaf Elovic氏は、AIエージェントがウェブをどのように利用するかを研究するAuraの共同創業者兼CEOである。彼は先週のMTSポッドキャストのエピソードで、AmazonがMuseのようなアシスタントをブロックしているのは「非常に戦術的で短期的な理由から」であり、その広告事業を指摘した。
その事業は2025年に686億ドルをもたらし、Amazonの収入のほぼ10分の1を占めた。
これが多くのことを説明している。
広告はストアよりも速く成長している
Amazonの広告は、ページを見ている人間を必要とする。自ら検索し決済を行うエージェントは、スポンサー付きリストをスクロールして見ることは決してない。
そしてその広告収入は、それが販売されているストアよりも速く成長している。2026年第2四半期、Amazonの広告収入は26%増の198億ドルに達した一方で、オンラインストア売上は15%増にとどまった。
一方、Amazonの営業利益率は、2021年の5.3%から2025年には11.2%へと2倍以上に拡大した。

Amazonは売上1ドルあたりの利益をここ数年で最も多く稼いでおり、その広告はストア売上を上回る成長を見せている。今はボットにそれらをスキップさせる奇妙な時期だろう。
さらに:Museは、自ら巨大な広告事業を運営するMetaに属している。Yahoo FinanceのHamza Shaban氏が指摘するように、エージェントをブロックする最も明白な理由は、別のテックプラットフォームが強力な仲介者になるのを防ぐためだ。Amazonには、Metaを自社と顧客の間に立たせる理由はない。
TIKRはAmazonについて60人のアナリストを追跡している。「買い」と言っているのは何人か?
Amazonの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Amazonのアナリスト評価を見る
Walmartは先行者利益を買っている
Walmartは正反対の賭けをしている。月曜日に発表されたレポートで、Christopher Nardone氏率いるバンク・オブ・アメリカのアナリストは、より多くの人々が買い物をAIに任せるようになれば、Walmartは有利な立場にあると述べた。彼らは、複数のAIエコシステムとのつながり、自社のショッピングアシスタント「Sparky」、そしてMuseを含むエージェントとのパートナーシップを指摘した。
Walmartは成長に飢えている。米国内の既存店売上高は前四半期に2.6%増加したが、これは2020年末以降で最も緩やかな伸びである。火曜日には、会員を取り戻すために、Walmart+とSam's Club Plusを組み合わせた年額120ドルのバンドルも開始した。
Elovic氏によると、エージェントによるトラフィックは年間8,000%で成長している。しかし、それは小さな基盤からの成長であり、Yahooはほとんどの人がAIツールを製品調査に使用し、購入を任せる人はほとんどいないと指摘している。Walmartの収入は、2022年1月期の5,730億ドルから2026年1月期には7,130億ドルに増加した…
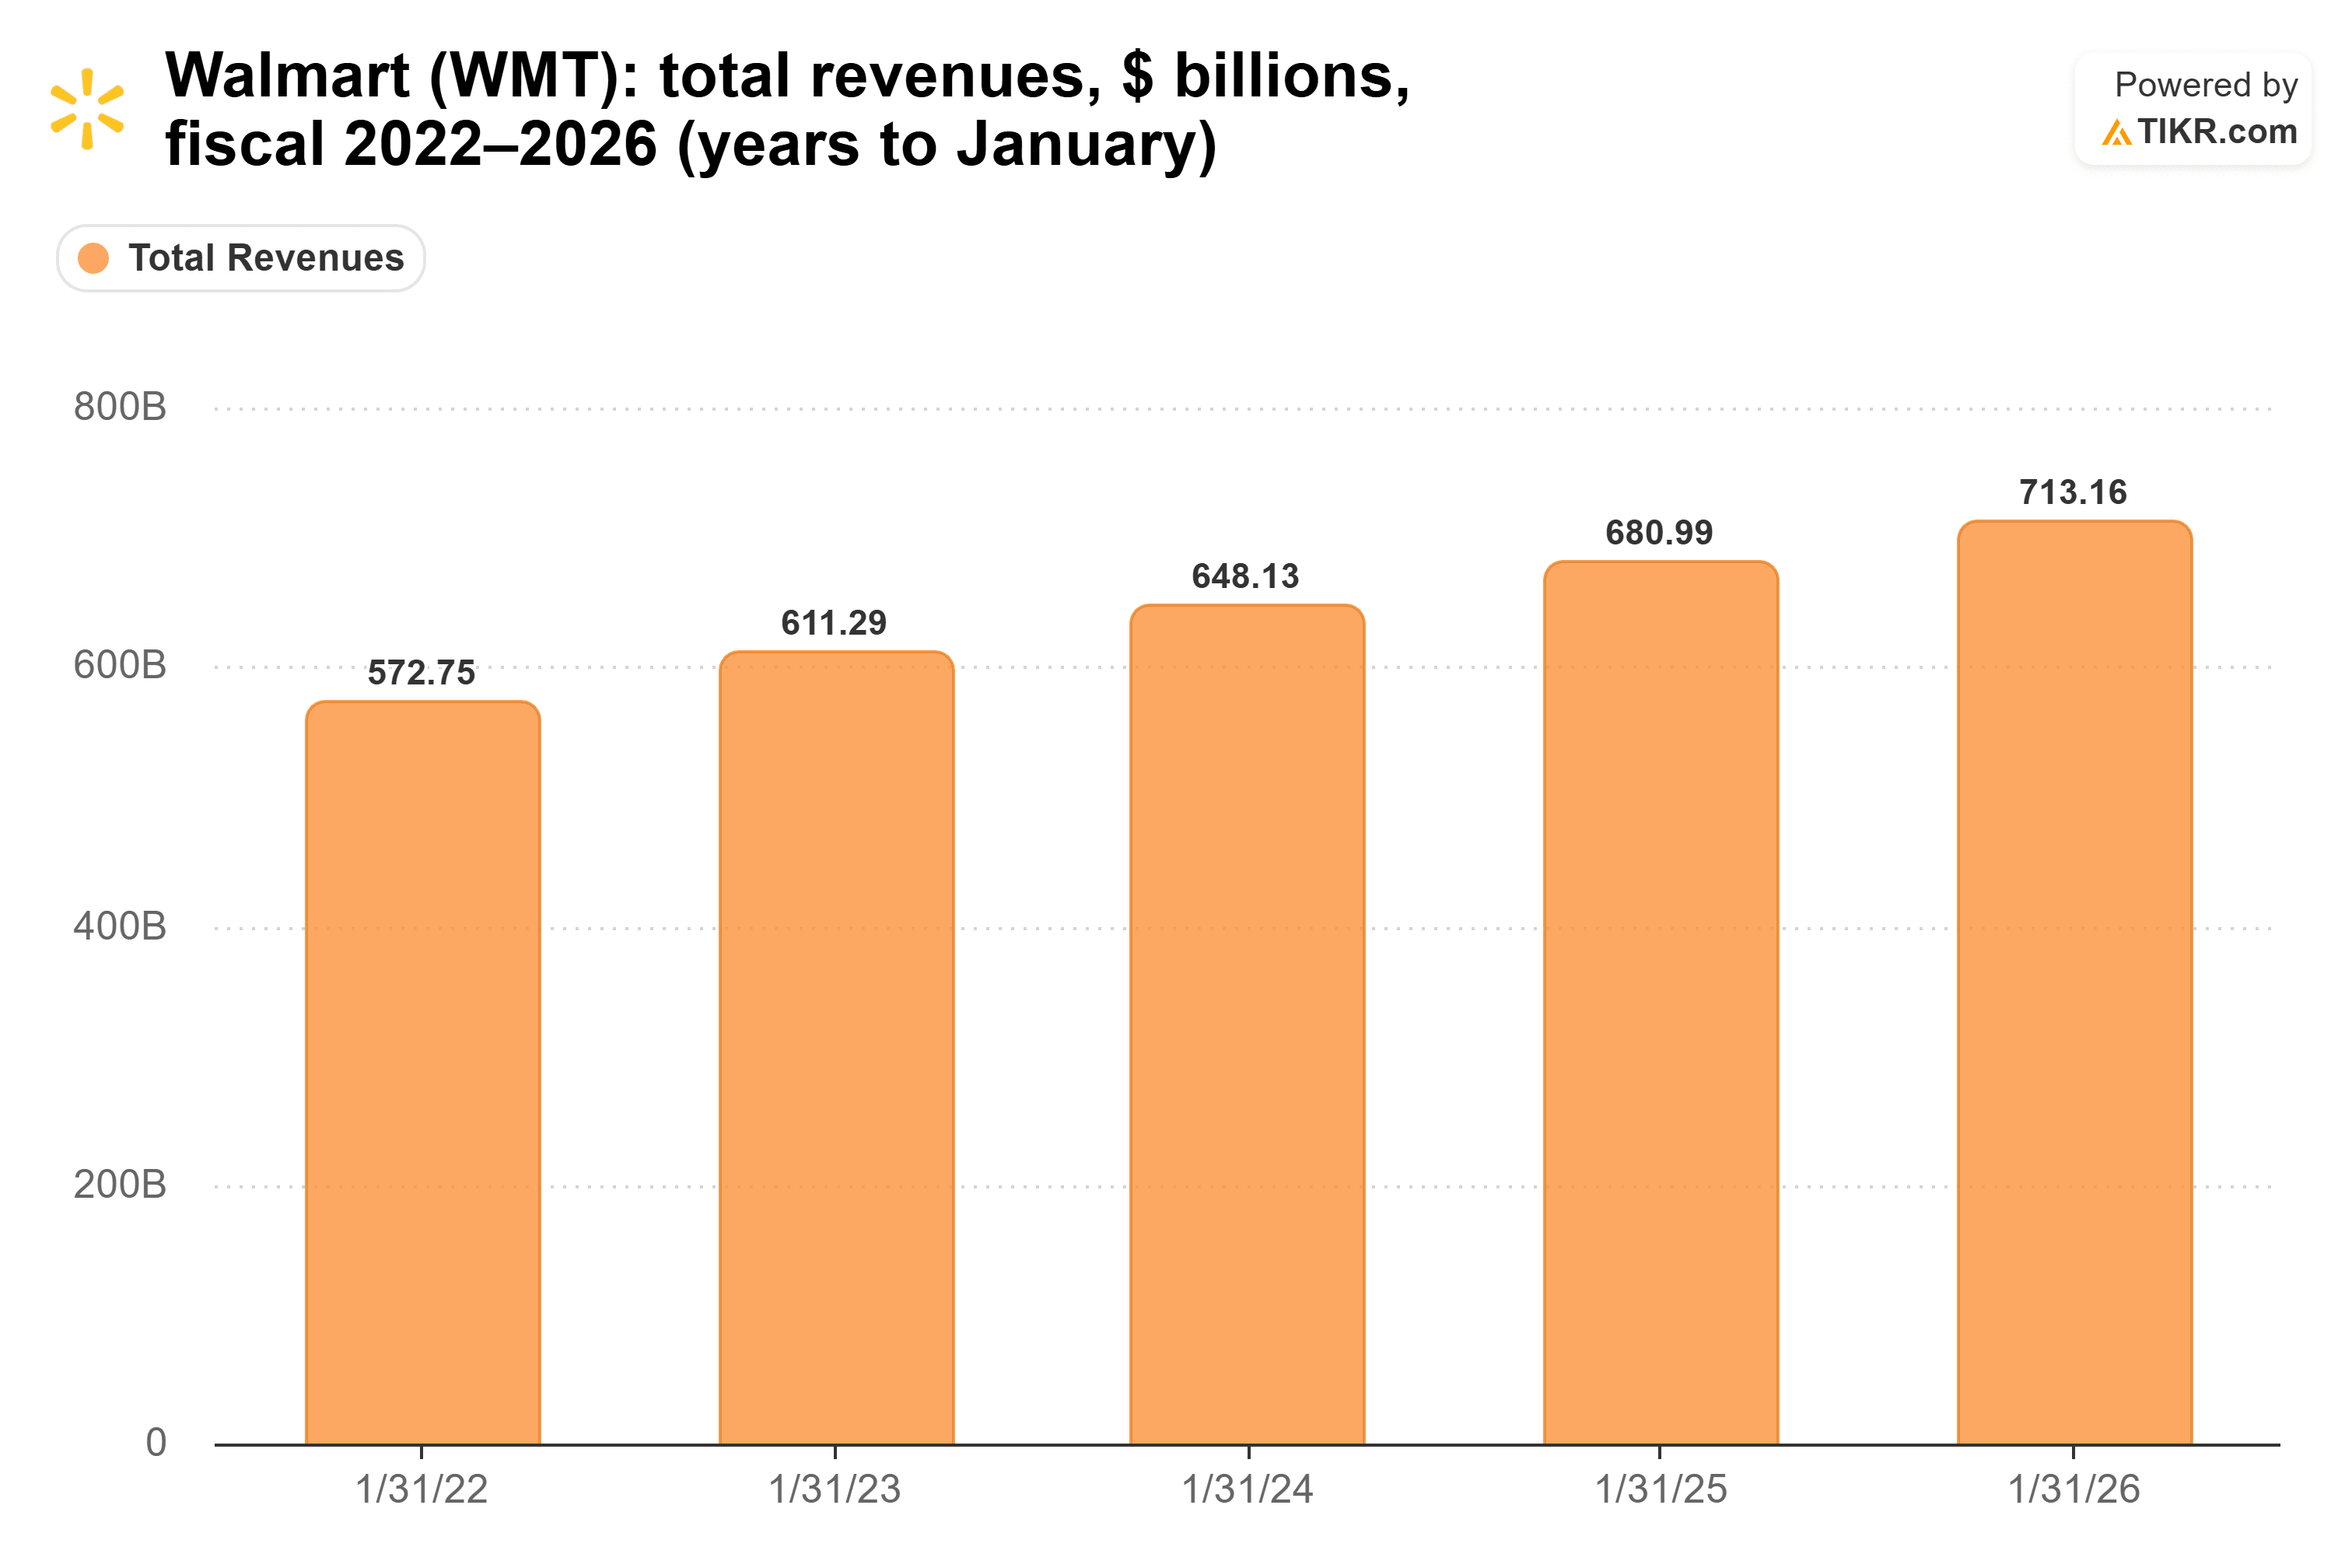
…したがって、エージェントによる決済は、その規模の数字にすぐに現れることはないだろう。
Walmartはまた、Amazonが避けているリスクを引き受けている。Nardone氏は、画面を見ないコンピューターが決済を行う場合、広告に何が起こるかは不明であり、広告はWalmartにとってもますます重要になっていると指摘した。
市場はすでにその賭けの代金を支払っている
投資家はWalmartを成長株のように評価している。その予想PERは39.5倍で、5年平均の29.3倍を大きく上回り、2月のピークである46.8倍からもそれほど離れていない。

これでは、AIへの賭けが期待外れに終わる余地はほとんどない。
Amazonは待つ余裕がある
私の見解:Amazonは正しい判断を下している。前四半期に26%成長したこの規模の広告事業は、ほとんどの買い物客がまだ閲覧に使用しているチャネルでのリードよりも、今日はるかに価値がある。Museをブロックすることは、現時点では売上にほとんど影響を与えず、もしエージェントが実際の購入を始めれば、その時点で門戸を開くことができる。
タイミングがリスクである。Walmartは、エージェントを巡る買い物習慣がまだ形成されている間に参入している。もしそれらの習慣がAmazonが門戸を開く前に固まってしまえば、Amazonが負けるAI競争は買い物客の習慣を巡るものとなり、それらを取り戻すのははるかに難しい。
では、Amazonの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Amazonがどのくらいの価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!