主なポイント
- コカ・コーラは10月27日(火)の米国市場開場前に第3四半期決算を発表する。これはペプシコが2026年のコアEPS成長率の業績見通しを2.5%~3.5%に引き下げてから3週間も経たない出来事だ。
- ペプシコの配当利回りは約2倍高いが、コカ・コーラはより速い利益成長と、配当支払いを支えるより多くのキャッシュを有している。
- 2つの一時的な支払いを除くと、コカ・コーラの配当は2025年のフリーキャッシュフローの77%を占め、2026年の業績見通しでは約73%でカバーされる見込みだ。
- 今回の決算では、営業利益率の上昇、アナリスト予想の3.31ドルに追いつく年間EPSの業績見通し、そして約124億ドルで維持されるフリーキャッシュフローの業績見通しを示す必要がある。
コカ・コーラ (KO) は10月27日(火)の米国市場開場前に第3四半期決算を発表する。2大コーラ株の配当の間で選択を迫られているインカム投資家は、ペプシコがつまずいて以来、初めての確かな数字を手に入れることになる。
10月8日、ペプシコ (PEP) は2026年のコアEPS成長率の業績見通しを2.5%~3.5%に引き下げた。これまで同社は5%~7%の下限をガイダンスとしていた。一方、コカ・コーラは今年、逆の動きを見せており、7月に9%~10%に引き上げたのを含め、2度にわたり2026年の比較可能EPS成長率の業績見通しを引き上げている。
1週間後、KFCは米国内の飲料供給業者としてコカ・コーラと契約し、ペプシコとの長年のパートナーシップを終了した。KFCの米国内3,718店舗は2027年春までに切り替わる。
ペプシコの配当額は依然として多い。年間5.92ドルの配当は、コカ・コーラの2.12ドルの配当の約2倍の利回りをもたらす。
したがって、コカ・コーラはこの少ない配当を支えるだけの収益を上げ続けなければならず、火曜日の決算では3つの点を証明する必要がある…
利益率は上昇を続けなければならない
コカ・コーラの営業利益率は2022年以降毎年上昇しており、28.7%から2025年には31.4%に…

この上昇の一部は、低利益率のボトラー事業の売却によるものだ。経営陣は、アフリカのボトラー事業売却が第4四半期に再び利益率を押し上げると見込んでいる。第2四半期では、比較可能営業利益率は前年同期の34.7%から35.6%に上昇した。火曜日に発表される四半期では、前年比でのさらなる上昇が必要だ。
TIKRはコカ・コーラについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
コカ・コーラの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コカ・コーラのアナリスト評価を見る
アナリストはすでにガイダンスの上限に達している
アナリストは、今年の正規化EPSが2025年の3.00ドルから3.31ドルに、2028年までに3.78ドルに達すると予想している…
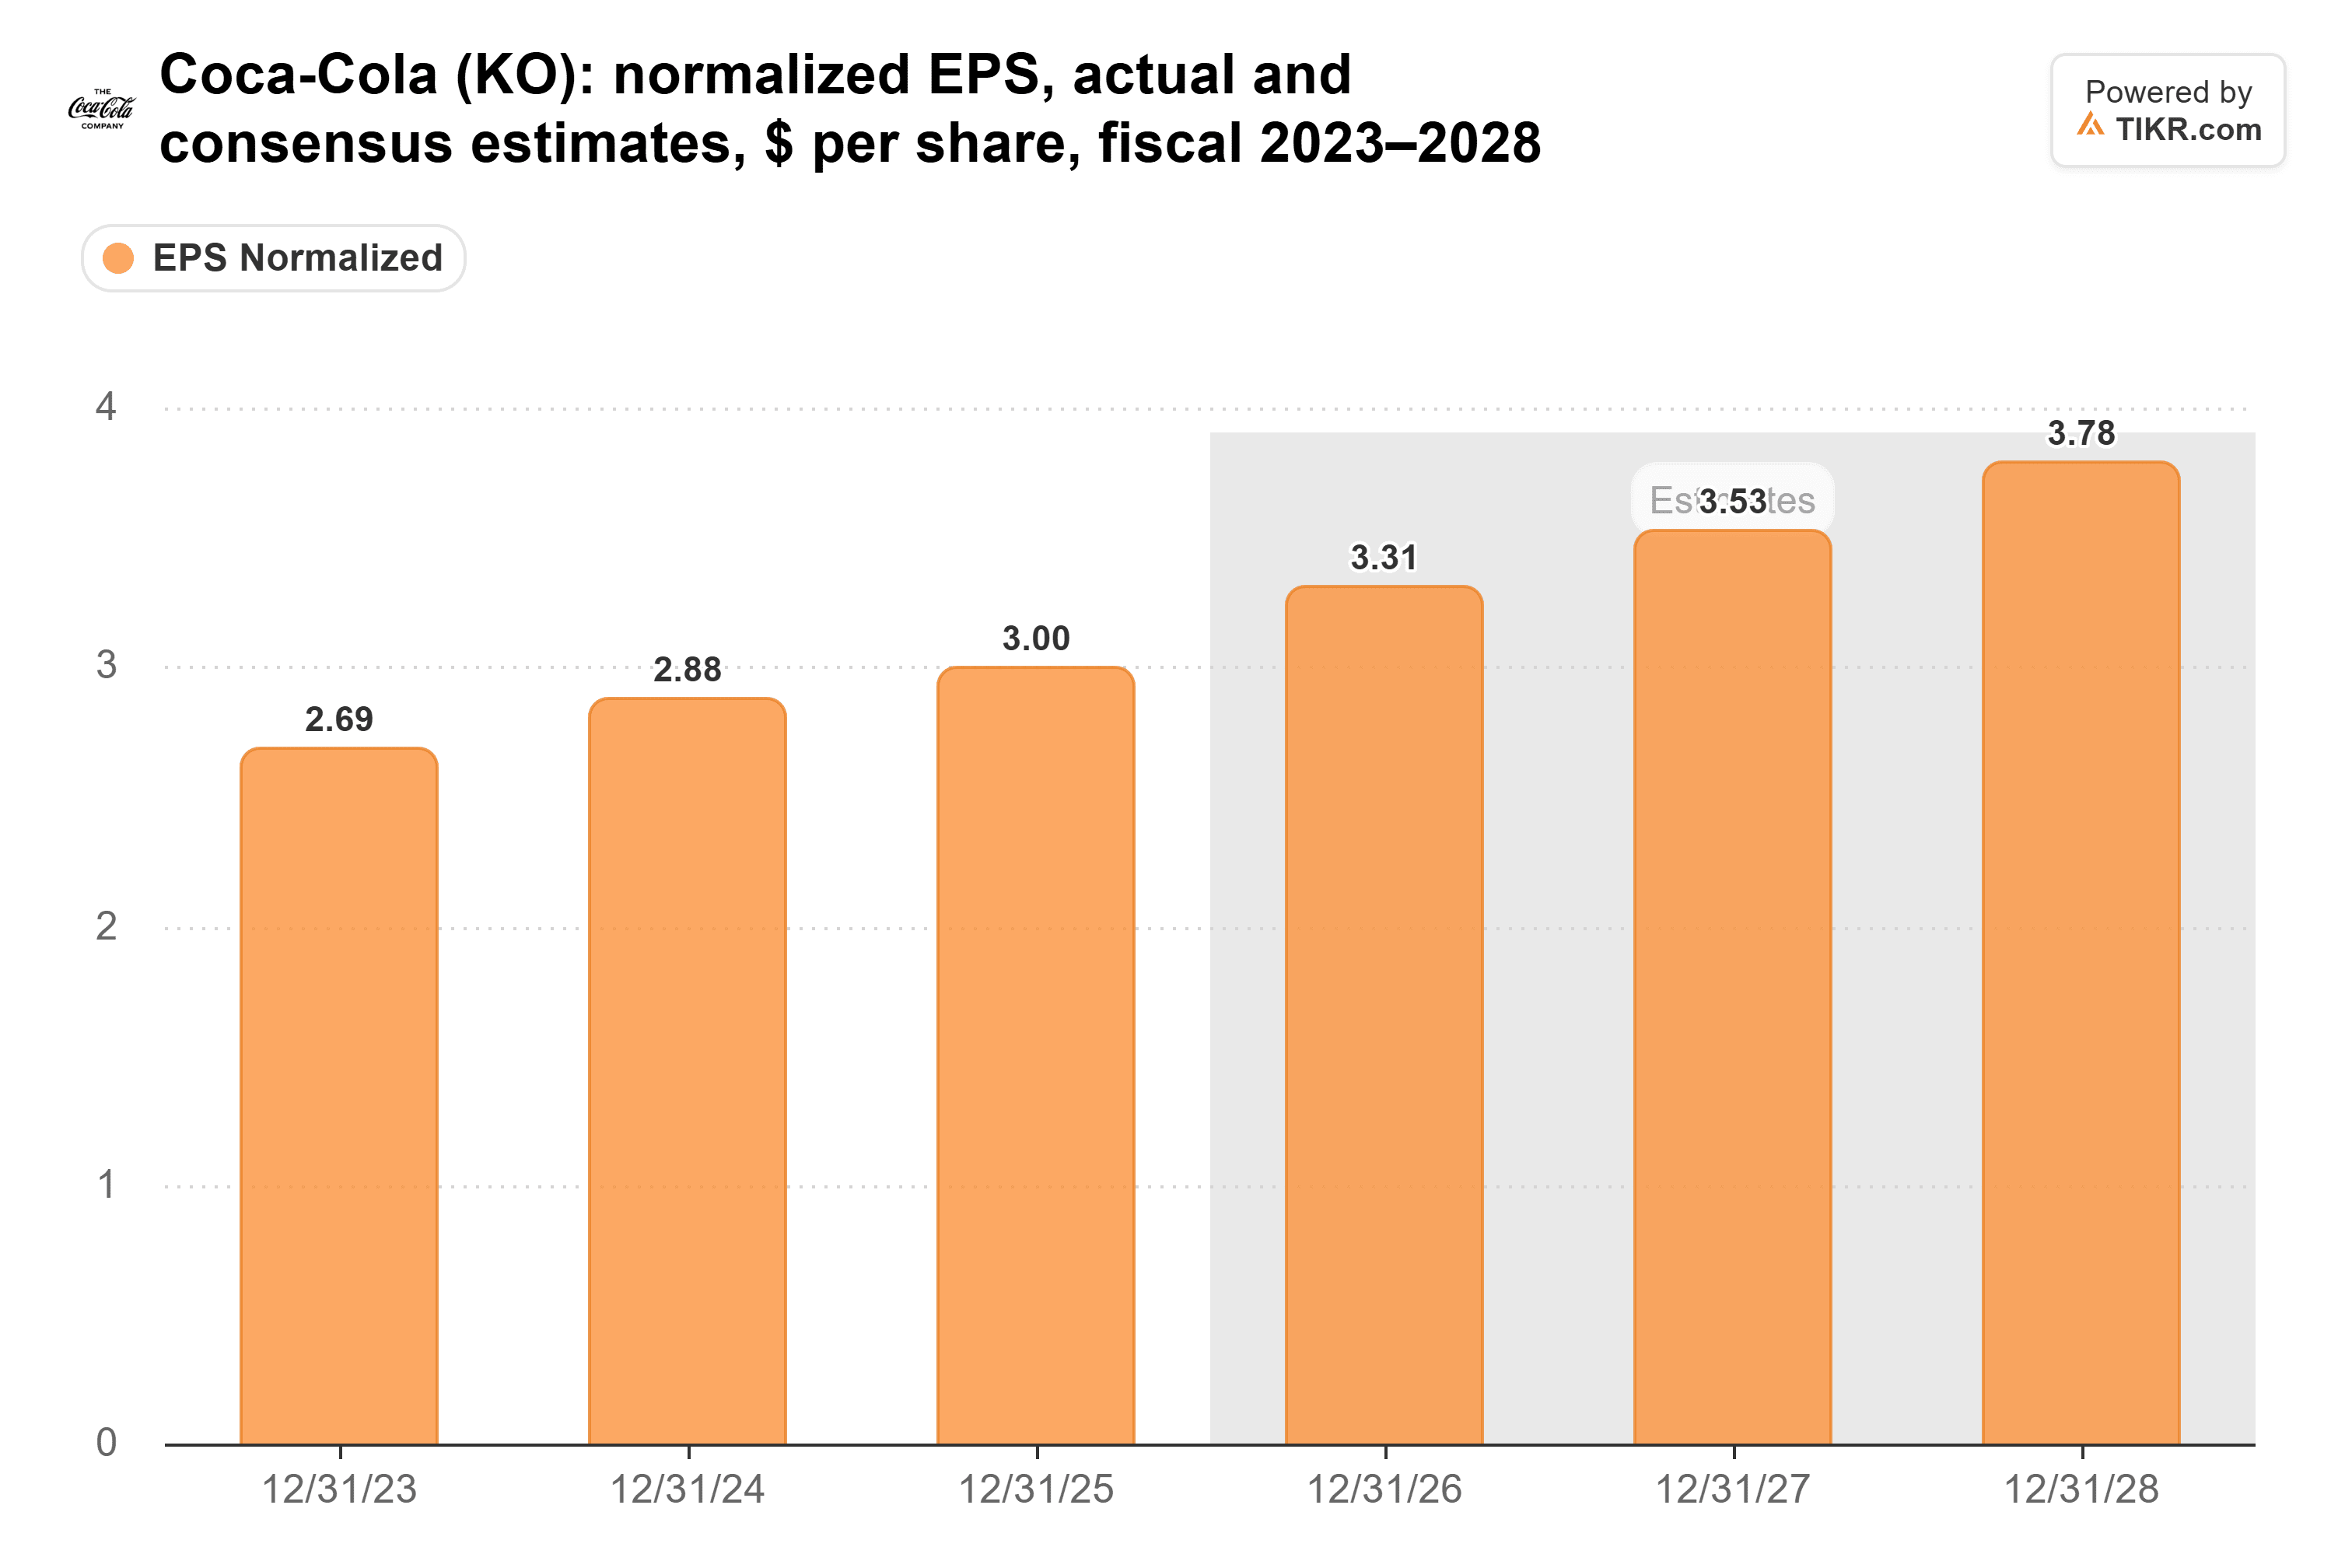
3.00ドルからの9%~10%の成長は3.27ドルから3.30ドルになるため、コンセンサス予想はすでに経営陣のレンジの上限を1セント上回っている。もしコカ・コーラが単にガイダンスを維持するだけなら、アナリストは会社を少し上回ったままとなる。3度目の引き上げがあれば、会社が再び前進することになる。(経営陣の見積もりによると、今年の成長の約3ポイントは為替によるものだ。)
このハードルが重要なのは、投資家が高い評価を付けているからだ。9月末時点で、コカ・コーラは予想PER25倍で取引されており、12年間の平均23倍を上回っている。
キャッシュのクッションは見た目より大きい
コカ・コーラのフリーキャッシュフローは2023年までは配当を十分にカバーしていたが、2024年と2025年には不足した…
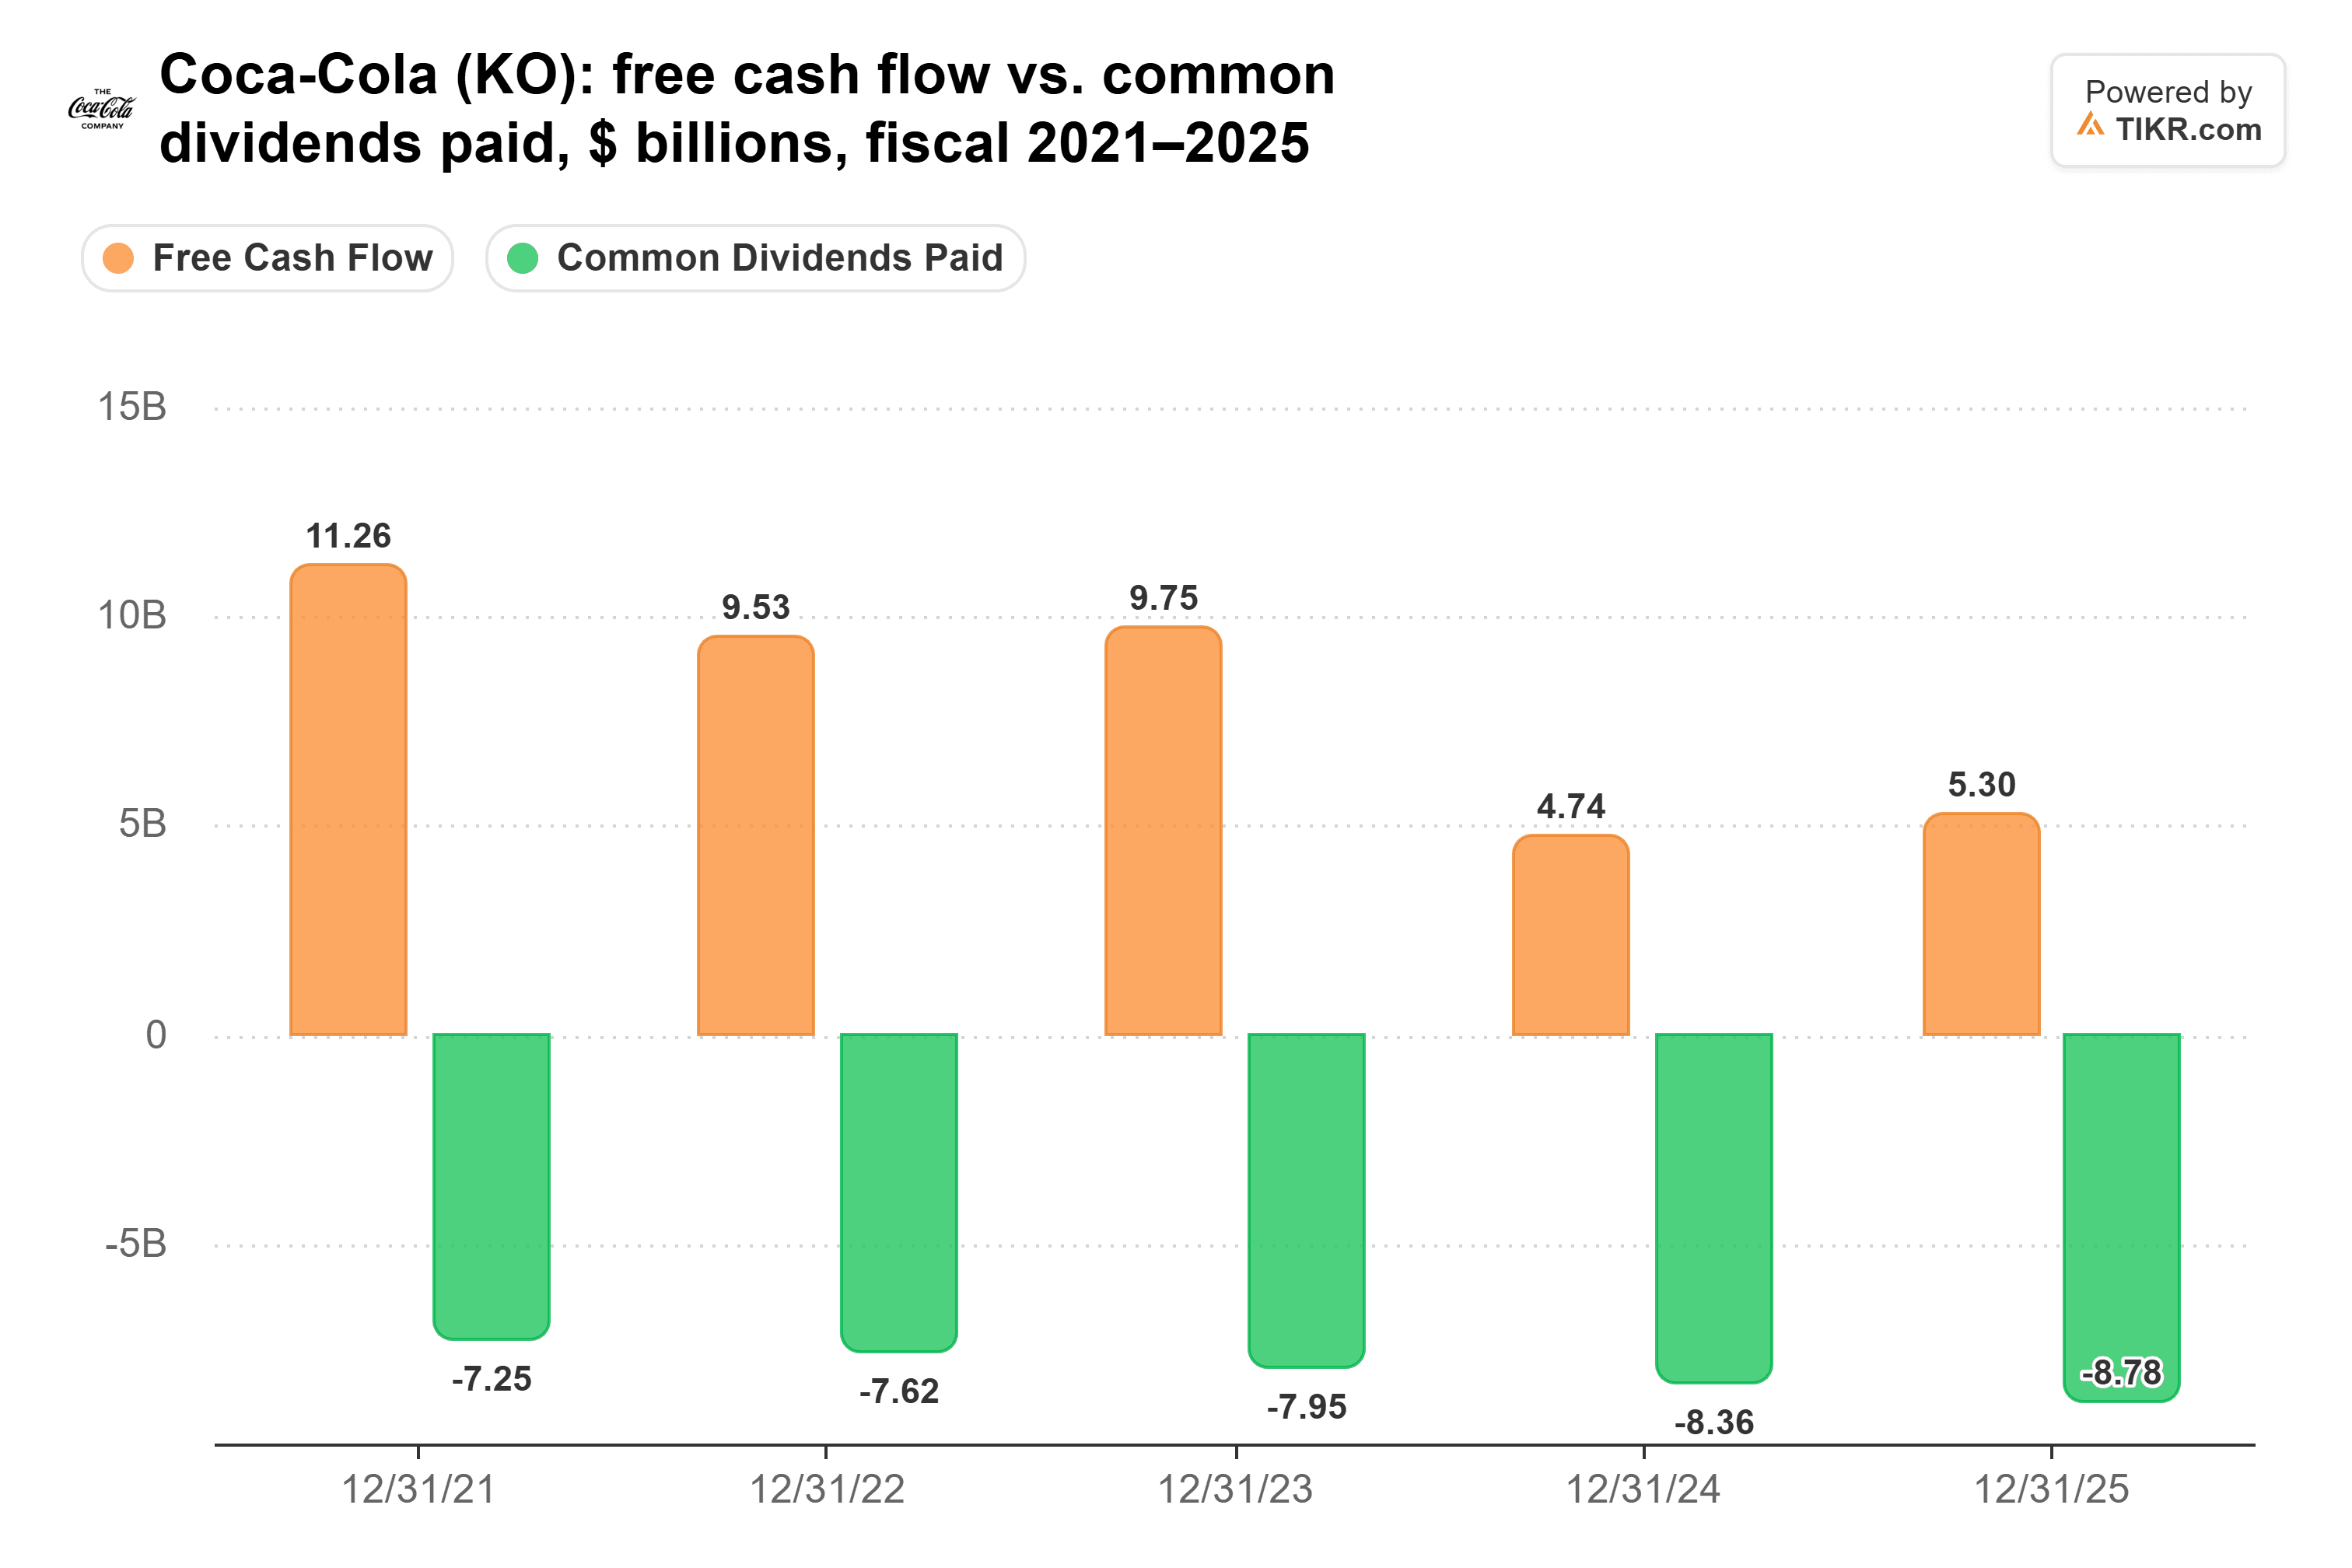
この2年間はそれぞれ約60億ドルの一時的な支払いを伴っていた:2024年のIRS(米国税庁)への60億ドルのデポジットと、2025年のfairlifeに対する最終61億ドルの支払いだ。これらを除くと、配当は2024年のフリーキャッシュフローの78%、2025年には77%を占めた。
今年はより容易になるはずだ。経営陣はフリーキャッシュフローを約124億ドルとガイダンスしており、配当支払額の約91億ドルに対して十分にカバーされた73%となる。フリーキャッシュフローは上半期ですでに69億ドルに達している。1四半期の数字は一時的な項目で変動する可能性があるため、火曜日には年間のガイダンスに耳を傾ける必要がある。
ペプシコには余裕が少ない。同社は今年79億ドルの配当を支払う計画だが、これは過去12ヶ月間のフリーキャッシュフロー全体に近い。
コカ・コーラのキャッシュに対する最大のリスクは、四半期の数字には全く関係ない。控訴裁判所がIRSとの税務訴訟を審理している。もしコカ・コーラが敗訴すれば、60億ドルのデポジットを失い、経営陣の見積もりでは2010年から2025年までの分として約140億ドルを追加で支払うことになる。
売上数量が株価を動かす
利益率とキャッシュは配当の根拠となるが、株価は通常、有機的売上高成長と、それが数量と価格にどう分割されるかに左右される。
ユニットケース数量は、2025年が横ばいだった後、第1四半期に3%、第2四半期に5%成長した。ワールドカップと前年比での容易な比較が寄与した。2年間ベースでは、第2四半期の数量は2%成長した。
火曜日の決算は、ワールドカップの影響がない最初の四半期をカバーし、前年同期の1%の数量成長と比較される。経営陣の長期的なモデルでは、数量による年間2%~3%の成長と価格による2%~3%の成長を見込んでいる。今年については、有機的売上高成長を約5%とガイダンスしている。
より安全な配当は割高な価格で得られる
コカ・コーラは火曜日、3つの点を示せば「より強い」という評価を維持できる:
- 前年同期を上回る営業利益率
- 年間EPSのガイダンスが9%~10%の上限以上
- フリーキャッシュフローのガイダンスが依然として約124億ドル
ワールドカップなしで3%近い数量成長があれば、株価の評価にも寄与するだろう。
私の見解:退職者にとって、コカ・コーラの少ない配当額の方が、それを支えるより大きなクッションがあり、それは低い利回りに見合う価値がある。しかし、予想PER25倍で単にガイダンスを維持するだけでは会社がアナリストに後れを取る状況では、株価の判断はより難しい。
もちろん、1四半期で決着がつくわけではない。来年初めのコカ・コーラの2027年ガイダンスとIRSの判決の方がより重要になるだろう。
では、コカ・コーラ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コカ・コーラがいくらの価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!