主なポイント
- ジェフリーズはSpotifyの株価目標を600ドルから620ドルに引き上げ、同プラットフォームはAIに対して非常に強固な防御力を持つと評価したが、同株は2026年で8.5%下落している。
- この評価を試す最良の指標はマージンである。AIに押されつつあるビジネスが、価格を引き上げ、収益の取り分を増やし続けることはできないはずだからだ。
- Spotifyは第3四半期の粗利益率を32.9%、営業利益を6億7000万ユーロと予想しており、これは第2四半期の33.4%と6億5500万ユーロに続く水準である。
- 予想PERが約35倍の同株は、マージンが上昇し続ければ急速に割安になるが、伸び悩む加入者数や第4四半期の業績見通しが、堅調なマージン実績を覆す可能性は依然としてある。
Spotify (SPOT) 株は2026年(火曜日の終値時点)で8.5%下落しており、投資家はAIがサブスクリプション型音楽ビジネスに与える影響を懸念している。
ジェフリーズは市場の見方が誤っていると考えており、Spotifyは10月22日(木)の市場開け前に発表される第3四半期決算で、どちらの側が正しいかを示す機会を得ることになる。
ジェフリーズが賭けていること
火曜日、ジェフリーズは買い評価を維持し、株価目標を600ドルから620ドルに引き上げた。これは火曜日の終値から約18%上回る水準である。アナリストのジェームズ・ヒーニー氏は、Spotifyのプラットフォームを「AIによる仲介排除の懸念に対して非常に強固な防御力を持つ」と評した。
その理由は、期待値が低く抑えられていること、営業費用の伸びが今四半期にピークを迎えると予想されること、プログラムマティック広告の売上がビジネスのより大きな部分を占めるようになるにつれて広告が改善されると見ていることだ(広告は支援を必要としている可能性がある:広告収入は第2四半期にわずか1%しか成長しなかった)。また、今後6〜12ヶ月以内に米国と英国で価格引き上げが行われると予想している。
そしてAIの角度がある。ジェフリーズは、ワーナー・ミュージック・グループとの提携に基づくAIを活用したリミックス製品の発表が今年後半に行われる可能性があると見ている。しかし、ベースケースにはAIによる収益は一切含まれておらず、したがって620ドルの目標株価のいかなる部分もAIが成功することに依存していない。
TIKRはSpotifyについて40人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Spotifyの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Spotifyのアナリスト評価を見る
価格設定力はマージンに表れる
もしAIが本当にSpotifyからリスナーを引き離しているなら、価格設定が最初にその影響を見る場所だろう。より良い選択肢がある人々は、より高い金額を払い続けない。
Spotifyの加入者はより高い金額を払い続けている。第2四半期、プレミアム収入は15%増加して43億3000万ユーロとなり、これは加入者数9%増、ユーザーあたり収益7%増によるものだった。
これらの価格引き上げは粗利益率を拡大させており、2022年の25.0%から2025年には32.0%に…

…2026年第2四半期には33.4%に達し、前年同期から193ベーシスポイント上昇した。
その利益は最終利益にも反映されている。営業利益率は2022年の-5.6%から2025年には12.8%になった:
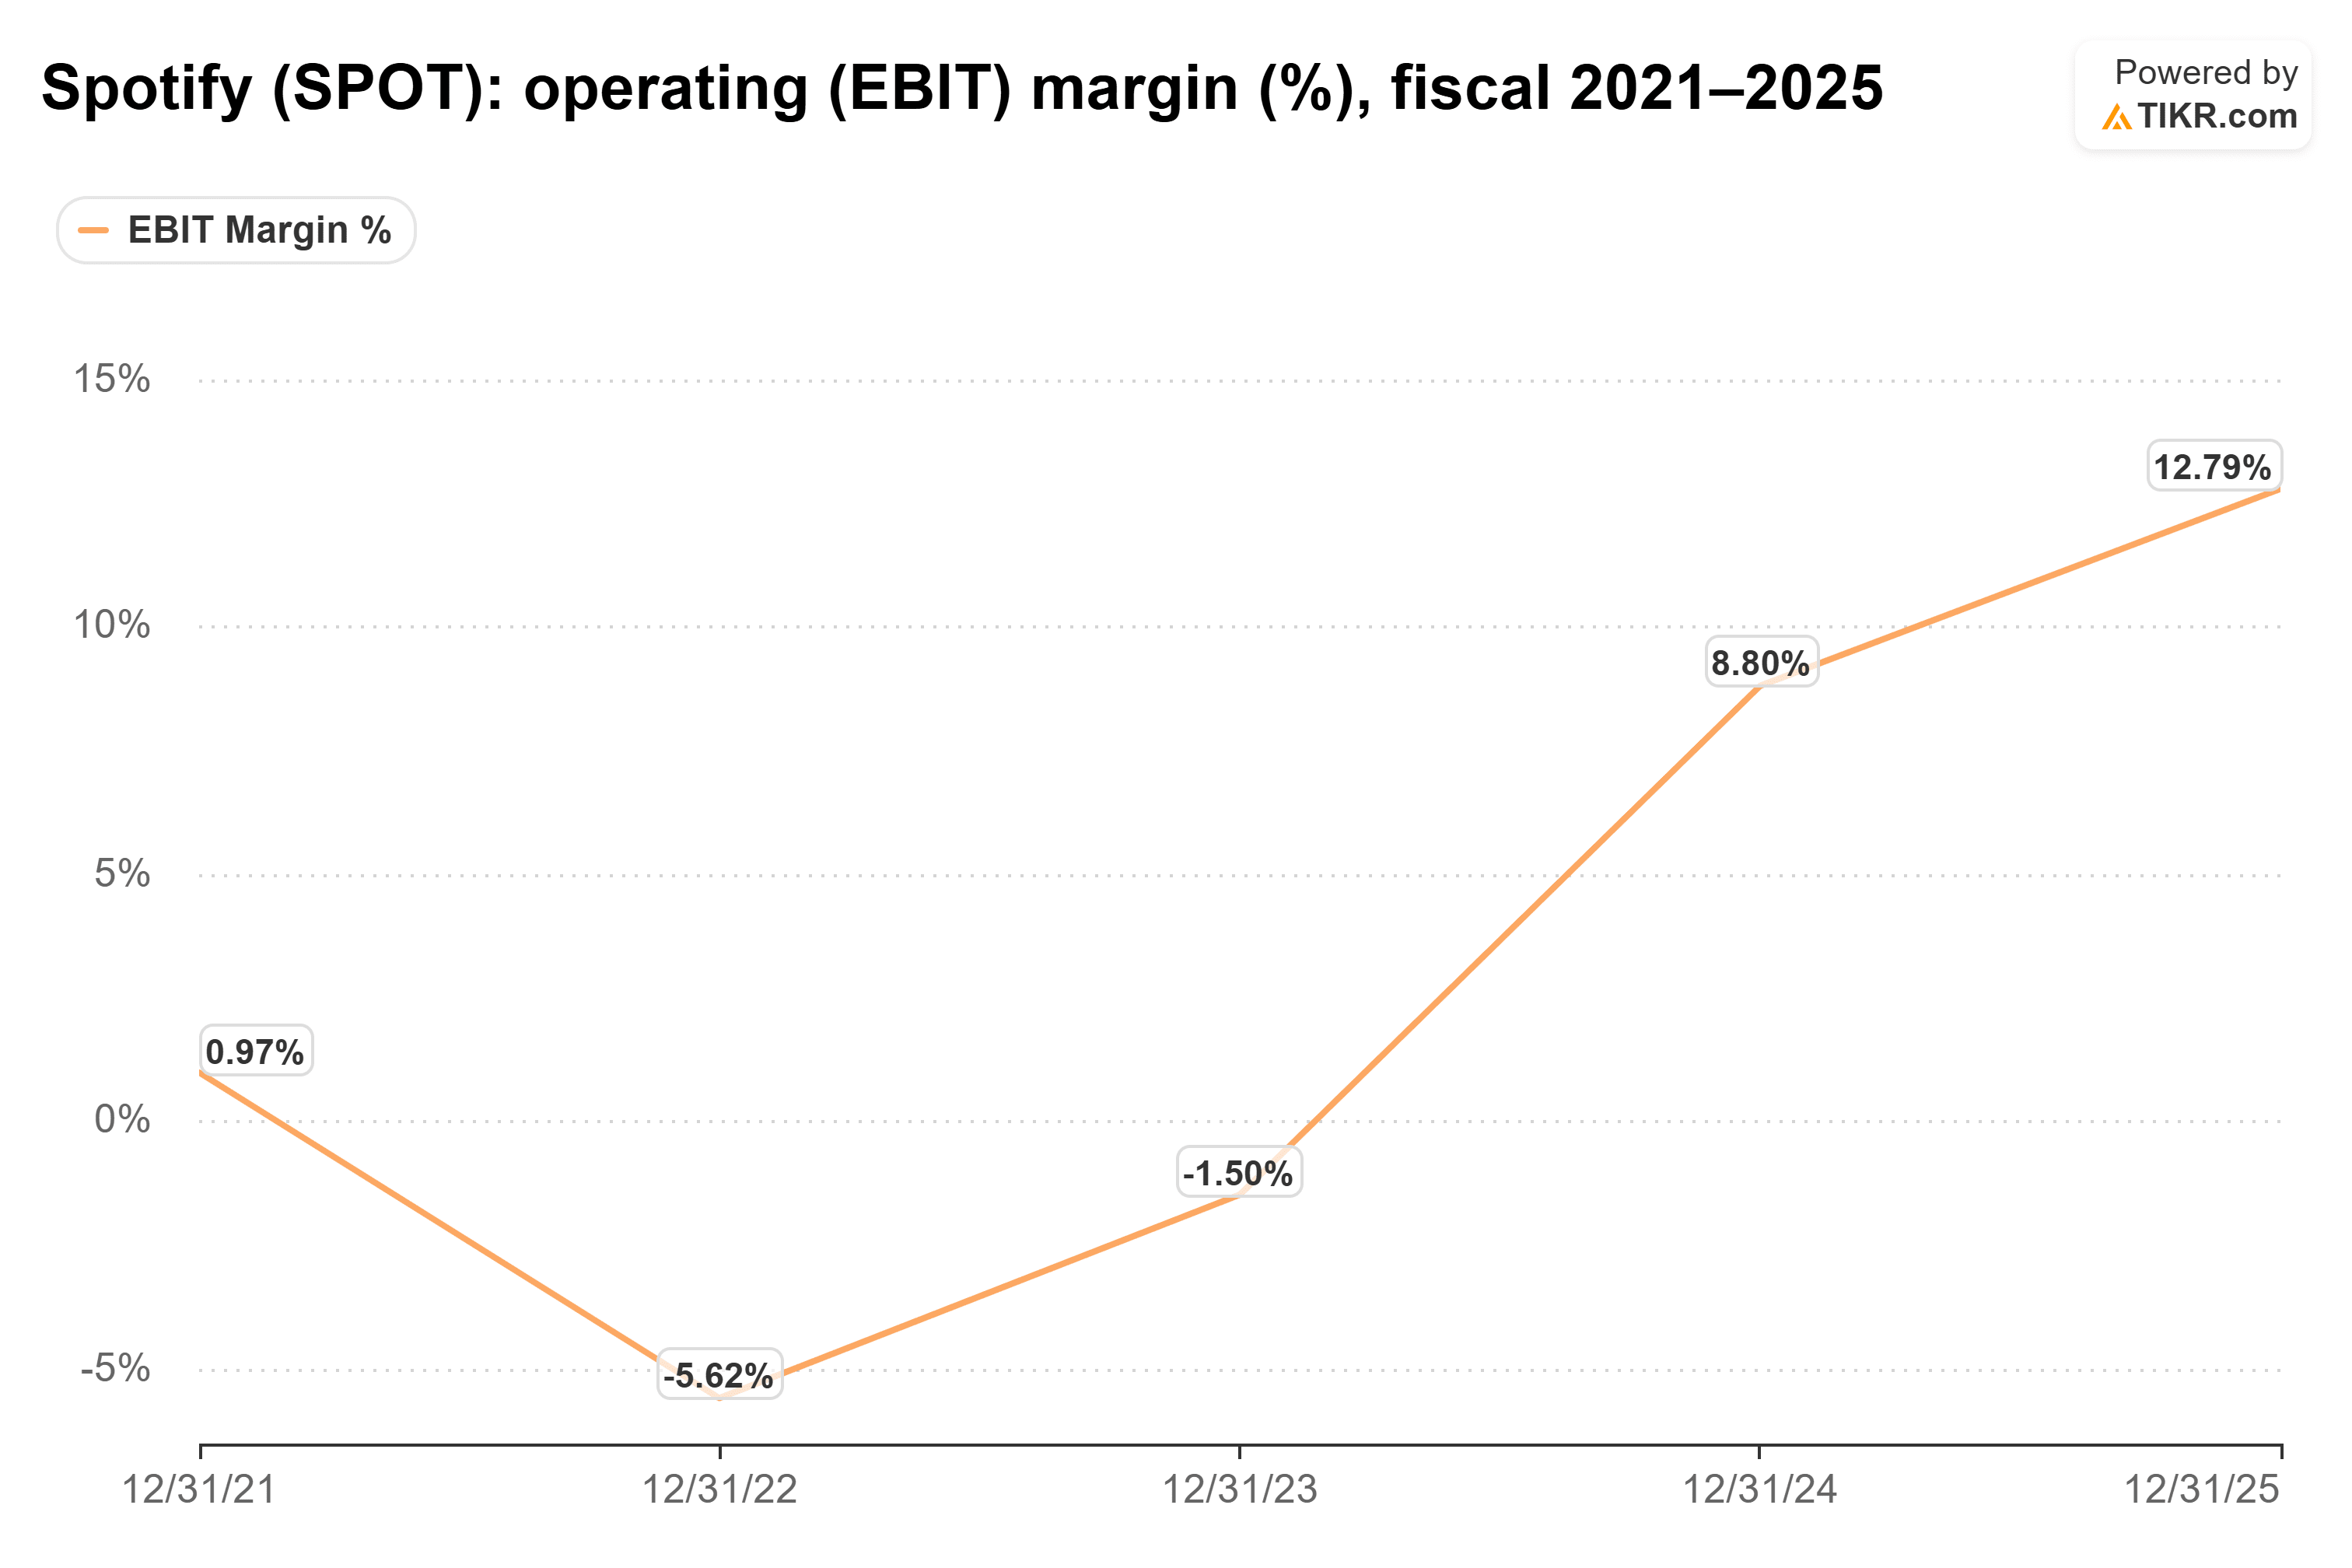
第2四半期の営業利益率は13.7%で、営業利益は6億5500万ユーロだった。6月までの過去12ヶ月間のフリーキャッシュフローは33億ユーロとなり、2025年の29億ユーロから増加した。
木曜日のハードル
Spotifyは第3四半期の粗利益率を32.9%、営業利益を約50億ユーロの収益に対して6億7000万ユーロと予想しており、これは約13.4%の営業利益率に相当する。
これは第2四半期からは後退となる。ジェフリーズはこれを季節的要因と、過去にマージンを30〜40ベーシスポイント押し下げてきた規制関連の費用負担に起因するものとし、投資家は約33.1%を期待すると見ている。第4四半期の業績見通しも同様に重要である:ジェフリーズは自社の第4四半期粗利益率予想を34.3%から約33.7%に引き下げた。2026年は投資の年だったためだ。
しかし、Spotifyの株価は常にマージンで動くわけではない。8月には粗利益率が予想を上回ったが、利益が予想を下回った後、株価は依然として3.4%下落した。したがって、3億500万という予想を下回る加入者数、あるいは慎重な第4四半期の業績見通しが、良好なマージン実績を上回る可能性がある。
マージンが維持されれば、評価ギャップが生じる
Spotifyの予想PERは約35倍で取引されている。アナリストは2026年の1株あたり利益が約16%成長すると予想しており、これは収益の伸びよりもわずかに速いペースだ。マージンが1ポイント上昇するごとに、利益成長は収益成長からさらに先に進み、それによって株価収益率は急速に低下する。
経営陣もまた、株価を支えるために資金を投じている:Spotifyは決算発表を前に自社株買いを15億ドル追加した。
私の見解:Spotifyのマージンは、強固なプラットフォームのマージンが果たすべきことをすべて成し遂げており、予想PER35倍での株価は、それが止まることを前提に評価されている。もし木曜日のマージンが予想通りかそれ以上に維持され、第4四半期の業績見通しが上昇を続けるなら、AIへの懸念は評価ギャップであり、ジェフリーズの620ドルという目標は妥当に見える。
もちろん、ジェフリーズが予想する米国と英国での価格引き上げはまだ発表されておらず、これが2027年へ向けたこのマージンのストーリーを継続させる要因である。
では、Spotify株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Spotifyがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!