主なポイント
- Snapの株価は3ヶ月間で43.8%上昇し、6ドルに達した。第3四半期決算は11月4日に予定されている。
- 第2四半期の売上高は19%増の16億ドルとなり、調整後EBITDAは4100万ドルから2億5000万ドルへと大幅に増加した。
- Blue Duck Capitalは、SnapがSpecsへの外部資金調達を行うよう求めている。同ファンドは、Specsの年間コストは約5億ドルと推定している。
- 第3四半期の業績見通しは、売上高17億ドルから17億4000万ドル、調整後EBITDAは3億ドルから3億5000万ドルとされている。
長年にわたり、Snapは十分なユーザーを抱えながら、キャッシュが不足していた。そのギャップは縮まりつつある。
Snap (SNAP) の株価は金曜日に6ドルで取引を終え、3ヶ月間で43.8%上昇した。投資家は、効率化された広告事業と、突然企業パートナーを得たハードウェアへの賭けに好感を示している。株価は依然、52週高値の9ドルから約31%下回っている。
現在、あるアクティビストが、そのハードウェアの資金を誰か他の者が負担するよう求めている。
広告エンジンが収益を生み始めた
第2四半期は、Snapにとってしばらくぶりにクリーンな四半期だった:
- 売上高は19%増の16億ドルとなり、コンセンサス予想の15億4000万ドルを上回った。
- 調整後EBITDAは4100万ドルから2億5000万ドルへと増加した。
- フリーキャッシュフローは2400万ドルから1億2100万ドルに達した。
純損失は2億6300万ドルから1億6400万ドルに縮小した。日次アクティブユーザー数は5%増の4億9300万人となり、ARPUは2.87ドルから3.25ドルに上昇した。つまり、ユーザー成長よりも収益化の進展が貢献した。
CEOのEvan Spiegelは決算リリースで、Snapは「時間の経過とともに1株当たりフリーキャッシュフローを増加させるため、規律を持って投資している」と述べた。発行済み株式数が約16億8000万株で横ばいであることは、彼が本気であることを示唆している。
キャッシュフローが注目すべき指標だ。
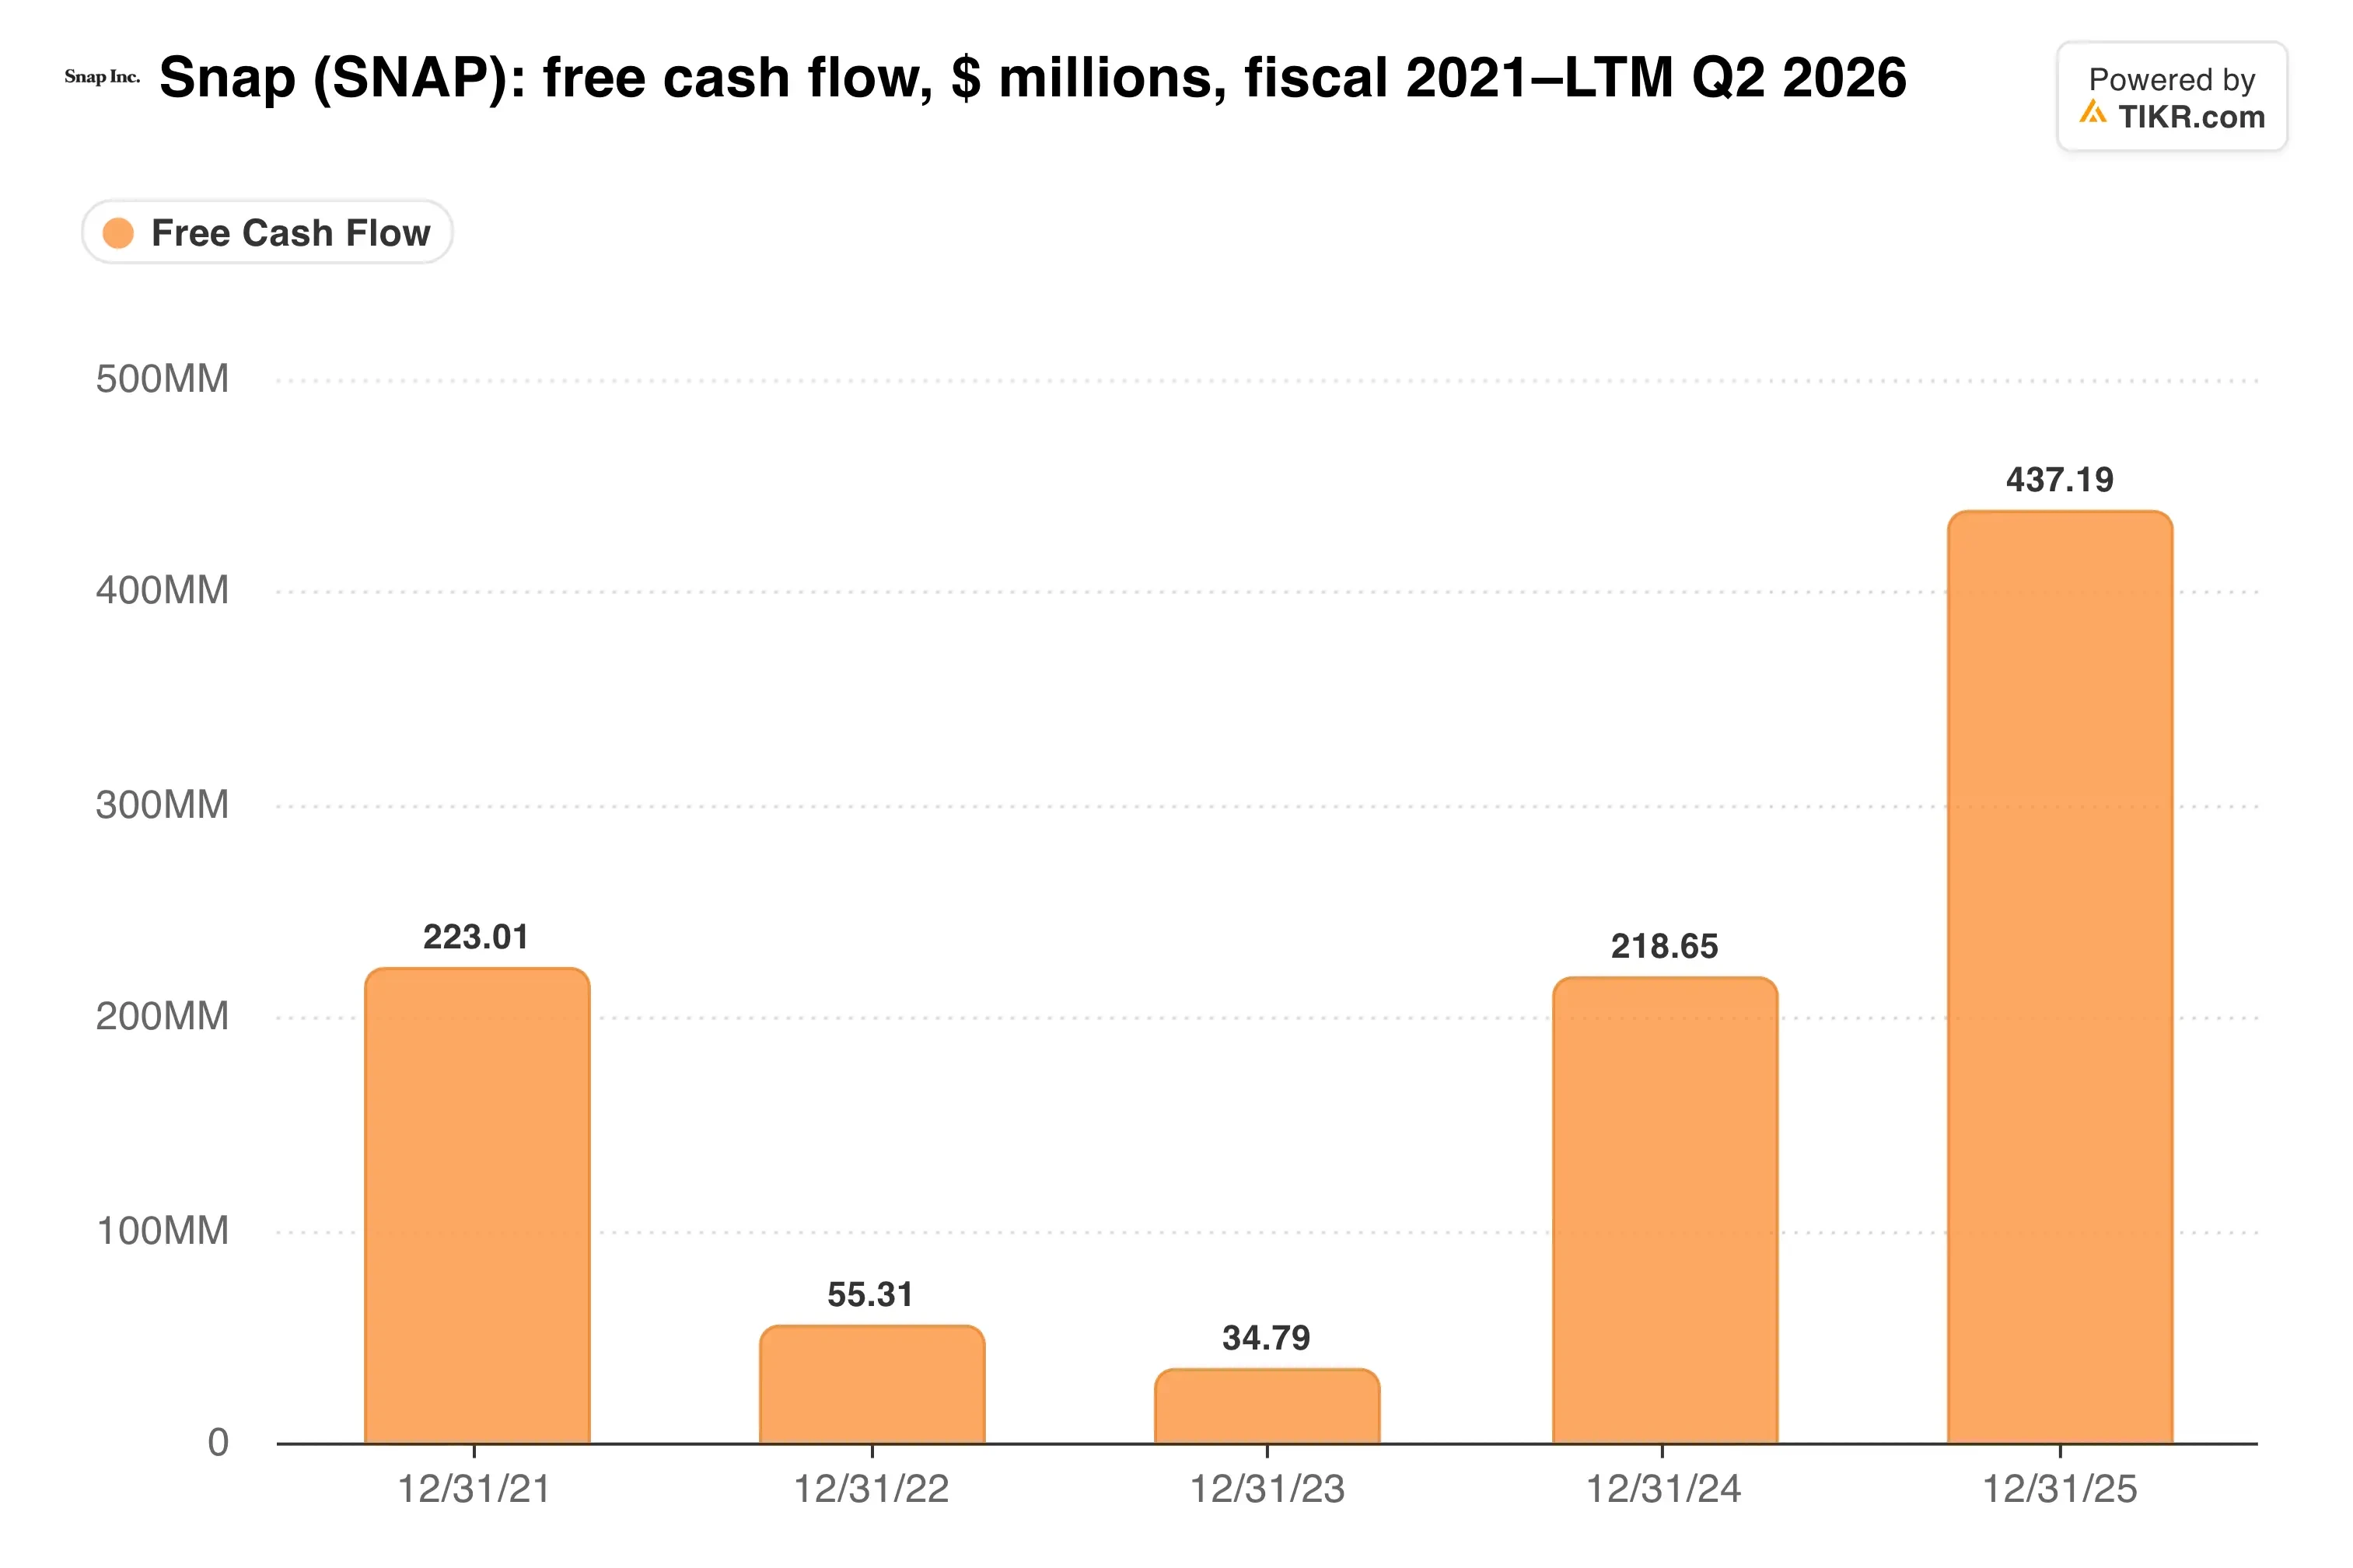
プラスのフリーキャッシュフローは、少なくとも当面の間、Snapが市場に頼ることなくSpecsに資金を提供する余地を与えている。
Specsが仕事に向かう
Snapは6月にSpecsを2195ドルで発表し、今秋に米国、英国、フランスで発送開始を予定している。9月には、Salesforce (CRM)、Nvidia (NVDA)、Amazon (AMZN) Web Servicesに加え、TriforkとHololightを提携し、職場向けAIツールをメガネに導入することを発表した。
その訴求は、フィールドサービス、小売、リモートサポートを対象としており、ハンズフリーコンピューティングには明確な投資回収が見込まれる。SalesforceのAgentforceにより、従業員は会社のデータを引き出すことができ、Snapはメガネ、iPhone、Macを横断して動作するAIサービス「Specs Intelligence」を追加した。
消費者市場は混戦状態だ。Meta Platforms (META) はRay-Banシリーズでスマートグラス市場を支配しており、9月にはCharmという新しいAIガジェットを発売した。
その開発資金はどこに計上されるのか?
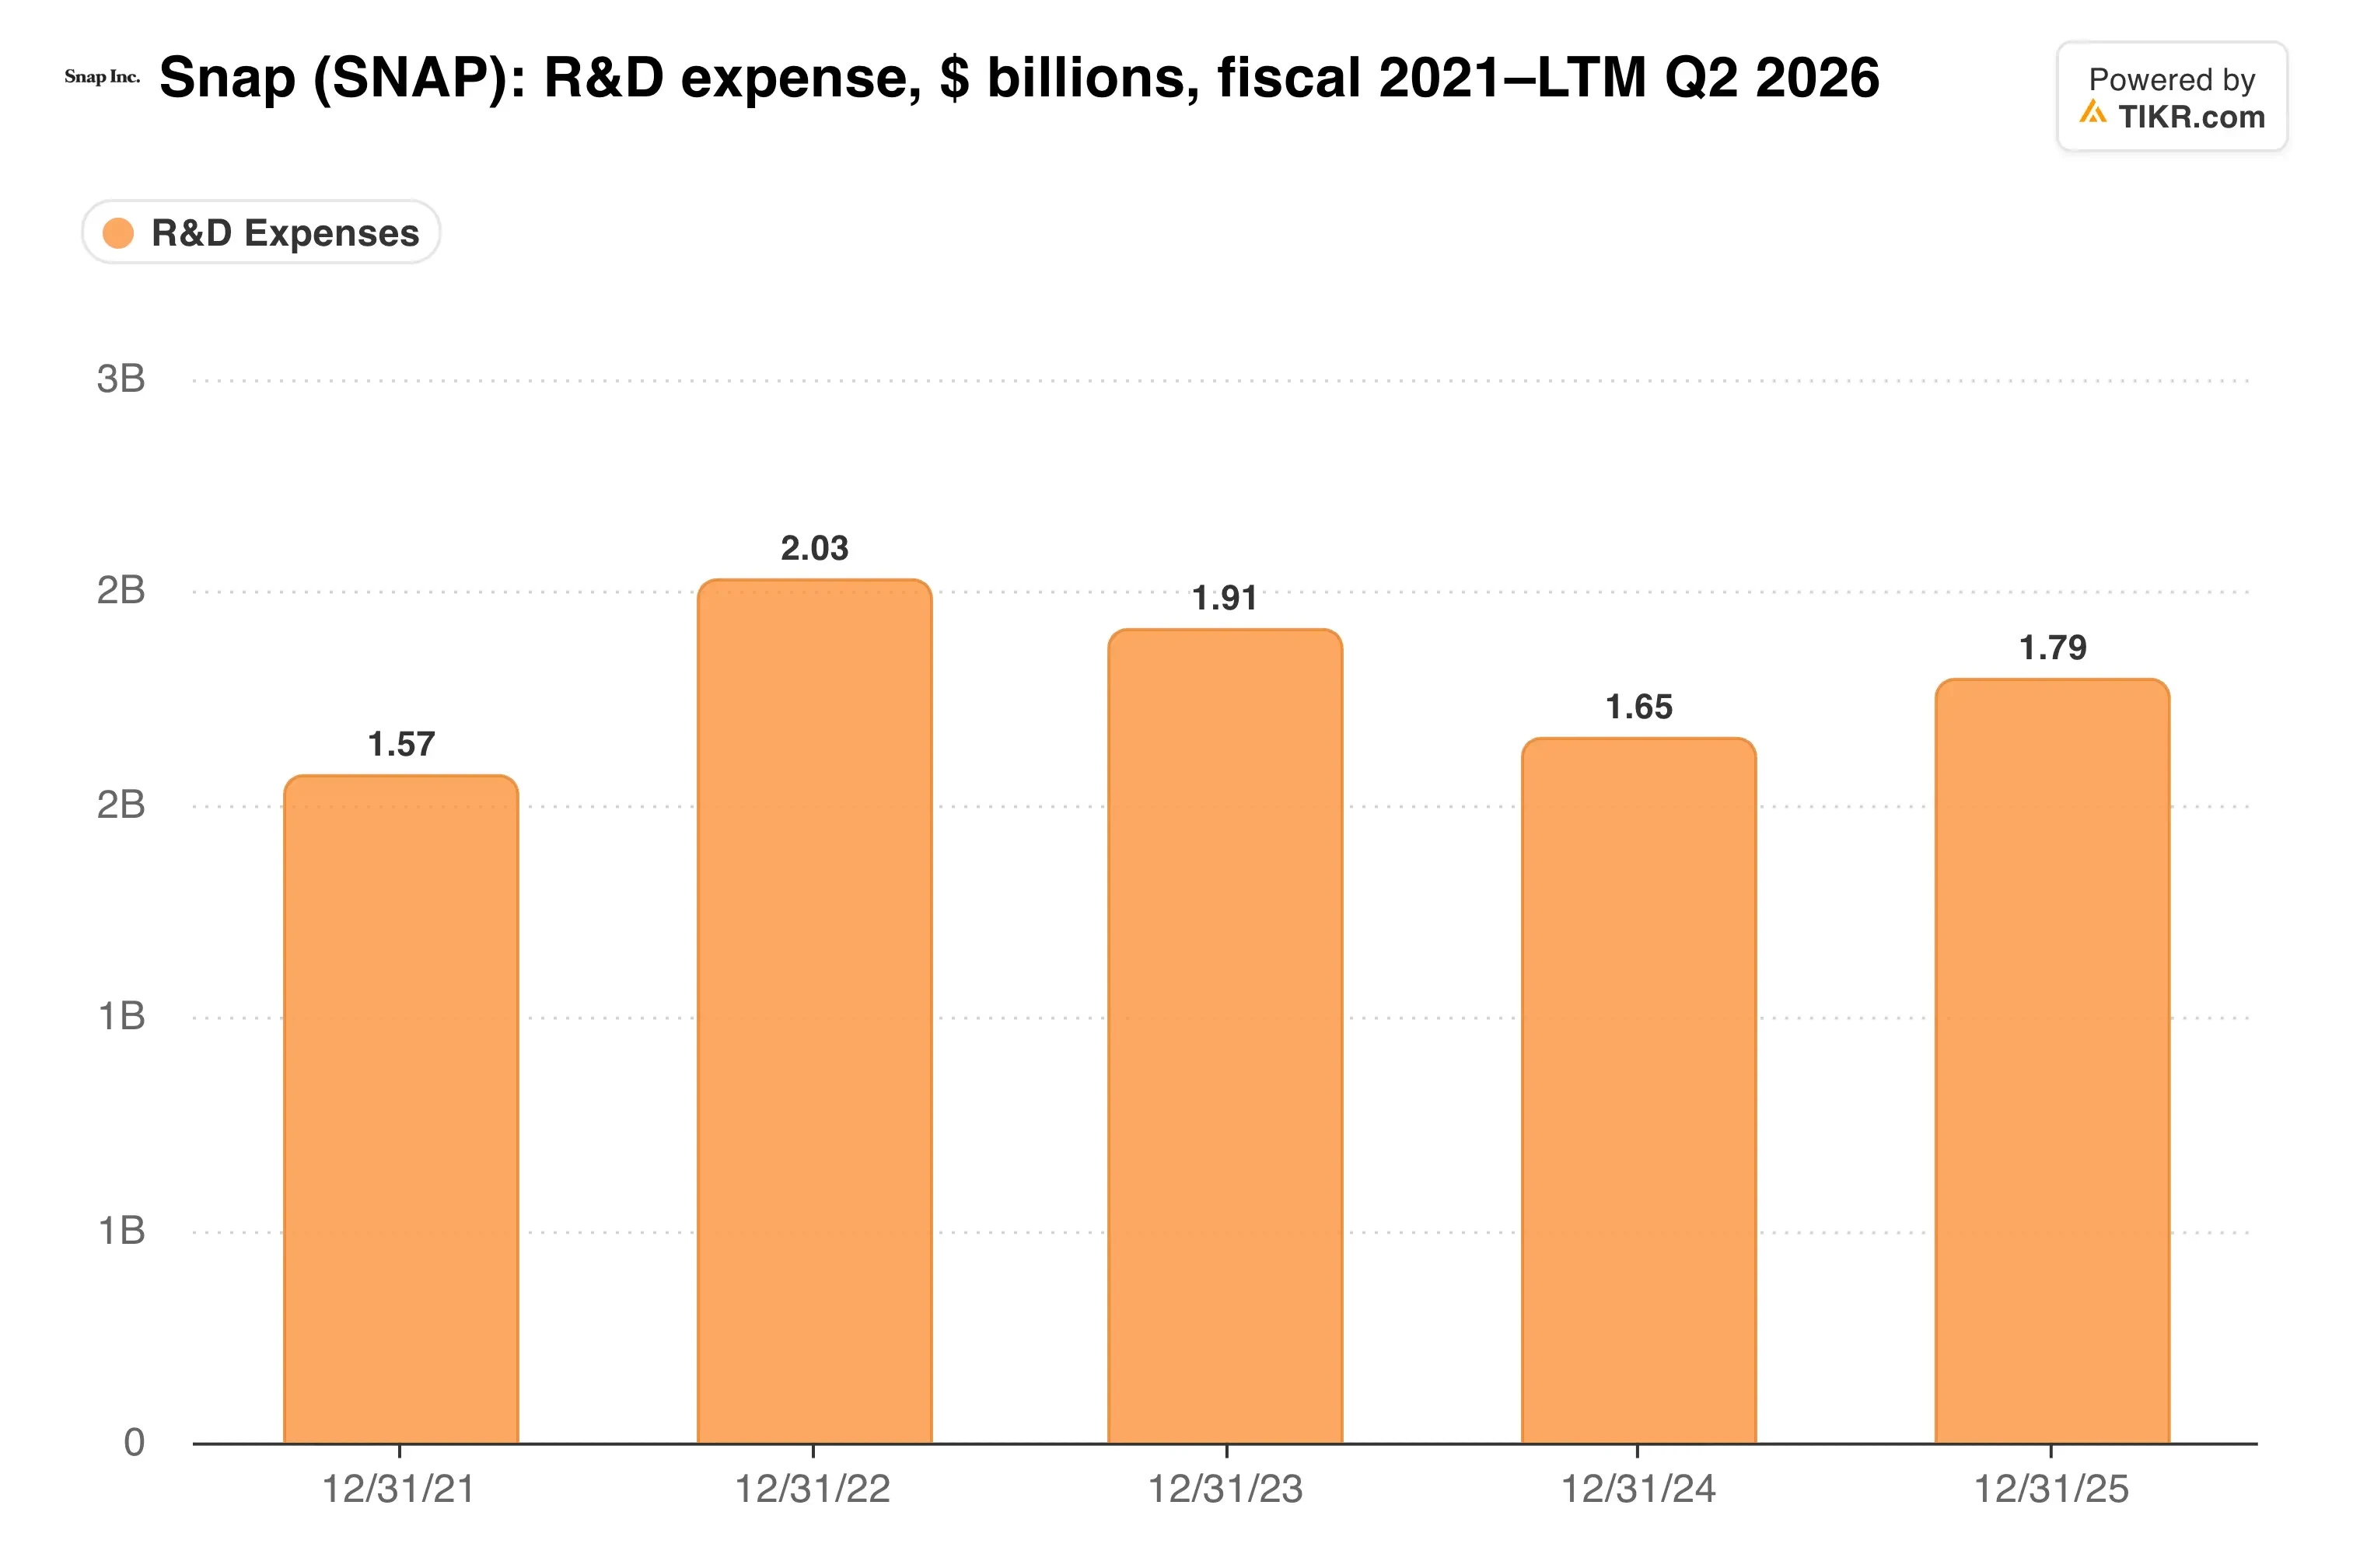
Specsへの支出の大部分はR&Dに計上されるため、外部資金調達があれば、まずこの項目が軽減されるだろう。
TIKRはSnapについて42人のアナリストを追跡している。「買い」と言っているのは何人か?
Snapの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Snapのアナリストレーティングを見る
費用分担のケース
Blue Duck Capitalは、Snapの取締役会に対し、Specsへの外部資金調達を促し、それにより事業別価値合計(SOTP)の価値が解放されると主張した。同ファンドはSpecsの年間コストを約5億ドルと推定し、外部資金調達により株価が12ドルから14ドルに上昇する可能性があると述べている。
バリュエーションギャップがこの主張を分かりやすくしている。Snapは予想EBITDAの8.3倍、予想売上高の1.7倍で取引されている一方で、Roblox (RBLX) は30.4倍と5.1倍で取引されている。
コンセンサスは、そのEBITDAが上昇し続けることを予想している…
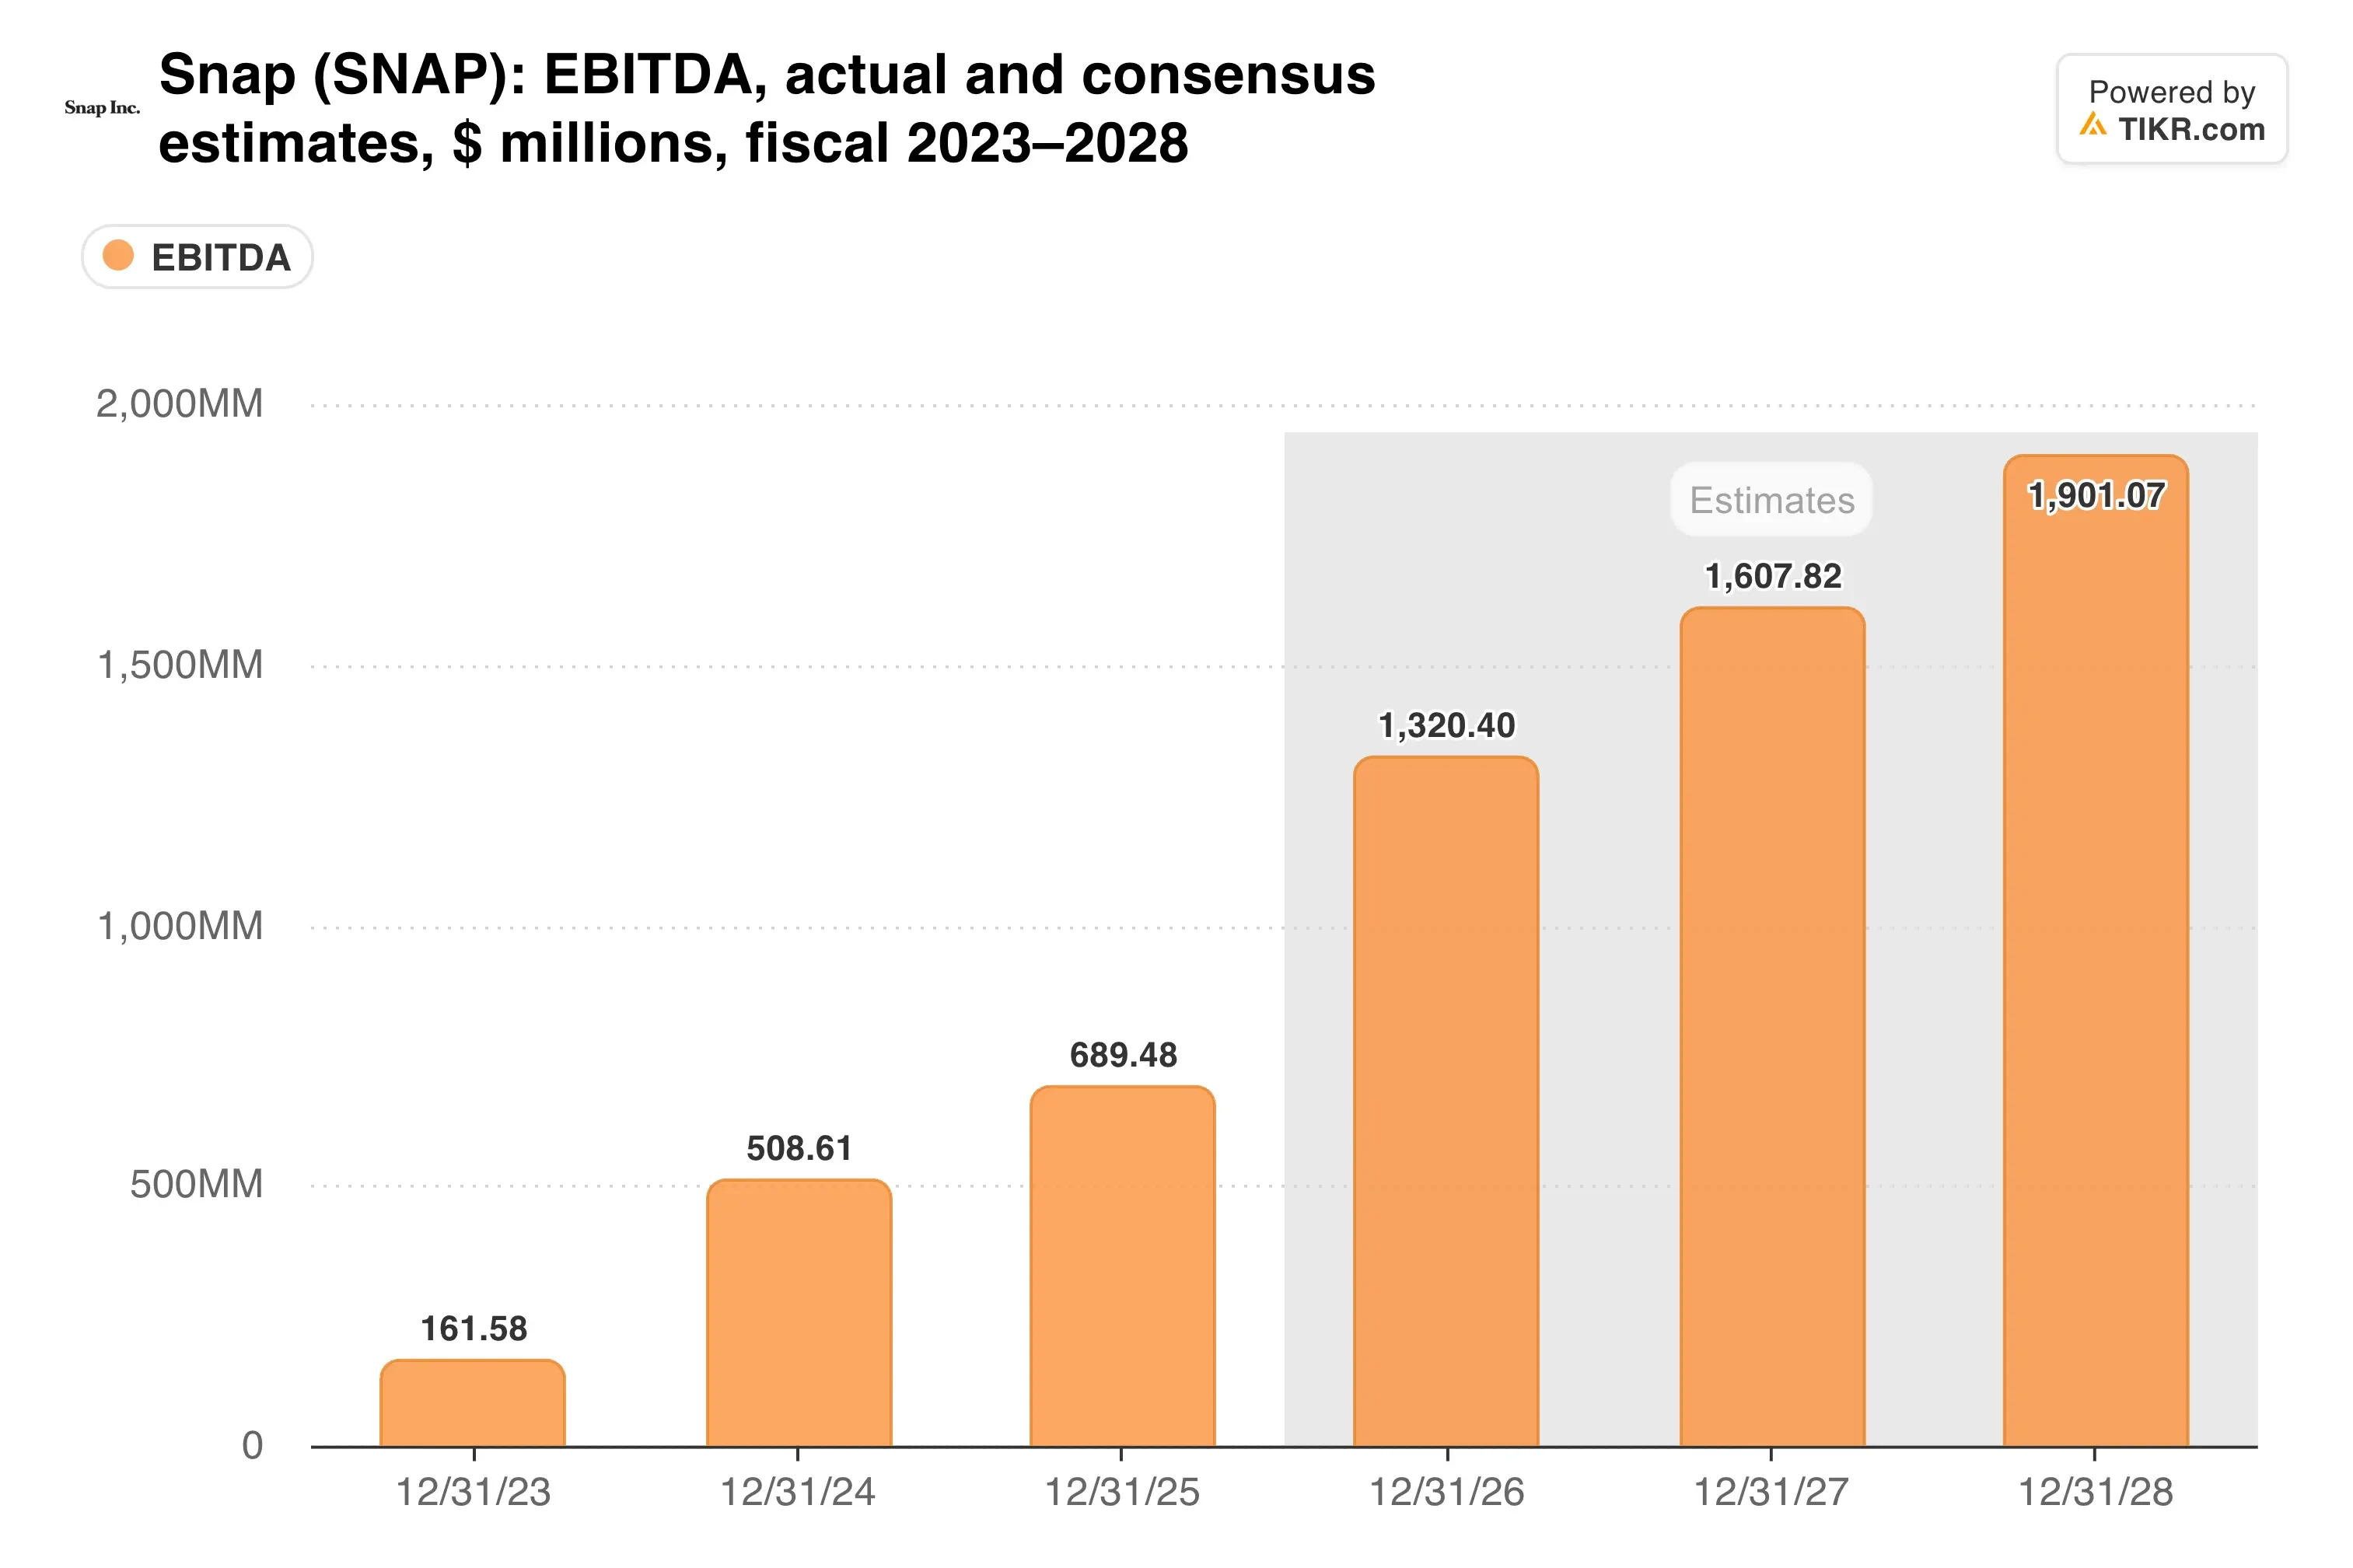
アナリストは今後2年間でEBITDAが年間約52.7%成長するとモデル化しているが、平均的なストリートターゲットである7.44ドルは、わずか約17%の上昇余地しか示唆していない。
規制が最大の不確実性だ。フロリダ州は現在、幼い子供をソーシャルメディアから締め出す法律を施行できるようになり、カリフォルニア州は新たな規制を制定し、ノルウェーは16歳未満の利用禁止を目指している。
私の見解:Snapのコア事業はついに自己資金調達可能に見え始め、第3四半期の調整後EBITDAを3億ドルから3億5000万ドルと予想している企業としては、その倍率は割安だ。条件が公正であれば、外部資金調達のアイデアは良いと思う。なぜなら、有望な実験とキャッシュを生み出す広告事業を分離できるからだ。ただし、Specsが発送され、企業からの受注を示すまでは、その価値はほぼゼロと評価すべきだろう。
Snapは11月4日に決算を発表する。売上高17億ドルから17億4000万ドルがガイドラインであり、Specsの資金調達計画や発売日も同様に重要になるだろう。
では、Snapの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snapがどの程度の価値になる可能性があるか確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、また、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!