主なポイント
- Roku株は$159で取引を終え、Foxの1株あたり$160の買収提案価格を1%未満下回っており、市場が220億ドルの取引成立を見込んでいることを示唆。
- 第2四半期の売上高は22%増の13.5億ドル、希薄化後EPSは$1.08で、予想の$0.61をほぼ倍増。
- 司法省による追加審査要請により独占禁止法審査が延長、焦点は無料広告支援型ストリーミングの可能性が高い。
- Rokuは11月2日に第3四半期決算を発表(電話会議・業績見通しなし)、数字よりも司法省の進捗に関するアップデートが重要となる可能性。
通常であれば、Rokuの第2四半期決算は株価を動かす材料となる。今回は、市場はほとんど反応しなかった。
Roku (ROKU)株は金曜日に$159で取引を終え、52週高値の$160にわずかに届かなかった。より重要なのは、6月にFox (FOXA)が合意した1株あたり$160の買収価格を1%未満下回っている点だ。
この220億ドルの取引は、約142億ドルの現金とFoxのクラスA株の組み合わせで構成される。発表以降、Roku株はM&Aアービトラージとして取引されており、狭いスプレッドは投資家が規制当局の承認を見込んでいることを示している。
ワシントンが時計の針を遅らせる
9月8日、司法省は両社に対し追加審査要請を発出した。これにより、FoxとRokuが実質的に要請に応じた後30日間、独占禁止法に基づく待機期間が延長される。両社とも、規制当局および株主の承認を条件に、2027年前半の取引完了を依然として見込んでいる。
Foxの社長兼COO、John Nallen氏は、追加審査を「完全に予想通り」と表現し、取引は順調に進んでいると述べた。
焦点となりそうなのは無料広告支援型ストリーミング(FAST)分野であり、この取引によりTubiとThe Roku Channelが統合される。Tubiは約1億1000万人の月間アクティブユーザーを抱え、Rokuは1億世帯以上のストリーミング世帯にリーチしている。統合により、FoxはAlphabet (GOOGL)傘下のYouTubeに次ぐ、米国第2位の視聴者数規模の配信事業者となる。
買い手が価格を提示した後、株価はどうなるのか?
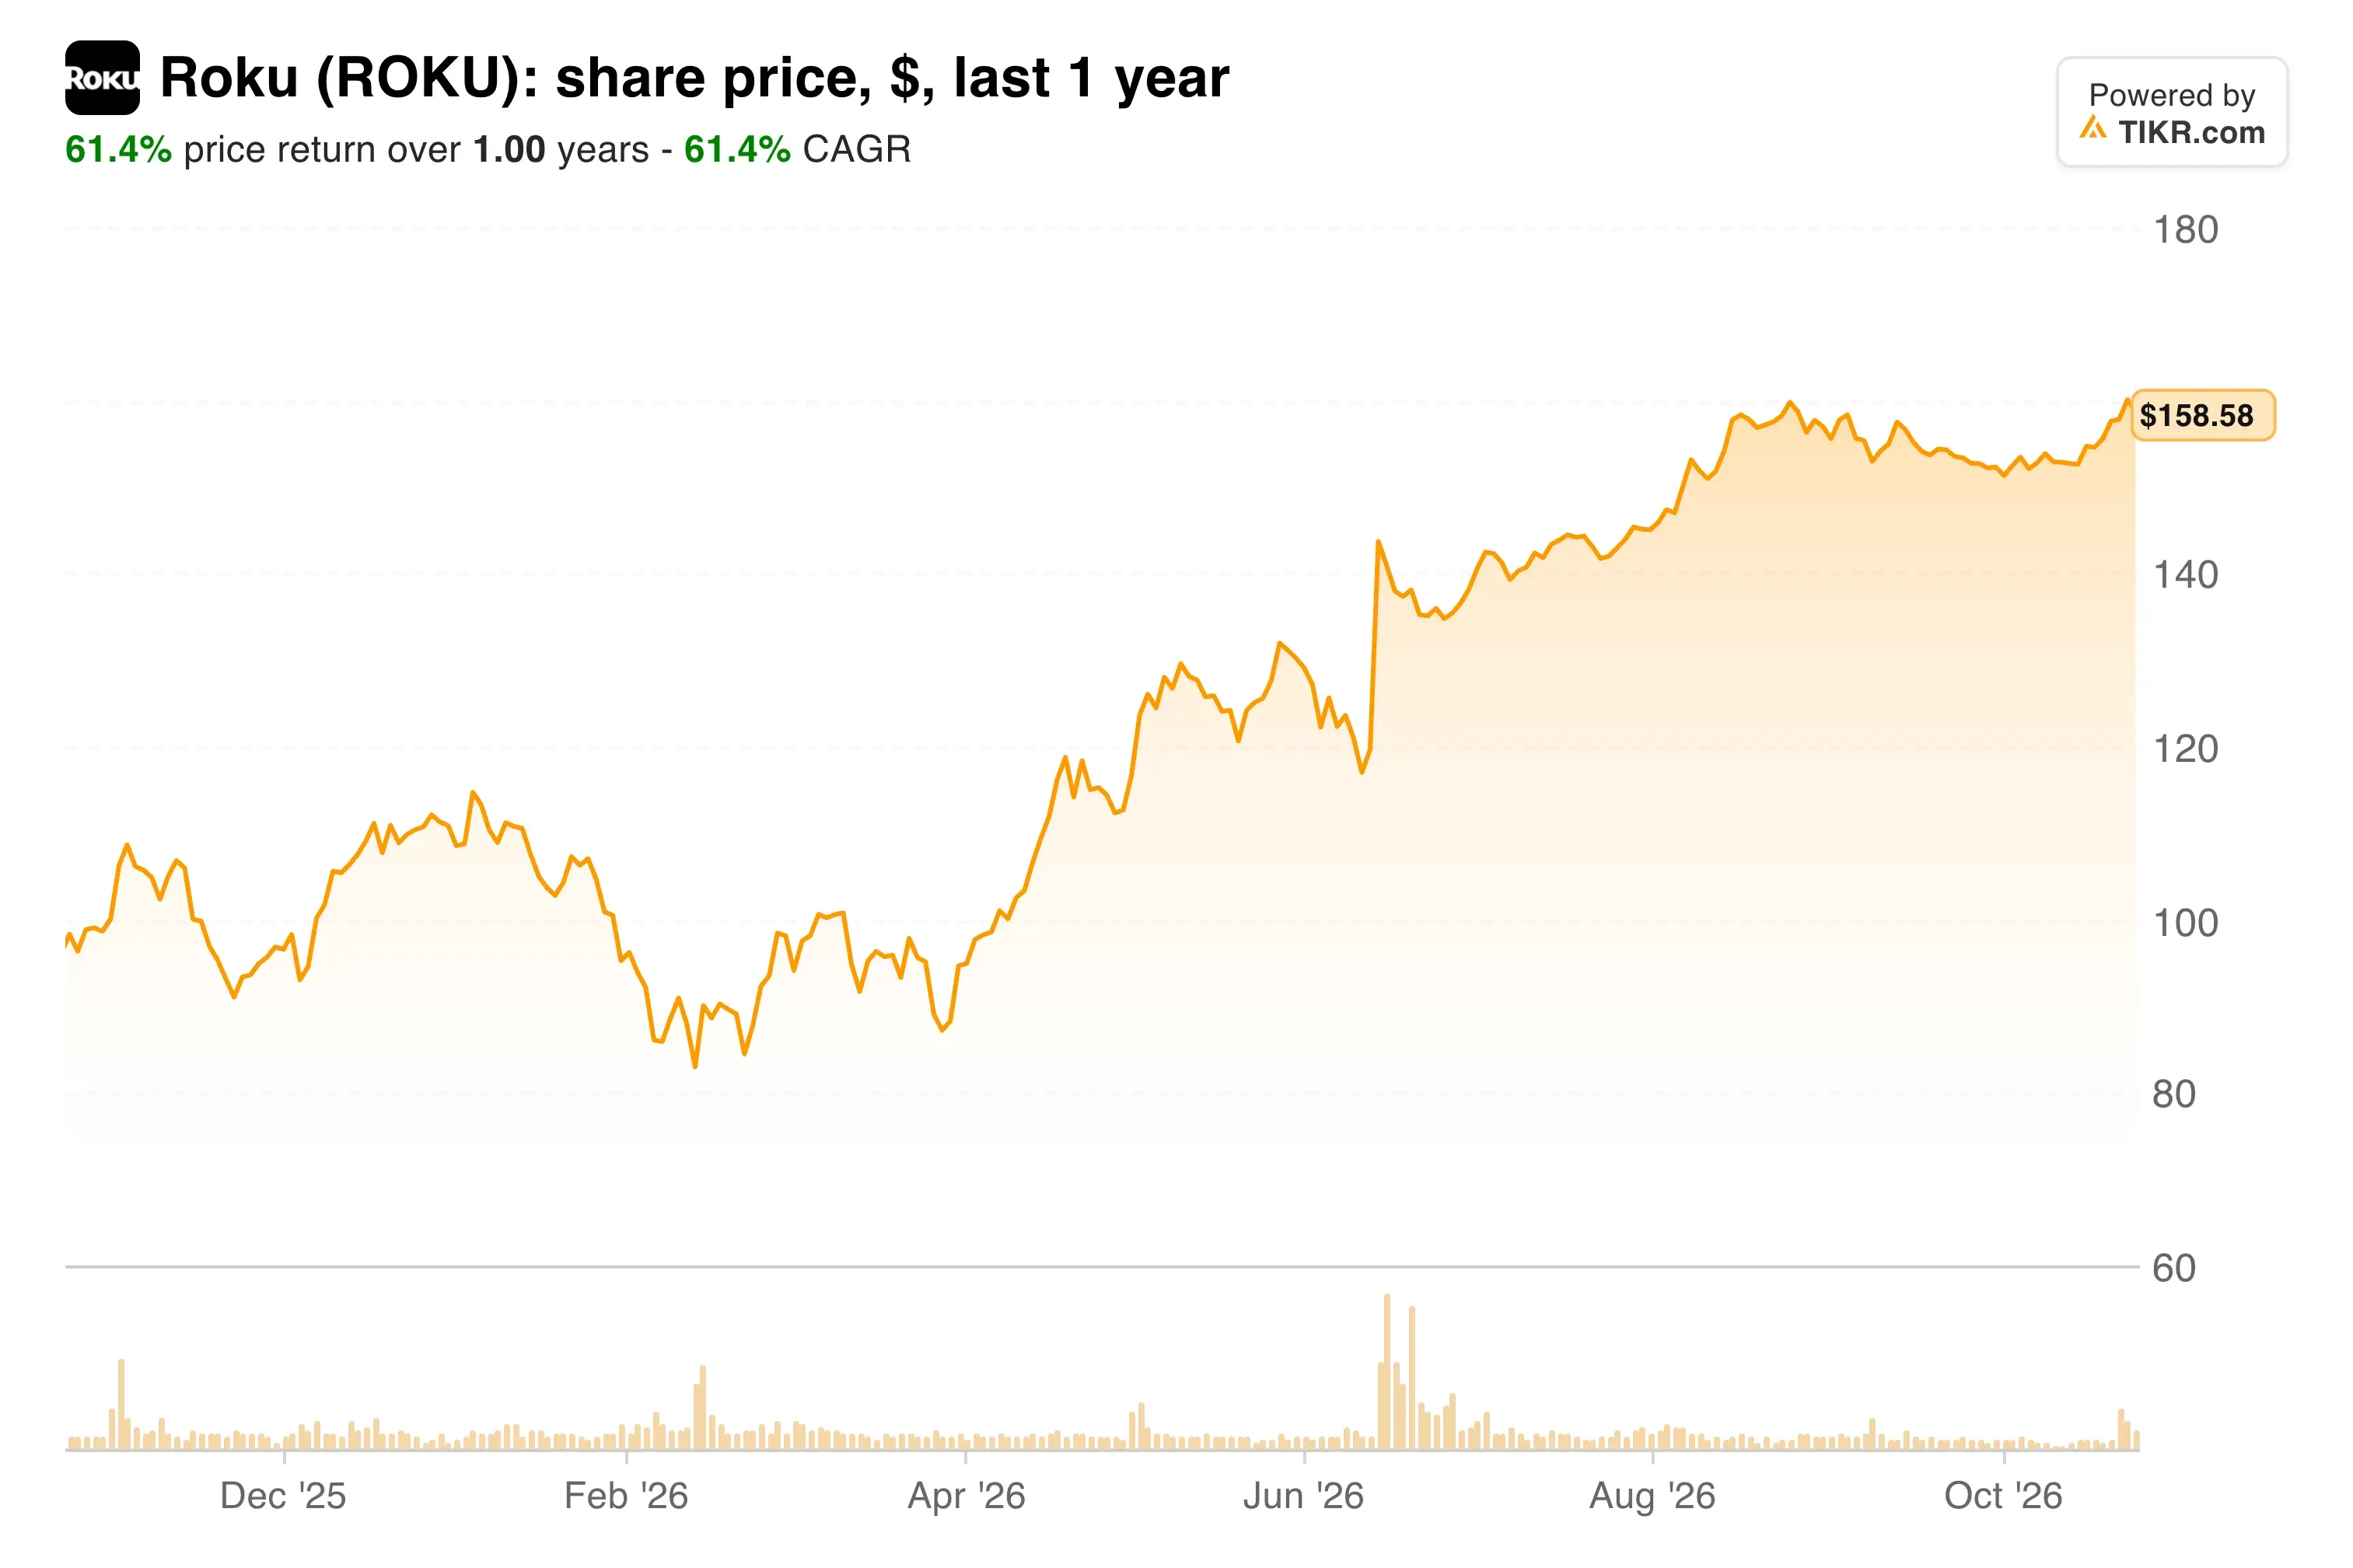
6月以来、株価は$160付近に張り付いており、追加審査要請による下落も一時的なものだった。
Foxが買うのは加速するプラットフォーム
Rokuが最後に完全開示した業績は、依然として勢いを増すビジネスを示していた。第2四半期の売上高は22%増の13.5億ドルで、コンセンサス予想の約13億ドルを上回った。プラットフォーム収入は25%増の12.2億ドルで、広告収入6億7300万ドルが牽引した。
利益はさらに急速に伸びた。純利益は1億6420万ドルに達し、希薄化後EPSの$1.08は予想の$0.61をほぼ倍増した。調整後EBITDAは225%増の2億5430万ドルに跳ね上がった。
エンゲージメントはより緩やかだが着実に成長し、ストリーミング時間は7%増の379億時間となった。経営陣はまた、ホームスクリーンのリデザインを展開し、株主向け書簡でこれを「テレビ界で最も価値のある不動産の一つ」と呼んだ。
現在、収入のほぼすべてをプラットフォームが担っている。
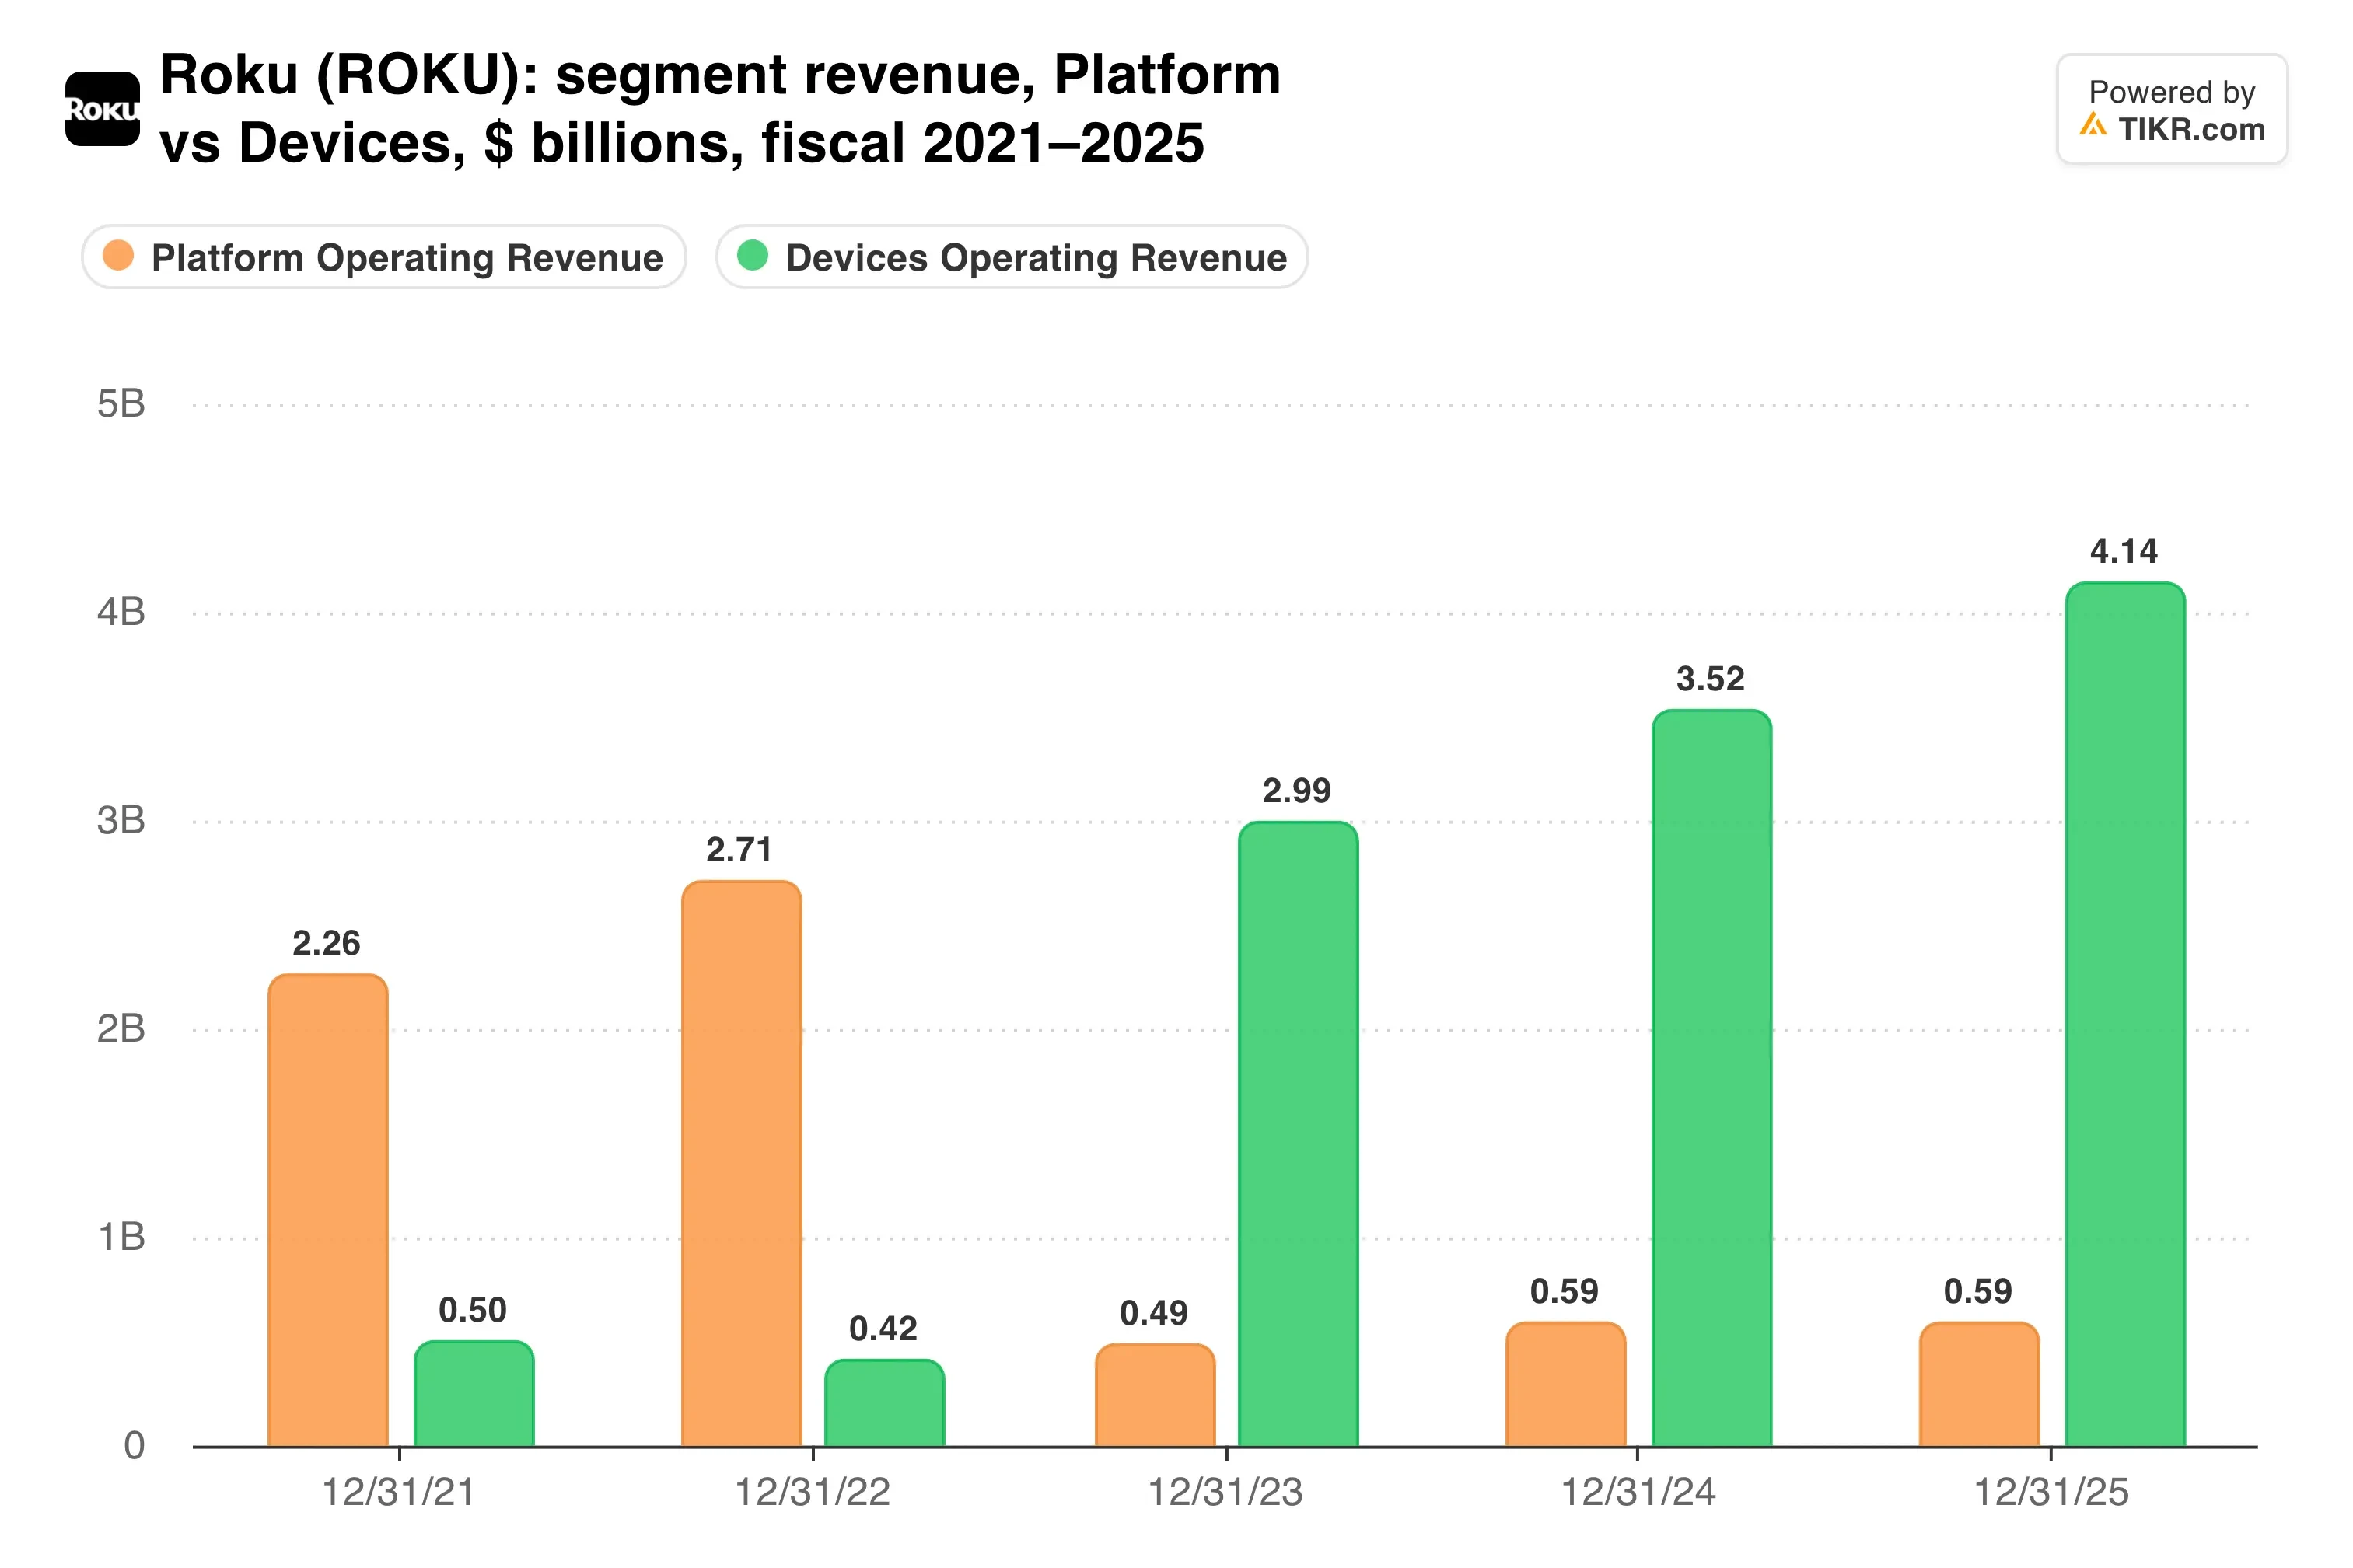
プラットフォームは第2四半期収入の約90%を占めており、この高マージンの収入構成こそが、FoxがTubiの広告在庫と組み合わせたいと考えているものだ。
TIKRはRokuについて27人のアナリストを追跡。何人が「買い」と評価しているか?
Rokuの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Rokuのアナリスト評価を見る
上昇余地はわずか、テールリスクは十分
$159の株価で、Rokuは予想PER 49.2倍、予想EV/EBITDA 26.6倍で取引されており、正味現金は20.8億ドルある。ストリートの平均目標株価は$162で、ほぼ買収価格と一致している。
この評価はすでに取引成立を織り込んでいる…
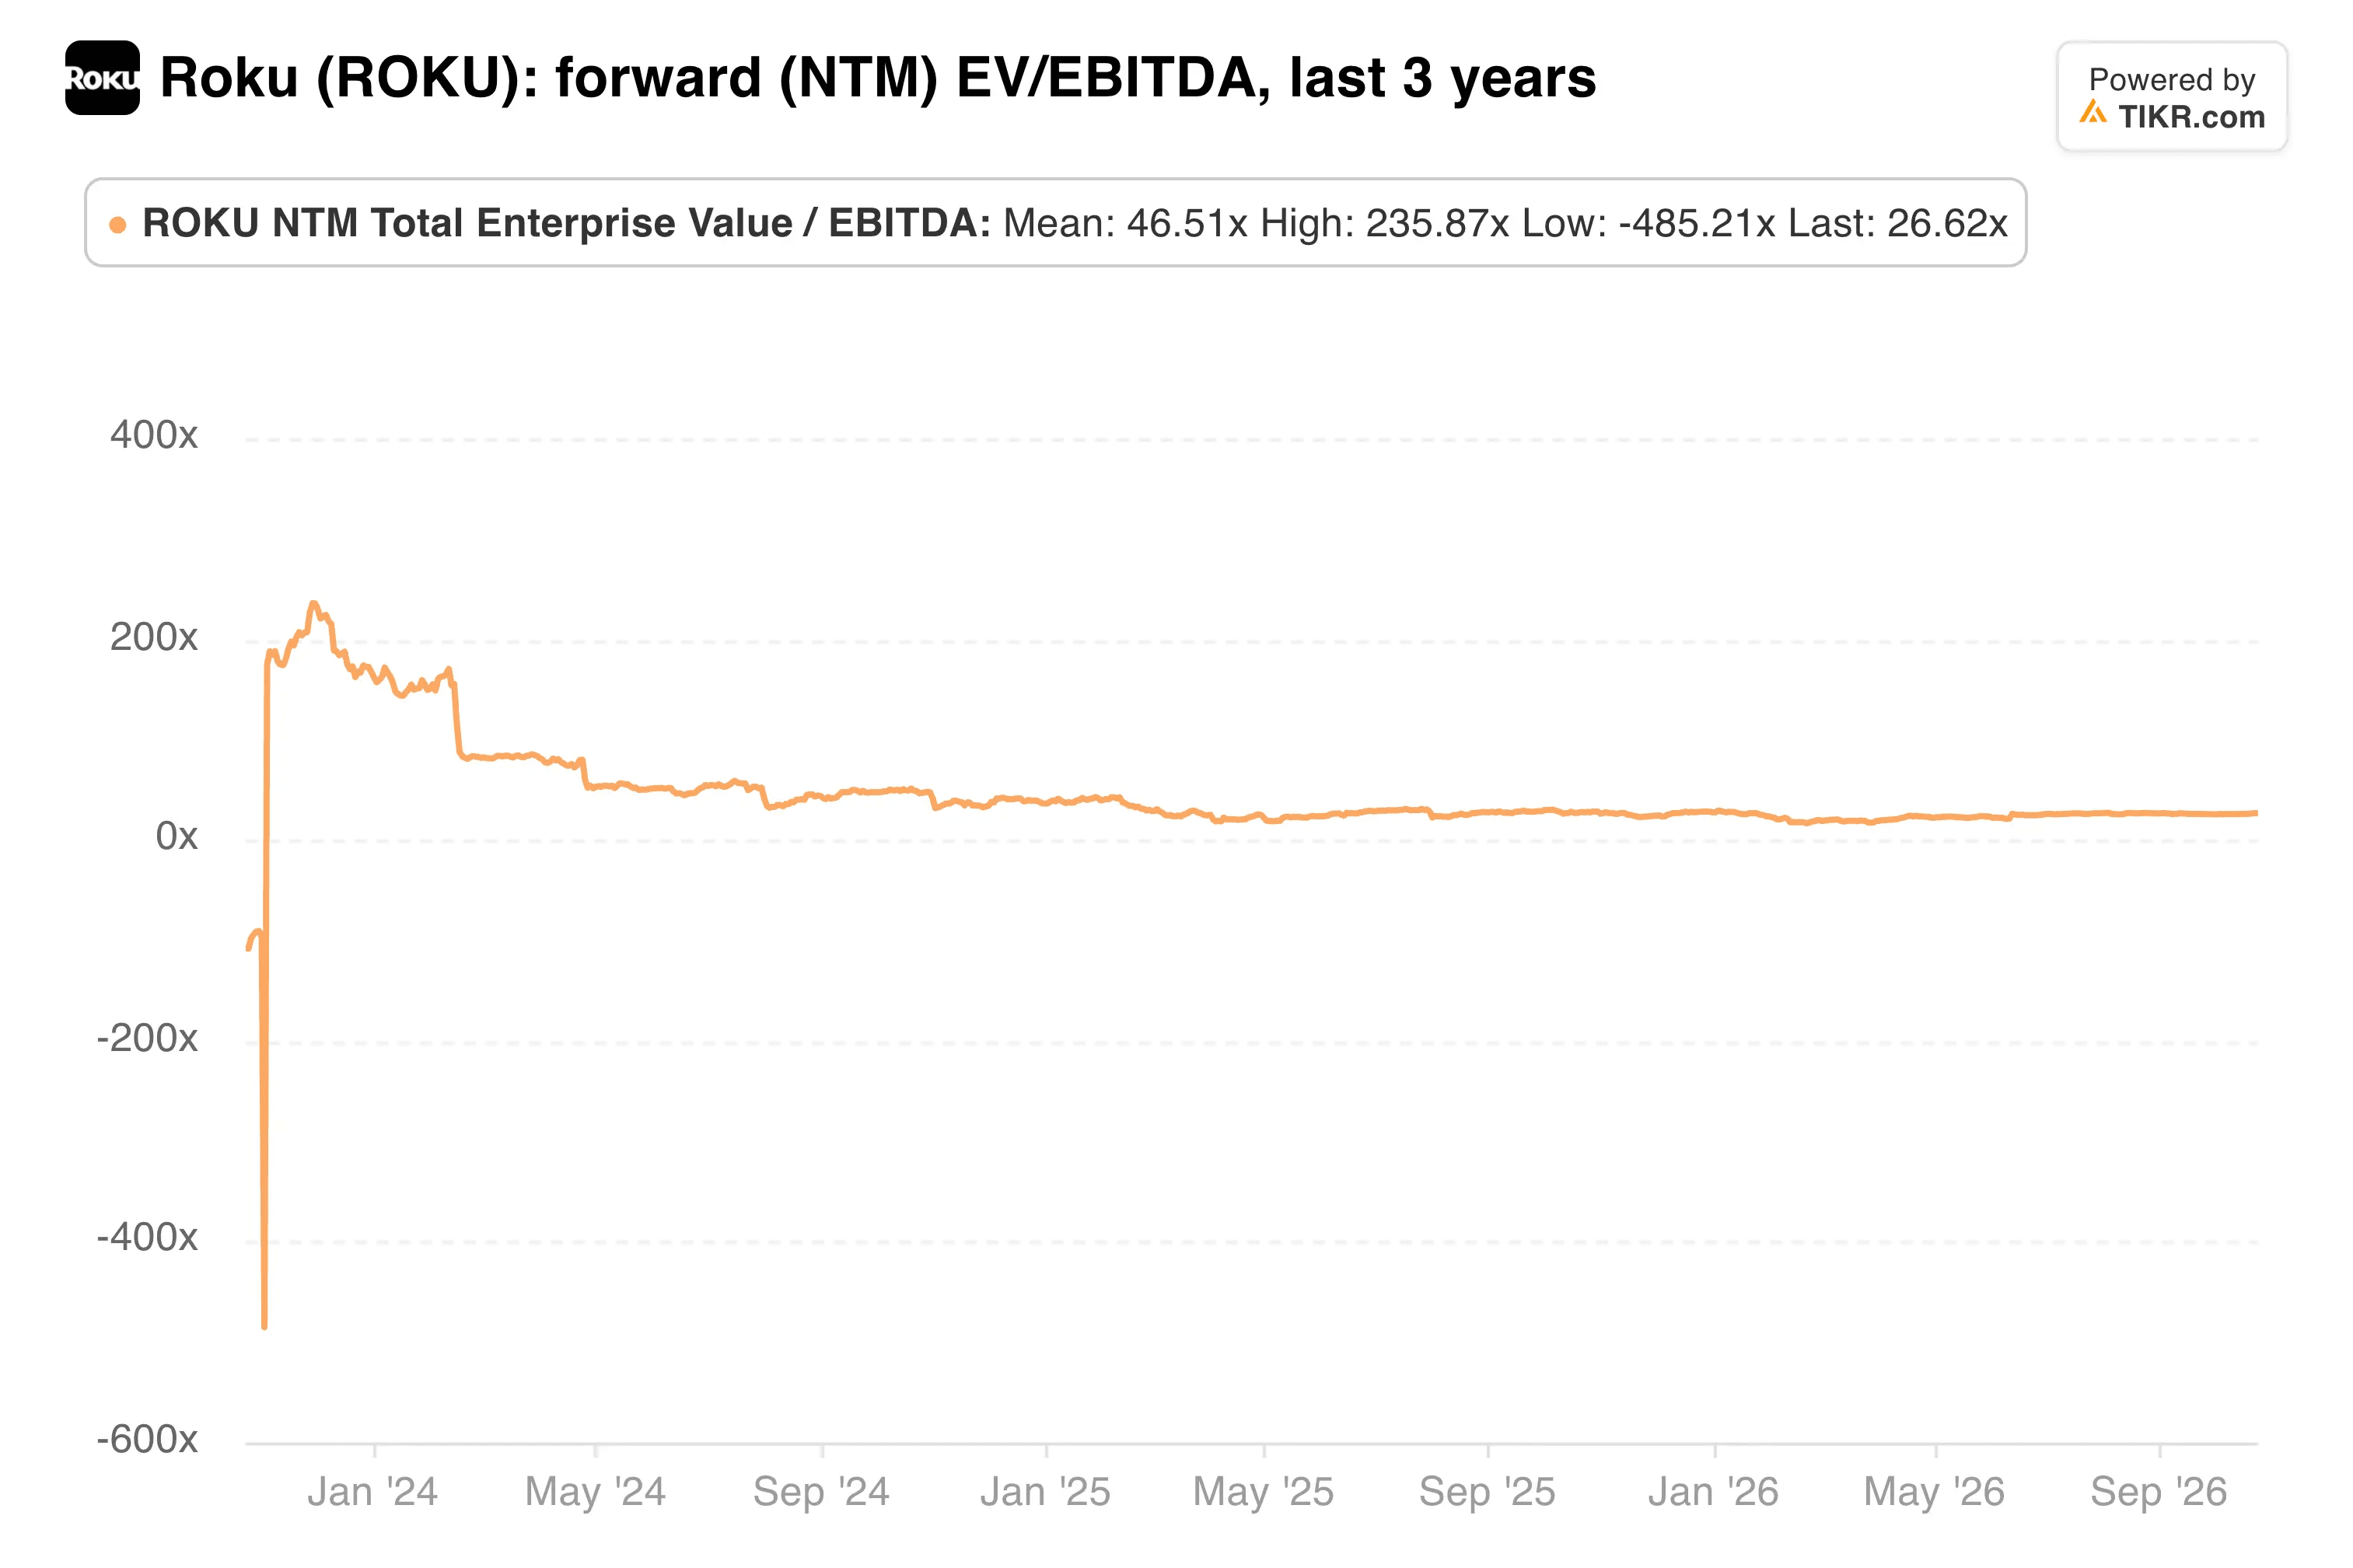
この倍率が維持されるのは、合併が成立した場合のみだ。司法省による異議申し立てや、Foxが自社コンテンツをRokuで宣伝することを制限するような厳しい是正措置があれば、株価は単独企業としての水準に戻る可能性がある。
その他の雑音もある。Rokuは株主からの要求書簡を受領した後、補足的な合併開示資料を発行しており、CFO兼COOのDan Jedda氏を含む役員はここ数ヶ月で株式を売却している。
私の見解:Rokuのビジネスは健全に見えるため、取引が阻止されたとしても株価が$79の安値に戻る可能性は低い。それでも、新規資金にとっての損得計算は不均衡だ。取引が成立すれば約0.9%の利益を得られるが、破綻すればはるかに大きな下落リスクを負う。ここで保有するのは、司法省の動向について強い見通しがある場合のみだろう。
Rokuは11月2日の市場終了後に第3四半期決算を発表する(電話会議・業績見通しなし)。コンセンサスは売上高約14.1億ドルに対しEPS $0.53付近だが、司法省対応に関する進捗アップデートの方が重要となるだろう。
では、Roku株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Rokuの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!