主なポイント
- DraftKingsの株価は21ドルで、年初来41.4%下落、52週安値からは14%上昇しており、11月5日発表の第3四半期決算を控えている。
- 第2四半期の売上高は5%減の14億4000万ドル、調整後EBITDAは62%減の1億1460万ドルとなり、顧客に有利な結果と強化されたプロモーションが影響した。
- 経営陣は、予測市場に2億~3億ドルを投じつつ、2026年の調整後EBITDA見通しを7億~9億ドルのまま据え置いた。
- 第3四半期では、60万人の予測市場顧客が持続的な収益源となり得るかが焦点となる。市場コンセンサスはすでに調整後EBITDAの赤字を織り込んでいる。
「予測市場はすでに予想を上回るペースで成長している」と、ジェイソン・ロビンスCEOは第2四半期決算リリースで述べた。株主の熱意はそれほど高くない。
DraftKings (DKNG)の株価は金曜日に21ドルで取引を終え、年初来41.4%下落、52週安値からわずか14%上昇に留まった。同社は予測市場への進出を現在の収益で賄っており、市場はそのコストを嫌っている。
11月5日の決算報告で、そのコストが縮小しているかどうかが明らかになる。
第2四半期は賭け客が勝利
主要な数値は厳しいものだった:
- 売上高は5%減の14億4000万ドルで、コンセンサス予想の15億2000万ドルを下回った。
- 調整後EBITDAは62%減の1億1460万ドル。
- 純損失は6760万ドル。
その裏側では、活動は成長を続けた。スポーツ賭博の取扱額は15%増の131億ドル。月間ユニークペイヤー数は15%増の360万人、プレイヤー1人あたり平均収益は17%増の135ドルとなった。
損害は2つの要因によるものだ。顧客に有利な結果がホールド率を押し下げ、スポーツブックの収益は12%減の7億4500万ドルとなった。スポーツブックと予測市場の顧客獲得のためのプロモーション強化が残りの影響を与え、一方でiGamingは9%増の3億4200万ドルとなった。
四半期ごとの売上高は、ホールド率がいかにトップラインを揺るがすかを示している…
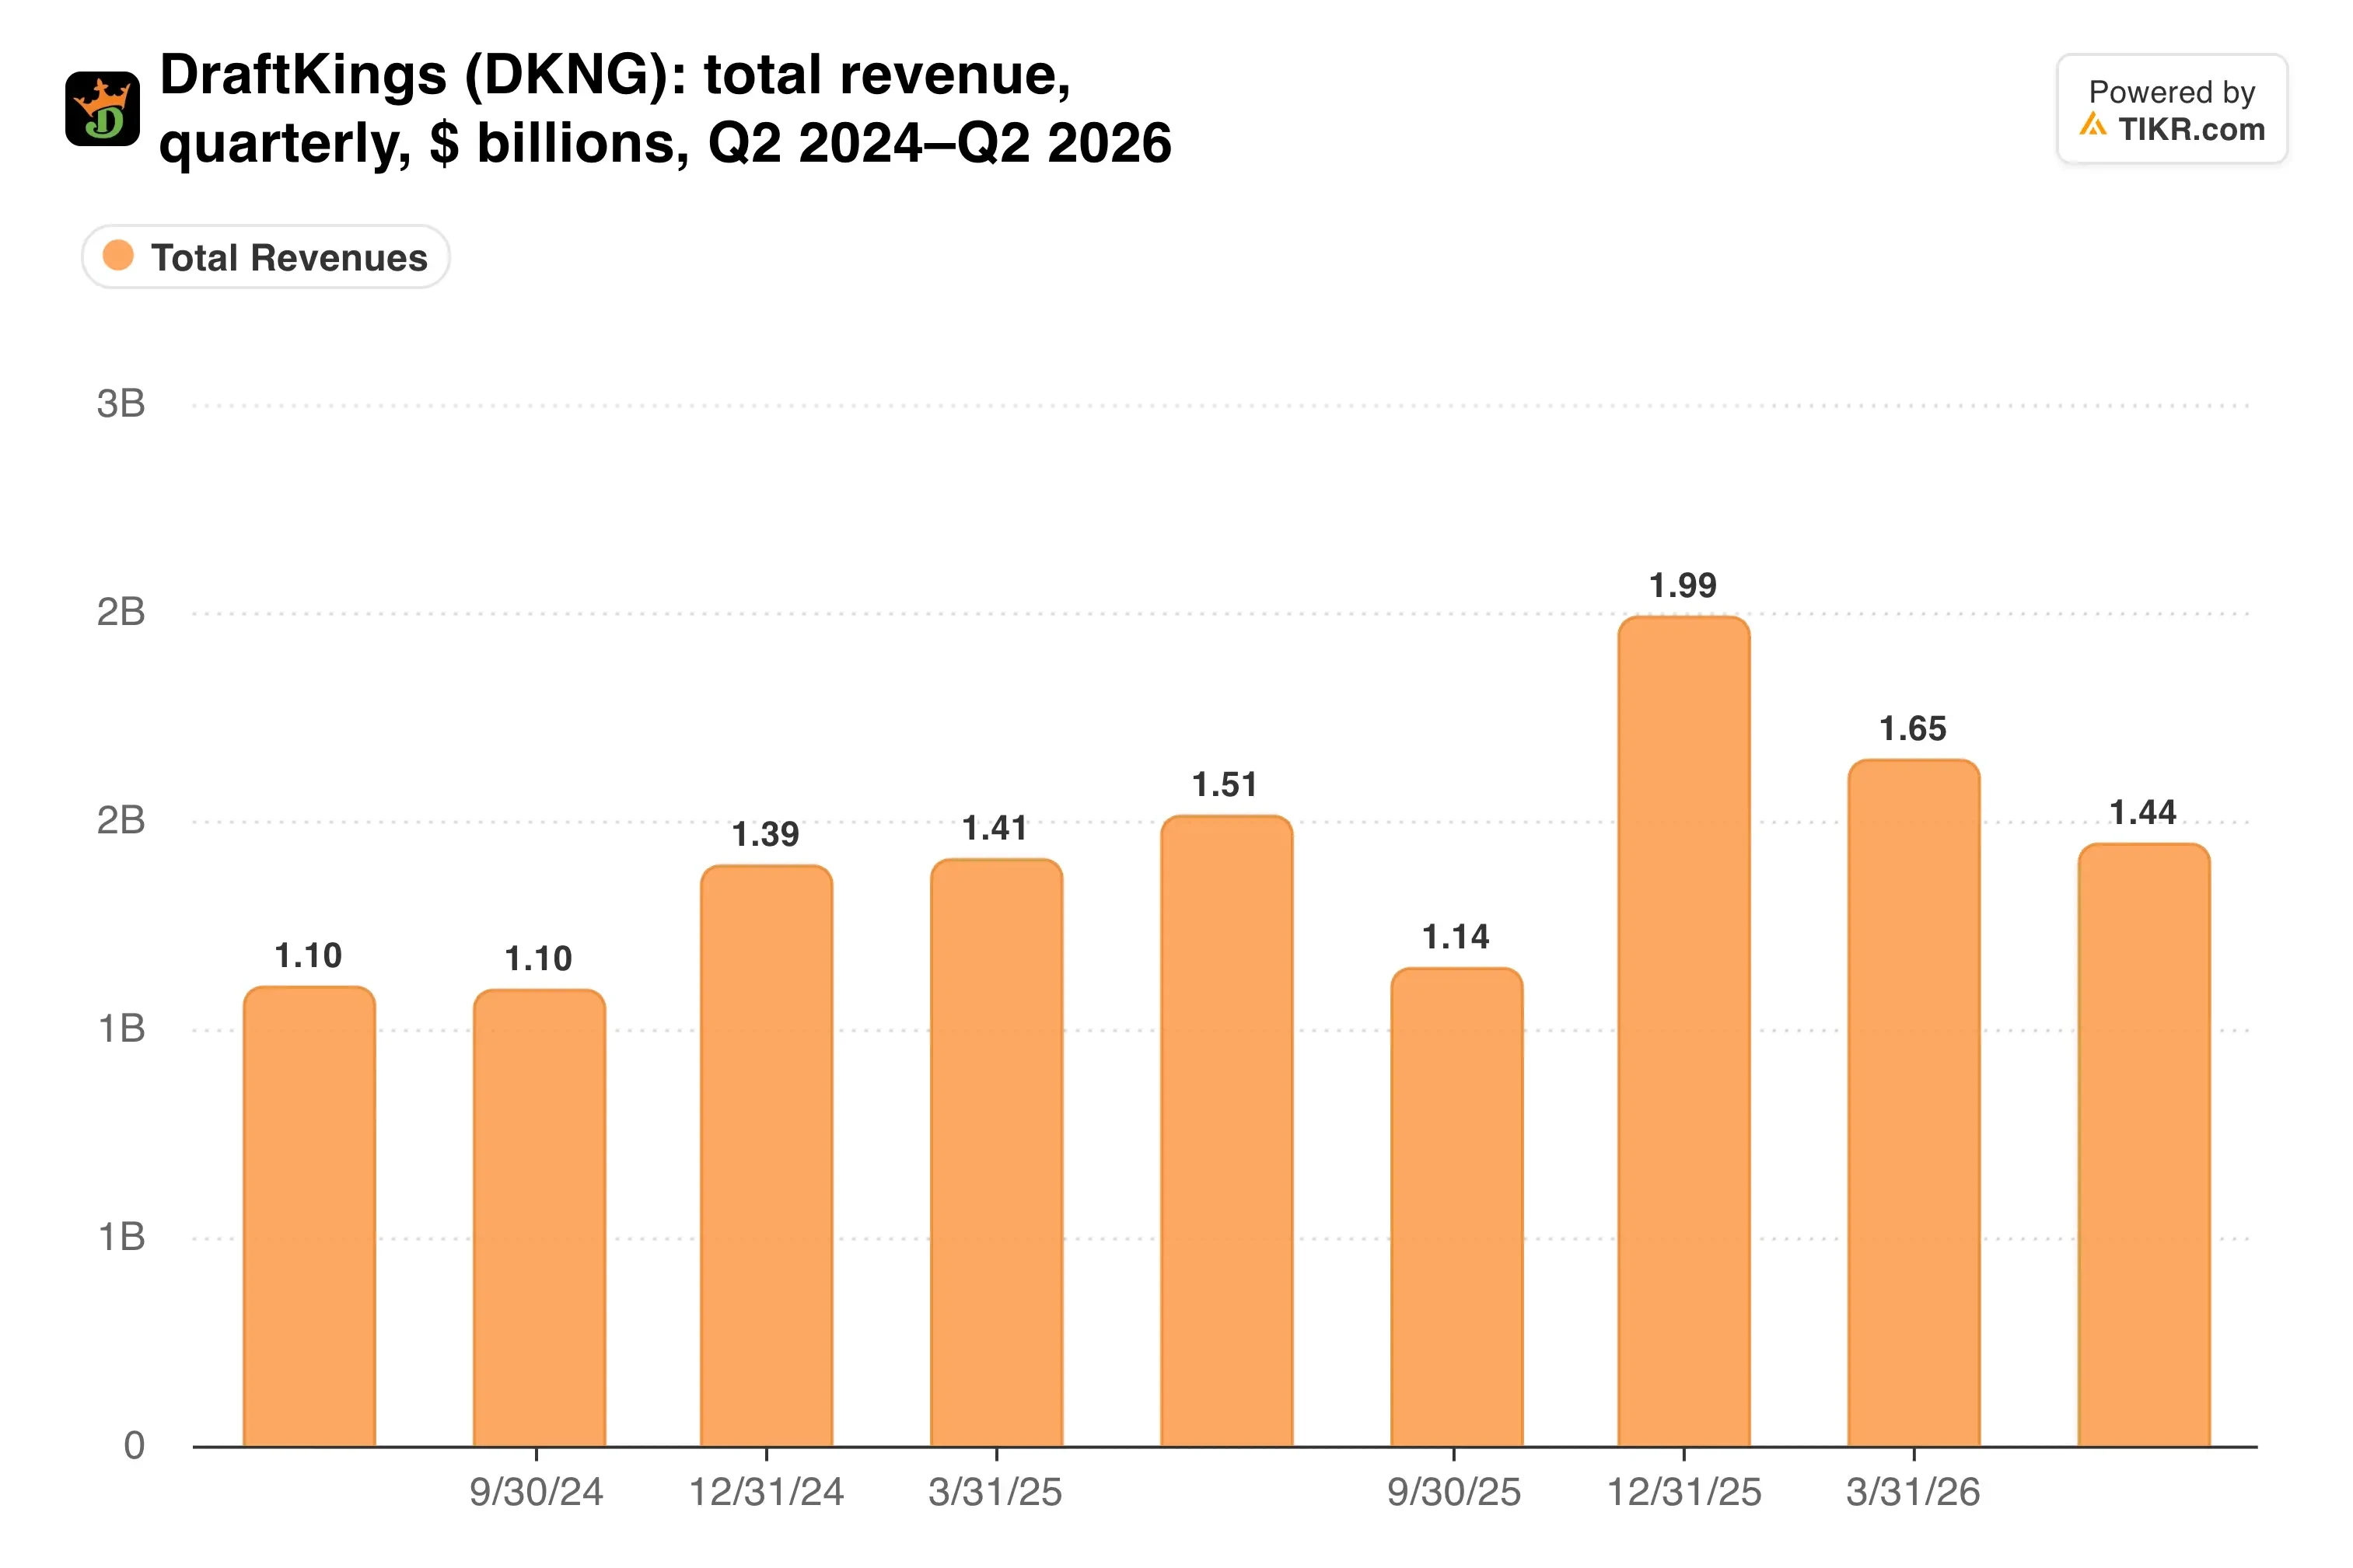
第2四半期は長く続いた前年同期比成長が途切れたが、取扱額とプレイヤー数は、その背景にある需要が健在であることを示唆している。
全国展開の代償
DraftKingsは、予測市場への投資を除いたコア事業が2026年に約10億ドルの調整後EBITDAを生み出すと見込んでいる。同社が投じる予定の2億~3億ドルが、7億~9億ドルの業績見通しとのギャップを説明している。
その資金はリーチを買っている。8月までに60万人以上の顧客がDraftKings Predictionsを利用しており、この製品は従来型のスポーツ賭博がまだ違法である州にも到達している。
Bank of America (BAC)は10月、同株を買いに格上げし、目標株価を27ドルとした。アナリストのジュリー・フーバーは、予測市場が存続可能であれば、2027年に約4億ドルの手数料収益に加え、マーケットメイキングから2億~4億ドルを生み出す可能性があると試算している。
獲得コストが薄まれば、経済性は魅力的なものになる。
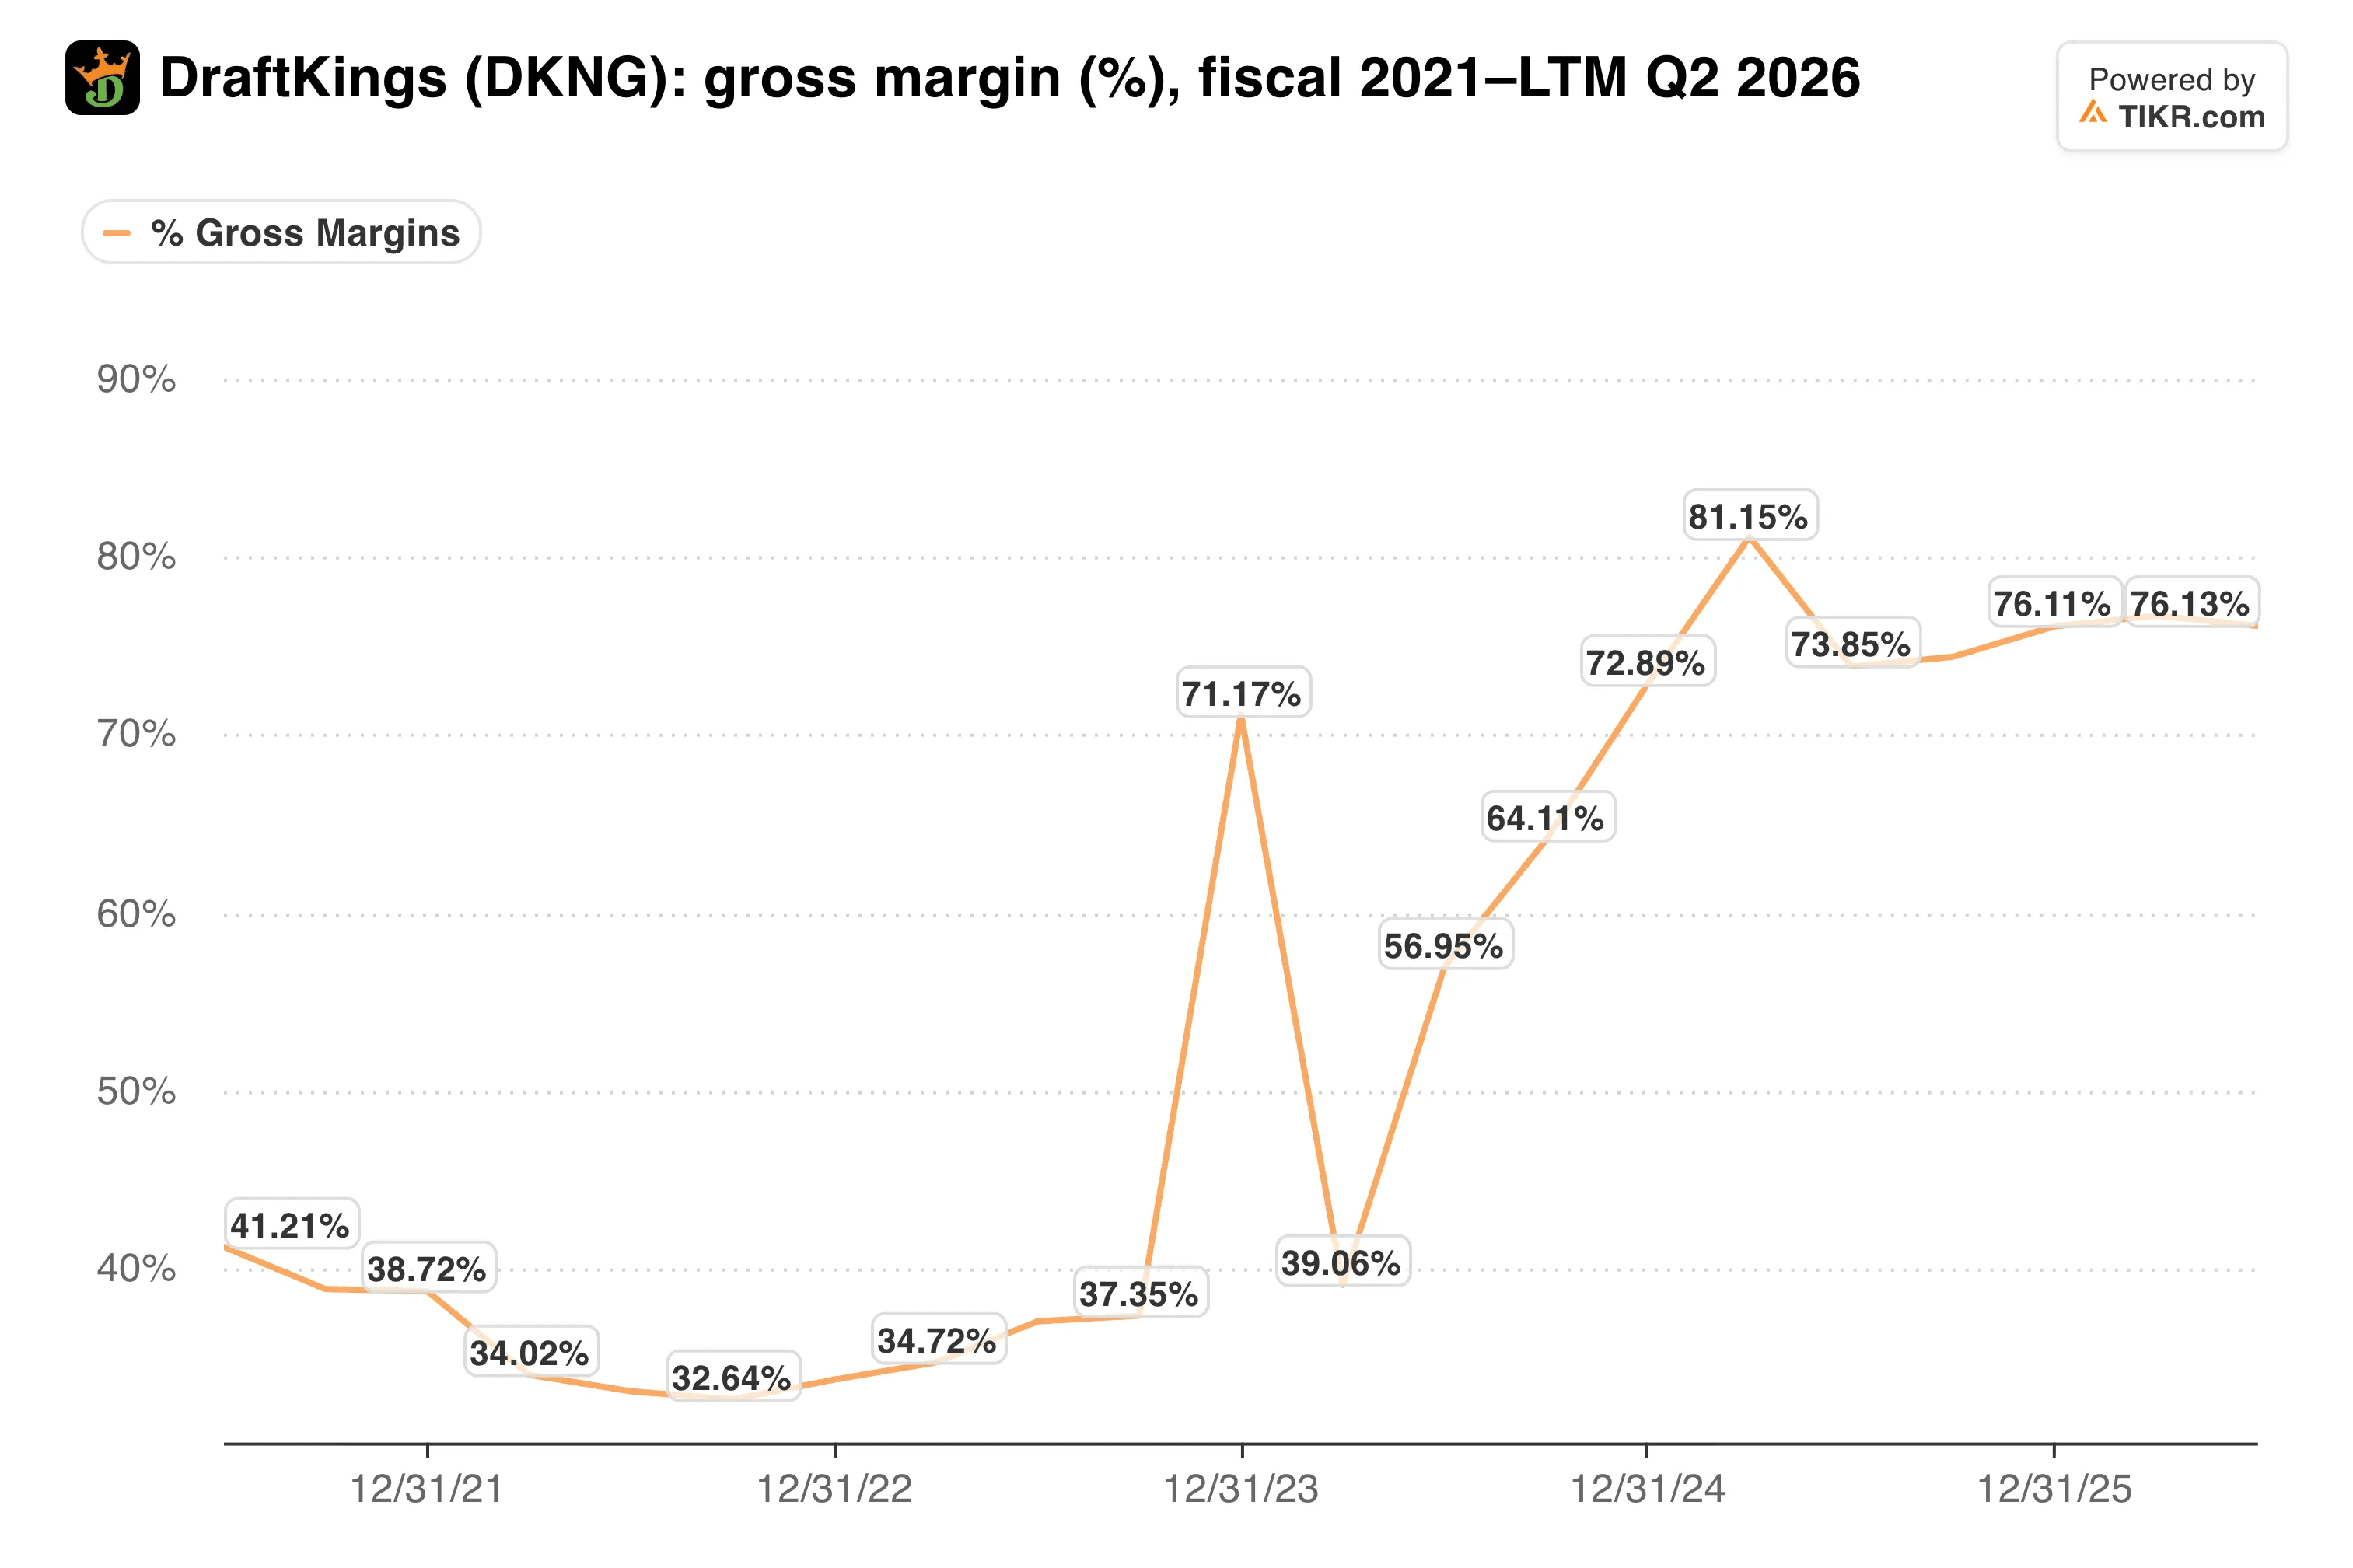
76.1%の売上総利益率は、プロモーションが最終的に正常化すれば、手数料収益が迅速に利益に転化できることを意味する。
DraftKingsは流動性も強化した。8月には、2033年満期のSOFRプラス2.00%で発行する7億ドルのタームローンBを増額して完済し、リボルバーを7億5000万ドルに拡大した。その収入の一部は、2028年満期の0%転換社債の買い戻しに充てられる。
TIKRはDraftKingsについて37人のアナリストを追跡している。「買い」と評価するのは何人か?
DraftKingsの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。DraftKingsのアナリスト評価を見る
支出がマルチプルを決定する
押し下げられたEBITDAは、バランスシートを逼迫しているように見せる。純負債は過去12ヶ月EBITDAの6.4倍に達しており、この数字は支出が利益を圧迫しなくなった場合にのみ改善する。
売上高が成長を続けているにもかかわらず、マルチプルは縮小している。
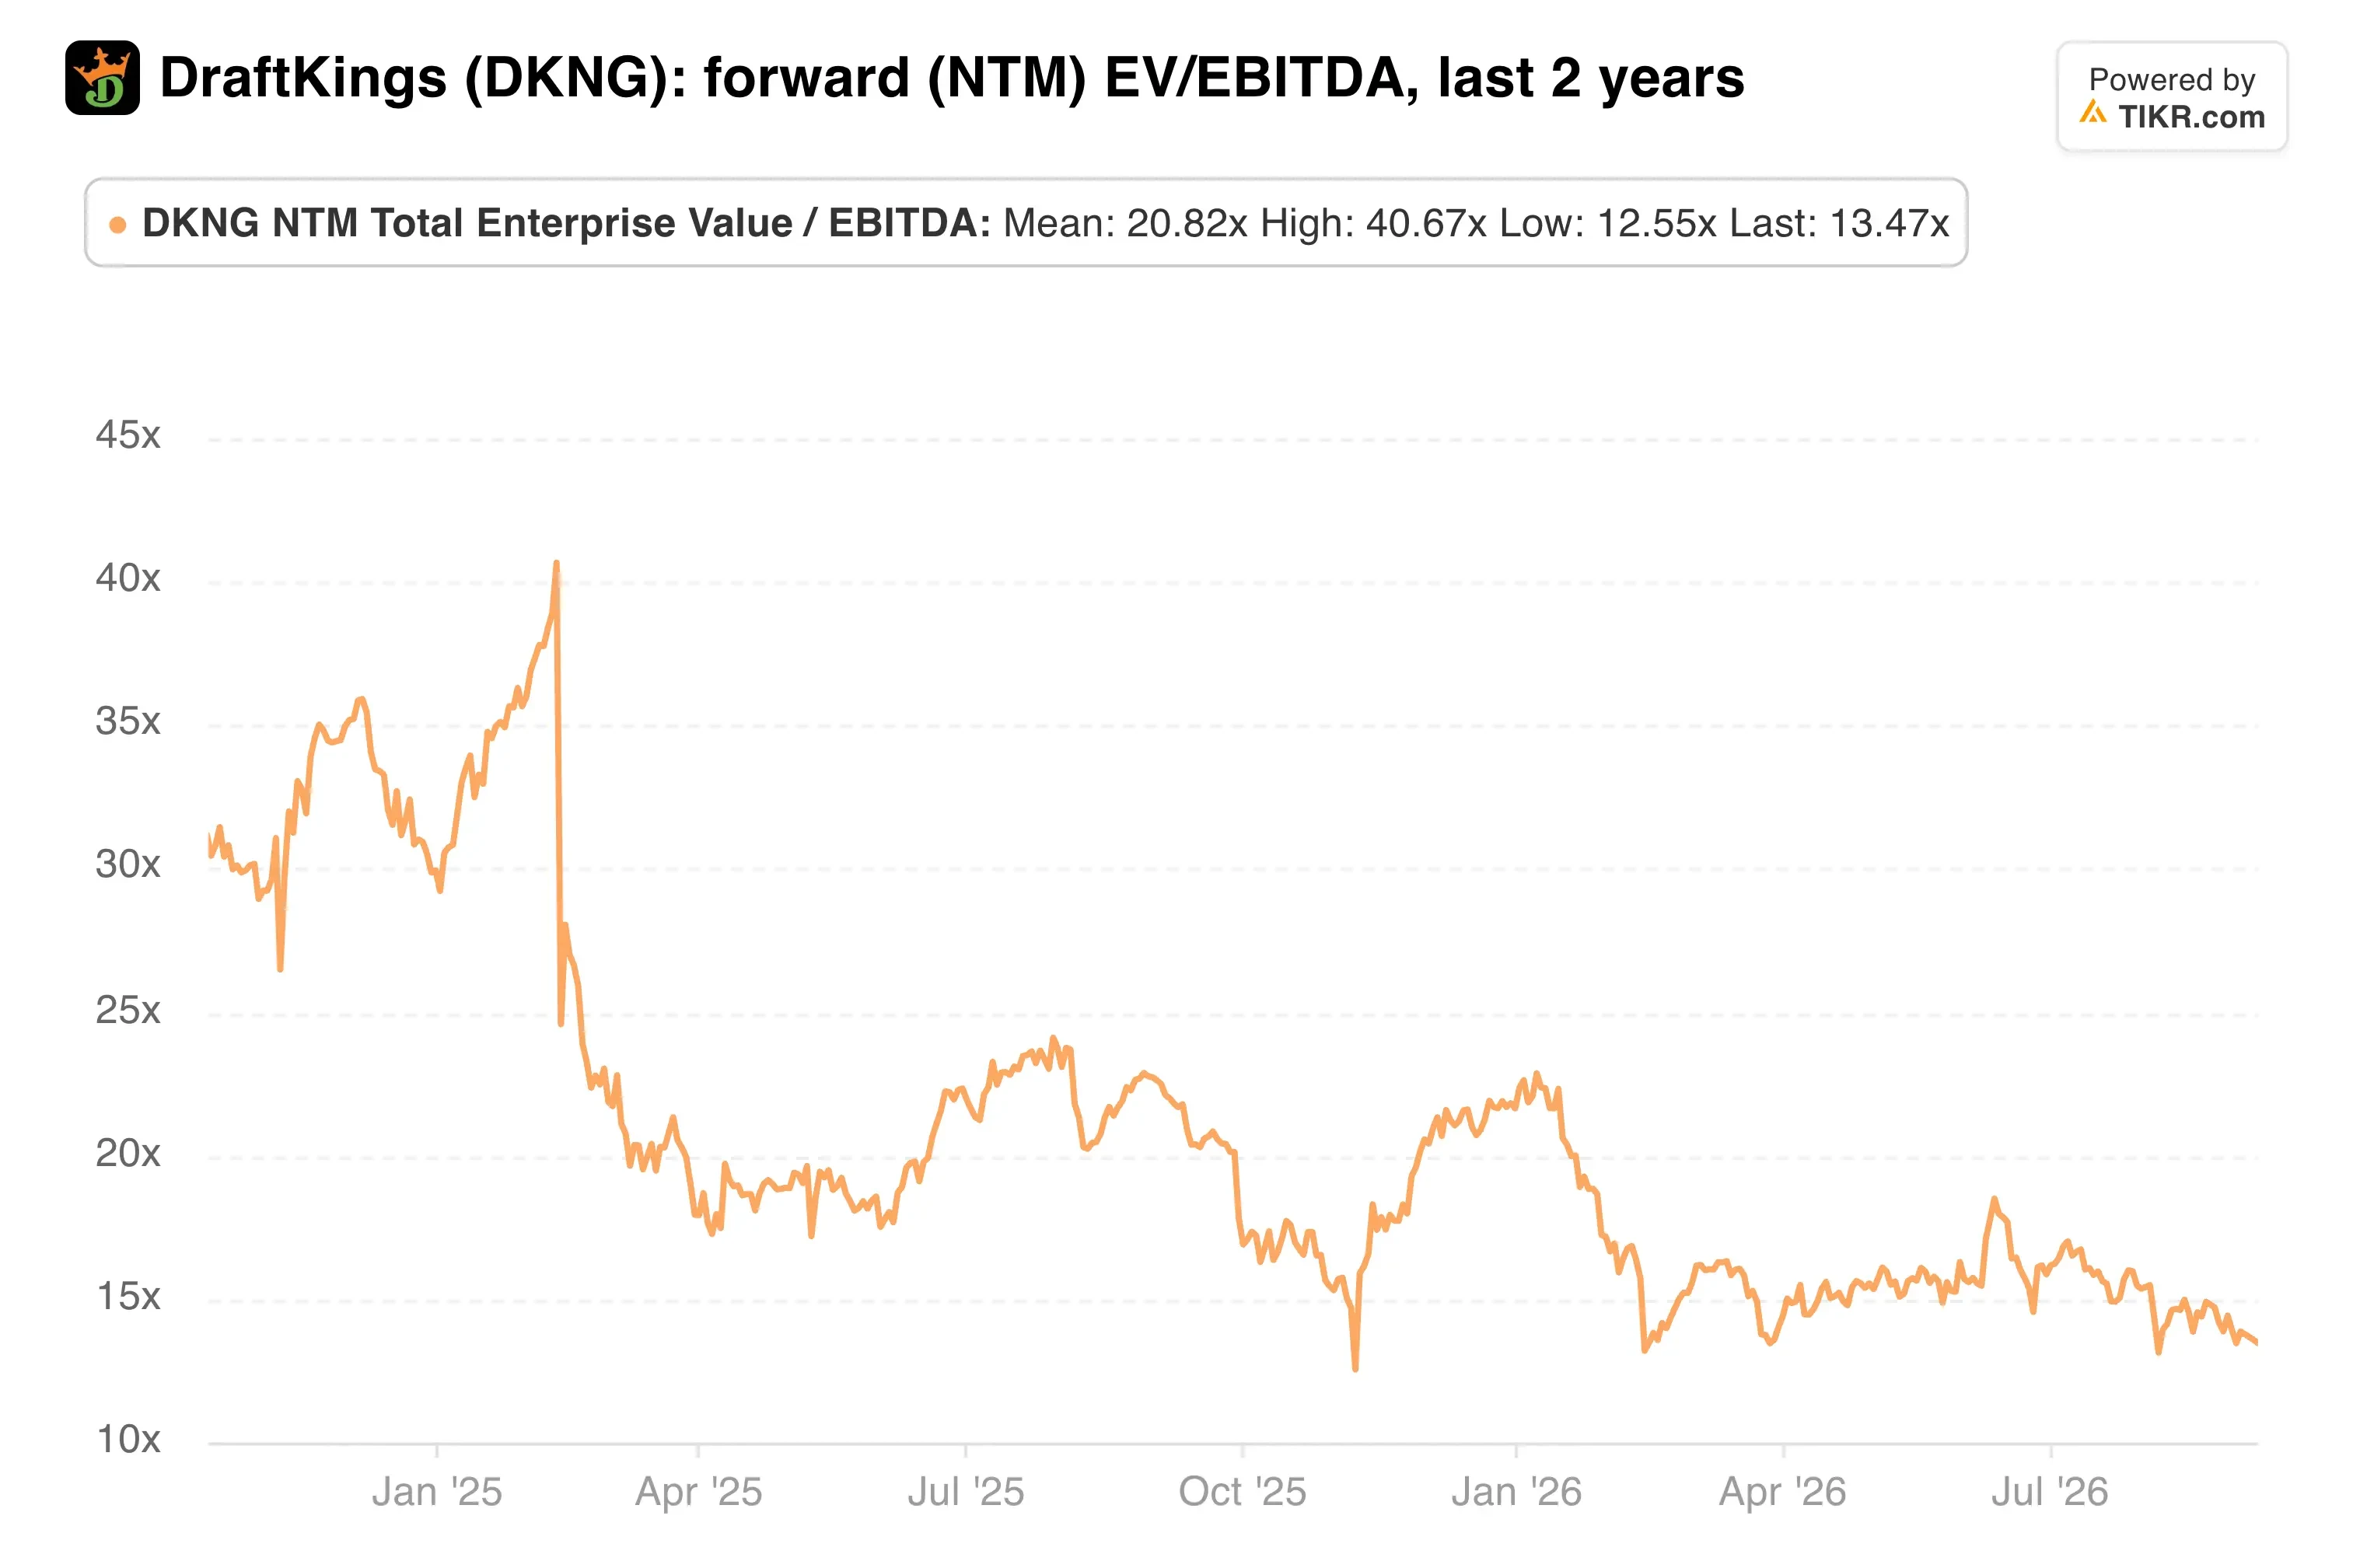
フォワードEBITDAの13.1倍、フォワード利益の20.0倍という水準では、市場は予測市場への支出を恒久的なものと見なしている。平均的なストリートの目標株価34ドルは、約62%の上昇余地を意味する。
しかし、リスクは現実的なものだ。コンセンサスはすでに、売上高が約13億7000万ドルとなる第3四半期の調整後EBITDAの赤字を織り込んでいる。また、一部のアナリストは、下半期にさらに1億ドルの予測市場への支出が発生し、総額が範囲の上限に近づくと予想している。
予測市場の規制も未解決だ。9月の新聞調査でDraftKingsのターゲットを絞ったプロモーションが取り上げられ、見出しを圧迫したが、同社はその説明に異議を唱えている。
私の見解:コア事業は機能しており、予測市場への賭けはそれが開く全国的なリーチを考えれば合理的だ。私が懸念するのは、無制限の予算だ。もしDraftKingsが7億~9億ドルの業績見通しを再確認し、支出を範囲内に収めれば、13.1倍は割安に見える。もし業績見通しが下方修正されれば、52週安値が再び視野に入る。
DraftKingsは11月5日に決算を発表し、11月6日に決算説明会を開催する。第4四半期のEBITDAの含み、予測市場への支出、NFLシーズン初期のホールド率に注目したい。
では、DraftKingsの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、DraftKingsの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!