


主なポイント
- マイクロソフトCEOのサティア・ナデラは、20VCポッドキャストで、AIトークンの使用の大部分はコモディティ用途になると述べ、Copilotは既に多くの低価格モデルで稼働していると語った。
- AIの使用が拡大する中、低価格モデルはマイクロソフトのマージンを守る。同社の利益の大部分は、トークンが消費されるアプリケーションから得られるためだ。
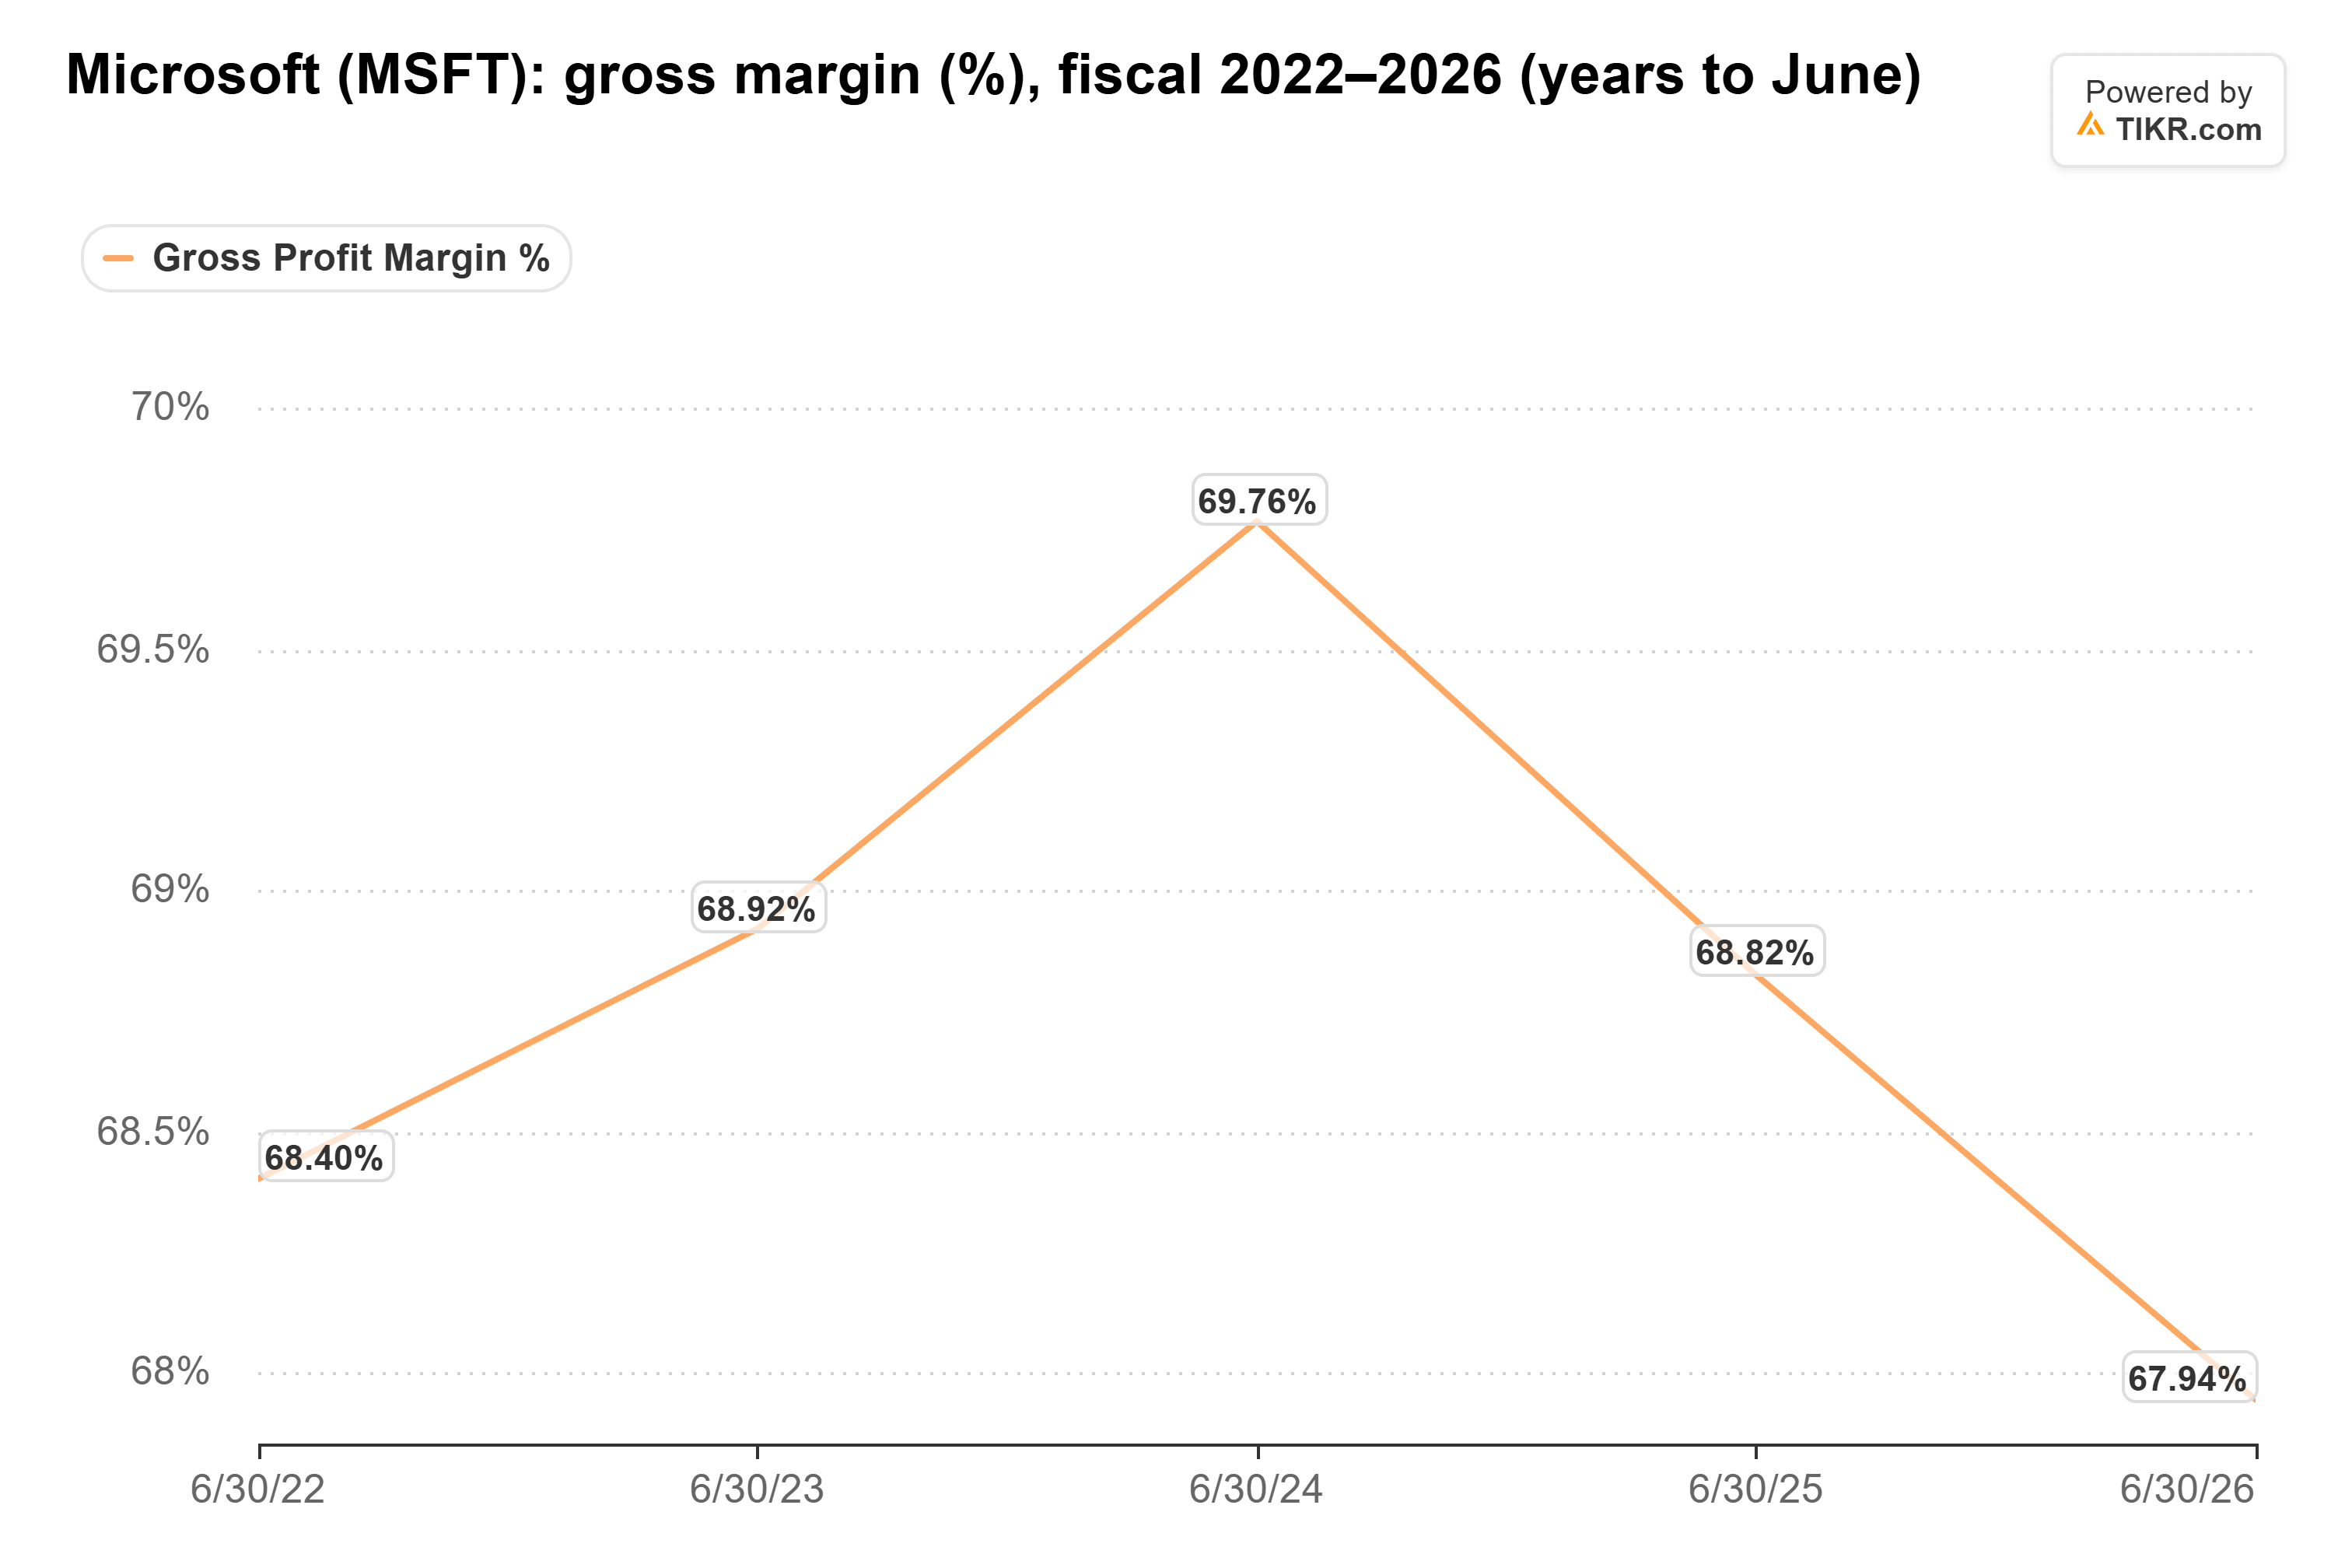
- 粗利益率は2024会計年度の69.8%から2026会計年度には67.9%に低下し、設備投資額は1160億ドルに達した。コモディティ化による価格下落は、この投資の回収を困難にする可能性がある。
- 10月28日の決算発表では、経営陣が示した業績見通し通り、Microsoft Cloudの粗利益率が65%近辺を維持しているかが明らかになる。
マイクロソフト (MSFT) CEOのサティア・ナデラは、AIの使用がどこに向かうかについて率直な予測を示した。これは、最先端モデルに高額な価格設定を期待している人々にとっては悪いニュースだ。
20VCポッドキャストの新エピソードで、ナデラは「最先端モデルの市場は常に存在するだろう」と述べた。しかし、次のように続けた:
「トークン使用の主流は、コモディティ・トークンの使用になるだろう」
それがオープンソースを意味するのかと問われると、オープンウェイトモデルか、安価なクローズドモデルかもしれないと答え、「価格競争は激しくなるだろう」と述べた。そして自社の製品を例に挙げた。Copilot内部では、「多くのクローズドソースの安価なモデルを使用している」と語った。
これは、OpenAIの長年のパートナーからすれば、かなり強い発言だ。
TIKRは57人のアナリストによるマイクロソフトの評価を追跡しています。「買い」としているのは何人?
マイクロソフトに対する「買い」「中立」「売り」の評価の内訳、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
安価なトークンはCopilotにとって有利
マイクロソフトの「生産性およびビジネスプロセス」セグメント(OfficeやMicrosoft 365を擁する)は、2026会計年度(6月決算)の営業利益の54.0%を稼ぎ出した。Copilotの回答1つごとに、マイクロソフトはコンピュートコストを負担する。したがって、それを支えるモデルが安価であればあるほど、各シート(ユーザー)の価格のうち、マイクロソフトが保持できる割合が増える。
そして、そのコストは顕在化しつつある。マイクロソフトの粗利益率は2年連続で低下し、2024会計年度の69.8%から2026会計年度には67.9%に落ち込んだ。
その下落はまだ続いている。Microsoft Cloudの粗利益率は、2025年9月期の68%から2026年6月期には65%に低下した。
安価なモデルがマイクロソフトの解決策だ。第4四半期決算説明会で、経営陣は自社のMAIモデルがDynamics 365の機能ではGPUコストを89%削減し、PowerPointでは最大84%削減したと述べた。ナデラはこれらのモデルを無料で提供するつもりもない。彼はそれらを「ライセンスされたウェイト」と呼び、「シンプルでわかりやすいソフトウェアビジネス」を構築したいと語った。
さらに、マイクロソフトはその他のすべてのコストを抑制してきた。2026会計年度の営業費用は7%増加した一方で売上高は18%増加し、粗利益率が低下したにもかかわらず、営業利益率は45.6%から46.8%に上昇した。
Azureもトークンを販売する
もちろん、マイクロソフトはトークンも販売している。Azureはトークンが稼働するコンピューティングパワーをレンタルしており、ナデラはこの市場がより混み合うと見ている:「毎日起きて、スタックのあらゆるレイヤーで競争が激化していると感じる」。彼はシリコンとそれを実行するシステム、そしてモデルとアプリケーションの名前を挙げた。
コモディティ・トークンは、そのコンピューティング能力に対するコモディティ価格を意味し、マイクロソフトはそれを構築するために巨額の投資を行ってきた。設備投資額は2022会計年度の239億ドルから2026会計年度には1160億ドルに増加した。
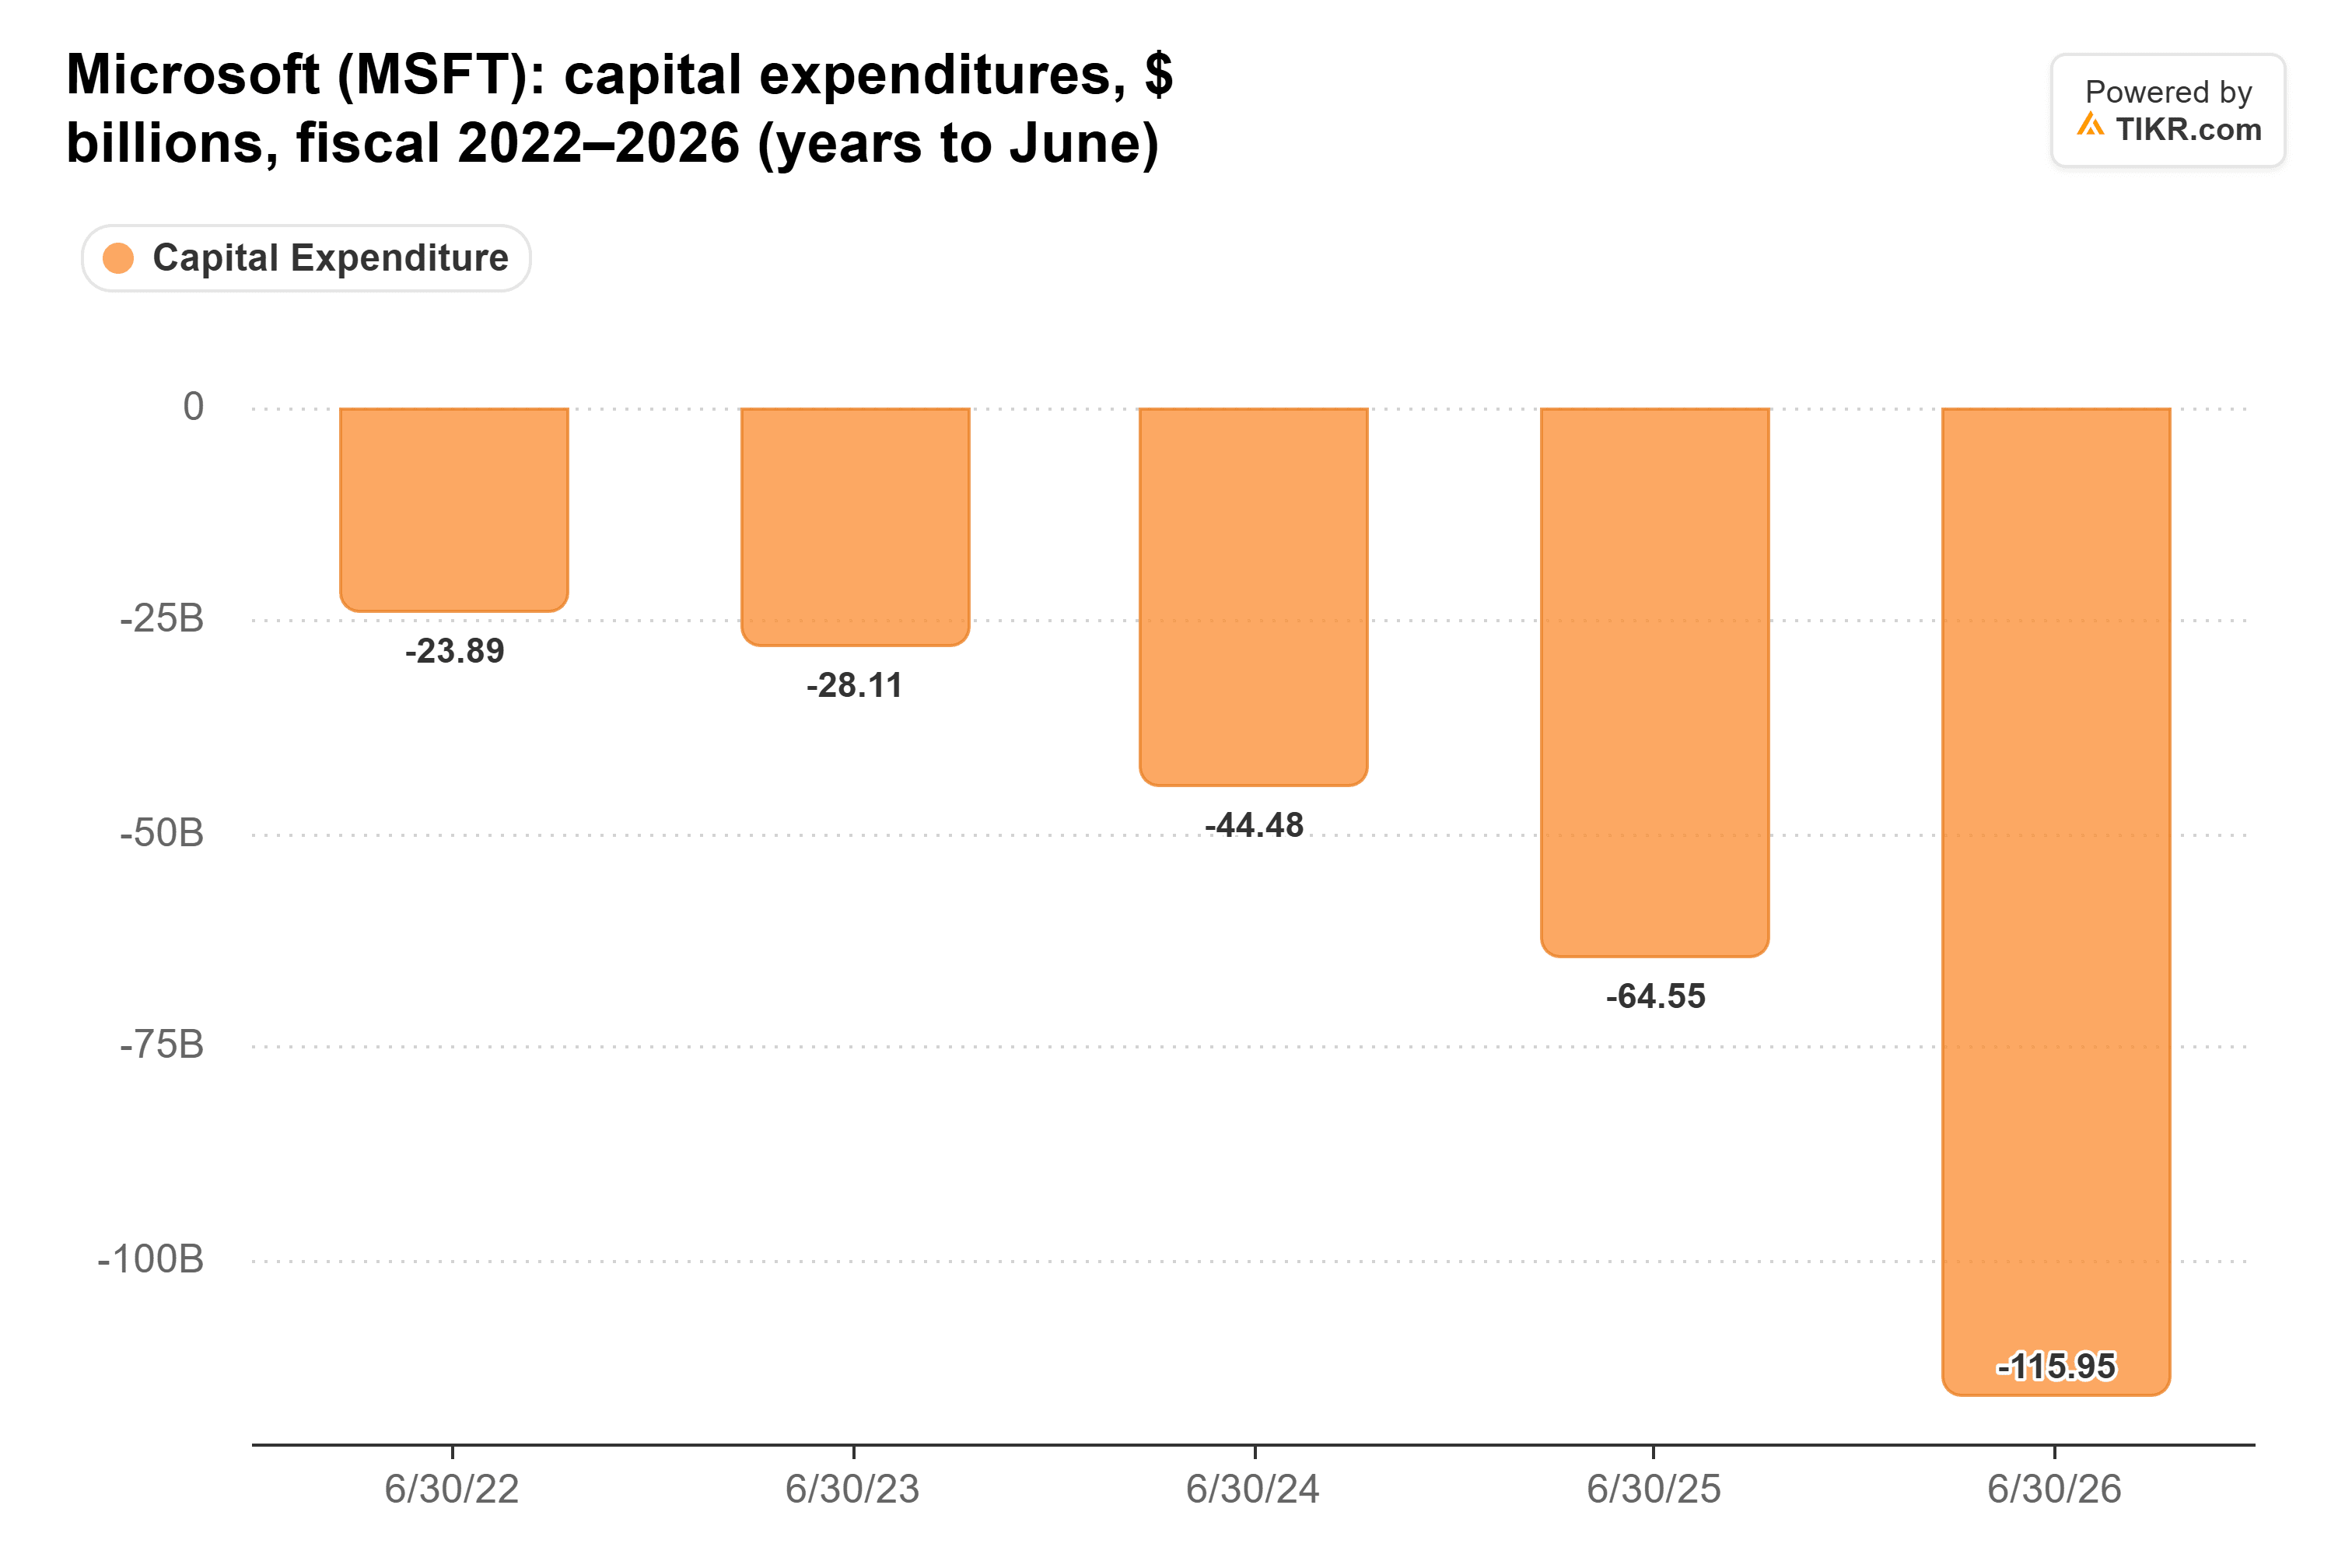
アナリストは2027会計年度に1937億ドルを予想している。トークンの価格が下落し続けるなら、投資された1ドル1ドルが利益を生み出すためにより多くの努力を強いられることになる。
契約が打撃を和らげる。マイクロソフトの商業分野における未履行契約債務は、2026年6月30日時点で6780億ドルに達し、84%増加した(OpenAIを除くと25%増)。OpenAIは2025年末時点でこのバックログの約45%を占めていたため、Copilot戦略はここでも重要だ。マイクロソフトの自社アプリは、OpenAIの最も高価なモデルに依存せずに利益を上げることができる。
ナデラの予測が正しければ、マイクロソフトは優位に立つ
私の見解:マイクロソフトは安価なAIの正しい側に立っている。同社はトークンの大部分が消費されるアプリケーションを所有しているため、価格下落はCopilotのマージン改善として現れるはずだ。一方で、そのバックログは、価格が安定するまでの間、Azureに何年分もの契約需要を保証している。
注目すべきは設備投資の部分だ。マイクロソフトは10月28日に第1四半期決算を発表する予定で、経営陣はMicrosoft Cloudの粗利益率が65%前後でほぼ横ばいを維持するとの業績見通しを示している。もしそれが維持されれば、安価なモデルが役割を果たし始めた最初の兆候となる。再び低下すれば、Azureの価格下落がCopilotのコスト削減を上回るペースで進んでいる可能性がある。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務アドバイス、またはいかなる銘柄の売買推奨を意図したものではないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!




