


主なポイント
- マイケル・バリーは、ケン・グリフィンが「供給が需要を上回ればGPUレンタル価格は『急落する』」と警告したことについて、「正常に機能する脳細胞があれば誰でもわかることだ」と述べた。
- そのメカニズムは現実のものだ:Nvidiaの前回の景気後退局面(2023会計年度)では、粗利益率が64.9%から56.9%に低下した。
- 供給過剰はNvidiaとAMDの売上を圧迫するが、最初に影響を受けるのはCoreWeaveだろう:同社の2025年の営業利益率は-0.3%だった。
- レンタル価格は依然として供給不足を示しており、コンセンサスではNvidiaの売上高が2会計年度で3倍以上増加し、6920億ドルに達すると見込まれている。
マイケル・バリーは、GPU価格に関するケン・グリフィンの警告について、議論の余地はほとんどないと考えている。
月曜日、2008年以前に住宅市場への売りで最も知られるようになったこの投資家は、AIチップに関するグリフィンの弱気な見解をまとめた投稿にXで応答した。彼の返答はたった1行だった:「これは正常に機能する脳細胞があれば誰でもわかることだ」
タイミングは微妙だ。Nvidia (NVDA)は先週木曜日のAI関連株売りで約4%下落し、今週は最大手のクラウド企業が支出計画を更新する予定だ。
グリフィンは先週、Bloomberg Talksで自身の見解を述べた。シタデルのCEOは2000年の通信網構築ブームを引き合いに出した:「需要を上回る光ファイバーを敷設し、通信料金はまっすぐ下落した」
彼はAIチップにも同じリスクがあると見ている:「GPUの供給が需要を上回る地点に達した場合、限界価格は実際に急落するだろう」
GPUが設置されると、所有者がそれを1時間レンタルする追加コストはごくわずかだ。したがって供給過剰時には、所有者はチップを稼働させ続けるために価格を引き下げる。グリフィンは、「これは今日人々が前提としている投資仮定を本当に覆すものだ」と述べた。供給過剰は顧客からの注文を通じてNvidiaとアドバンスト・マイクロ・デバイセズ (AMD)に波及し、GPUレンタルが収益源であるCoreWeave (CRWV)には直接的に打撃を与えるだろう。
バリーの指摘には一理ある。Nvidiaはすでにこの現象の一形態を経験している。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と評価しているのは何人?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
Nvidiaの前回の景気後退が示す価格下落の速さ
希少性がNvidiaにとってどれだけの価値を持つかを測る最も明確な指標は粗利益率だ。前回、売上が停滞した2023会計年度(2023年1月期)には、売上高は270億ドルで横ばいだったが、粗利益率は64.9%から56.9%に低下した。
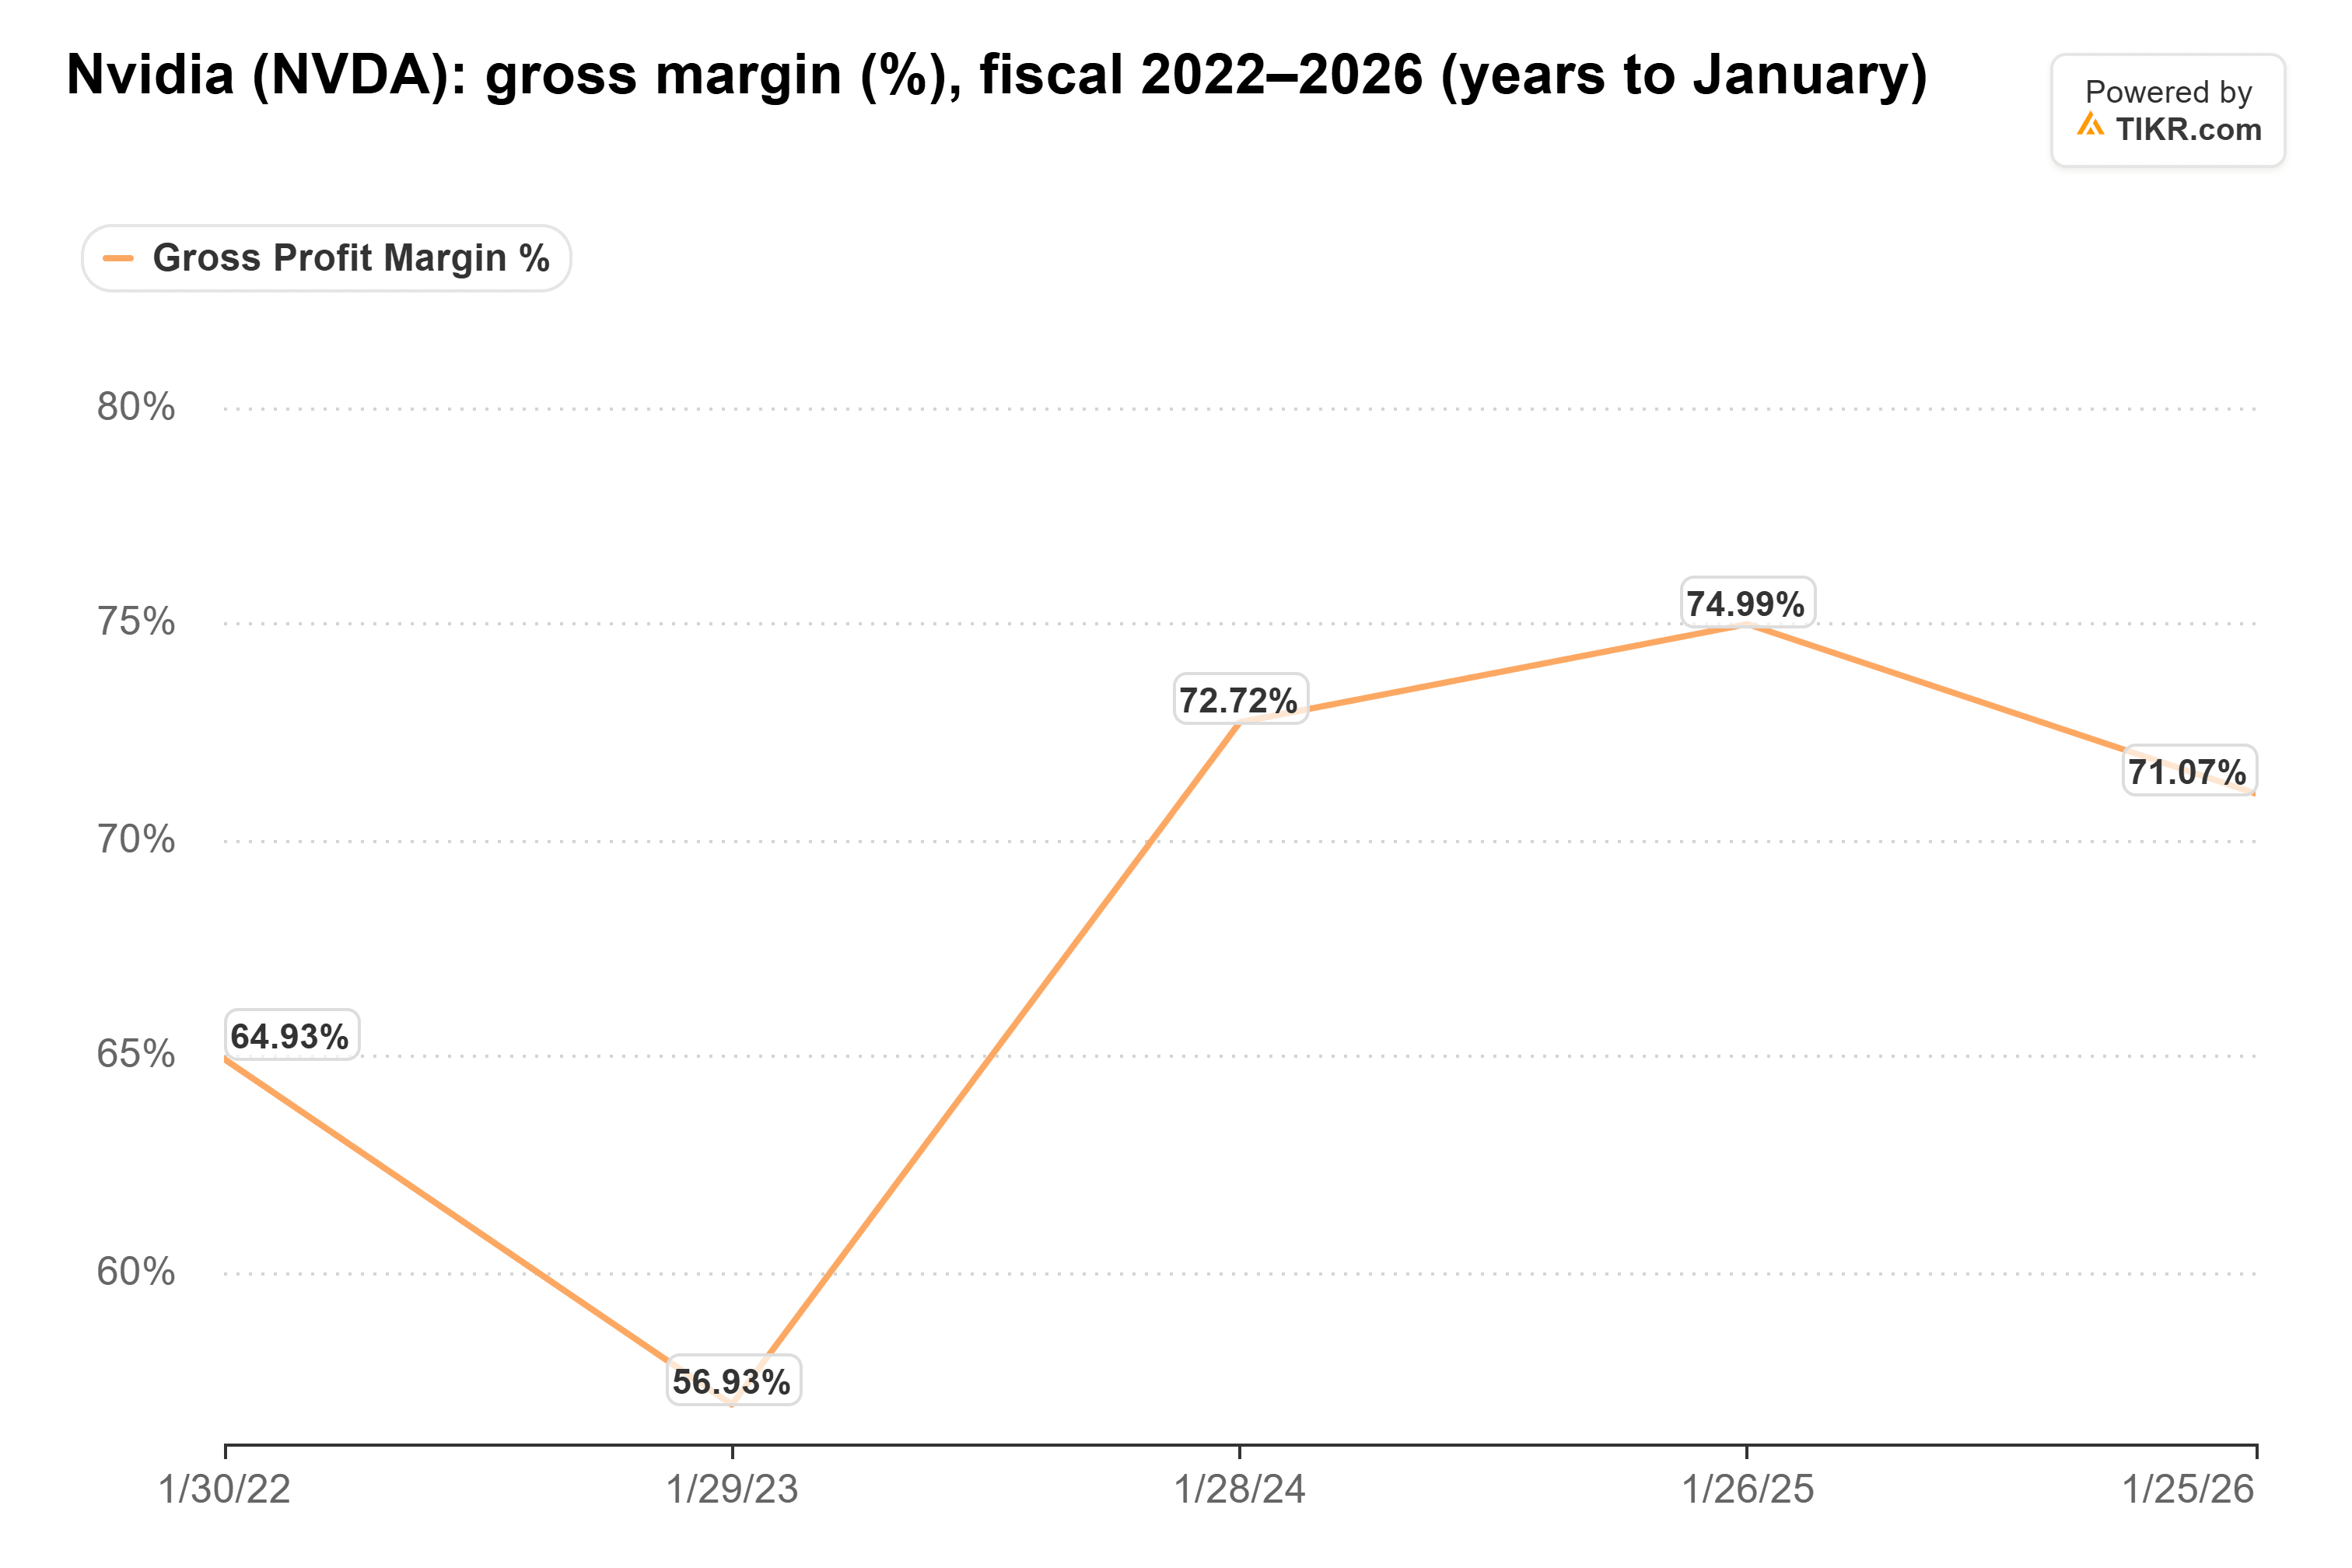
それ以来、粗利益率は70%以上を維持しており、2026年7月期には75.0%だった。
ウォール街の予想は、供給不足が続くことを前提としている。コンセンサスでは、Nvidiaの売上高が2年間で3倍以上増加し、2026会計年度の2160億ドルから、2028年1月期には6920億ドル、その翌年には9030億ドルに達すると見込まれている。
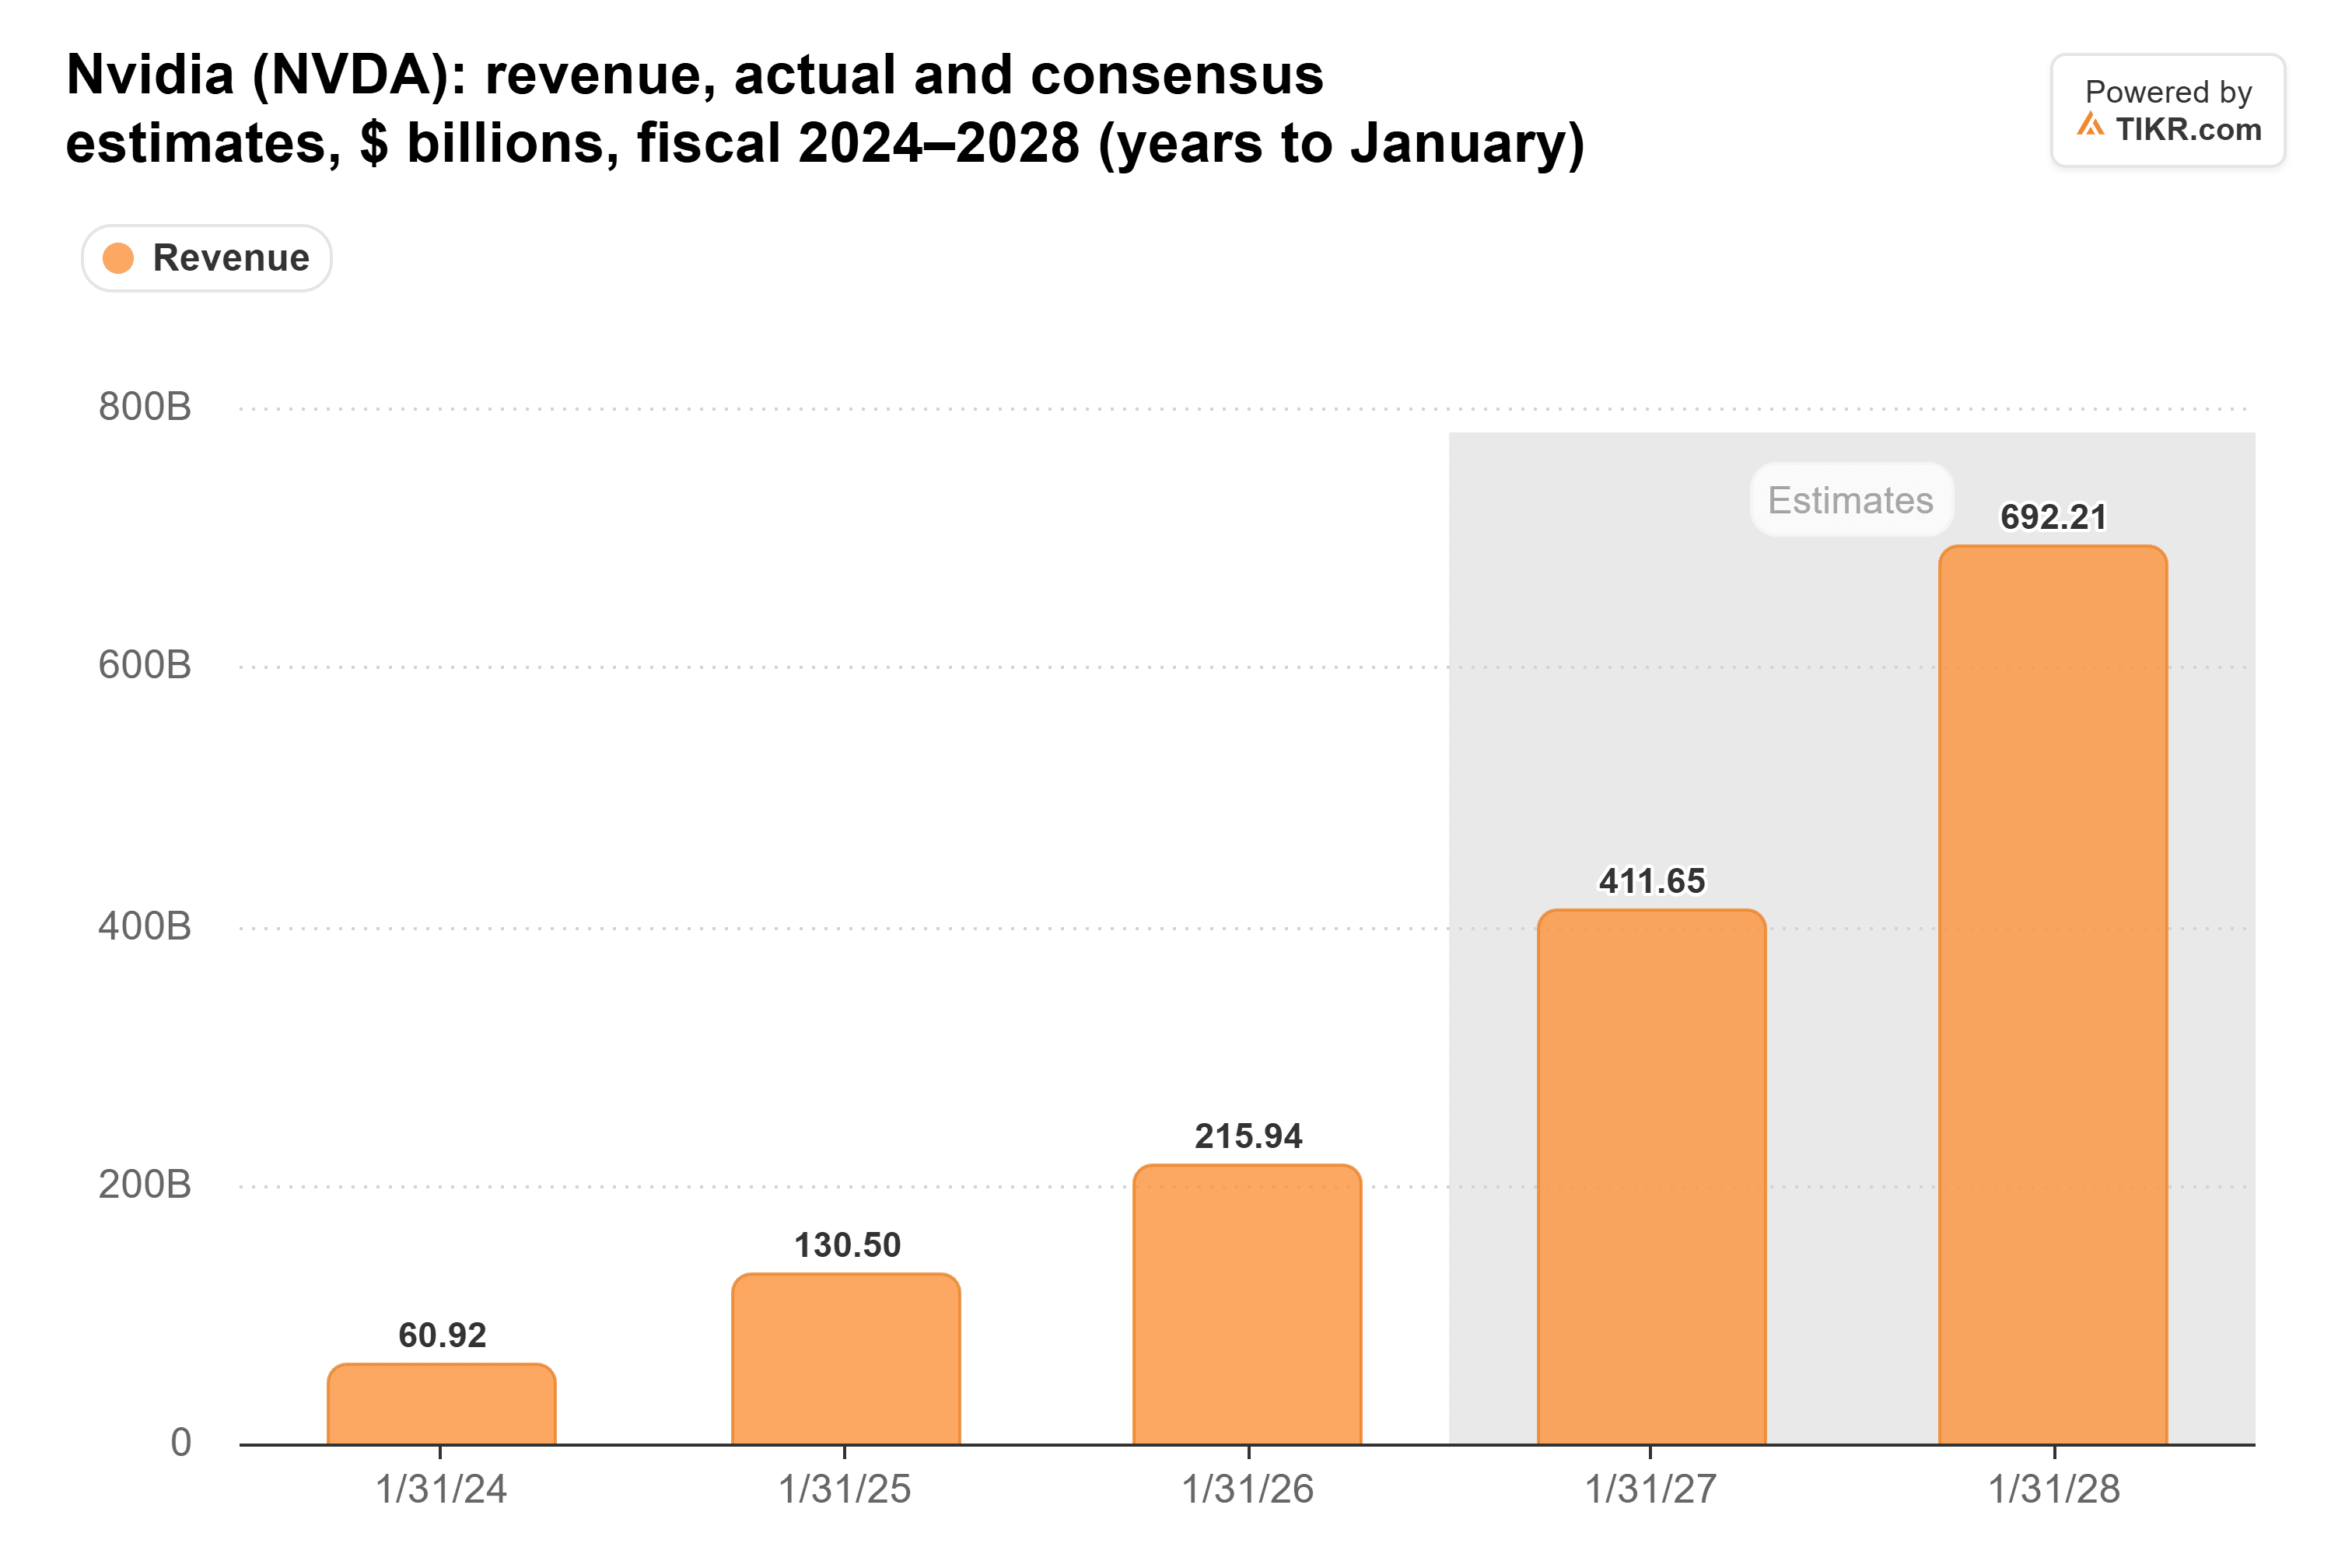
バリーの投稿は、アナリストがこれらの数値を引き下げる新たな理由を提供していない。下落するレンタル価格は提供するだろう。なぜなら、買い手は利益を上げられないチップの注文を止めるからだ。
あらゆる価格が依然として供給不足を示している
現時点では、レンタル価格は逆の方向に動いている。ソーシャル・キャピタルはXで指摘した、H100のレンタル料金は12月より45%上昇していると。これは、同チップが2022年に発売され、その後2世代の新製品が登場しているにもかかわらずのことだ。
ソーシャル・キャピタルのチャマス・パリハピティアはその理由を説明した:「電力が制約要因だ」
電力を確保できないチップは供給過剰を生み出せない。したがって、誰もグリフィンの言う急落の時期を特定することはできない。
CoreWeaveは誤差の許容範囲が最も小さい
価格が転じた場合、最初に現れるのはチップをレンタルする企業の利益率だろう。CoreWeaveの営業利益率は、2024年の16.9%から2025年にはわずかにマイナスに転じた。
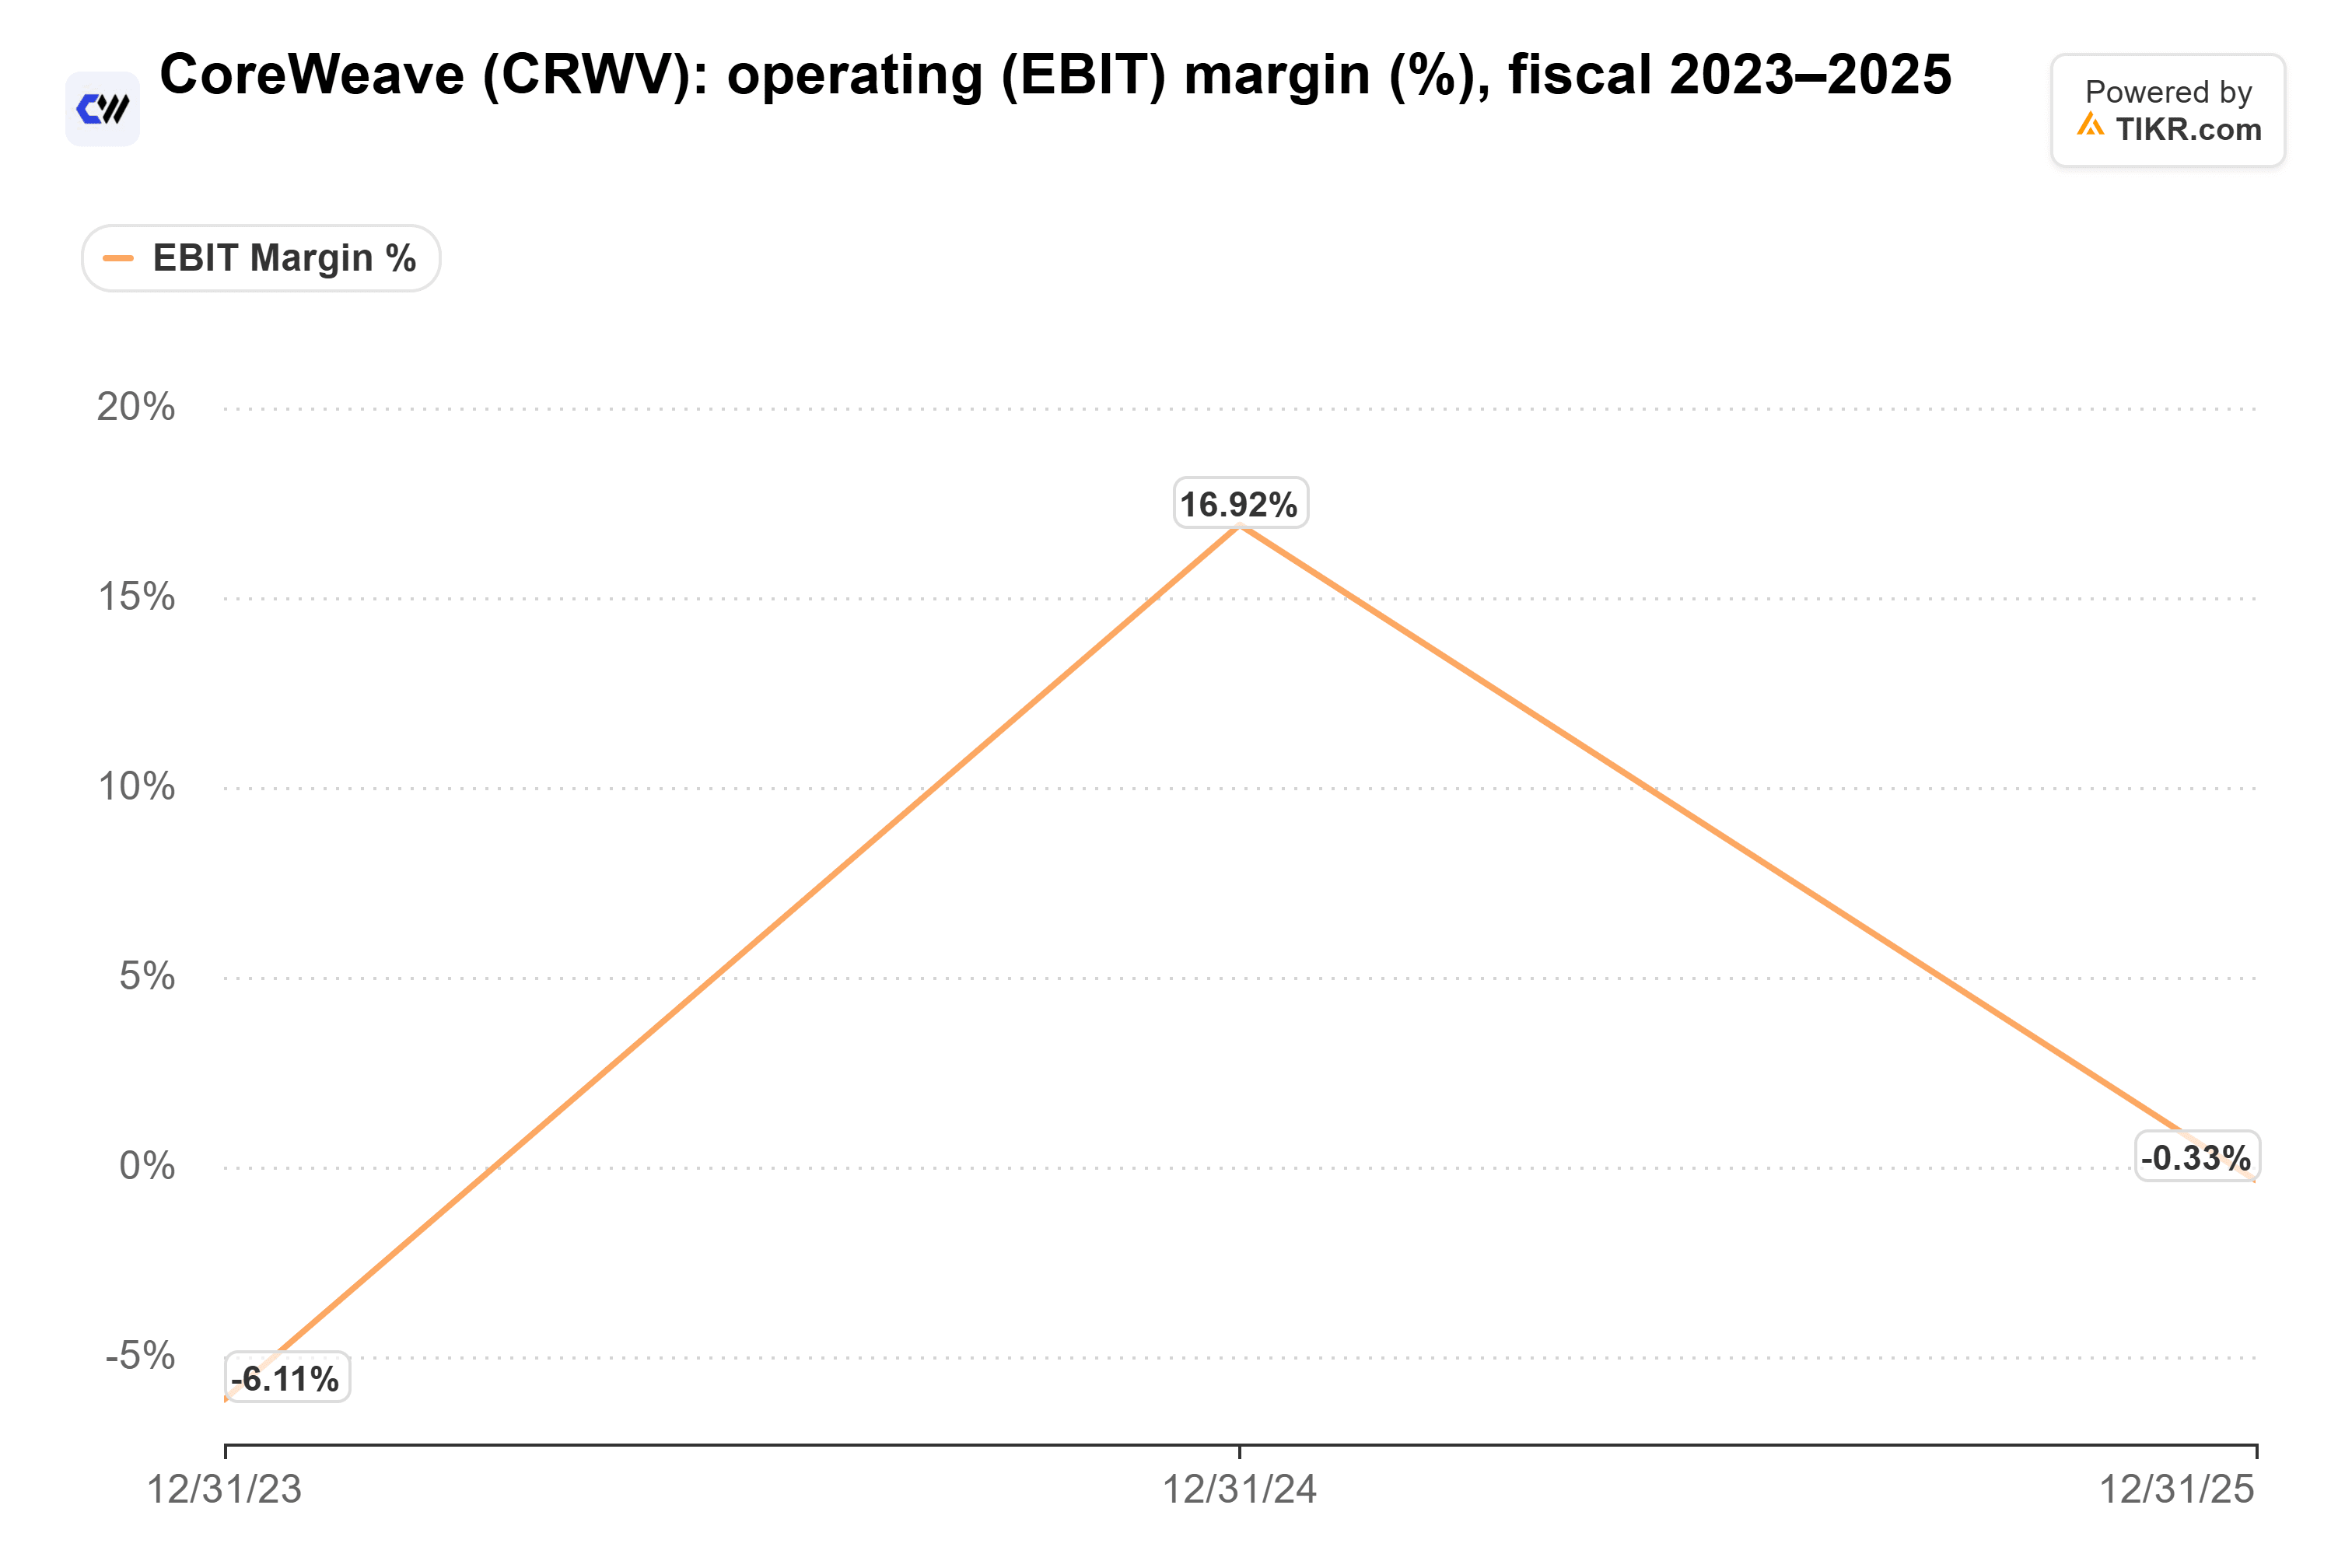
そしてこれは、12月以降のH100の45%の価格上昇以前の数字だ。
ブラックストーンの社長兼COOであるジョン・グレイは、同社がCoreWeaveとチップファイナンスを手掛けているが、Bloomberg Talksで、新興クラウド企業の主要ビジネスは「かなり良い」と述べた。ただし、彼の言葉によれば、問題は「そのコンピュート資源を提供しなければならない」ことだ。それを実現するには負債、資本、データセンター、電力が必要だ。司会のダニ・バーガーは、CoreWeaveの一部の負債の利回りが15%に達していると指摘した。
コストを賄えないレンタル事業者はチップの注文を止める。それがNvidiaとAMDが販売先としている需要だ。
リスクは現実であり、それはレンタル事業者から始まる
バリーが、グリフィンのメカニズムが「明白だ」と言うのは正しい。Nvidiaの2023会計年度は、供給が需要に追いついた際に価格がどれだけ速く崩壊するかを示している。そして四半期ごとに、市場のより多くの部分が供給不足の継続に依存している:CoreWeaveの負債、ハイパースケーラーの支出、そしてNvidiaの売上高が3倍になると予想する見積もりだ。
私の見解:供給過剰はまだ到来しておらず、電力制約により近い将来にそれが起こる兆候を見つけるのは難しい。しかし、もしそれが起こった場合、CoreWeaveは誤差の許容範囲が最も小さく、Nvidiaの予想は供給過剰の余地を全く残していない。
もちろん、今週はまずハイパースケーラーの支出計画更新があり、その後Nvidiaが11月17日に決算を発表する。最大の買い手が減速している兆候があれば、グリフィンのシナリオの時期を特定するのがはるかに容易になるだろう。
では、Nvidia株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nvidiaの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!



