

主なポイント
- All-Inポッドキャストで、元ホワイトハウスAI担当官のデイビッド・サックス氏は、CoreWeaveは破綻しないと発言。一方、同社のクレジット・デフォルト・スワップ(CDS)は5年以内のデフォルト確率を約55%と暗示していた。
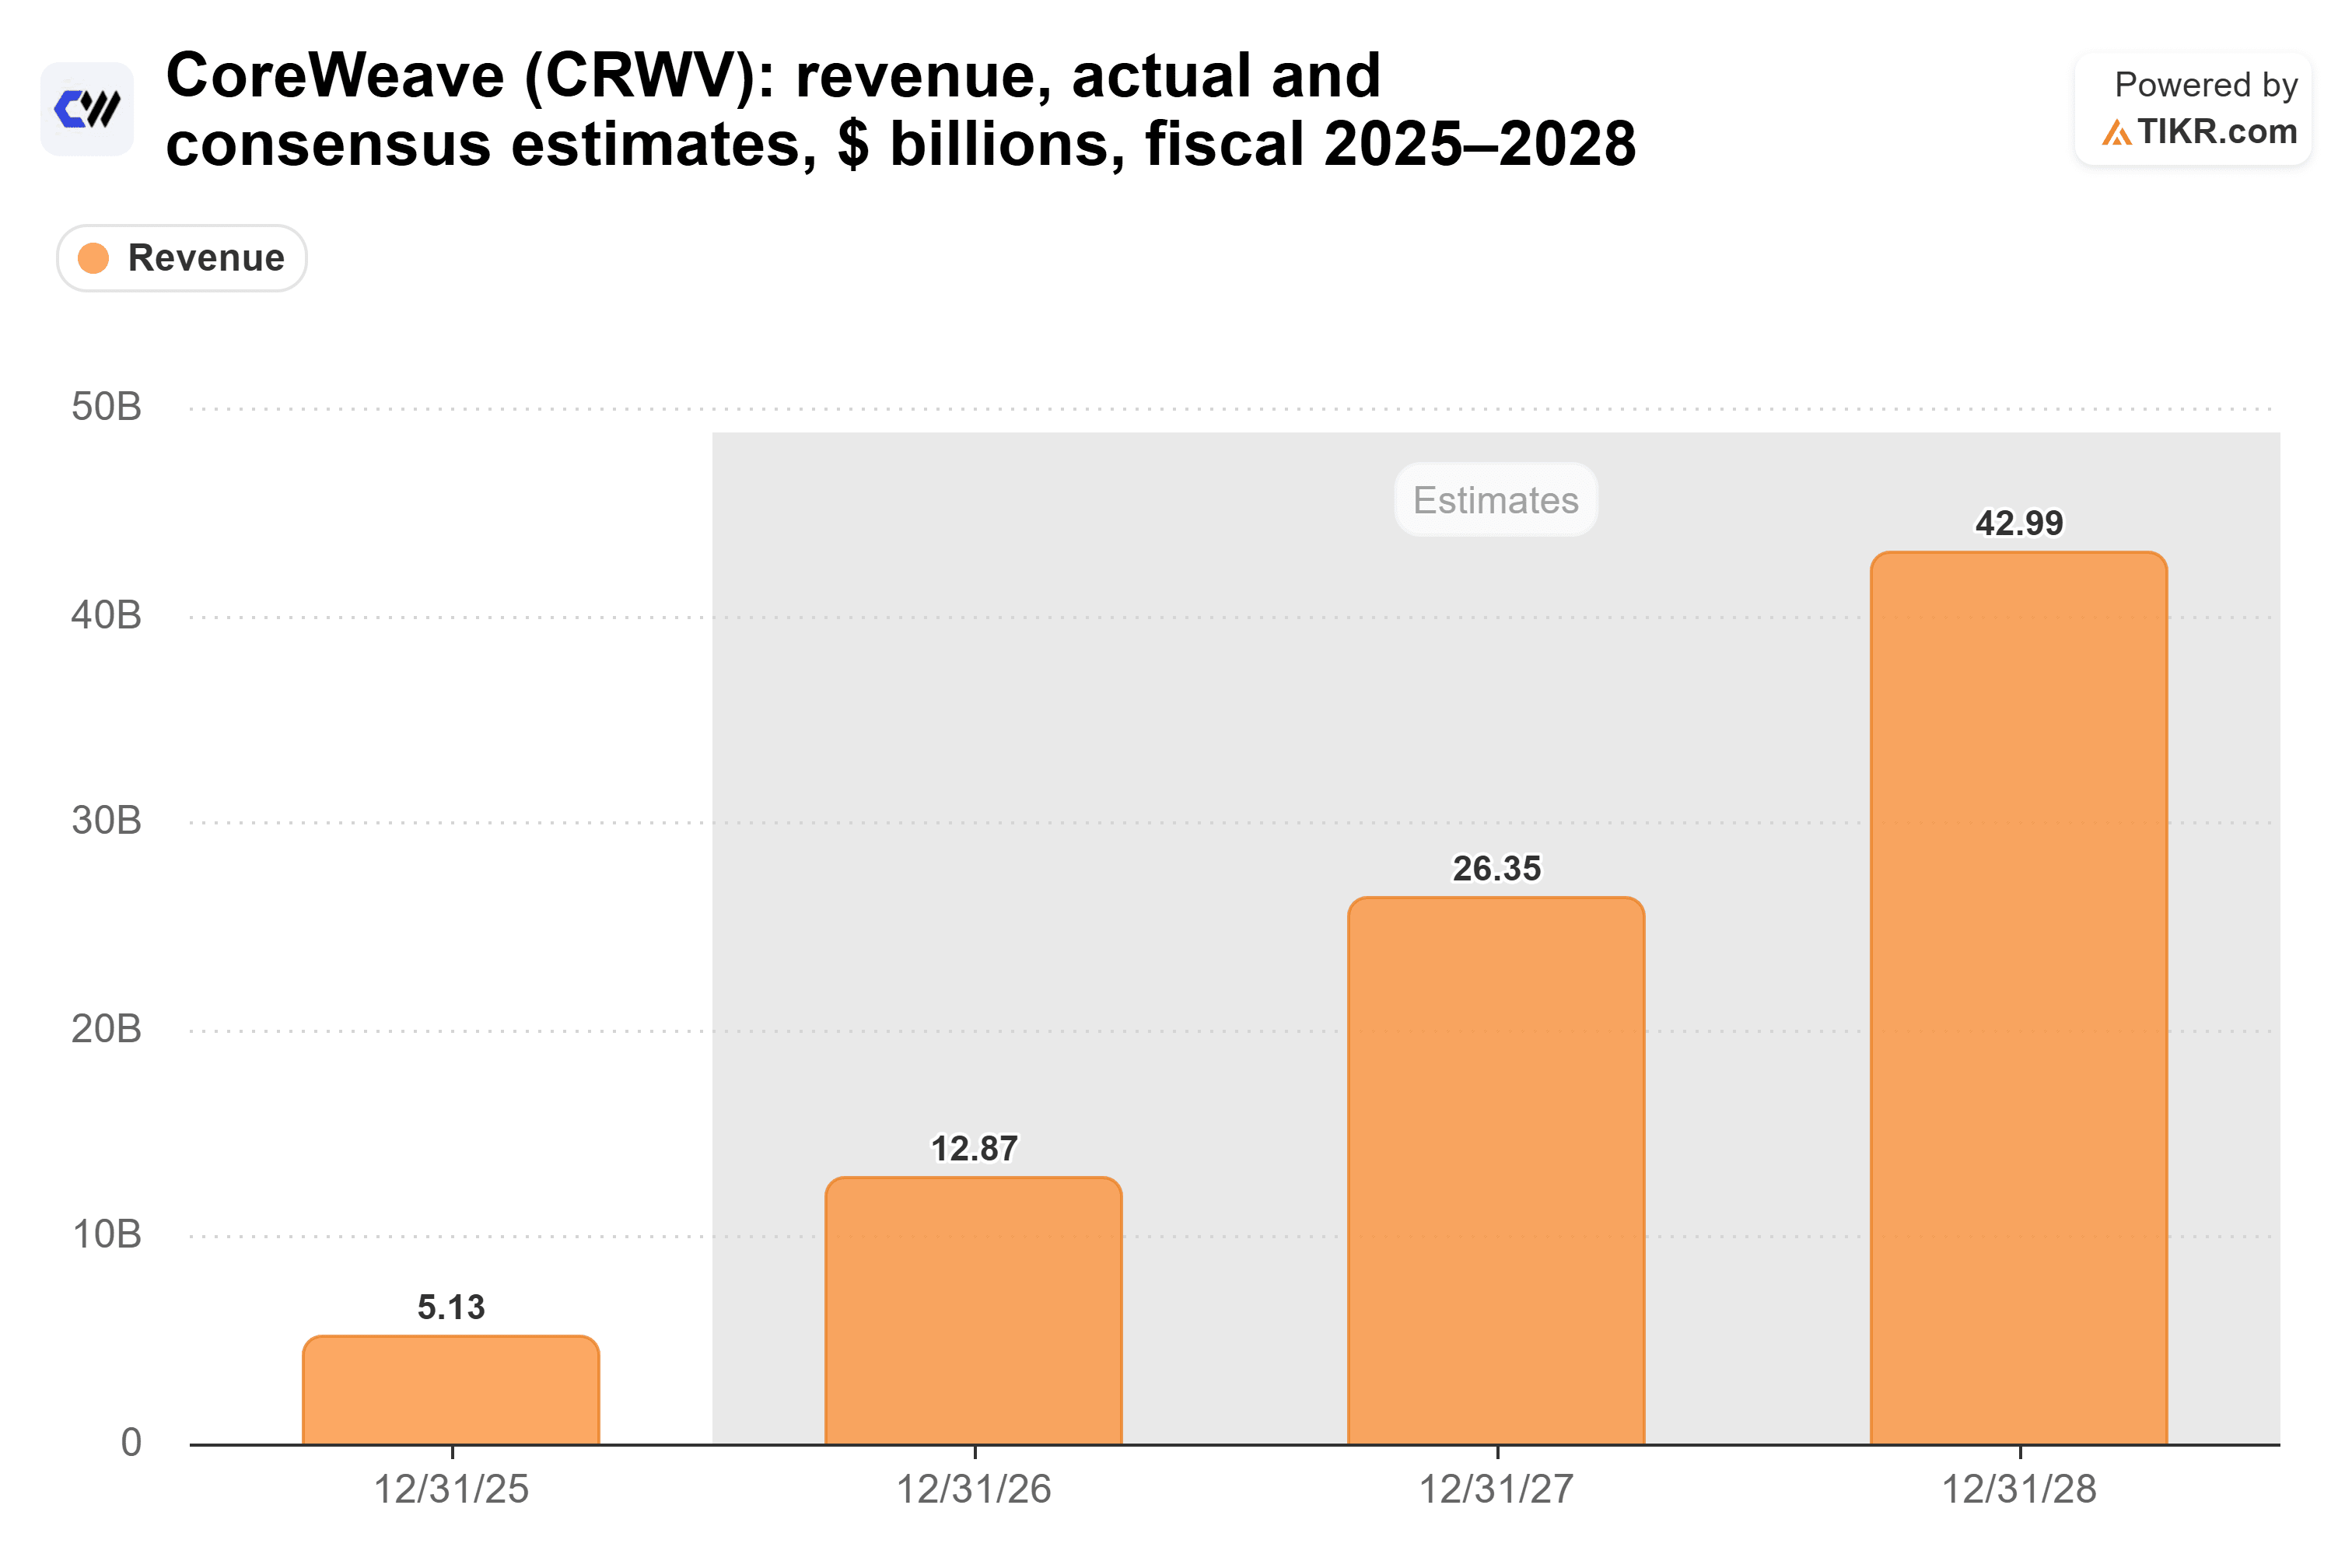
- CoreWeaveの需要は堅調:アナリストは売上高が2025年の51.3億ドルから2028年の430億ドルへと8倍以上成長すると予想。
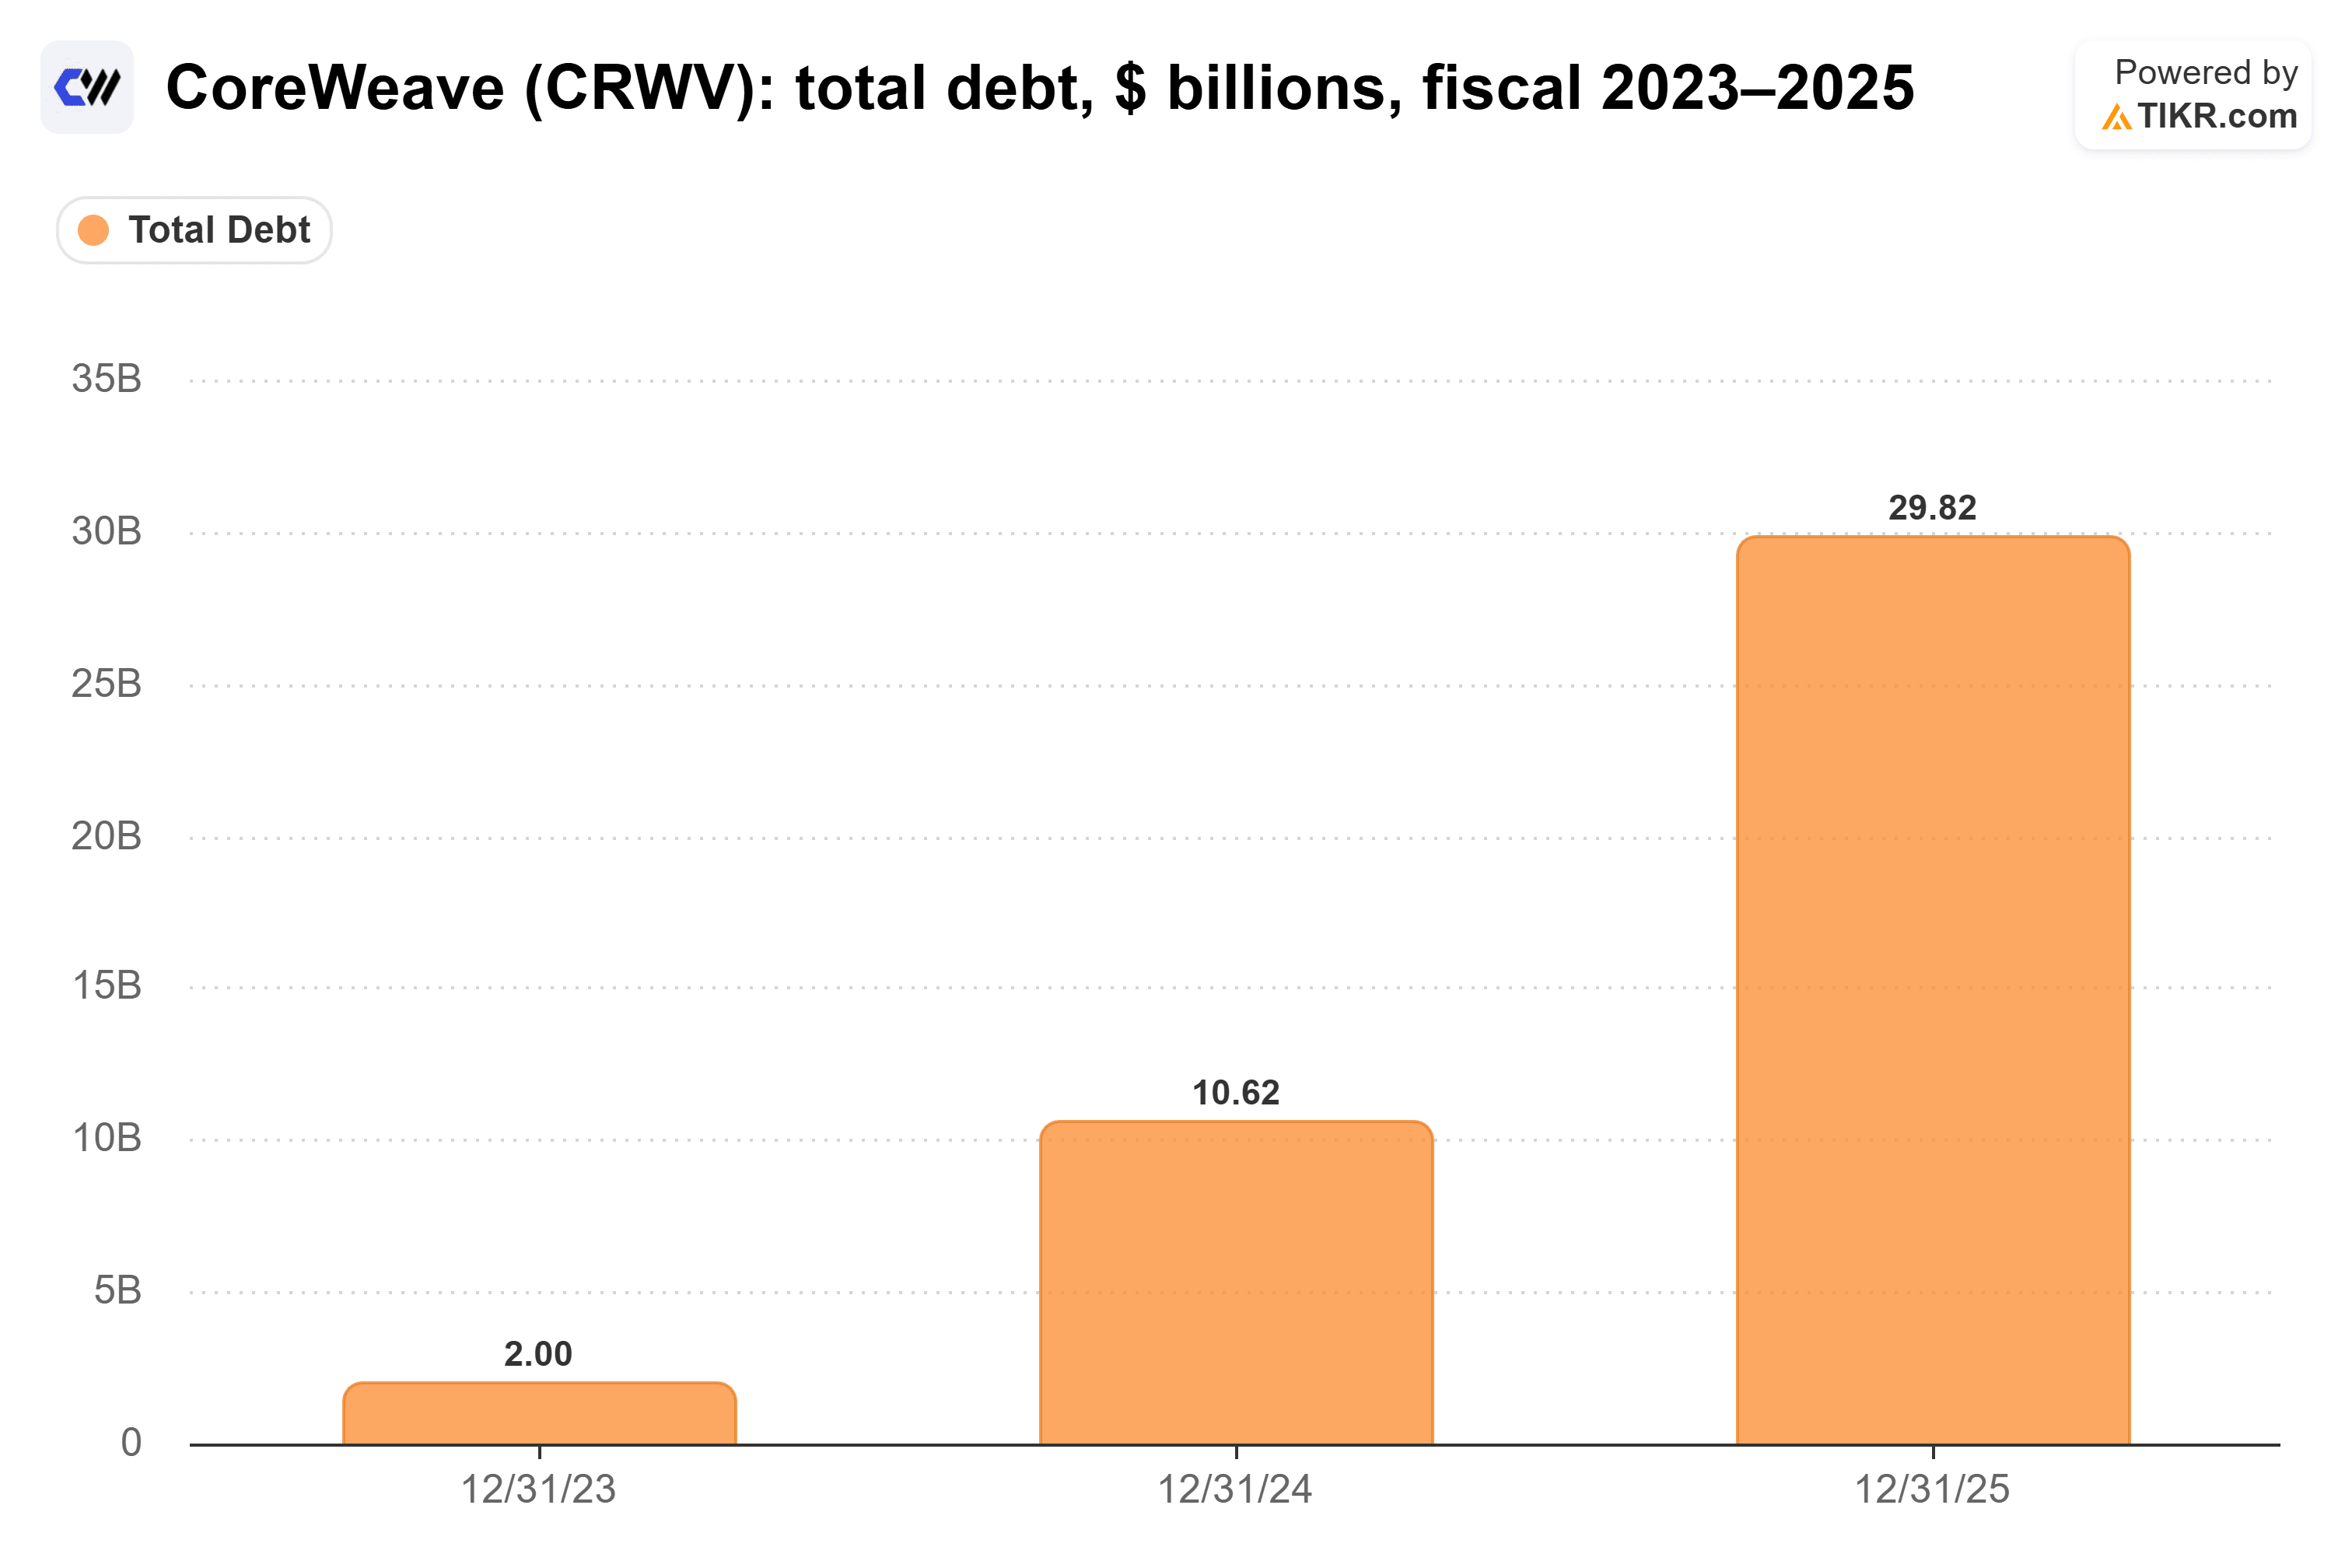
- リスクは資金調達にある。総負債は2025年末に298億ドルに達し、ジム・チャノス氏は同社の税引前資本利益率を9%と推定、一方で無担保社債の利回りは約15%となっている。
- JPモルガンは、CoreWeaveが2030年まで外部資金を必要とする可能性があると試算しており、株主は希薄化と高コストな負債を通じて成長の代償を支払うことになりそうだ。次の節目は11月の第3四半期決算となる。
CoreWeave (CRWV)の株価が社債の苦境を受けて先週25%以上下落した際、All-Inポッドキャストの司会者はPolymarketの賭けを画面に映し出した:CoreWeaveが2028年末までに破綻を発表する確率は23%というものだ。
共同司会者のデイビッド・サックス氏(トランプ政権初代AI担当官、3月に退任)はこの賭けを愚かだと一蹴した:
「CoreWeaveは破綻しない」
その理由は、CoreWeaveが設備投資を賄う方法にある。各データセンターは独自の資産レベルの事業体(SPV)に分離されている。したがって、もし一つが失敗しても、サックス氏によれば、その事業体が管財人管理下に入りGPUが売却されるだけで、会社自体は事業を継続できるという。
また、需要が枯渇するとは考えていない。AI向けコンピューティング能力の構築は難しく、地域社会は新たなデータセンターの承認に積極的ではない。彼の言葉を借りれば、「強制的な供給制限」が存在するというわけだ。
これは、信用市場が正反対の見方を価格に織り込んでいた時にあえて発せられた大胆な主張だ。
同じエピソードで、共同司会者のチャマス・パリハピティア氏は、先週約953ベーシスポイントまで急騰したCoreWeaveのクレジット・デフォルト・スワップ(CDS)を指摘した。彼の結論はこうだ:「その計算が意味するのは、約55%のデフォルト確率だ。つまり、デフォルトするかどうかはコイン投げのようなものだ」
その後、ゴールドマン・サックスは月曜日に同株を「中立」から「買い」に格上げし、目標株価を106ドルから139ドルに引き上げた。JPモルガンも事業基盤は健全だと評価した。
TIKRはCoreWeaveについて41人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
CoreWeaveの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。CoreWeaveのアナリスト評価を見る
需要面は問題なし
同じエピソードで、アンドリーセン・ホロウィッツの共同創業者ベン・ホロウィッツ氏は、この供給制限に期限を付けた。彼によれば、アマゾンのCEOアンディ・ジャシー氏は、キャパシティが「2028年以降も売り切れている」と語ったという。
CoreWeave自身の受注残高もそれを裏付けている。第2四半期末の時点で、署名済み顧客コミットメントによる売上高のバックログは約1,040億ドルに達した。
そしてアナリストは、売上高が3年間で8倍以上成長し、2025年の51.3億ドルから2028年の430億ドルに達すると予想している。
強気のシナリオが需要だけに依存するなら、話は簡単だ。
難しいのはその資金調達
その需要を満たすために、CoreWeaveは多額の借り入れを行ってきた。総負債は2023年末の20億ドルから2025年末には298億ドルへと、2年間で約15倍に膨れ上がった。
その借り入れコストも上昇している。CoreWeaveの無担保社債は9.625%のクーポンで発行されたが、今月は利回りが約15%で取引されている。既に売却済みの社債はクーポンは変わらないが、15%という水準は市場が新規の無担保負債に対して要求するおおよその金利だ。
15%の資金コストに対し9%のリターン
空売り投資家のジム・チャノス氏は、需要が満たされてもそのコストを賄えない可能性があると考えている。彼はXアカウント「Uncovered Alpha」のモデルを基に、設備投資1ドルあたり年間約0.30ドルの売上高をもたらすと推定している。そこからチャノス氏は、GPUの稼働年数を10年と仮定して、CoreWeaveの税引前資本利益率を9%と試算している。
これはGPUにとっては寛大な寿命と言える(モデル自身のベースケースでは6年を使用)。そして9%のリターンは、15%の資金コストを大きく下回る。
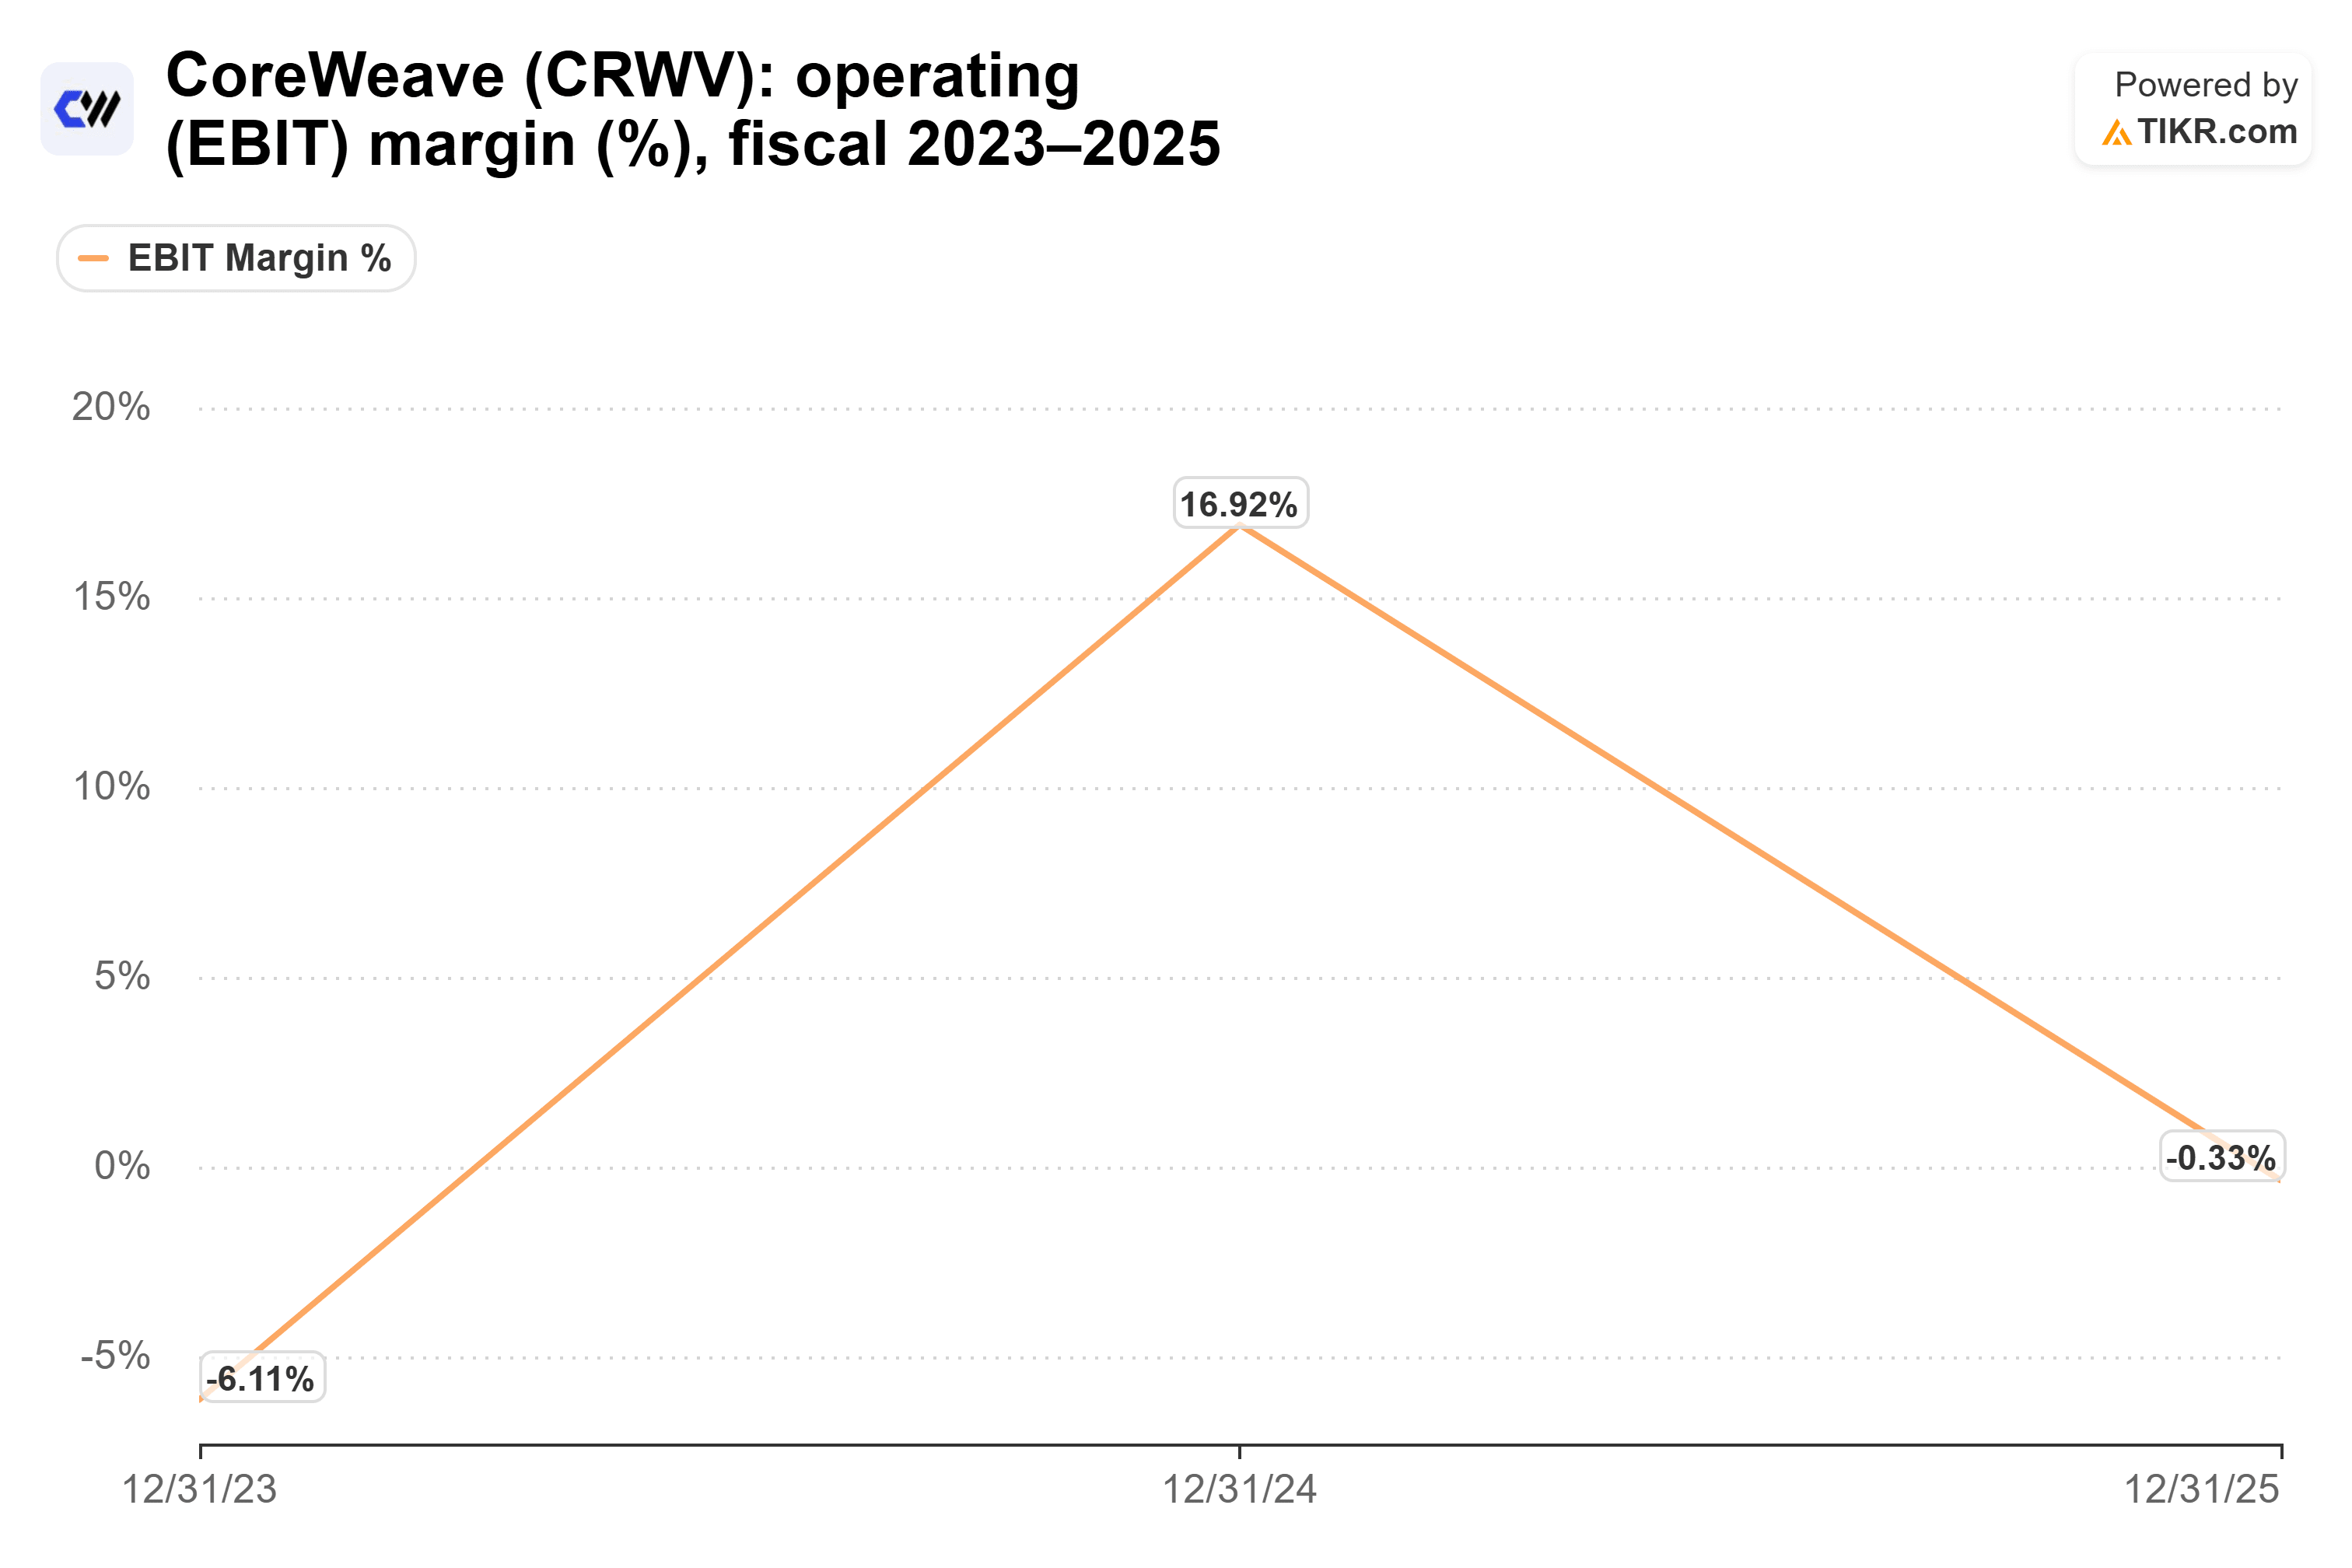
CoreWeaveの報告された実績はさらに厳しい。営業利益率は2024年の16.9%から2025年には僅かに赤字に転落した。
JPモルガンのアナリストたちは計算方法が異なる。彼らは、典型的な5年契約がレバレッジをかけない状態でミッドティーン(15%前後)のリターンを生むと試算している。これは、彼らがCoreWeaveに対して推定する9%から11%の加重平均資本コスト(WACC)を上回る。15%の利回りは無担保社債にのみ適用され、同銀行の保守的なケースでは、プロジェクトの設備投資の約80%が資産レベルの負債で賄われるとしている。
生き残りは低いハードル
では、CoreWeaveは破綻する可能性があるのか?サックス氏が説明したプロジェクト単位の資金調達、1,040億ドルの受注残高、JPモルガンの契約計算を総合すると、会社全体の崩壊は私には起こりにくいように思える。
しかし、JPモルガンはまた、CoreWeaveが既存事業から生み出すキャッシュフローでは、2030年まで拡張を賄うのに十分でない可能性があると試算している。それまでは、そのギャップをさらに多くの負債か株式で埋めなければならない。
私の見解:サックス氏の需要に関する見方は正しく、CoreWeaveはおそらく生き残るだろう。しかし、株主は、少なくともGPUが最初の契約終了後にどれだけ稼げるかが明らかになるまでは、希薄化と高コストな資金調達を通じて設備投資の代償を支払うことになる。
もちろん、11月の第3四半期決算は、売上高が膨れ上がる負債の山に追いついているかどうかをより明確に示すだろう。
では、CoreWeaveの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、CoreWeaveがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、独自の事業見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務アドバイスを意図したものではなく、いかなる銘柄の売買推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!





