


主なポイント
- バークレイズは月曜日、テスラを「オーバーウェイト」に格上げし、目標株価を$370から$450に引き上げ、スペースXとの合併が強気のシナリオの重要な要素であると指摘した。
- スコット・ギャロウェイは、この合併はテスラ株主が勝ち、スペースX株主が代償を払う救済措置だと主張している。
- テスラの正規化後の1株当たり利益(EPS)は、2023年の$3.12から2025年には$1.66に減少したが、フォワードP/Eは3年平均を大きく上回っている。
- この取引がスペースX株主に有利になるのは、ロボタクシーとオプティマスが収益を上げ始めた場合のみであり、最初の合併条件はスペースX株主がどれだけ譲歩するかを示すことになる。
テスラ (TSLA) 株は月曜日、まだ合意されていない取引、すなわちスペースX (SPCX) との合併を理由にバークレイズが同株を格上げしたため、[6%]上昇した。
イーロン・マスクは先週のスペースXの決算説明会で、両社が合併について協議するための特別委員会を設置したと述べた。バークレイズのアナリスト、ダン・レヴィ氏は現在、この取引を事実上決着したものとして扱い、「テスラの強気シナリオの重要な要素」と呼んだ。彼はテスラを「イコールウェイト」から「オーバーウェイト」に格上げし、目標株価を$370から$450に引き上げ、条件が提示された際には「TSLA株に何らかのプレミアムが付く」と予想している。
月曜日のProf G Marketsのエピソードで、ホストのスコット・ギャロウェイはこの取引を異なる視点で見ていた。彼の言葉を借りれば、「今、テスラは患者で、スペースXは臓器提供者だ」という。
彼は、テスラ株主が勝者になると考えている。彼らは縮小する自動車会社の株式を、スターリンクとAIへの出資と交換し、スペースX株主がその代償を払うことになる。
辛辣だ。しかし、数字はほぼ彼の主張を裏付けている。
TIKRはテスラについて44人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
テスラの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テスラのアナリスト・レーティングを見る
自動車事業は株価を支えていない
テスラの正規化後の1株当たり利益(EPS)は2年でほぼ半減しており、アナリストは2023年の水準を上回るのは2028年まで戻らないと予想している。
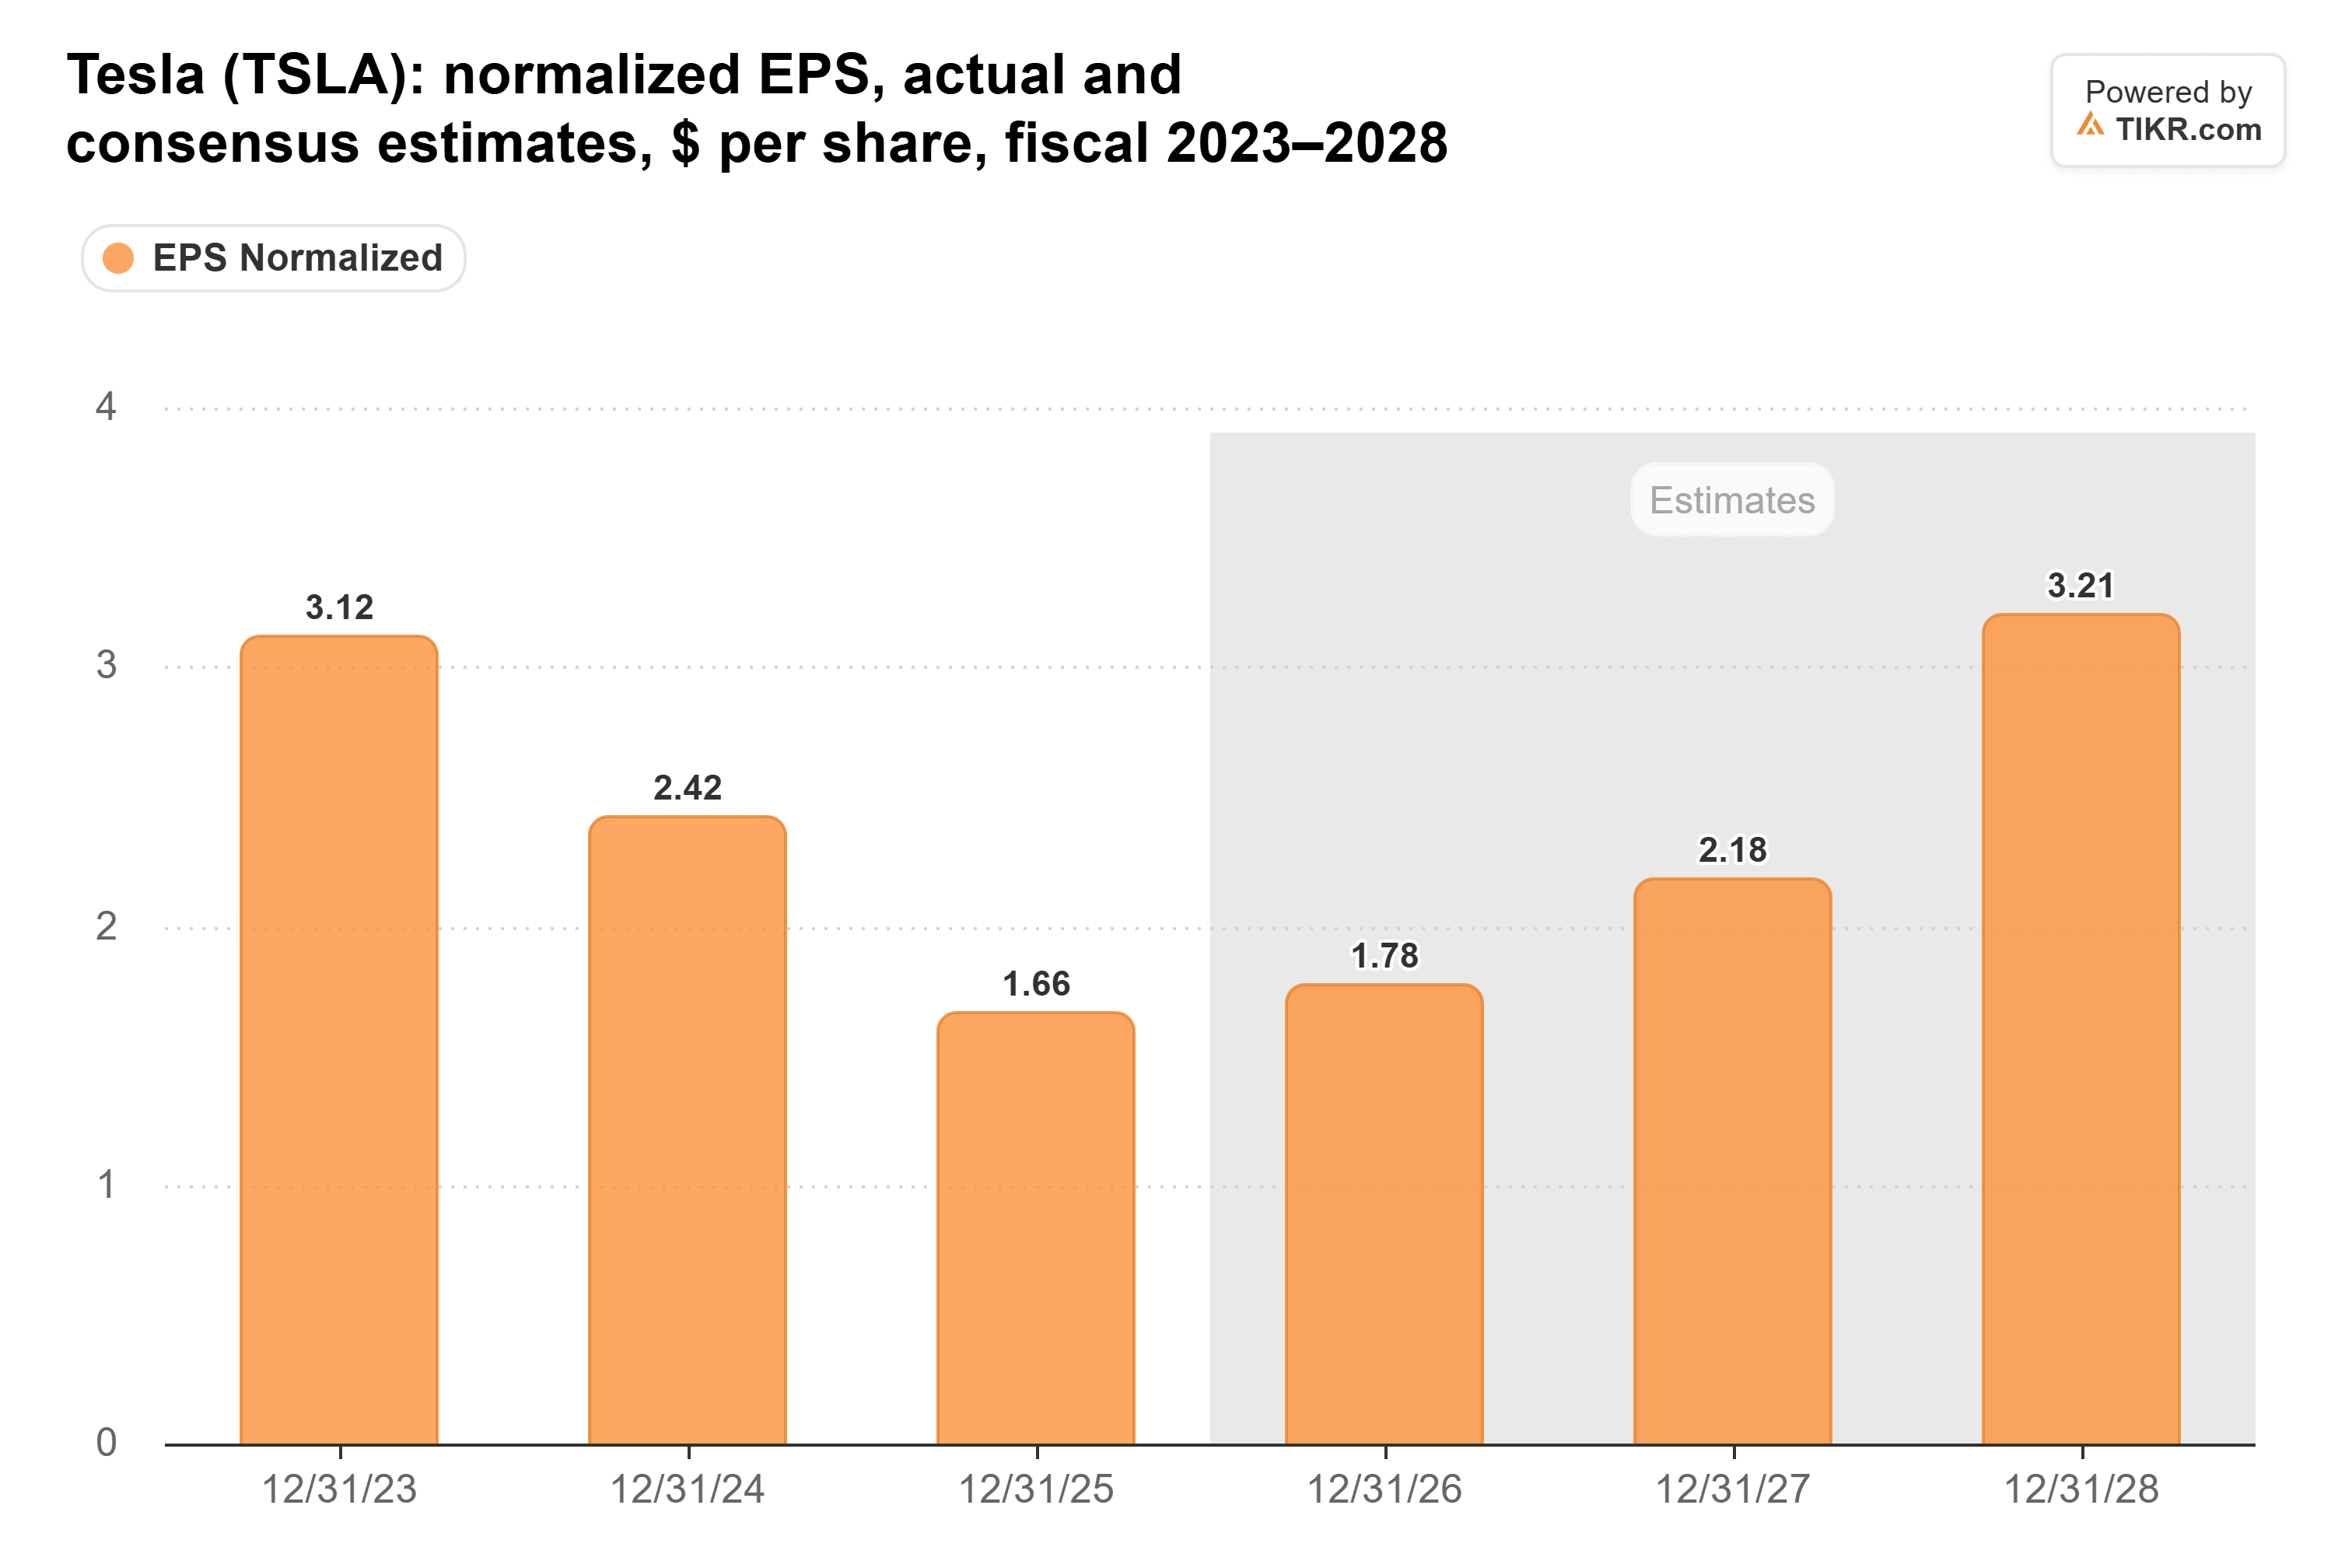
利益はほとんど残っていない。テスラのGAAP営業利益率は第3四半期に2.6%で、1年前の5.8%から低下した。これは研究開発費が69%増加したためだ。
それにもかかわらず、同株は金曜日の終値時点でフォワードP/Eが約175倍と、3年平均の135倍を大きく上回っていた。
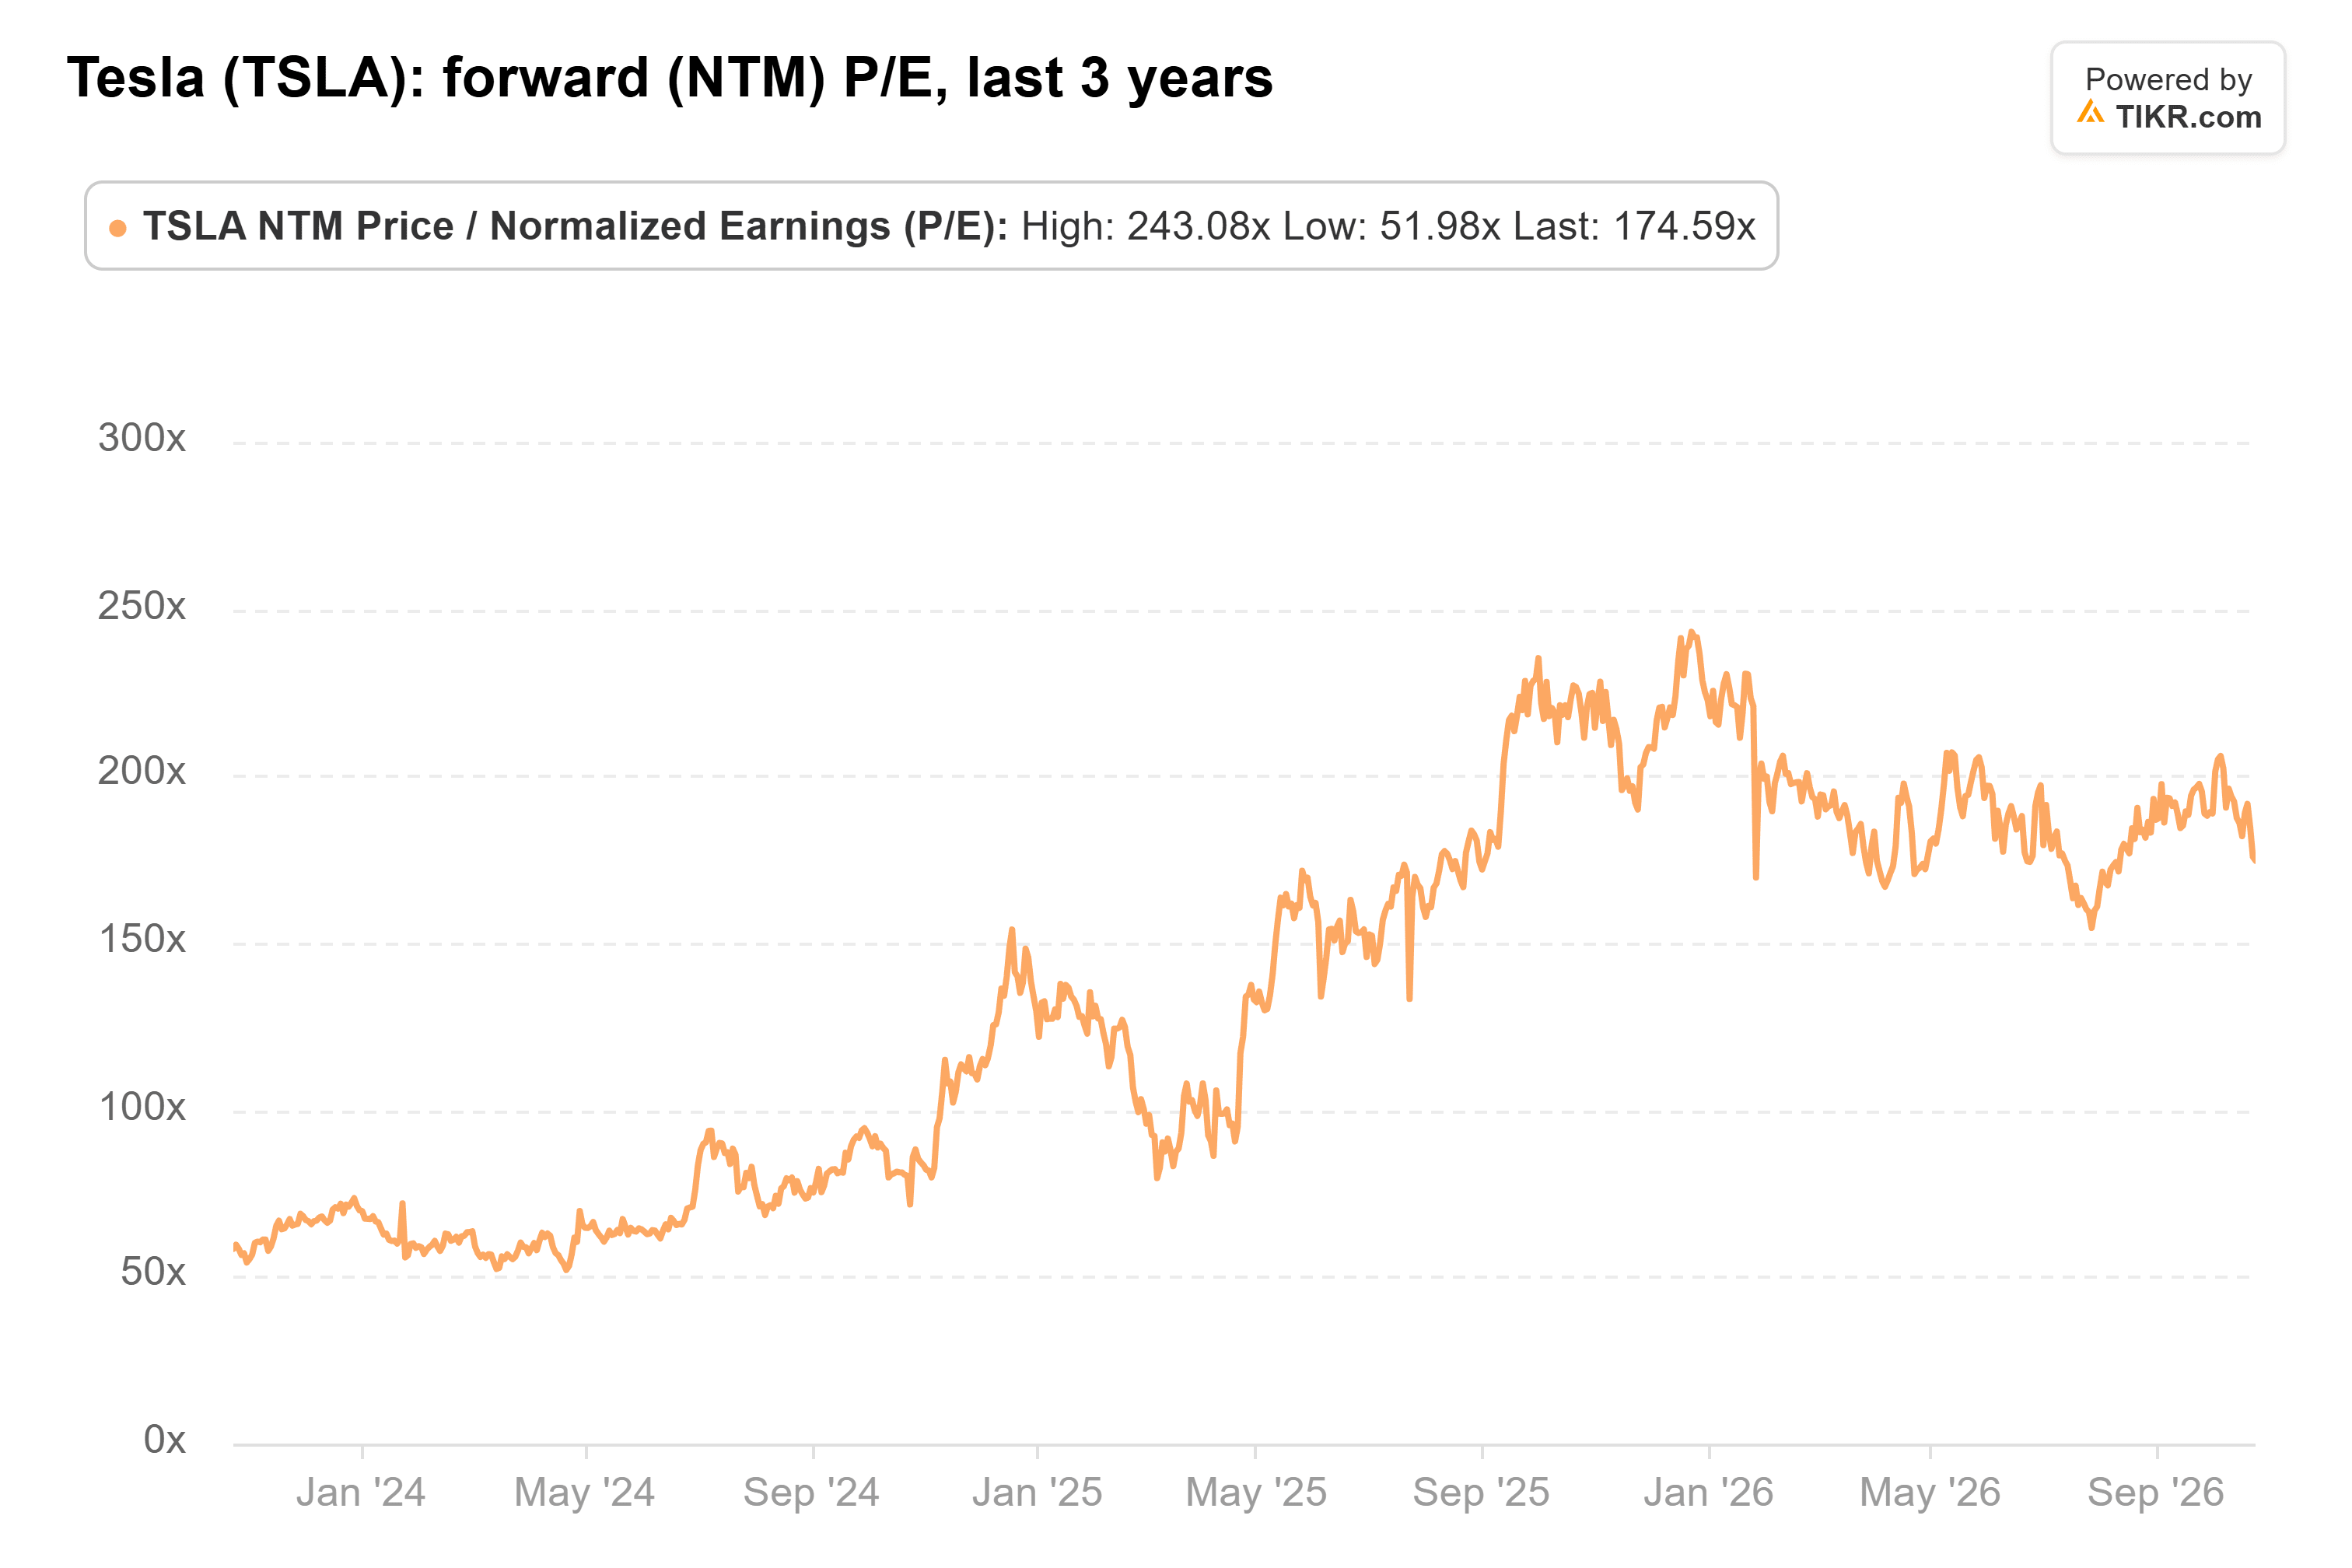
(そしてこれは月曜日の上昇前の数字だ。)
このプレミアムは、ロボタクシー、オプティマス、そしてますます合併に基づいている。バークレイズはほぼそう言っている。レヴィ氏は、この取引が買収プレミアムを通じて上振れ要因を追加し、発表前に株を空売りする可能性が低いため下振れを制限すると予想している。
スペースX株主が移植の代償を払うことになる
ギャロウェイの共同ホスト、エド・エルソン氏はこの交換に数字を当てはめた:「テスラは売上高の14倍で取引されている。スペースXは売上高の87倍で取引されている。」彼はこの合併を「倍数の洗浄」と呼ぶ:テスラの減速する自動車事業が、スペースXのより大きなストーリーに組み込まれるという。
スペースXもまた、より高い倍数に値する実績を上げている。第3四半期の売上高は161%増の146億ドルだった。
売上高ベースではテスラが割安に見えるが、2.6%の営業利益率では、その売上高のごく一部しか利益に変わらない。フォワード利益ベースでは、スペースXは約52倍で取引されているのに対し、テスラは175倍だ。
つまり、全株式取引では、スペースX株主は52倍の利益で評価された株式を、175倍で評価された会社の株式と交換することになる…それに特別委員会が合意するプレミアムが加わる。JPモルガンはスペースX主導の全株式取引では30%から35%のプレミアムを予想している。
そのプレミアムが臓器であり、スペースX株主がそれを提供する側だ。
ロボタクシーが移植を逆転させる可能性
もしロボタクシーとオプティマスが成功すれば、この取引は大きく様変わりする:スペースX株主は、テスラが1株当たり$1.66の利益を上げていた時に設定された価格で、それらの事業を手に入れることになる。
初期の兆候はある。無監視のロボタクシーの累積走行距離は第3四半期に8倍に増加し、約200万マイルに達した。バークレイズは、ここ数週間で「ロボタクシーの走行距離が急激に増加している」と述べている。また、同銀行はテスラの自動車事業が2年間の減少後に今年成長すると予想している。テスラの第3四半期決算説明会で、マスク氏はロボタクシーの収益は2027年第2四半期までに顕著になるべきだと述べた。
しかし、マスク氏の自動運転のタイムラインは遅れる傾向がある。1月には、2026年末までに「数十の主要都市」で無人走行を実現すると予想していた。10月には、経営陣は6都市を挙げた。また、アナリストもまだロボタクシーの利益を織り込んではいない:2028年のEPS予想$3.21は、2023年の$3.12をわずかに上回るだけだ。
ギャロウェイの診断は正しい
私の見解:現在の数字に基づけば、ギャロウェイは正しく、テスラ株主が有利になる。もし私がスペースXを所有していたら、小さなプレミアムと、テスラの業績にロボタクシーの収益が計上されることを条件にしたい。そして、バークレイズによれば、マスク氏がスペースXの議決権の約82%を保有しているため、スペースXの他の株主はほとんど発言権を持たないだろう。
もちろん、まだ条件は何もない。テスラ側では、取引には発行済み株式総数の過半数の賛成が必要であり、バークレイズはこれを「高いハードル」と呼び、マスク氏自身もスペースXの説明会で認めている。特別委員会が開示する最初の条件が、スペースX株主が最終的にどれだけ譲歩することになるかを示すことになる。
では、テスラ株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、テスラがいくらの価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整してあなた自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!



