主なポイント
- アルファベットの6月四半期売上高は24%増の1,198億ドルに達し、Google Cloudは82%増の248億ドル、バックログは5,140億ドルとなった。
- TIKRのバリュエーションモデルは、2028年末までに約520ドル、総リターン約52%(年率約20%)を示唆している。
- 問題は支出であり、2026年の設備投資予想額は1,950億ドルから2,050億ドル、前四半期のフリーキャッシュフローは▲59億ドルだった。
- 次の決算発表では、設備投資とCloudのバックログが計画通りに進んでいるかが明らかになる。
アルファベット (GOOGL) は過去1年で約40%上昇し、10月2日の終値は343.50ドルだった。そのため、TIKRのバリュエーションモデルが2028年末までに総リターン約52%を示唆しているとき、その数字が無理な目標ではないかと疑問を持つのは当然である。
モデルが求めているものは、52%という数字が示唆するほど多くはない。売上成長はアナリストが既に予想している水準と一致しており、P/E倍率は約28倍から約23倍へ縮小するため、リターンは利益からもたらされ、投資家がより多くを支払うことによるものではない。議論に値するのは、その目標を達成するためにアルファベットがどれだけの支出を必要とするか、つまりそのコストである。
| 指標 | 過去1年 | TIKRモデル(2028年まで) |
|---|---|---|
| 売上成長率(CAGR) | 15% | 22% |
| 営業利益率 | 32% | 36% |
| P/E倍率 | 28倍 | 23倍 |
| 株価 | 343.50ドル(10月2日終値) | 約520ドル |
| 年率リターン | n/a | 約20% |
出典:TIKRのガイド付きバリュエーションモデル(2026年10月2日終値時点の株価)。モデル出力値は四捨五入。
アルファベットの22%売上成長前提を独自の入力で検証(TIKRで無料) >>>
成長の主役はCloud
6月四半期は、成長ストーリーに反論することが難しくなる局面だ。アルファベットは売上高を24%増の1,198億ドルに伸ばし、これは2桁成長が12四半期連続となる。Google Cloudがその成長の多くを牽引し、売上高は82%増の248億ドル、営業利益は88億ドルに達した。
Cloudの署名済み契約によるバックログは現在5,140億ドルに達しており、これは既に確保された膨大な将来売上である。事業の中核である検索エンジンも、売上高が17%増の633億ドルに成長した。
下のチャートは、アナリストがこの成長が2030年まで持続すると予想している様子を示している。
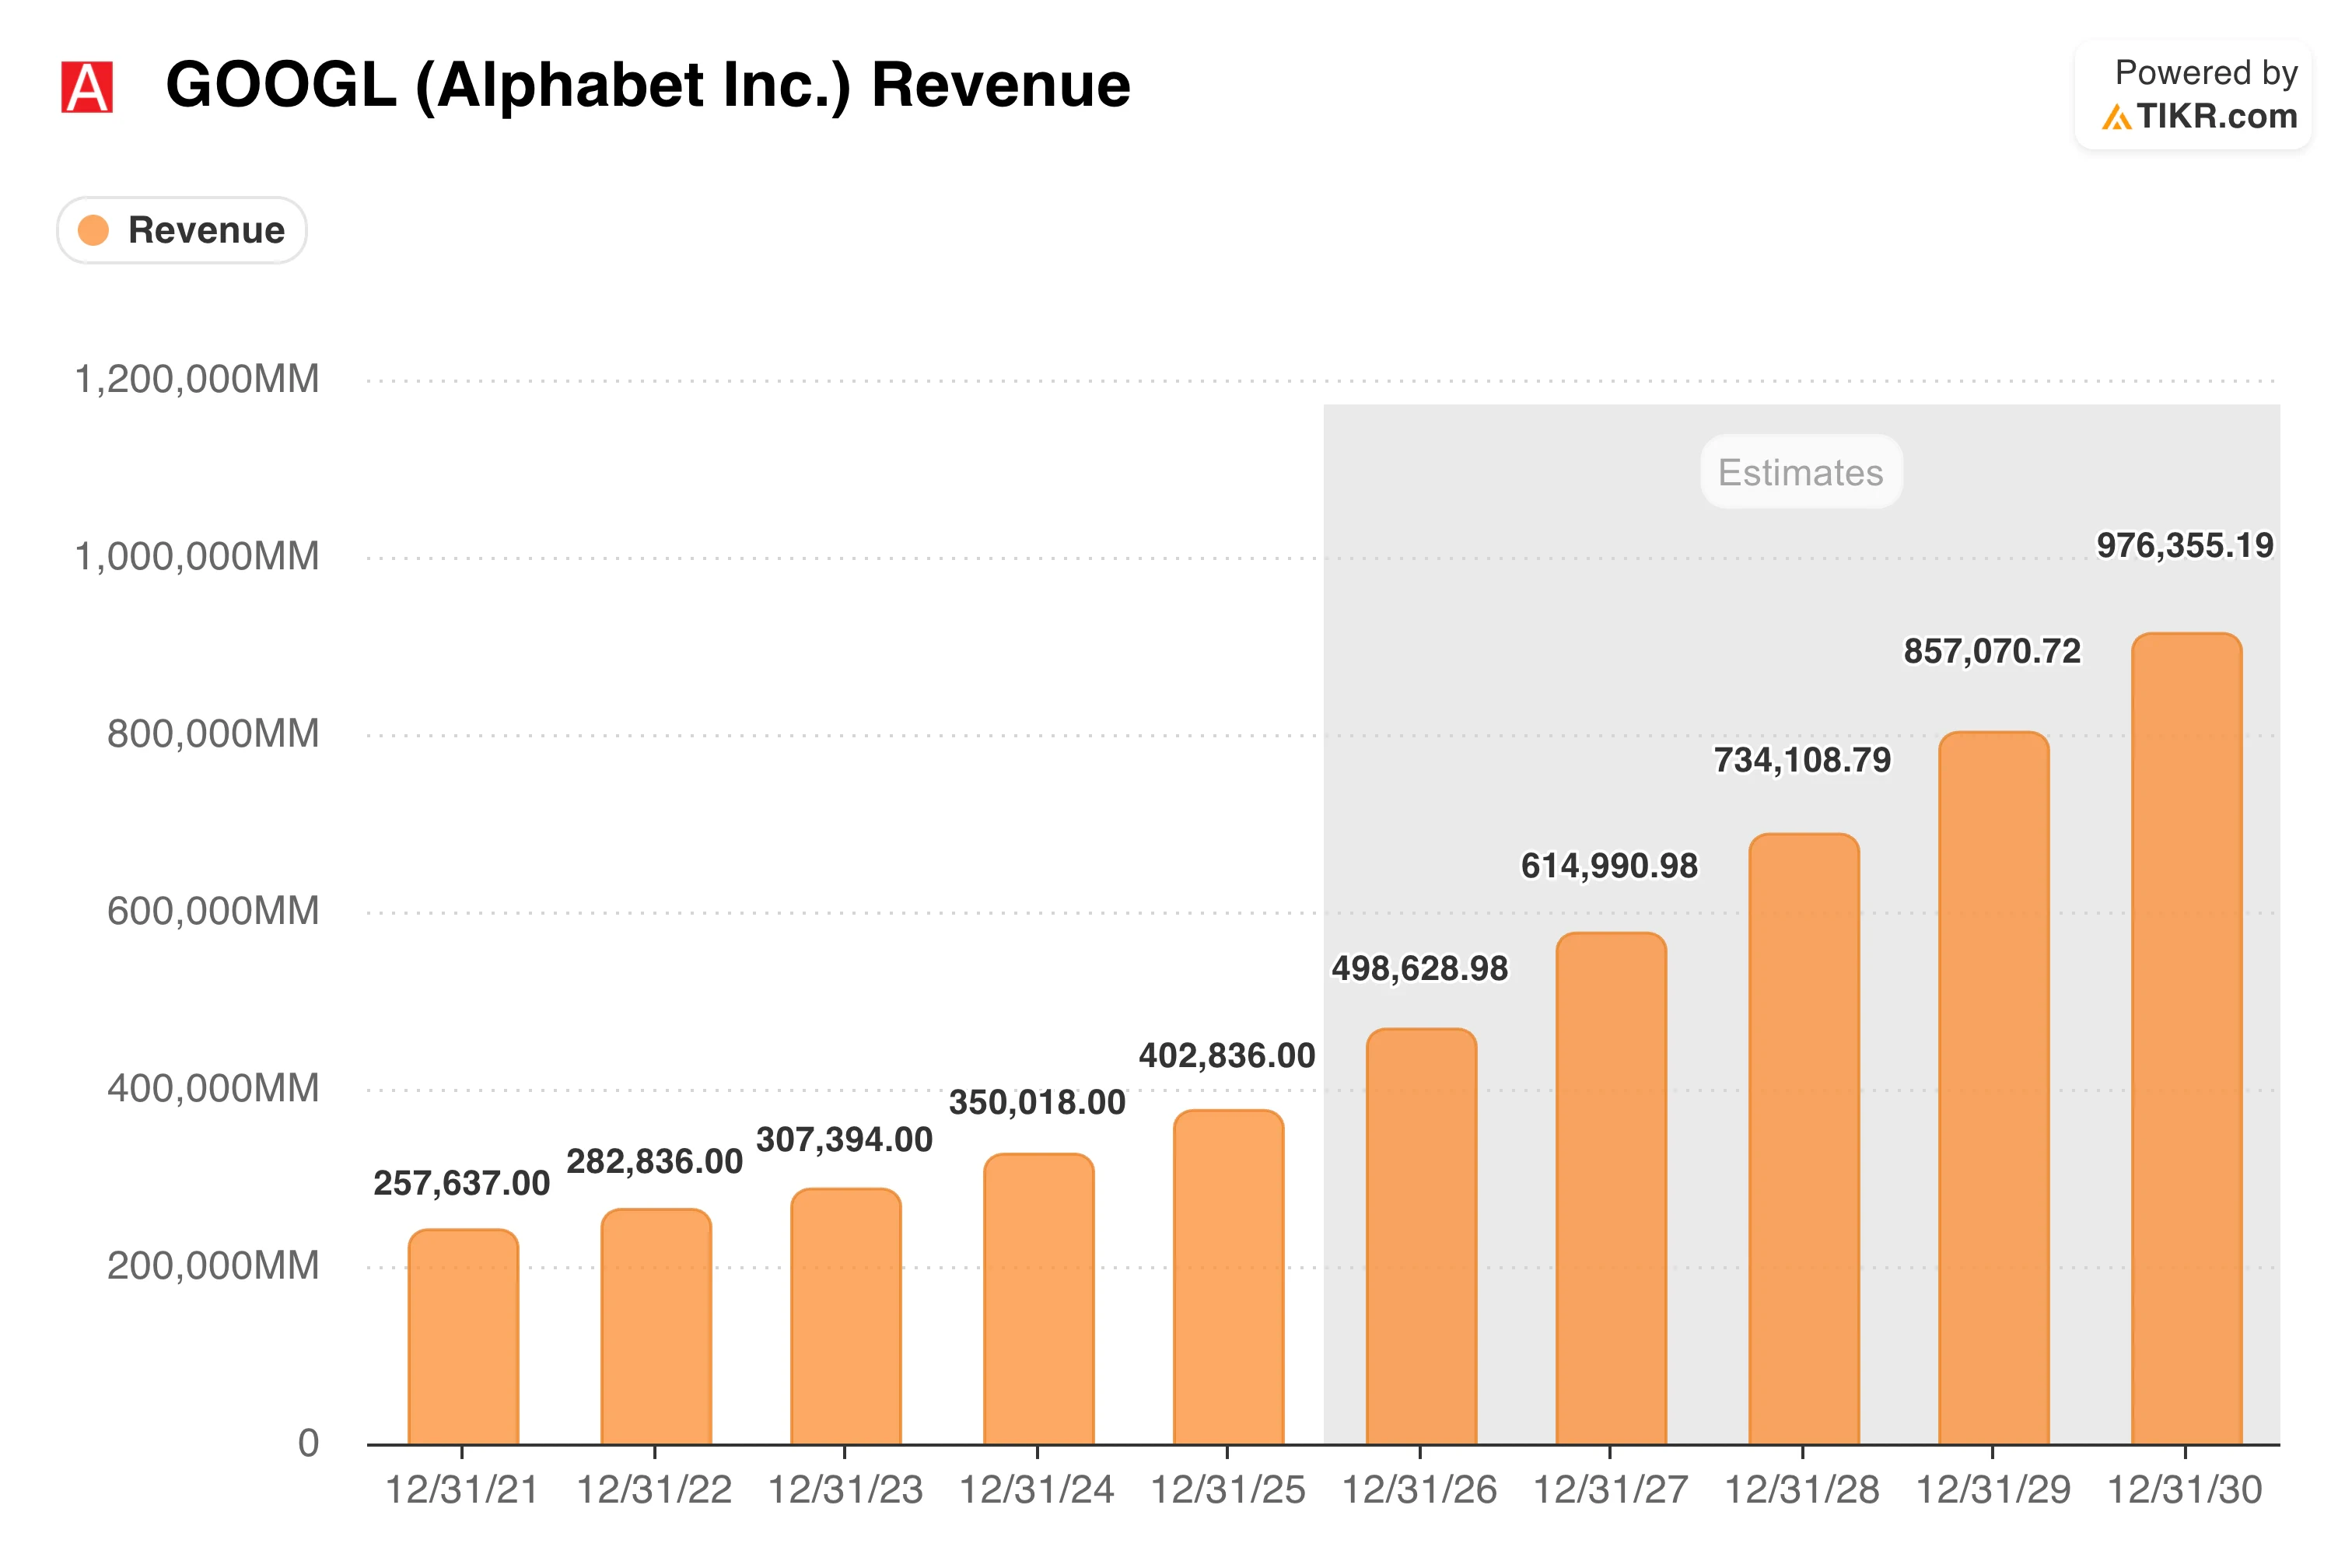
アナリストは、今年の売上高を約5,000億ドル、2027年を約6,150億ドル、2028年を約7,350億ドルと見込んでいる。成長率は次第に減速し、今年の約24%から2028年には約19%になる。モデルの2028年までの年率22%というペースは、これらの予想とほぼ一致している。平たく言えば、アルファベットはアナリストが既に期待している水準を大きく上回る必要はなく、このシナリオは成立する。
マイクロソフト (MSFT) もクラウドで成長しているが、そのペースはより緩やかだ。同社のAzureおよびその他のクラウドサービスの売上高は6月四半期に43%増加したが、そのベースは既に年間1,000億ドルを超えているため、Google Cloudの82%という成長率はそのほぼ倍のペースに相当する。
2,050億ドルの問題
このような成長は安くは手に入らない。アルファベットは6月四半期だけで449億ドルの設備投資を行い、そのほとんどがAIインフラに向けられた。フリーキャッシュフローは▲59億ドルとマイナスに転じたが、過去12ヶ月では依然として533億ドルのプラスを維持している。
経営陣は現在、2026年の設備投資を1,950億ドルから2,050億ドルと見込んでおり、2027年には大幅な増加を予想している。アルファベットはまた、自社株買いを一時停止し、株式と負債による資金調達を行っており、これは1株あたりの価値が問われる際に重要な要素となる。
下のチャートはキャッシュ面の状況を示しており、アナリストは営業キャッシュフローが2028年までに約2倍になると予想している。
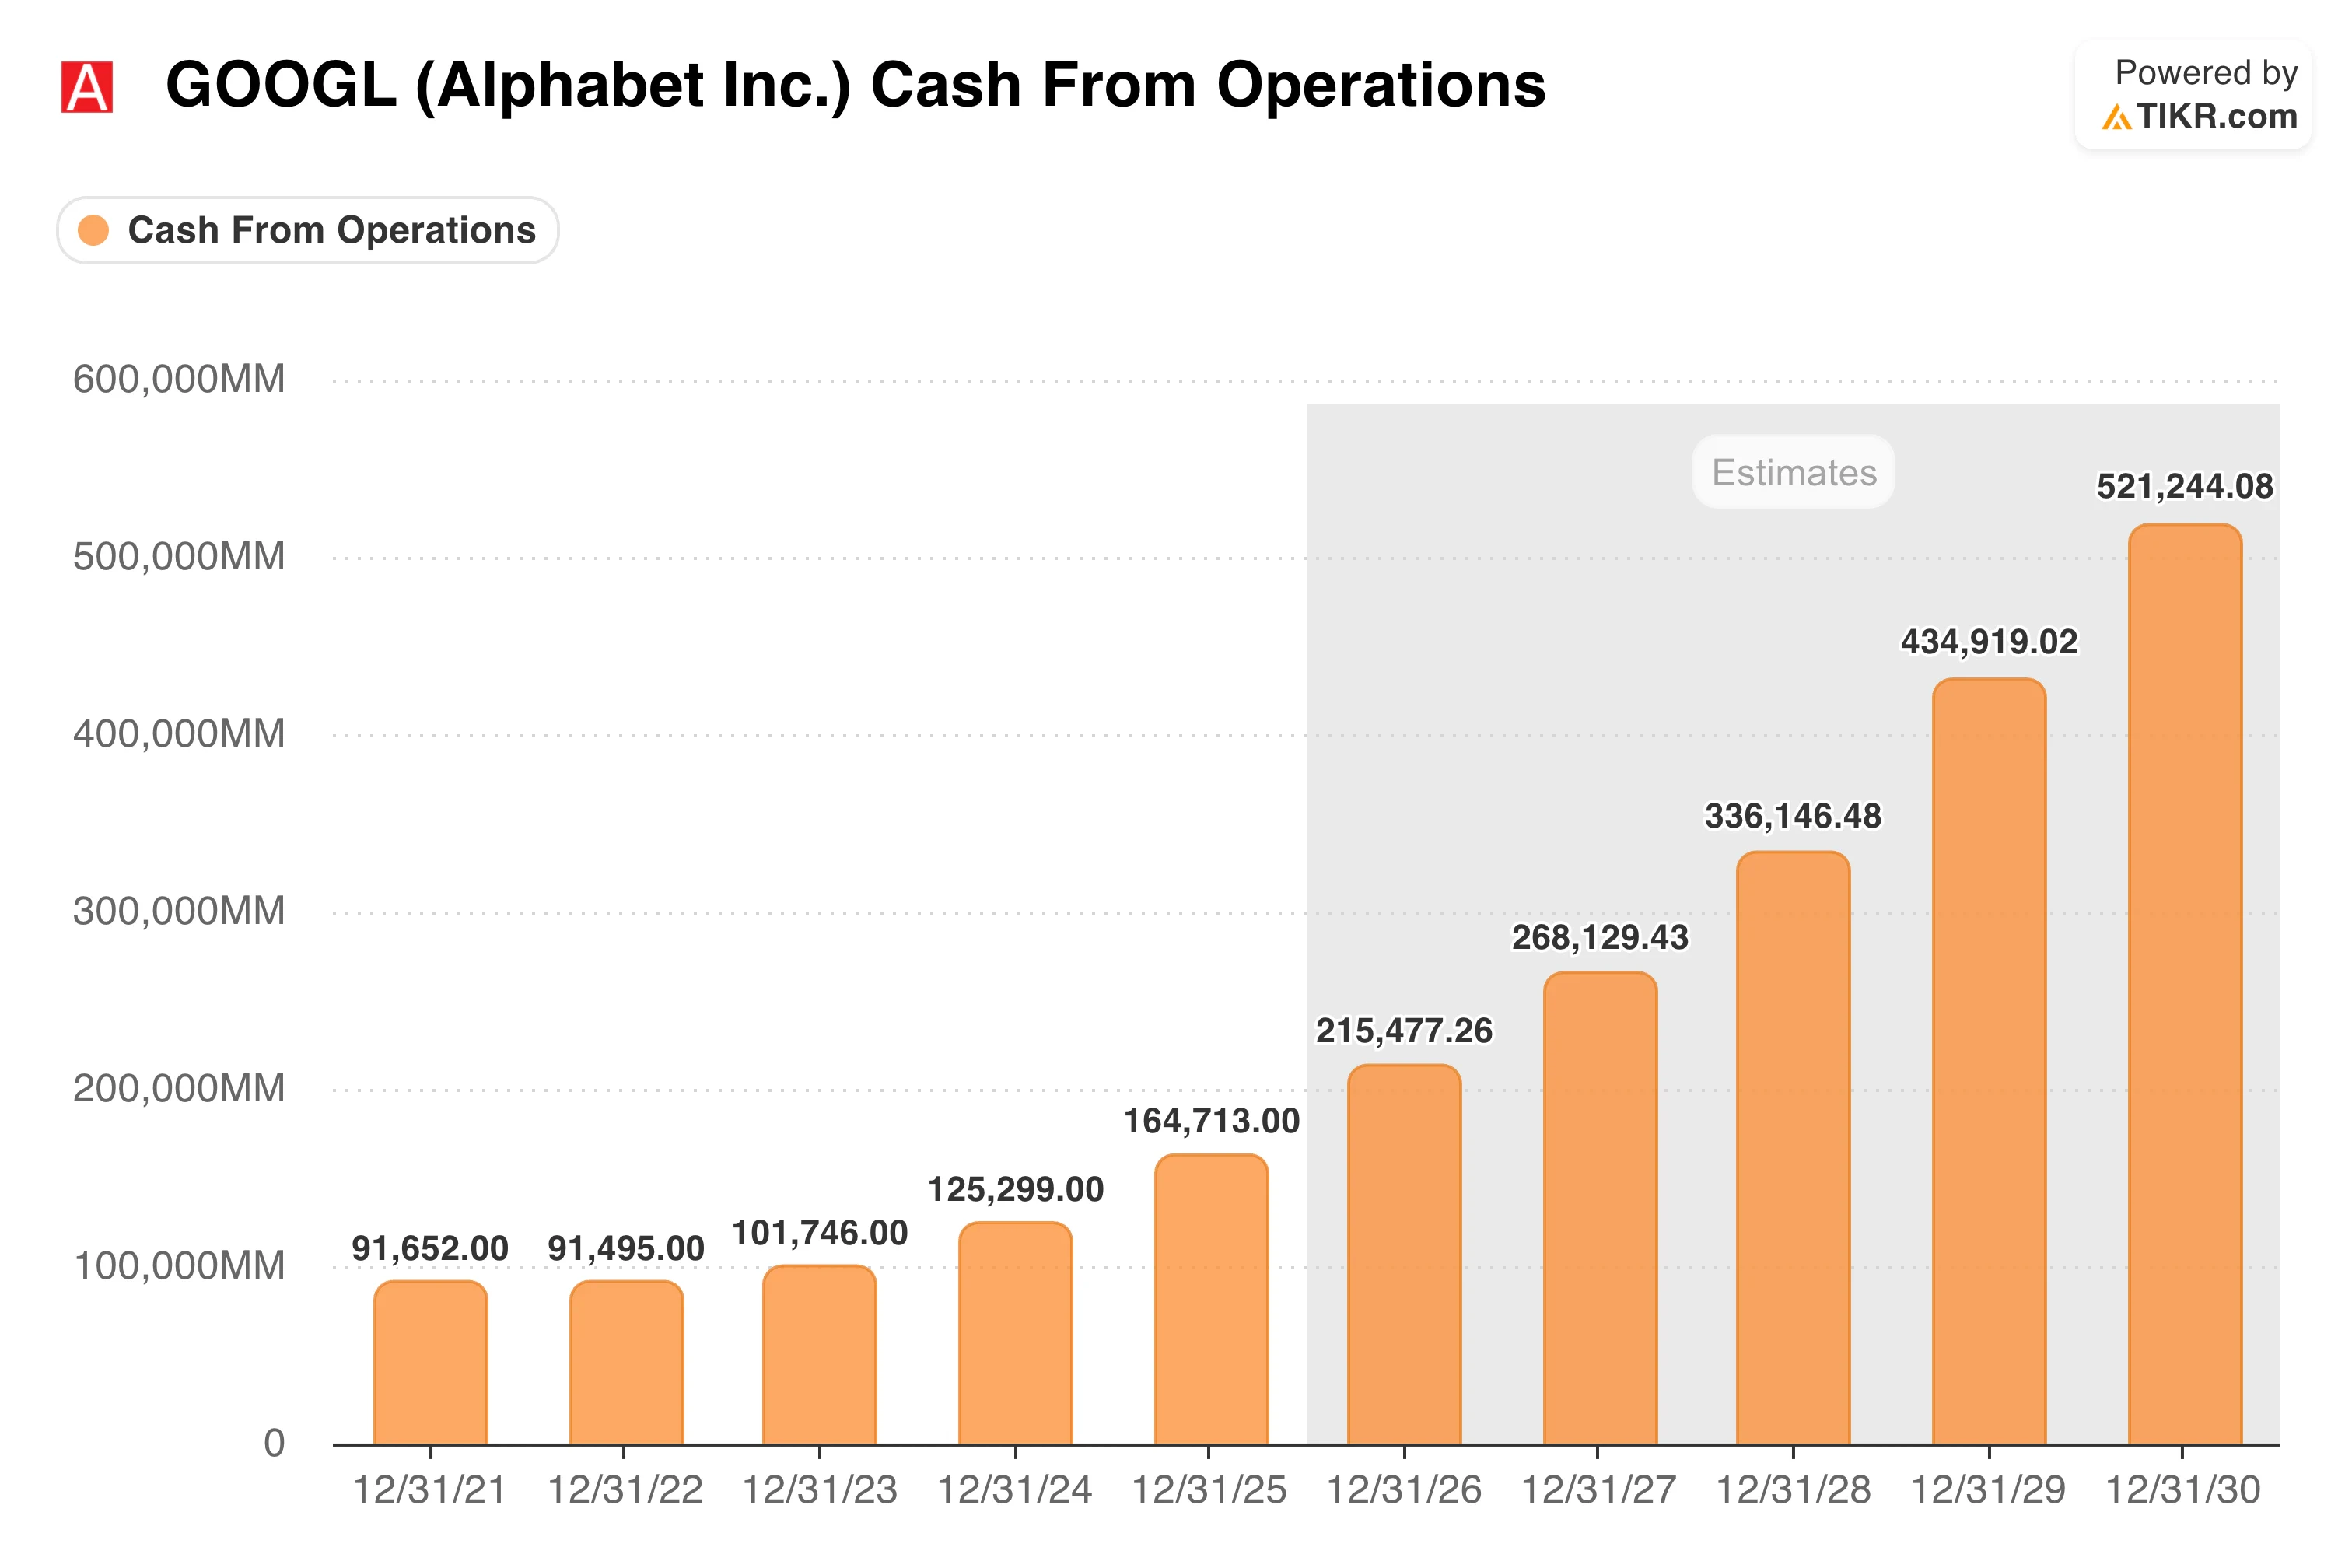
営業キャッシュフローは2025年に約1,650億ドルだった。コンセンサスでは、今年は約2,150億ドル、2027年は約2,700億ドル、2028年は約3,350億ドルと見込まれている。この比較が重要なのは、今年の予想額が設備投資予想額をわずかに上回る程度であり、2026年には余裕がほとんどない一方で、その後の年々で余裕が生まれるからだ。この差には注意深く注目したい。
では、52%というリターンは妥当か?
TIKRのバリュエーションモデルは、2028年末までに約520ドル、総リターン約52%(年率約20%)という結果を示している。これは、売上高が年率約22%で成長し、営業利益率が約36%まで上昇する一方、P/E倍率が約28倍から約23倍へ縮小するという前提に基づいている。
リターンが利益成長からもたらされ、投資家が1ドルの利益に対してより多くを支払うことによるものではない点は評価できる。これにより、結果は市場の雰囲気への依存度が低くなる。
下のチャートはその経路を示している。
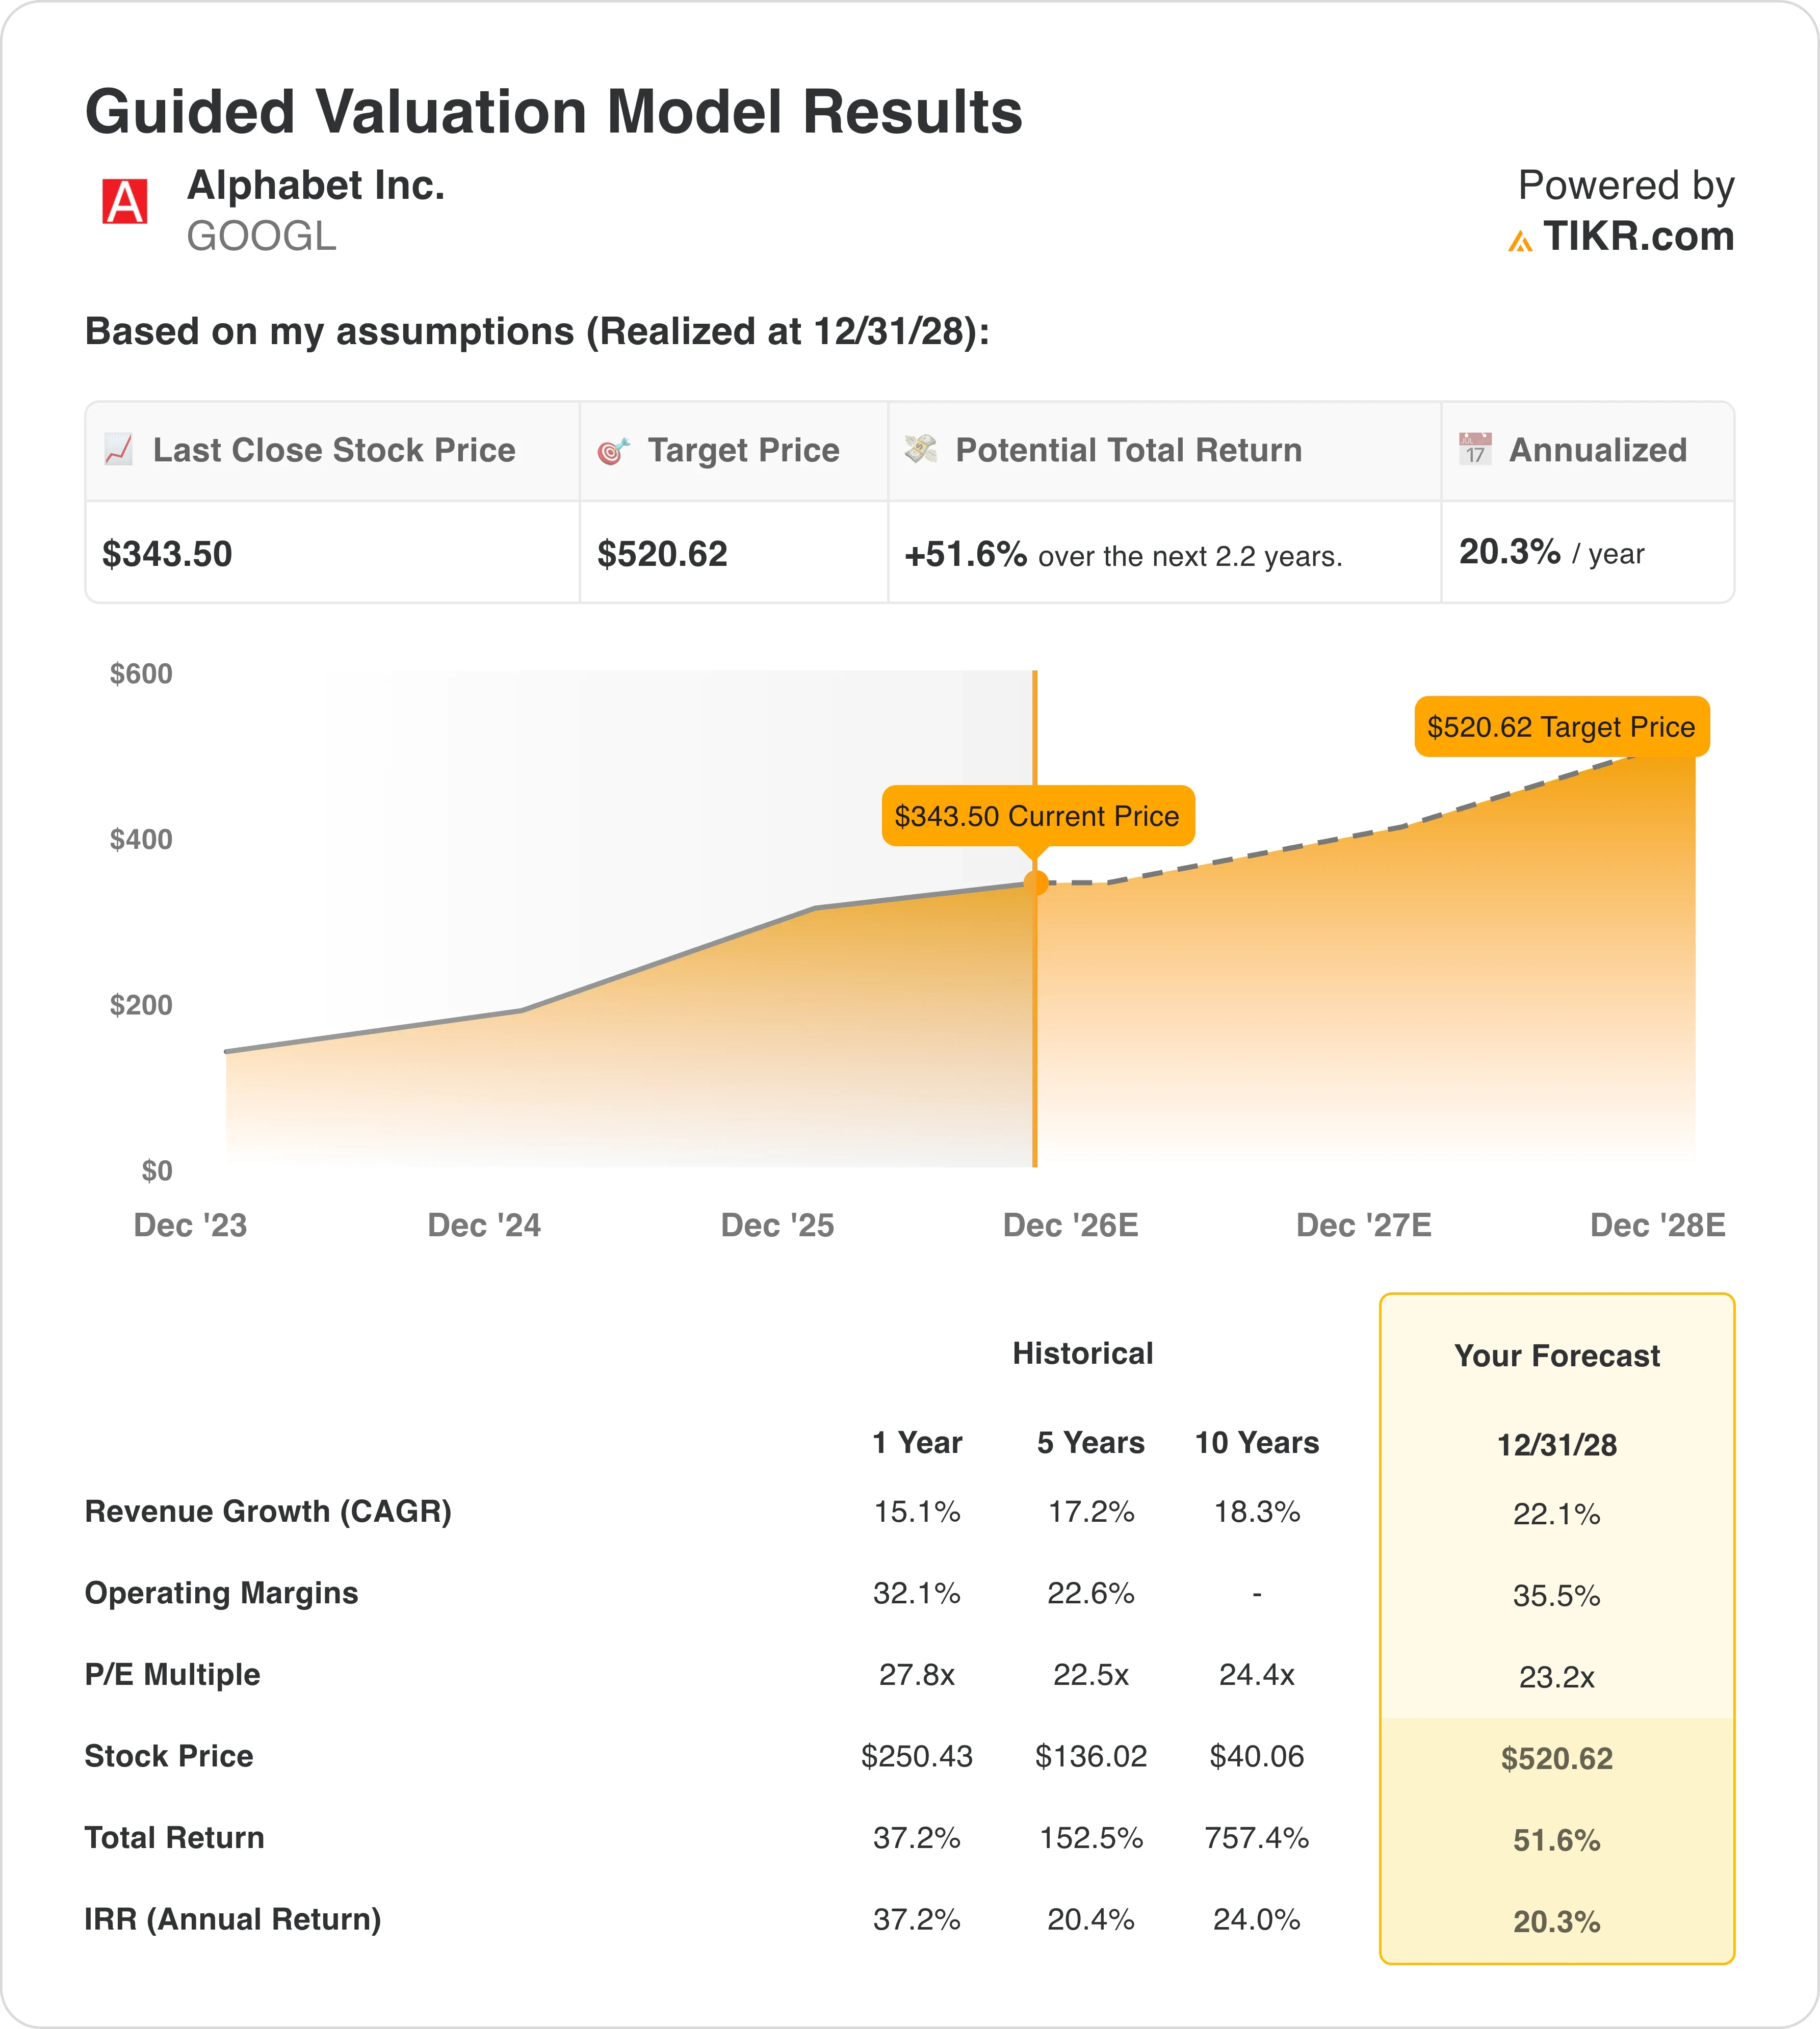
ウォールストリートの平均目標株価は約430ドルで、これは12ヶ月後の数字であり、現在の水準から約25%の上昇余地となる。したがって、モデルの年率20%というリターンは、ウォールストリートの1年後の見通しよりも攻撃的というわけではない。
強気材料としては、Cloudが82%成長し5,140億ドルのバックログを抱え、検索エンジンも17%成長している点、そして目標達成のためにより高い倍率を必要としない点が挙げられる。弱気材料は支出にある。今年の約2,000億ドルの設備投資が適切なリターンを生まない場合、または利益率がモデルの36%に届かない場合、目標の根拠となる利益はより遅れて、またはより少ない額でしか実現しない。
私にとって、利益率の前提は特に注意すべき点である。なぜなら、モデルはアルファベットが売上高1ドルあたりより多くの利益を上げると想定している一方で、同社は記録的なペースで支出しているからだ。
では、アルファベット株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、アルファベットの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、独自の事業見通しを反映させるために入力を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!