

Netflix株の主要統計
- 現在株価: $67.06
- 目標株価 (中間ケース): ~$135
- アナリスト平均目標株価: ~$93
- 潜在トータルリターン: ~101%
- 年率化IRR: ~18% / 年
新機能公開中: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しましょう (無料です) >>>
何が起きたのか?
「全体的に、私たちの成長は私が望むほど速くはなく、それをより速く進めるために取り組んでいます」と、Netflix (NFLX)の共同CEOテッド・サランドスは9月30日のBloombergのScreentimeカンファレンスで述べました。彼は、2026年上半期の視聴後のエンゲージメントが2%上昇したことについて語っていました。彼はまた、Netflixは「その数字に対して多くの逆風となることも行っている」と付け加え、後に「ビジネスは素晴らしく、順調に成長している」と述べました。
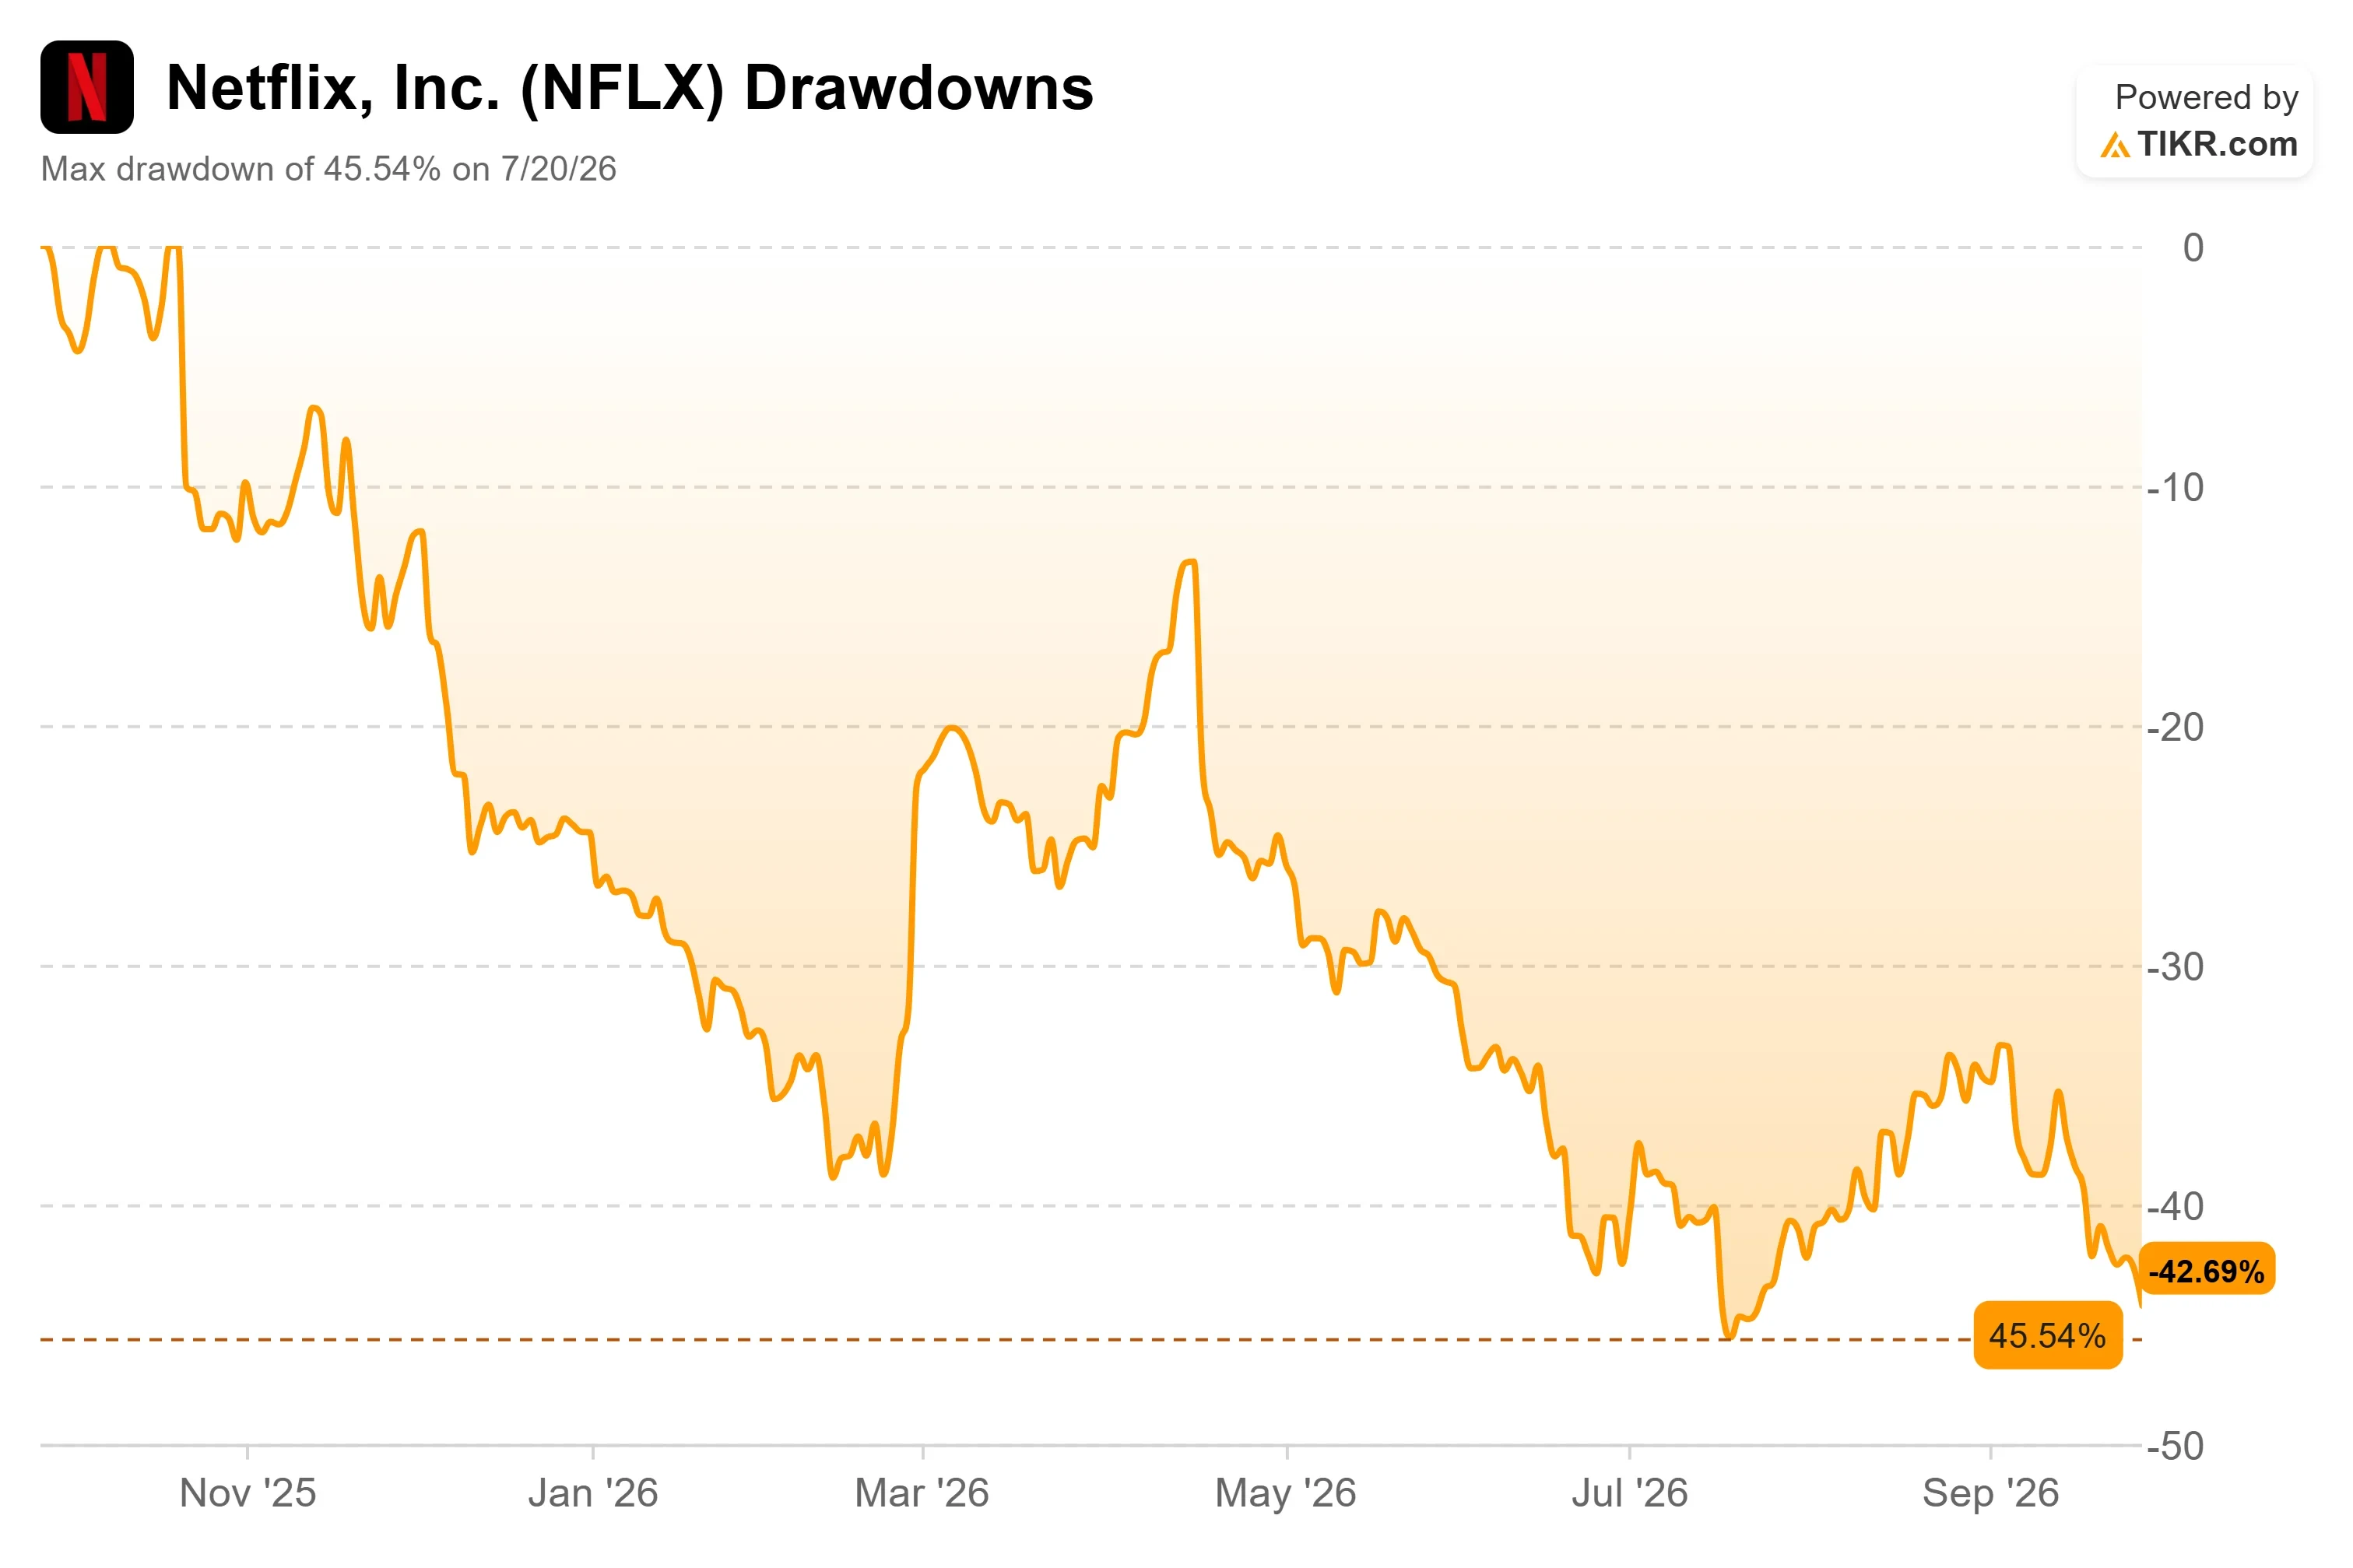
10月2日、NetflixとDisney (DIS) はライセンス契約を発表し、10月4日から全世界のNetflixで『アイス・エイジ』全5作品と『パーシー・ジャクソンとオリンポスの神々』の2シーズンが配信されることになりました。『Will Trent』、『Tracker』、『This Is Us』などのシリーズも続き、ピクサーの『ソウルフル・ワールド』と『エリオ』は2027年初頭から配信されます。株価は10月2日に$67.06で取引を終え、2026年は28.48%下落し、過去1年のピークから45.98%下回っています。
Netflix株の過去の実績と将来予測を見る (無料です!) >>>
Disneyはプロモーション期間を、Netflixは視聴時間を獲得
Disneyはライセンサーであり、配信期間は自社でのリリース前に設定されています。『パーシー・ジャクソン』はDisney+での第3シーズン初回放送 (11月20日)の前に配信され、『アイス・エイジ』映画は2027年2月5日劇場公開の『アイス・エイジ: 沸騰点』の3ヶ月前に3ヶ月間ストリーミングされます。ライセンスされたタイトルはDisney+とHuluでも引き続き視聴可能であり、Disneyブランドのタイトルは基本的にDisney自社プラットフォーム専用のままです。
Netflix側の取引の対象は視聴時間です。7月16日の決算説明会で、共同CEOのグレッグ・ピーターズは、Netflixは「ライセンスや、2026年にフランスで配信を開始したフランスの放送局TF1のような新しいパートナーシップを通じて」提供を拡大していると述べました。彼はまた、アニメーションシリーズと子供・家族向けTVはコンテンツ支出の約5%を占めるが、視聴時間の8%を牽引するはずだと述べました。
アニメ映画『アイス・エイジ』シリーズはこのカテゴリーに最も近いものですが、この数字はシリーズを対象としています。『Will Trent』、『Tracker』、『This Is Us』は大人向けのネットワークドラマであり、ピクサー映画は2027年初頭まで配信されません。
ピーターズは視聴時間を価格設定と結びつけています:米国の会員は「比較可能なSVOD(定額制動画配信サービス)の提供と比較して、視聴時間あたりの支払額が最も少ない」と述べています。問題は、Disneyが配信期間を設定し、同じタイトルを自社サービスでも維持しているため、Netflixは競合他社も利用する時間を借りていることです。
Netflixの株価はSpotifyの倍率よりもDisneyの倍率に近い水準で取引
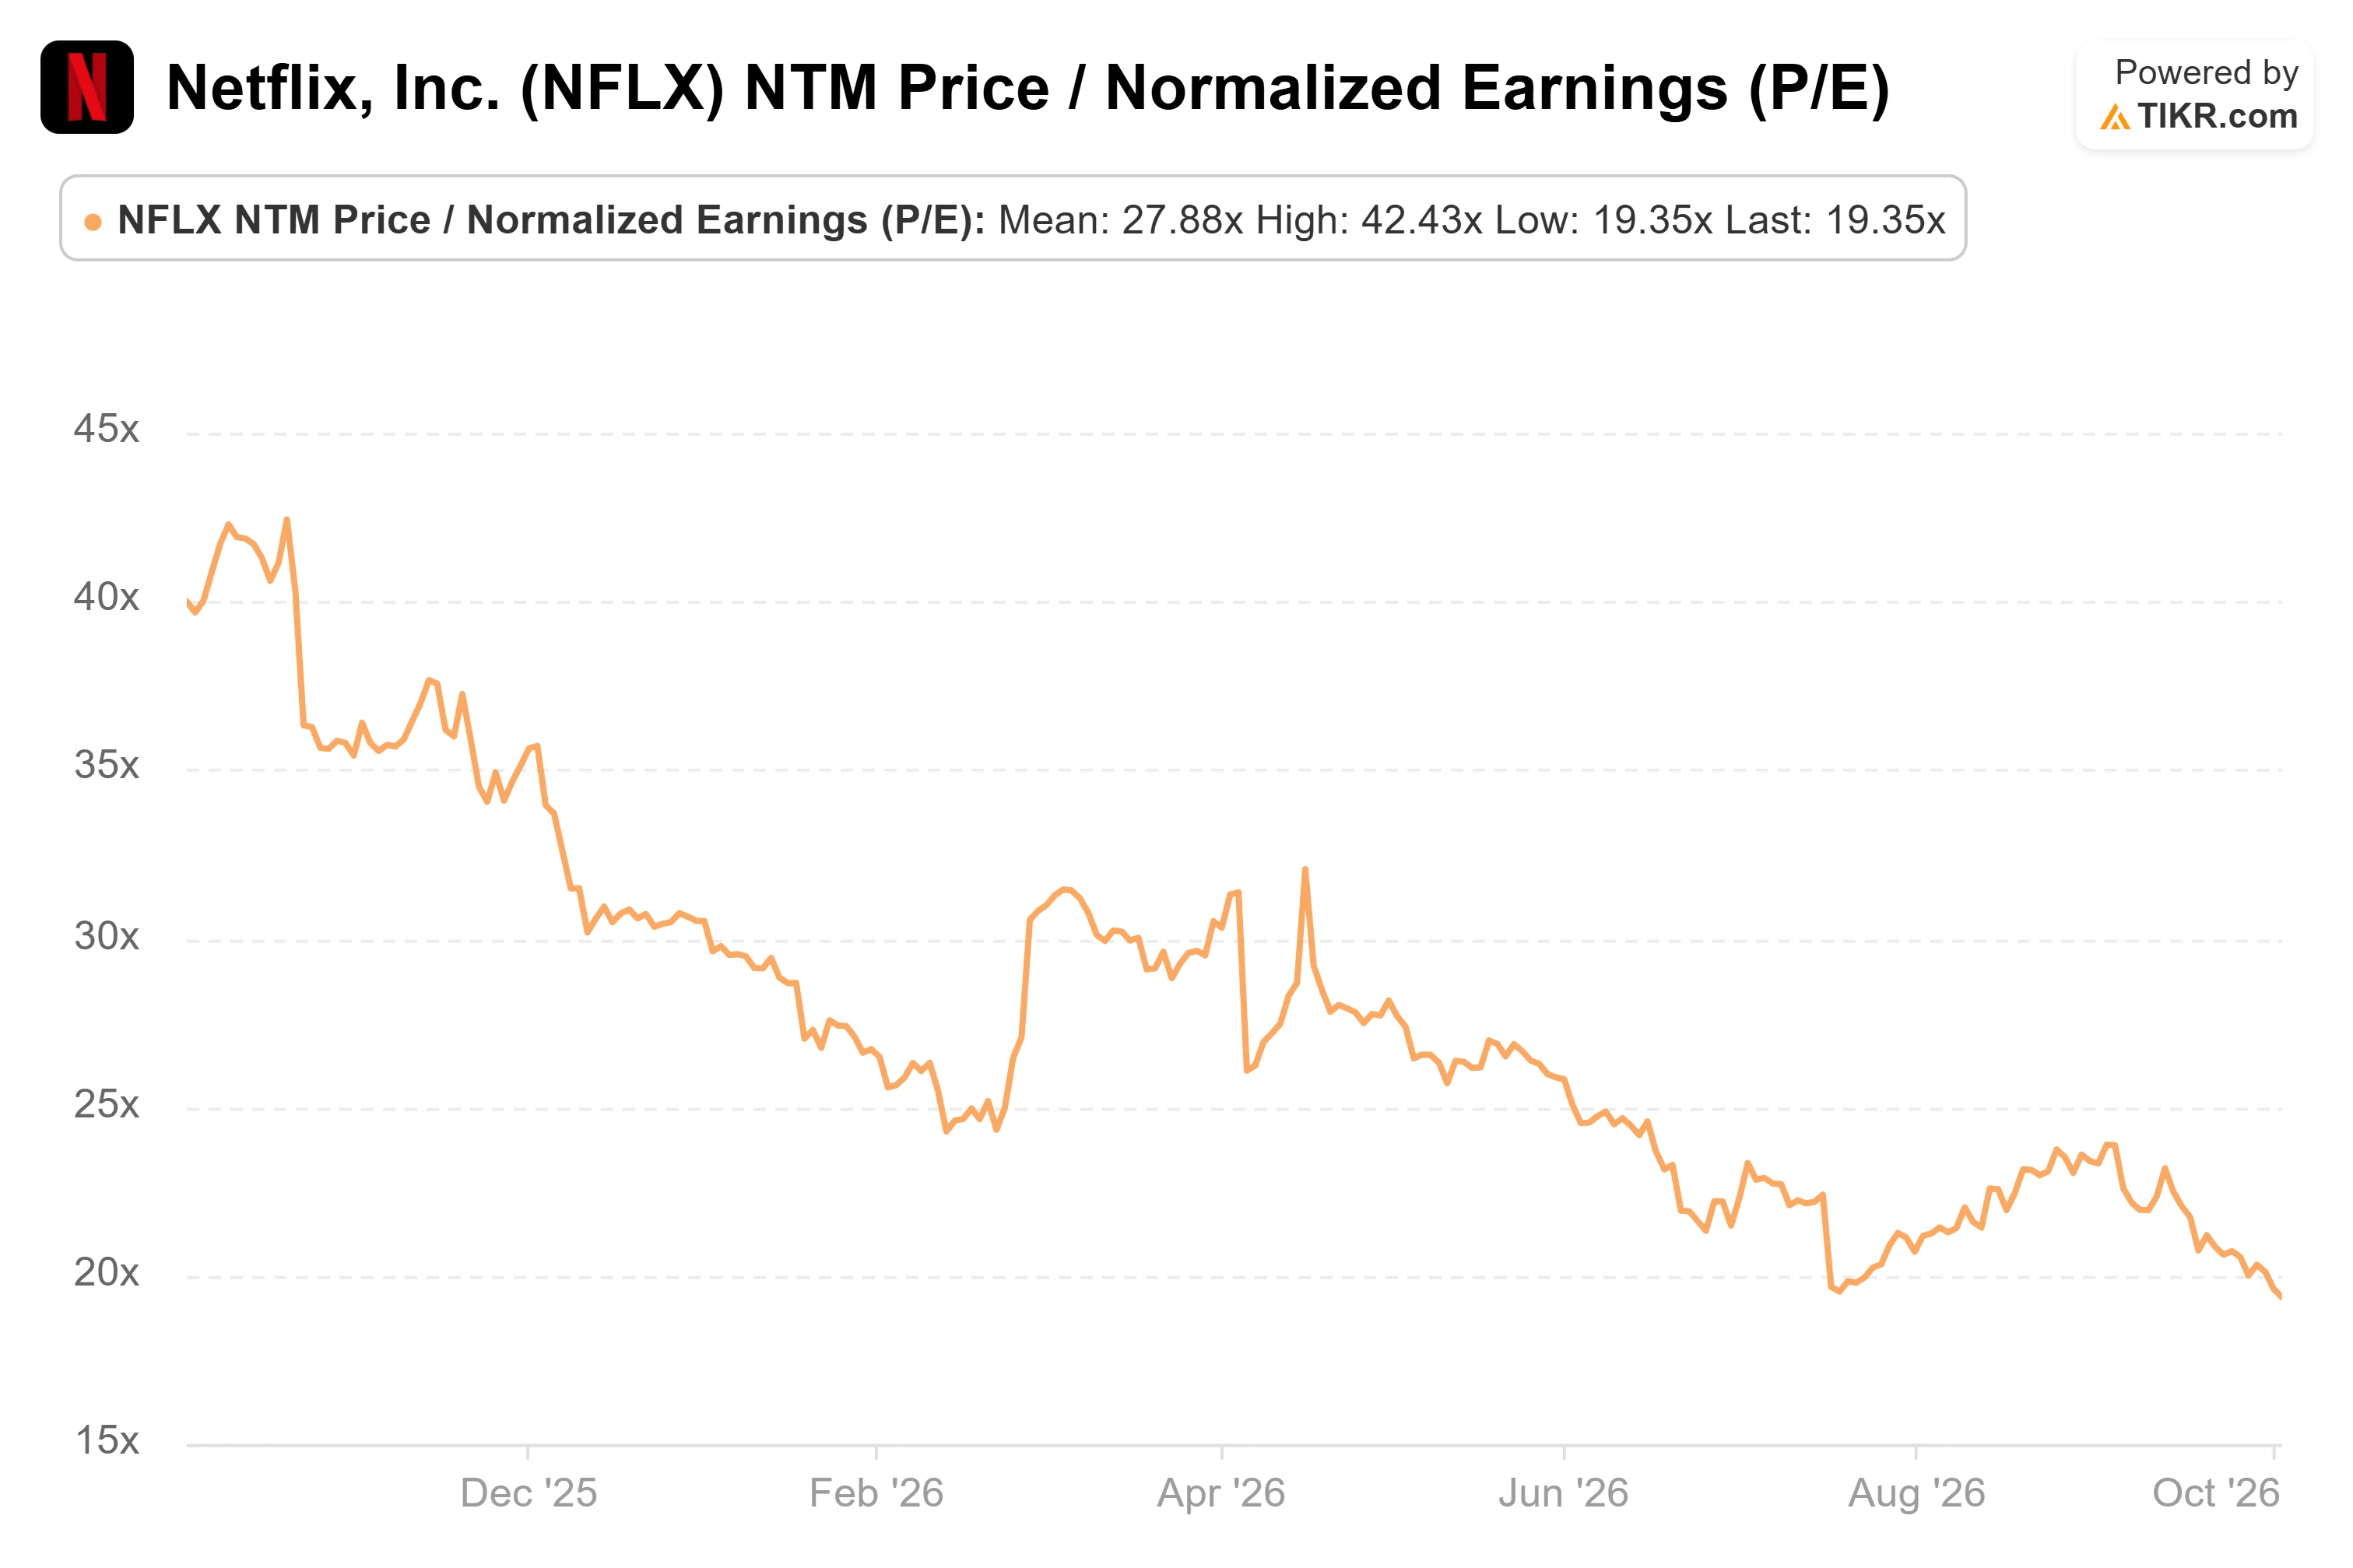
10月2日現在、NetflixはNTM(今後12ヶ月)利益の約19倍で取引されており、2025年9月30日の約41倍から下落しています。Disneyは約14倍、Spotify Technology (SPOT) は約31倍で取引されています。Netflixの第2四半期の売上高は依然として13.37%成長して125億6000万ドルとなり、経営陣は7月に2026年の成長率を13%から14%と予想していました。
10月2日現在、アナリストの見解は分かれています:買い28、アウトパフォーム7、ホールド15、意見なし1、売り1で、平均目標株価は約$93です。ドイツ銀行は9月29日に同株を買いに格上げし、目標株価を$100から$95に引き下げましたが、その理由として過去4回の6ヶ月期間それぞれで国際的な視聴が前年比で成長していることを挙げています。アンダーウェイト評価のウェルズ・ファーゴは、サランドス氏の9月30日の発言はコンテンツとエンゲージメントの問題を示唆していると述べました。
19倍の利益倍率は、すでにエンゲージメントの弱さを織り込んでいます。同株は、以下のモデルパスを支えるためには、再加速ではなく安定した成長が必要です。
TIKRでNetflixが競合他社と比較してどのようにパフォーマンスしているかを見る (無料です!) >>>
TIKR アドバンストモデル分析
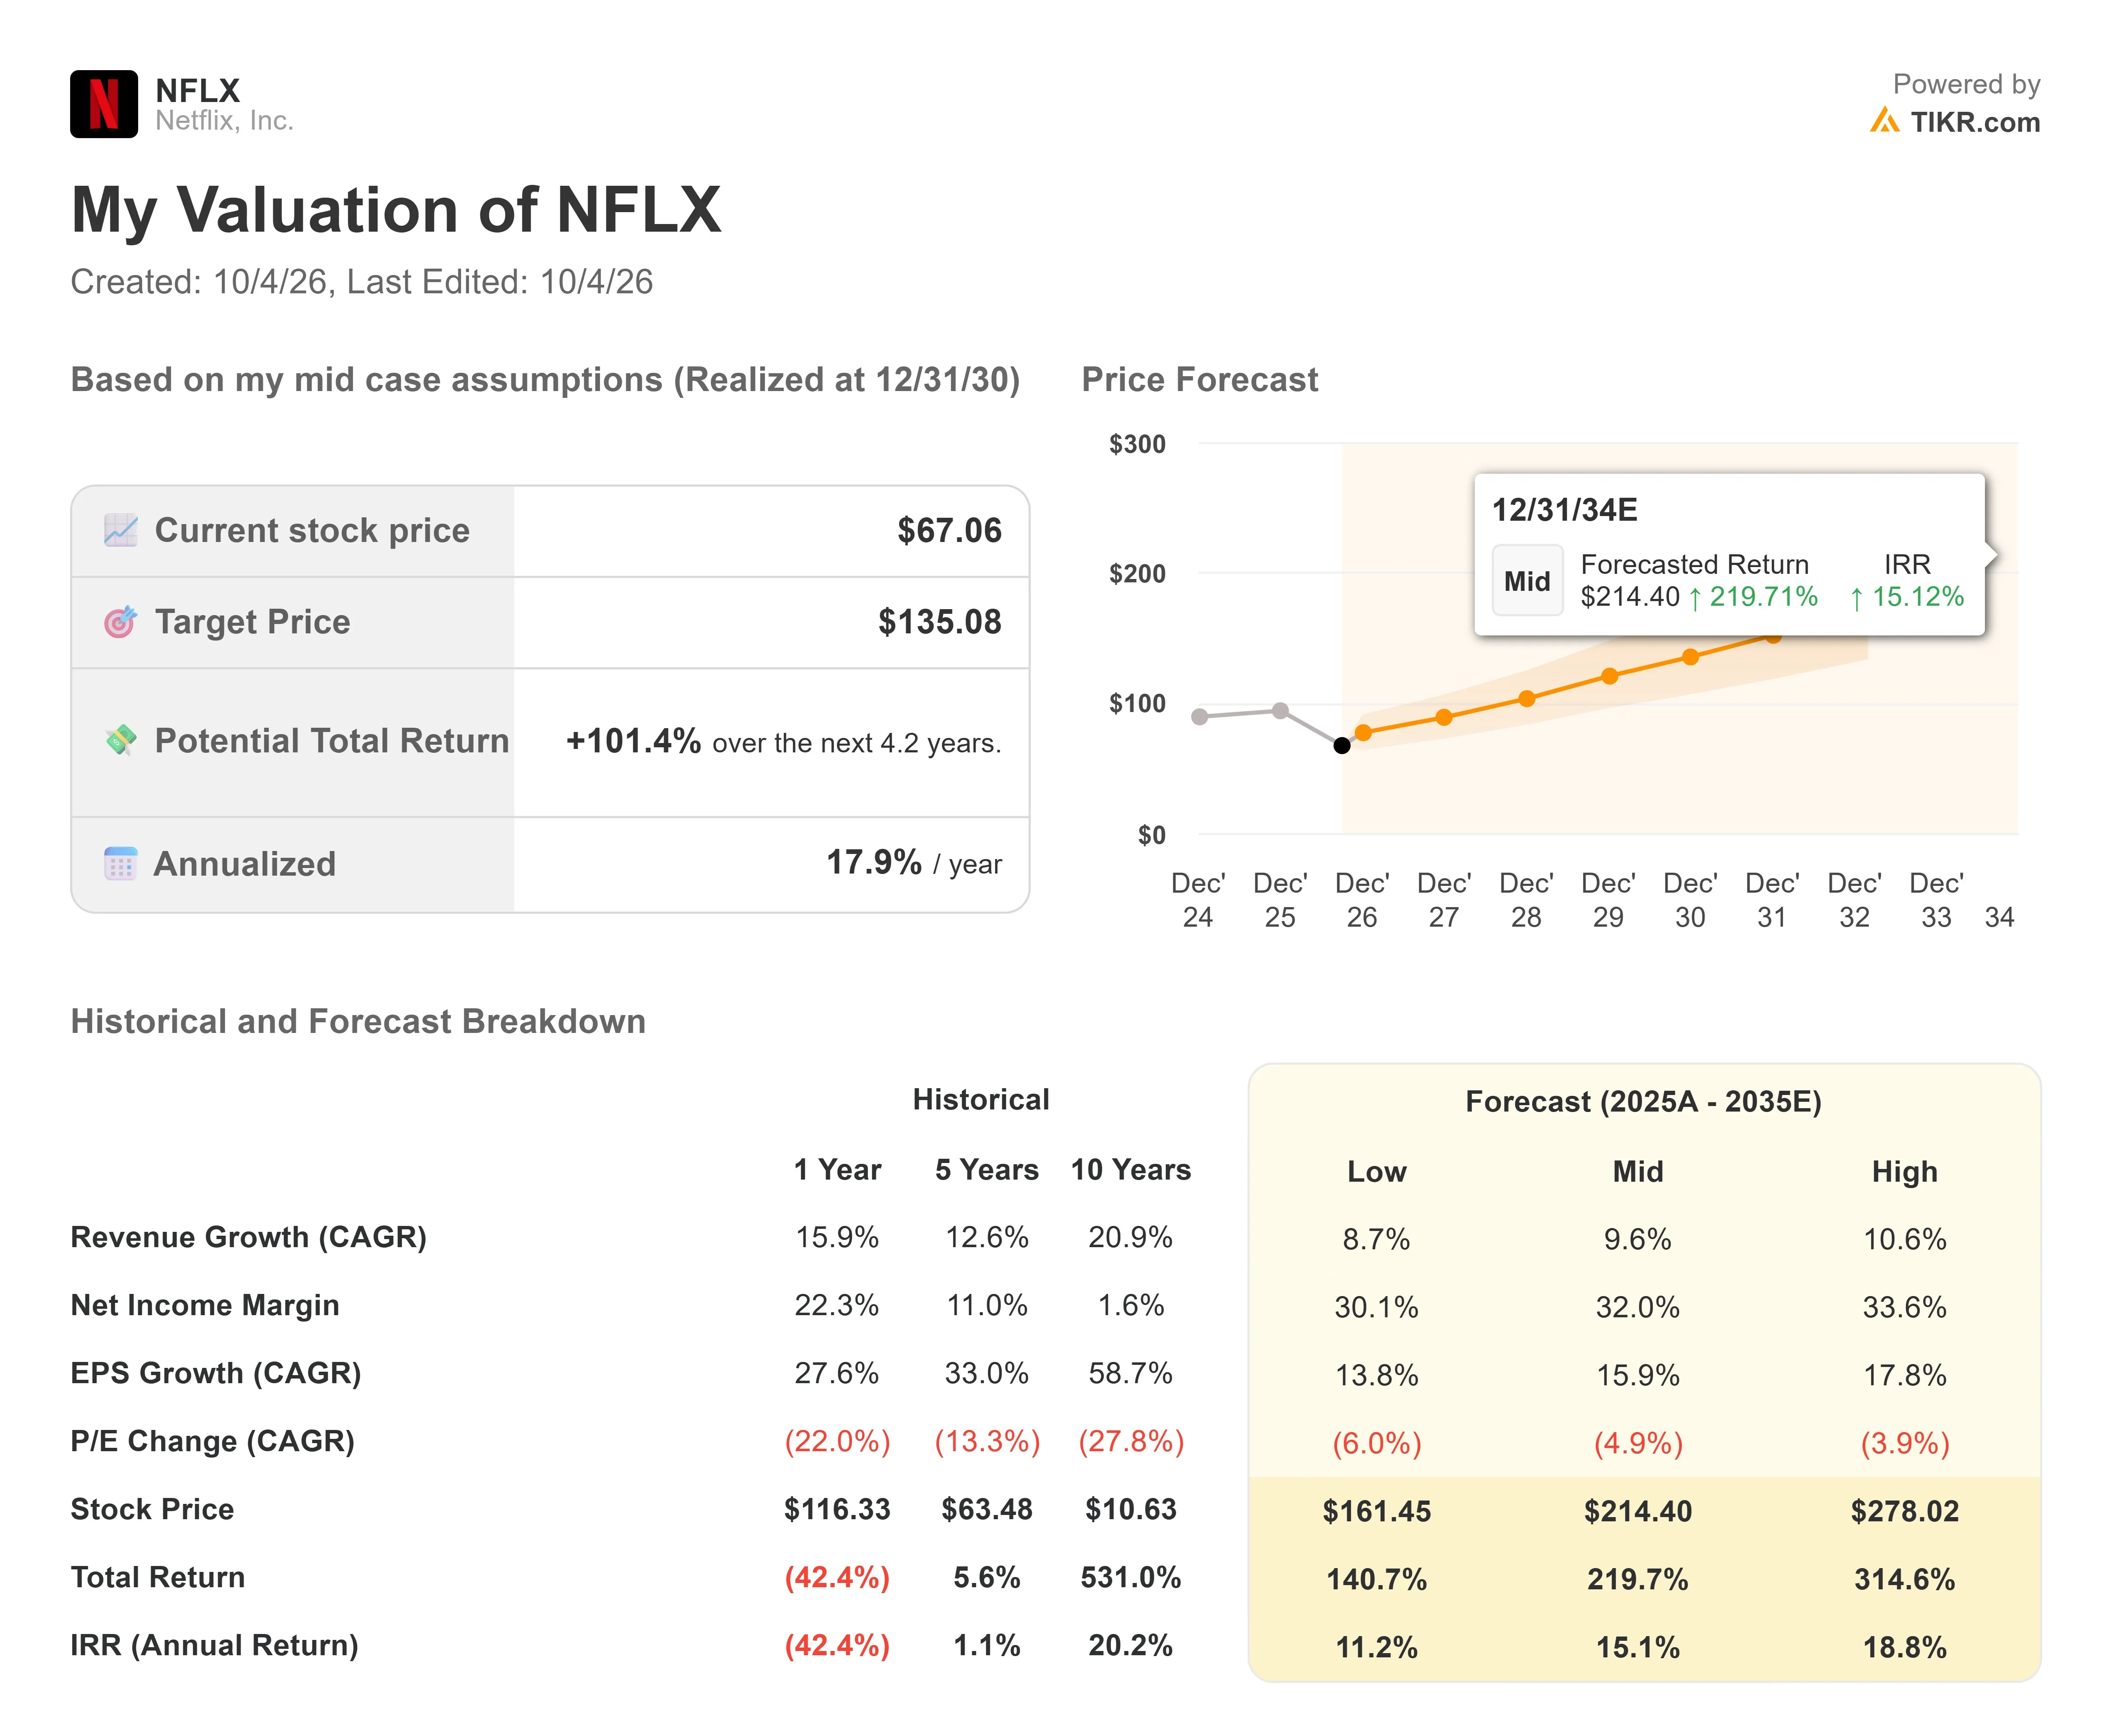
- 現在株価: $67.06
- 目標株価 (中間ケース): ~$135
- 潜在トータルリターン: ~101%
- 年率化IRR: ~18% / 年
Netflix株のアナリスト成長予測と目標株価を見る (無料です!) >>>
中間ケースが使用されているのは、その売上高成長率の入力値が、経営陣が2026年に予想した13%から14%を下回っているためです。2035年までのモデルの中間ケース予測入力値は以下の通りです:
- 売上高成長率: ~10% / 年
- 純利益マージン: ~32% (2025年度実績24.3%に対して)
- P/E 倍率の変化: 年間 ~5% 縮小
価格設定と普及率が売上高を牽引します:CFOのスペンス・ノイマンは、潜在市場を約8億世帯、普及率45%未満と見積もっています。倍率が縮小し続けるため、利益成長がリターンを担います。
- 上振れ要因: 2030年12月31日時点の中間ケース目標株価約$135は、アナリスト最高目標株価の$135と一致しています。
- 下振れ要因: ライセンスされたコンテンツの視聴時間がエンゲージメントを高められない場合、倍率はDisneyの14倍に近づいてさらに下落する可能性があります。
結論
Netflixは、投資家向け資料によると、10月20日の市場終了後に第3四半期決算を発表します。第3四半期の業績見通しは売上高約129億ドル、1株当たり利益約$0.82でコンセンサスと一致しており、決算発表だけではほとんど決着はつきません。
注目すべき数字は、第4四半期の売上高見通しで、アナリスト予想の約135億ドルとの比較です。この水準以上、または同等の見通しで、年間13%から14%の成長率範囲が維持されれば、価格設定と新作タイトルが依然として売上高に結びついていることを示唆します。これを下回る見通しであれば、サランドス氏が述べた逆風が優勢であることを示唆します。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーに追随しましょう。
では、Netflix株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Netflixの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
新しい投資機会をお探しですか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーに追随しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界トップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツはTIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!


