

Vistra株の主要統計
- 現在株価: $140.02
- 目標株価 (中間値): ~$221
- アナリスト平均目標株価: ~$212
- 潜在トータルリターン: ~58%
- 年率化IRR: ~11% / 年
新機能: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇幅を発見しよう (無料) >>>
何が起きたのか?
Vistra (VST)は、2026年10月2日に2つの材料を引き寄せた。ブルームバーグは報じた、トランプ政権が同社の3つの原子力発電所の改修のために約40億ドルの融資パッケージを提供する計画であると。また、Siebert Williams Shankが買いレーティングを開始し、目標株価を$202と設定した。これはその日の終値$140.02から約44%上昇する水準である。
10月3日、ロイターは融資額を約42億ドルと報じた。クリス・ライトエネルギー長官が10月5日(月曜日)に発表する見込みであるという。ブルームバーグは、エネルギー省もVistraも直ちにコメントしなかったと報じており、確認は同省またはVistraの投資家向け資料から得られるはずだとしている。
連邦融資の報道がもたらすもの
ブルームバーグの情報筋によれば、このパッケージはVistraのオハイオ州の2つの発電所とペンシルベニア州の1つの発電所での作業資金に充てられるという。ロイターの情報筋は、Vistraの4つの原子力発電所のうち少なくとも3つの出力増強を支援すると述べた。Vistraのオハイオ州とペンシルベニア州の原子力発電所は、Perry、Davis-Besse、Beaver Valleyであり、これら3つはMeta Platforms (META)との20年契約の対象となっている。
これらの契約は、2,176 MWの運転出力と433 MWの出力増強分をカバーしており、出力増強分の供給は2031年までに開始され、2034年末までに完了する予定である。Perryの運転分の供給は2026年12月に開始されると、ジム・バークCEOは2月に述べた。これにより、出力増強分が最も収益化が遅い部分となり、Vistraはすでにこれが中程度の二桁のレバレッジをかけたリターン目標を達成または上回ると見込んでいる。
どちらの報道もこの融資をMeta向けの出力増強プロジェクトと直接結びつけてはいない。また、その金利や条件は公表されていない。もしこの資金が市場金利より有利な条件でこれらのプロジェクトに投入されれば、その部分のリターンは上昇するだろう。
Vistra株の過去の実績と将来の予測を見る (無料!) >>>
Siebertの買いレーティングは、見た目以上に逼迫しているテキサス州の電力網に依拠
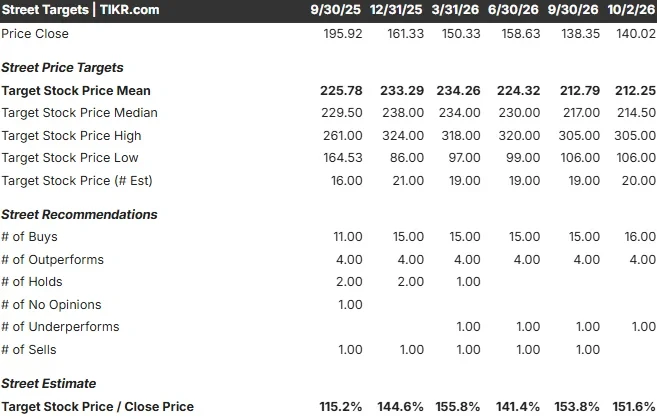
アナリストのガブリエーレ・ソルバラは、TheFlyの要約によれば、契約済み収益と大規模なヘッジブックに基づいてこのレーティングを構築し、ハイパースケーラーとの電力契約を主要な推進力として掲げた。彼女の$202という目標株価は、~$212というアナリスト平均目標株価を下回っている。この平均目標株価は、3月末の~$234から下落している一方で、TIKRの買いレーティング数は9月30日から10月2日の間に15から16に増加した。
ヘッジブックが重要なのは、ERCOTの先物価格が軟調なため、2027年はVistraの機会範囲の下限に向かう傾向にあると、CFOのクリス・モルドバンが8月7日に述べたからだ。商業部門責任者のショーン・スタッキーは、7月22日の価格がわずか$57で決着したのは、バッテリーが不足しないと分かっていたからだとし、「その日は$400や$500に近い価格で決着する可能性は非常に高いと思っていた」と付け加えた。彼の説明によれば、数千メガワット規模の火力発電の稼働状況、電力需要、または風力発電の状況がその差を生んだという。
バークCEOはさらに、バッテリーのリターンは投資家がおそらく期待していたものの約5分の1に留まっており、バッテリーの開発計画が減速していると付け加えた。これは、テキサス州の電力価格を押し下げてきた供給増加を鈍化させるだろう。
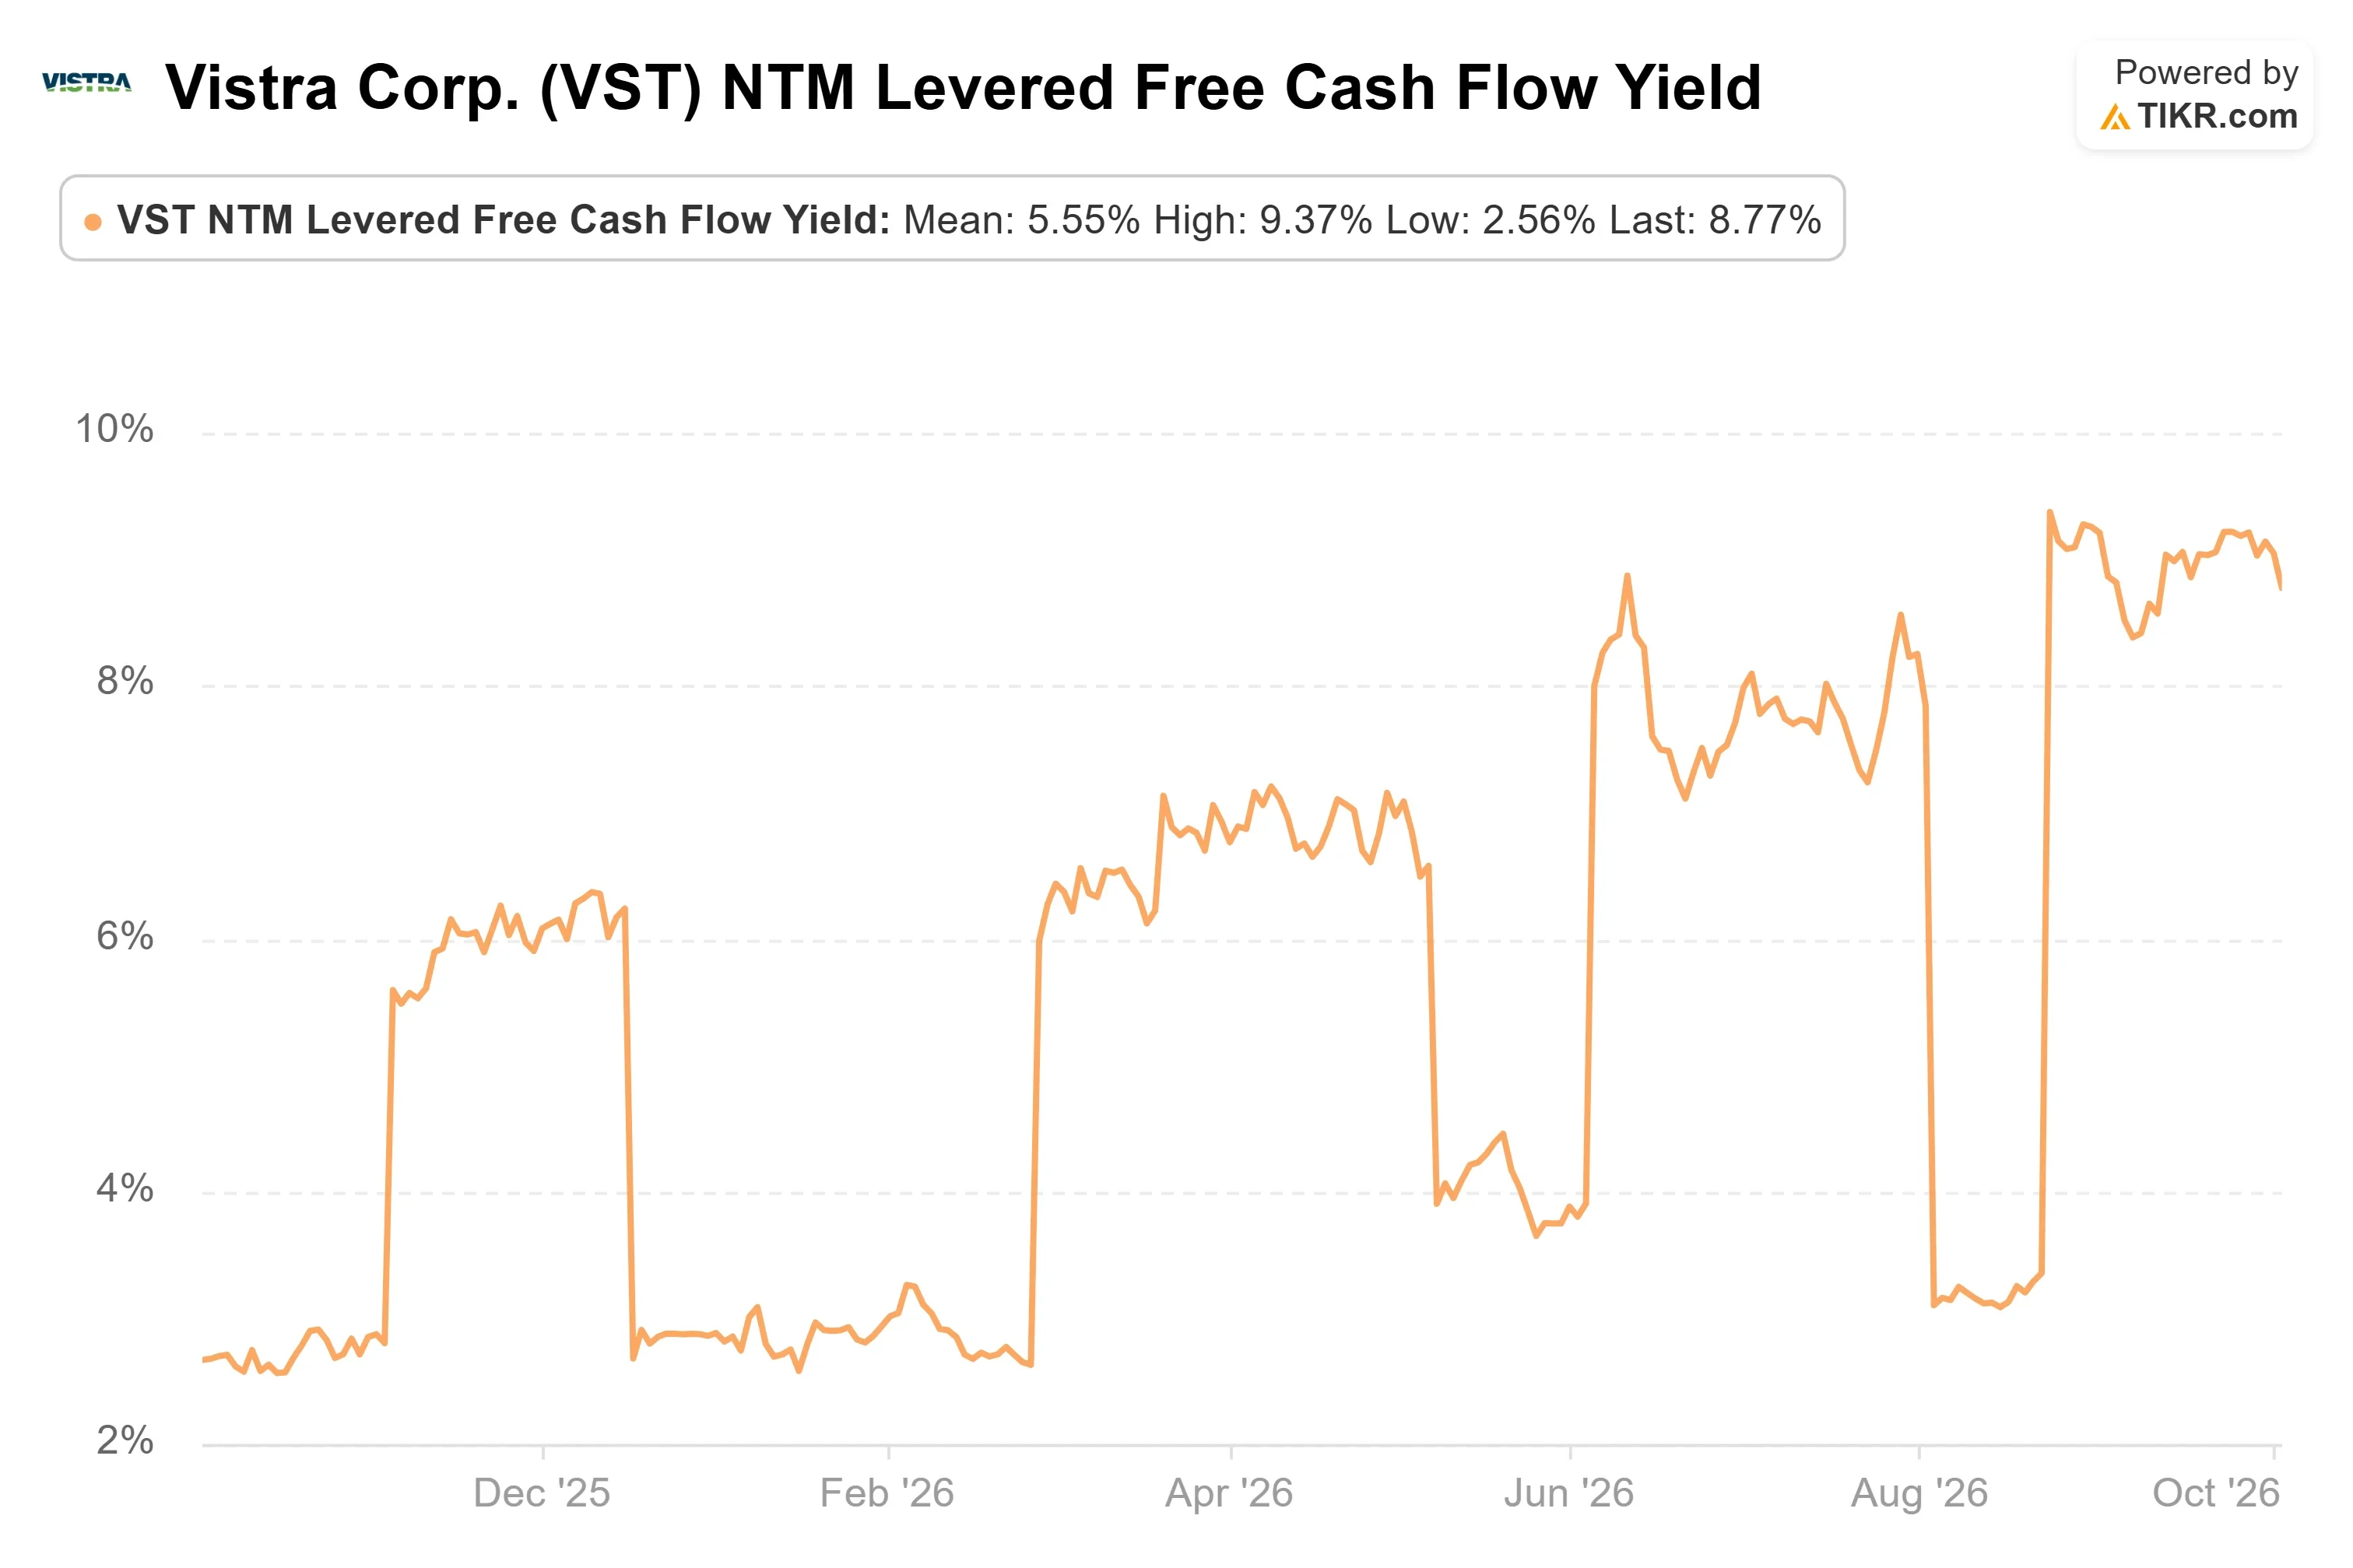
この点はほとんど株価に織り込まれていない。VistraのNTMレバレッジフリーキャッシュフロー利回りは、2025年9月30日の約3%から、10月2日には約9%に上昇した。また、NTM正規化P/Eは約24倍から約14倍に低下した。モルドバンは、自社株買いが7月までの時点で比例配分ペースを上回っていると述べ、「これは当社の株価が示す高いフリーキャッシュフロー利回りを考慮したものだ」と説明した。
キャッシュコンバージョンが未解決の問題である。TIKRの計算による第2四半期のフリーキャッシュフローは3億3400万ドルで、アナリスト予想の7億2500万ドルを下回ったため、この利回りは依然として予測に依存している。
TIKRでVistraが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料!) >>>
TIKR アドバンストモデル分析
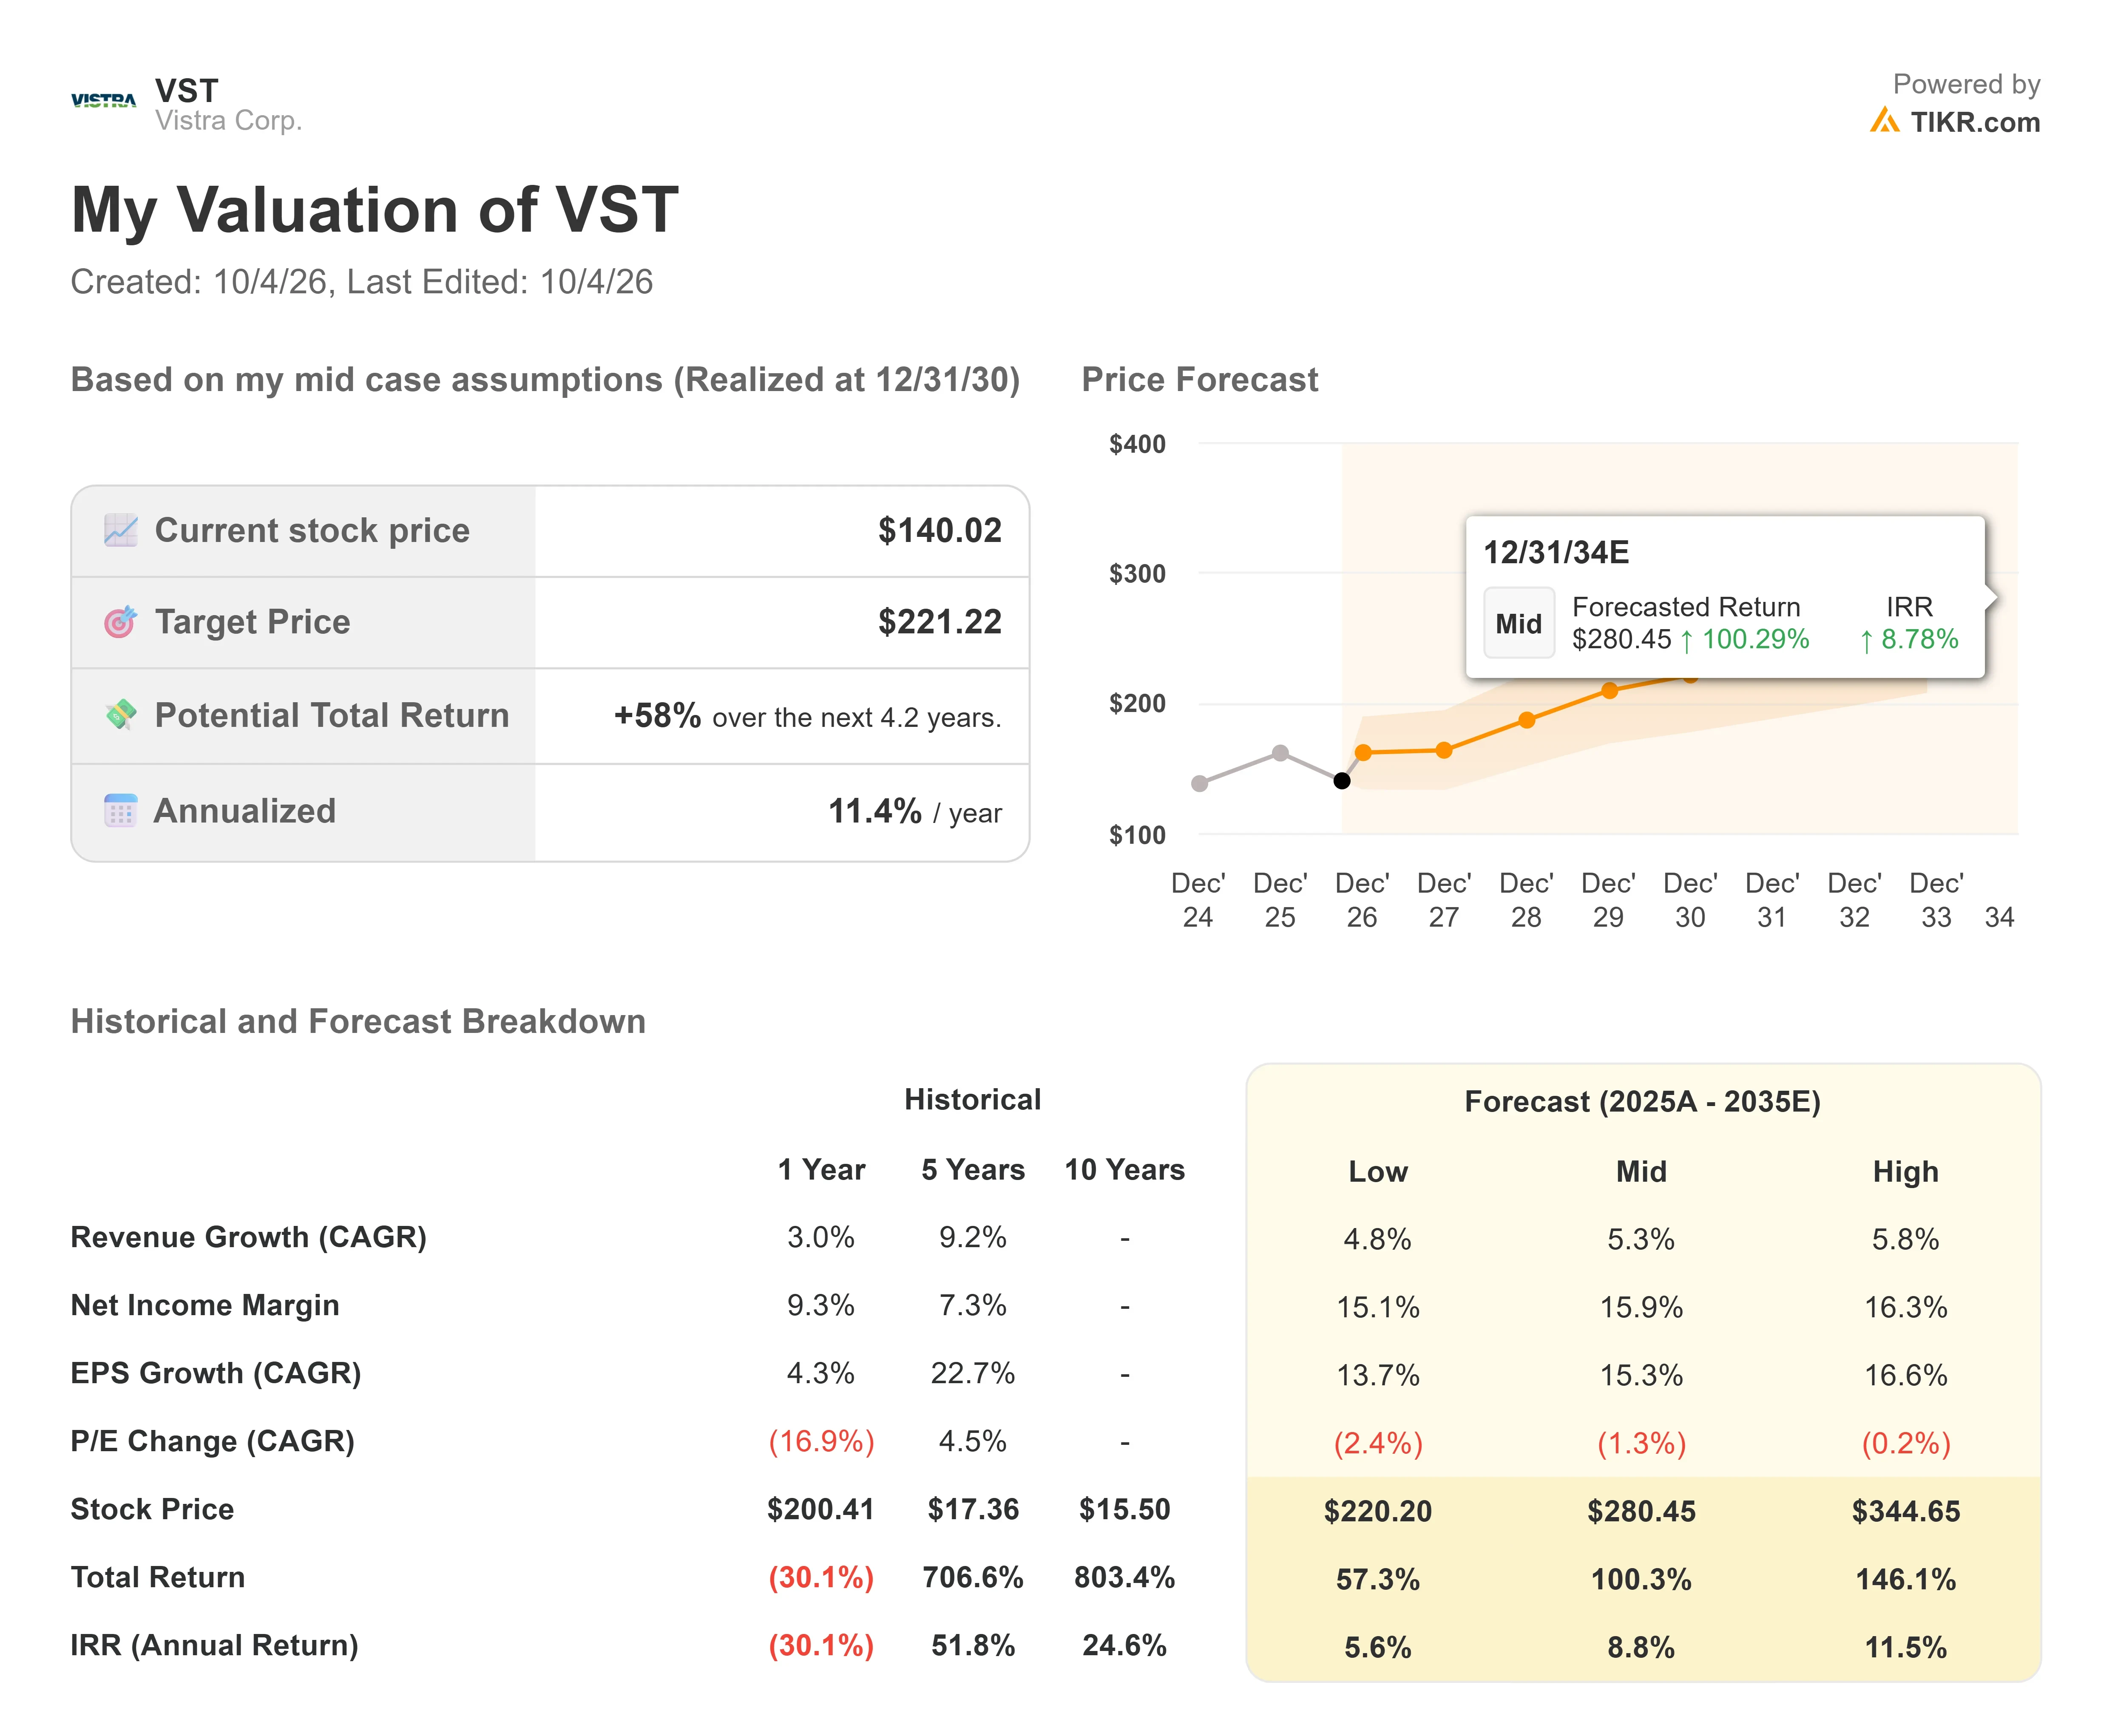
- 現在株価: $140.02
- 目標株価 (中間値): ~$221
- 潜在トータルリターン: ~58%
- 年率化IRR: ~11% / 年
Vistra株のアナリスト成長予測と目標株価を見る (無料!) >>>
TIKRの中間シナリオは、Vistraを2030年12月31日時点で約$221と評価している。これは$140.02からのトータルリターンが約58%、年率換算で約11%に相当する。2025年から2035年までの全予測期間において、中間シナリオは売上高成長率が年率約5%近辺、純利益率が約16%近辺と仮定しており、EPSは約15%で複利成長し、P/Eはわずかに低下すると見込んでいる。
この中間シナリオが妥当なのは、リターンが株価の再評価ではなく利益からもたらされるためである。しかし、過去1年間の9.3%を大きく上回る利益率が必要となる。主なリスクはキャッシュコンバージョンである。第2四半期のような結果がもう一度あれば、その利益率の達成経路は証明されないままとなる。上振れ要因としては、有利な条件での融資が確定すれば、出力増強プロジェクトのコストが低下する。下振れ要因としては、2026年の業績が業績見通しを下回れば、Siebertのヘッジブック論拠とモデルの利益率達成経路の両方が損なわれる。
結論
ライト長官による10月5日の予定発表により、融資の規模と条件が明らかになるはずだ。11月6日の第3四半期決算報告では、モルドバンが8月7日に述べたように、Vistraは2026年の業績見通しを更新し、もしCogentrixの買収が完了していれば2027年の見通しも更新する予定である。
彼は、Vistraが2026年の調整後EBITDAを、68億ドルから76億ドルの範囲の中間値である72億ドルを達成または上回ることに自信を持っていると述べた。この水準を下回る見通しを発表すれば、Siebertのヘッジブック論拠が直接的に試されることになる。
億万長者投資家がどの銘柄を買っているかTIKRで見て、スマートマネーをフォローしよう。
では、Vistra株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Vistraの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
新しい投資機会を探していますか?
- 億万長者投資家が買っている銘柄 を見て、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


