主なポイント
- マクドナルドは配当を50年連続で増額した一方、スターバックスの直近の増額は1株当たりわずか$0.01だった。
- スターバックスは2025会計年度においてフリーキャッシュフローの113%を配当に充てたが、その後資本支出の減少により、TTMのキャッシュ配当性向は77%まで低下している。
- マクドナルドのTTMキャッシュ配当性向はより健全な67%だが、米国での客足鈍化と約85億ドルに上るフランチャイジー支援計画が、新たな資金需要を生んでいる。
- スターバックスのCFOは配当の安定性と「抑制された増額」を強調しており、株主にとって今後のフリーキャッシュフロー成長が特に重要となる。
マクドナルド(MCD)は、9月17日に四半期配当を$1.86から$1.93に引き上げ、50年連続の年間増額を達成した。同社はこの成果を「黄金のマイルストーン」と呼び、「キャッシュフローの強靭さ」を指摘した。
スターバックス(SBUX)もまた、印象的な配当連続増額記録を築いてきたが、それを維持することはより困難になっている。同社の15年連続となる年間増額は、2025年10月に四半期配当を$0.61から$0.62へと引き上げるもので、過去数年間の大幅な増額に続くものだった。CFOのキャシー・スミスはその後、スターバックスは成長投資と「配当の安定性」のバランスを取り、長期的な配当性向目標に向けて「抑制された増額」を実施すると述べている。
両社とも依然として配当を増額している。
投資家にとってより大きな疑問は、どちらのビジネスが今後、意味のある増額を賄える余力があるかということだ。
| 指標 | スターバックス (SBUX) | マクドナルド (MCD) |
|---|---|---|
| フォワード配当利回り | 2.7% | 3.3% |
| 5年間配当成長率 | 年間約6.6% | 年間7.3% |
| 連続増額記録 | 15年連続増額 | 50年連続増額 |
| キャッシュ配当性向 (TTM) | 77% | 67% |
| キャッシュ配当性向 (フォワード) | 87% | 73% |
| 純有利子負債 ÷ EBITDA (TTM) | 2.13倍 | 3.23倍 |
| 利子カバレッジ (TTM) | 7.2倍 | 7.8倍 |
出典: TIKR、2026年9月29日終値時点の価格。連続増額記録は各社発表による。
スターバックスは顧客を取り戻しつつある
スターバックスの「Back to Starbucks」事業再建策は進展の兆しを見せている。
2026会計年度第3四半期の世界の既存店売上高は7.9%増加し、取引件数は4.2%増加した。これは同社の既存店売上高成長が4四半期連続で達成されたことを意味する。
しかし、スターバックスを再建するには相当な投資が必要だった。同社は2025年9月以降、約17億ドルのリストラ費用を計上しており、9月には北米で約250店舗の追加閉鎖を計画していることを開示した。
こうした圧力は、スターバックスの配当がビジネスが生み出すキャッシュを上回る期間に重なった。
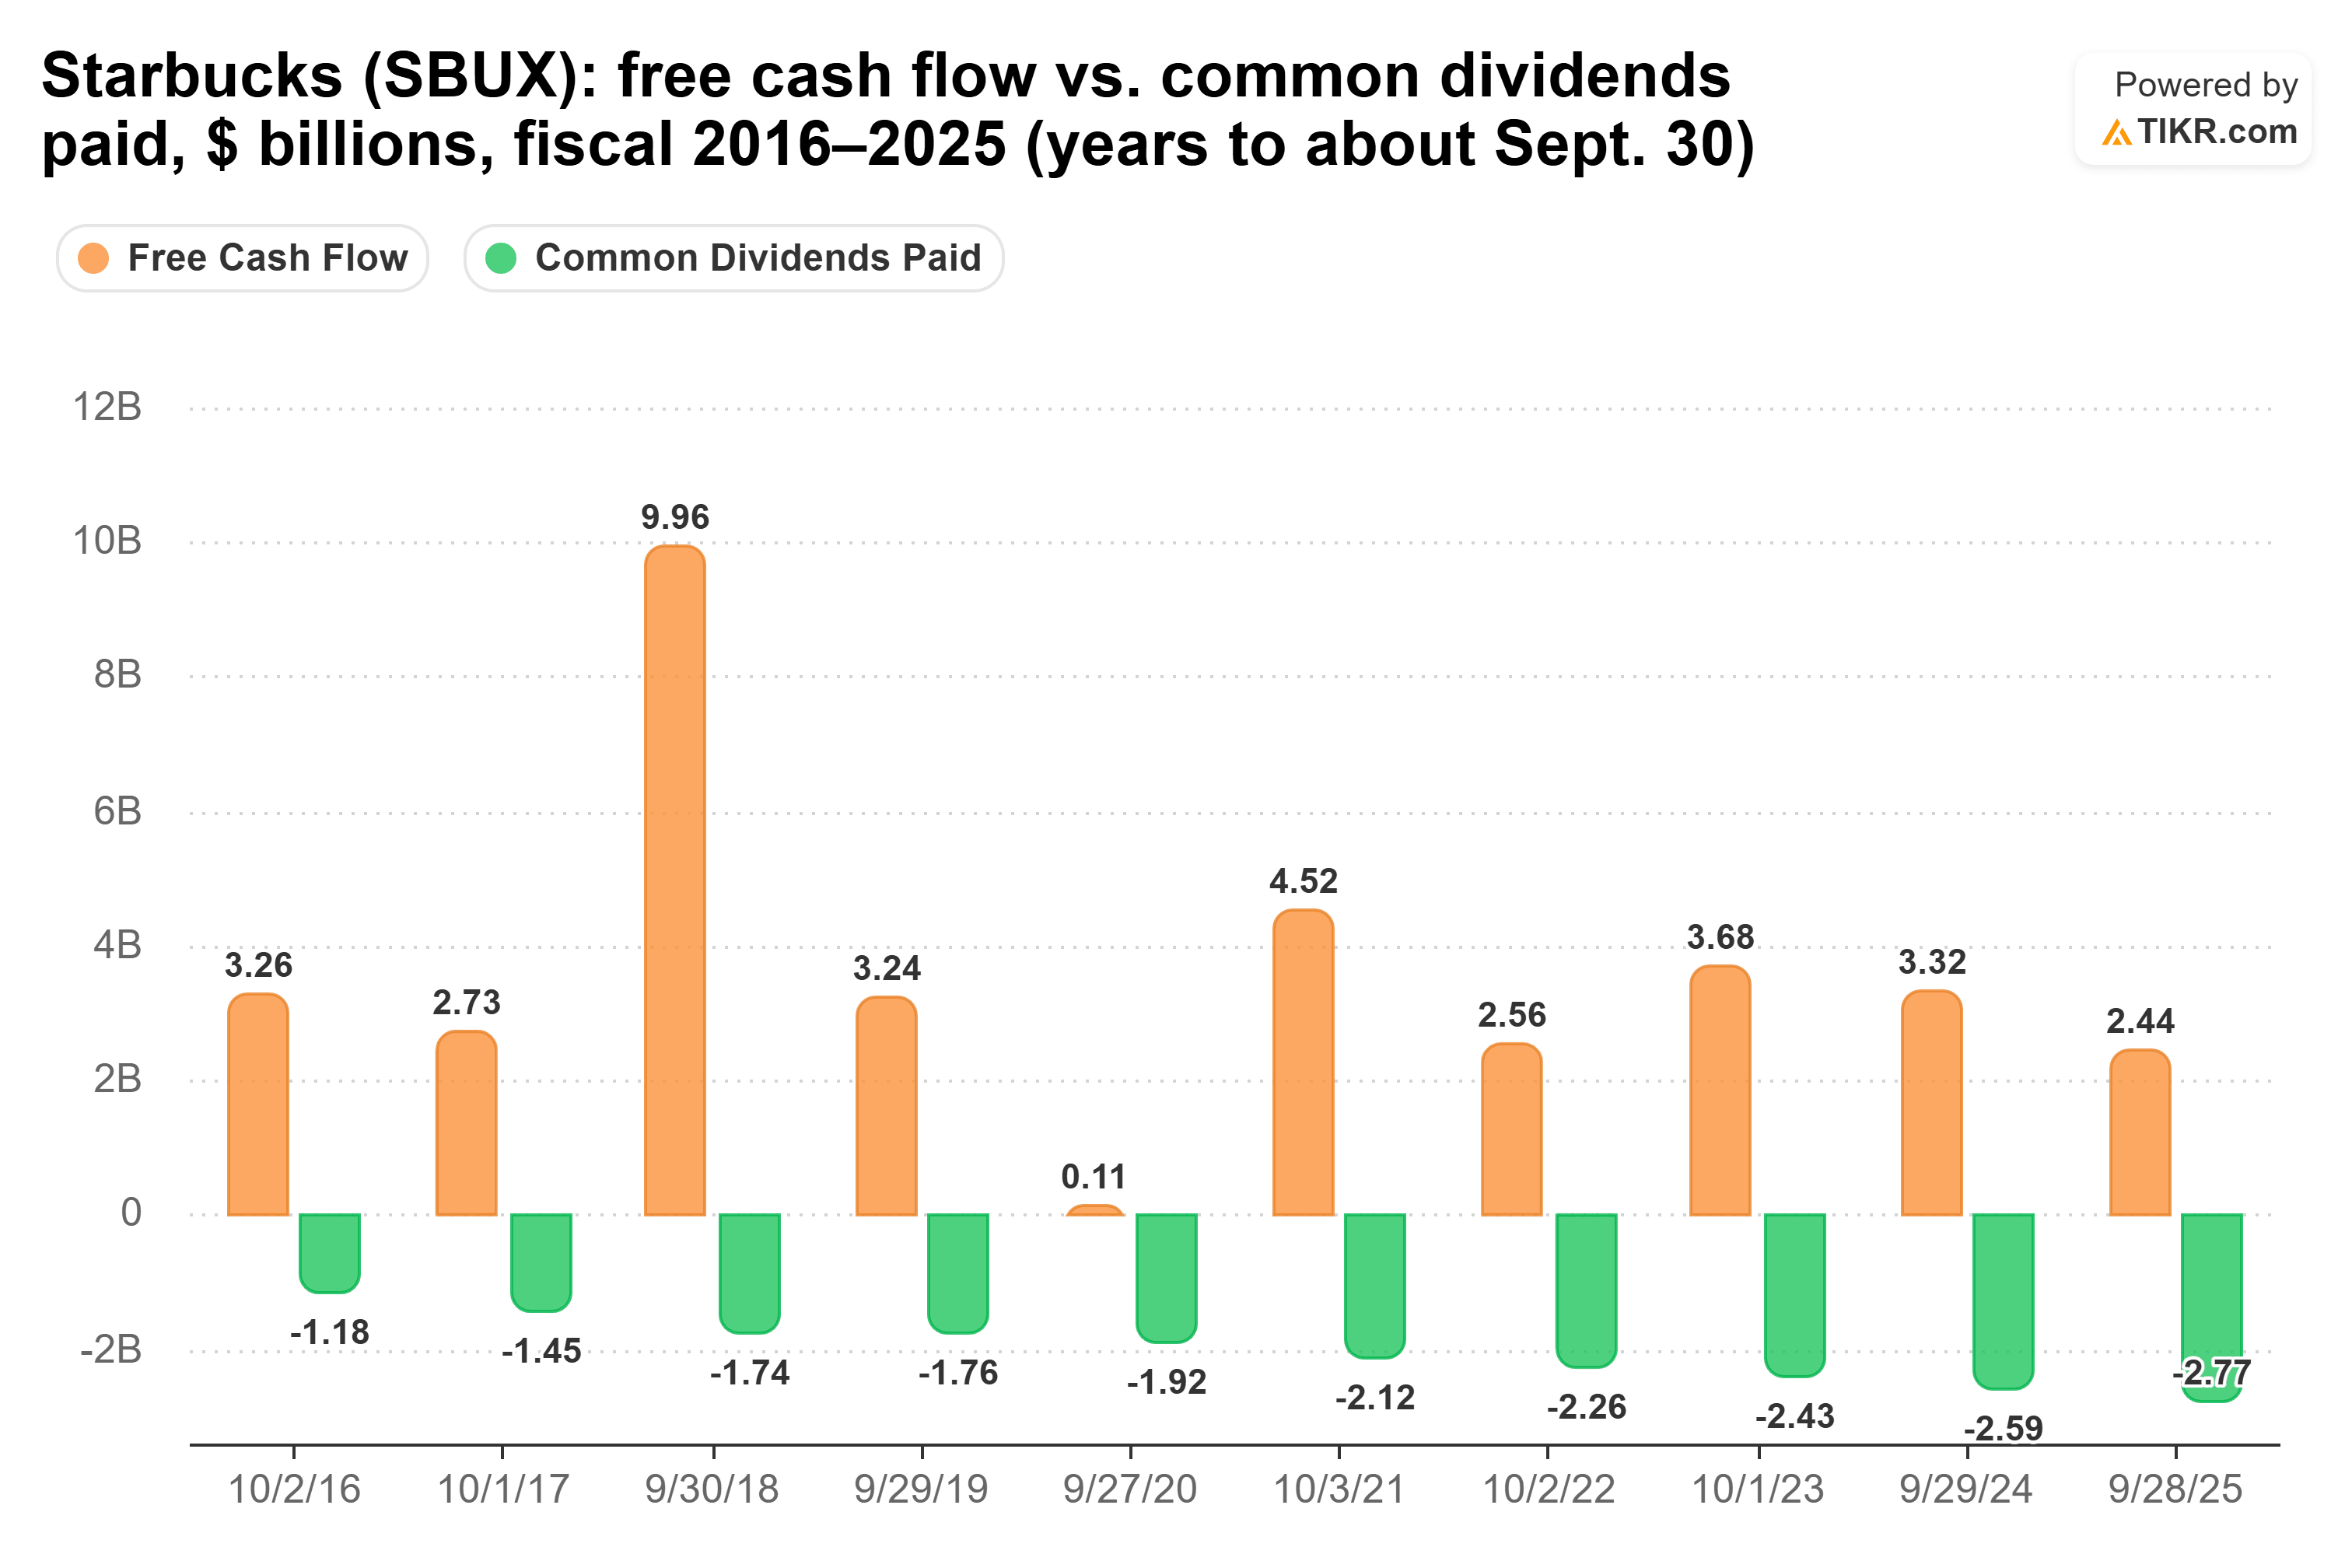
スターバックスは2025会計年度に27.7億ドルの普通株式配当を支払ったが、フリーキャッシュフローは24.4億ドルだった。
これは、同社がフリーキャッシュフローの約113%を配当として還元したことを意味する。
また、フリーキャッシュフローが配当を賄えなかったのは過去6年間で2度目であり、もう一度は2020会計年度だった。2018会計年度の異常に大きなフリーキャッシュフローには、ネスレによるスターバックスのパッケージコーヒーパートナーシップに伴う71.5億ドルの前払い金が含まれている。
良いニュースは、スターバックスのキャッシュ創出力が回復していることだ。
2026会計年度の第3四半期までの資本支出は約8.88億ドルに減少し、前年同期の18.5億ドルから低下した。また、スターバックスは中国事業を合弁会社に移行し、高額な店舗改装を、COOのマイク・グラムズが1店舗あたり約15万ドルと述べた小規模な「Uplifts」に置き換え始めている。
アナリストは現在、2026会計年度のフリーキャッシュフローを約32.6億ドルと予想しており、2025会計年度から33%増加する見込みだ。
この改善により、スターバックスのTTMキャッシュ配当性向は77%まで低下した。
それでも、フォワード配当性向は約87%に達しており、経営陣が事業再建への投資と負債削減を継続する中で、積極的な配当増額の余地は少ない。
マクドナルドは家賃とロイヤルティで成り立つ
マクドナルドの配当は、全く異なるビジネスモデルによって支えられている。
マクドナルドのレストランの約95%はフランチャイズ店である。2025年、同社は104.4億ドルの家賃収入と60.2億ドルのロイヤルティ収入を計上し、合計約164.6億ドル、これは同社収益の60%以上に相当する。
このアセットライトな構造は、歴史的に安定したフリーキャッシュフローを生み出してきた。
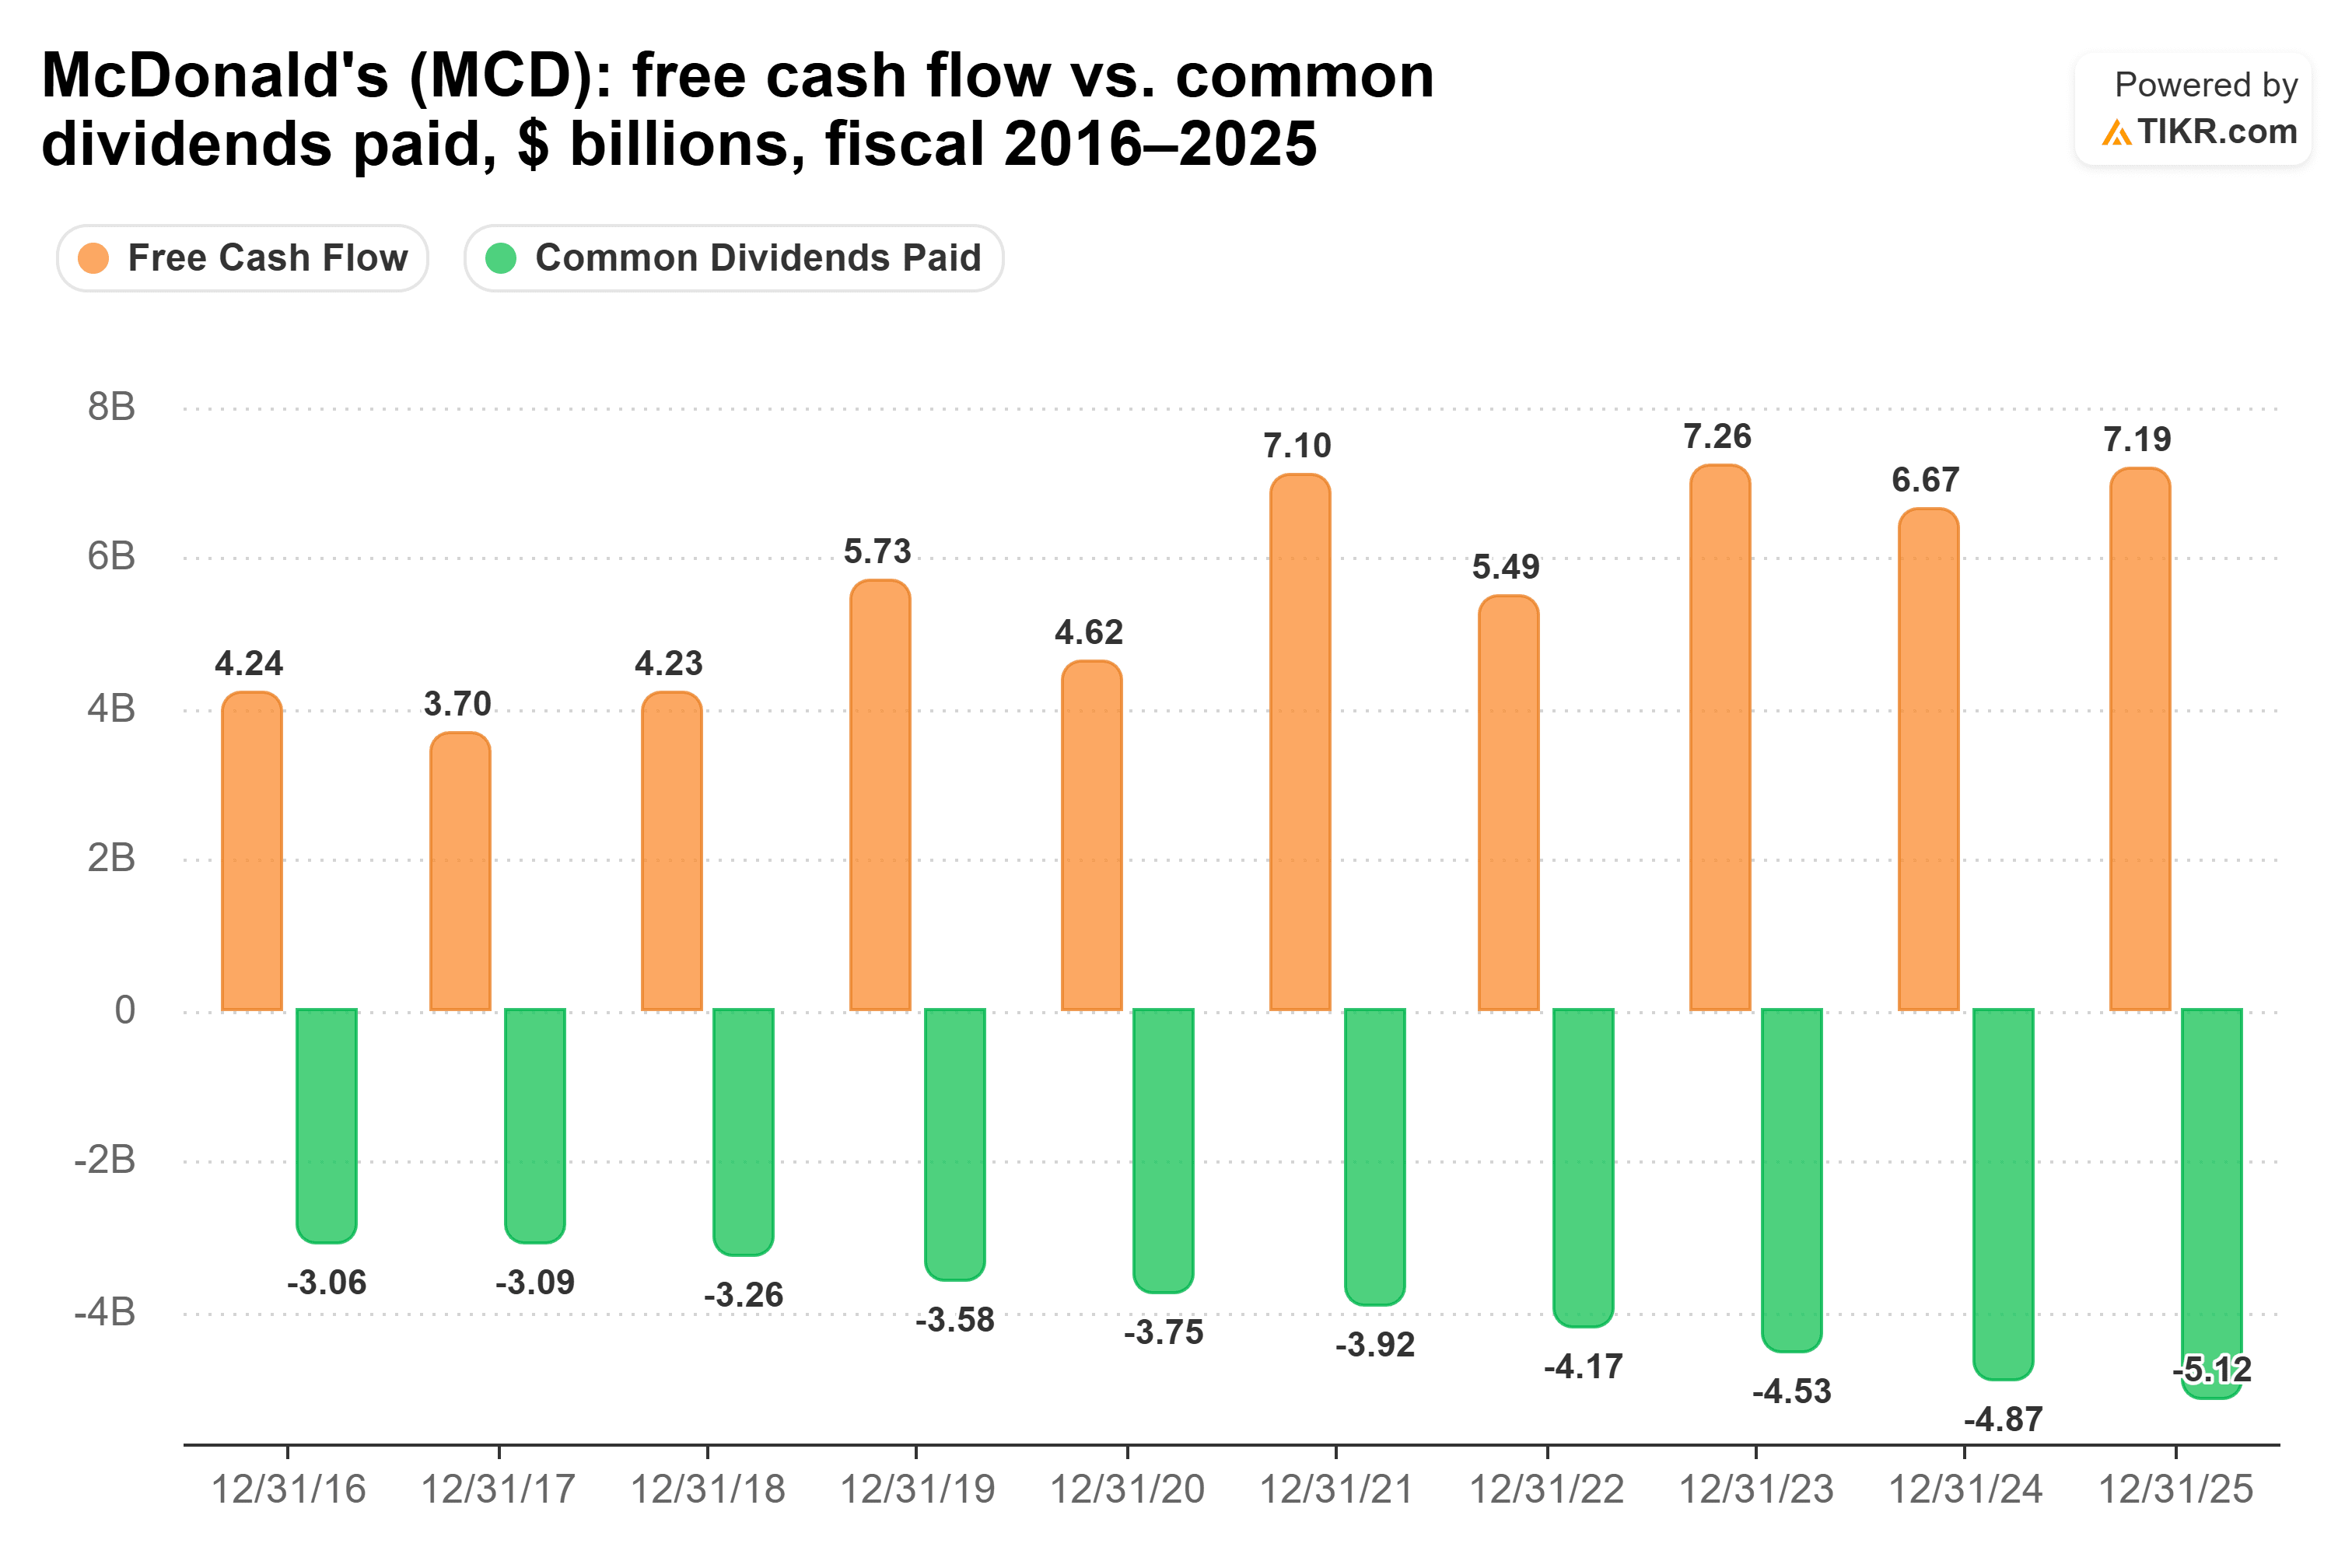
フリーキャッシュフローは、10年間のチャートに示されたすべての年度でマクドナルドの配当を賄っている。
2025年、マクドナルドは71.9億ドルのフリーキャッシュフローを生み出し、51.2億ドルの配当を支払った。
これは71%のキャッシュ配当性向に相当し、配当支払い後も約20.7億ドルのフリーキャッシュフローが残る計算だ。
その配当性向は現在も健全な水準にあり、TTMで67%、フォワード予想で約73%である。
マクドナルドはまた、過去12ヶ月間で23.3億ドルの自社株買いを実施しており、そのキャッシュ創出力が提供する追加的な柔軟性を示している。
2026年第2四半期の米国既存店売上高はわずか0.8%の増加に留まり、レストランを訪れる客数は減少した。経営陣は、来店客数の減少の約3分の2は、レストランの約60%から65%しか提供していなかった価格戦略の再発動の実行に起因すると説明した。
CEOのクリス・ケンプシンスキーはこの実行上の問題を率直に認めた:「我々には戦略上の問題はない。単に第2四半期に必要なレベルの実行ができなかっただけだ」
マクドナルドはまた、2036年までに約85億ドルのフランチャイジー支援を約束しており、これがキャッシュの長期的な用途を追加している。
では、どちらの配当が勝るのか?
現時点では、マクドナルドがより優れた配当株である。
配当の強さ、カバレッジ、そして意味のある増額を賄える能力に焦点を当てる投資家にとって、マクドナルドは現在スターバックスよりも優位にある。
マクドナルドは昨年、フリーキャッシュフローの約71%を配当に充てたが、それでも配当支払い後には約20億ドルが残っていた。また、現在の配当性向はTTMで67%、フォワードで73%と、スターバックスの77%と87%に比べて将来の増額余地がより大きい。
この余剰のクッションが、マクドナルドに配当増額、事業への再投資、フランチャイジー支援、そして株主への追加的なキャッシュ還元を柔軟に行う余地を与えている。
スターバックスの配当が直ちに危険にさらされているわけではない。同社のキャッシュ創出力は、資本支出の減少、フリーキャッシュフローの回復、顧客動向の強化に伴い改善している。また、スターバックスはEBITDAに対する純有利子負債の比率もマクドナルドより低い。
しかし、経営陣は短期的な優先事項を明確にしている。2026年のインベスター・デイで、CFOのキャシー・スミスは、スターバックスは成長投資と配当安定性のバランスを取り、抑制された増額を実施し、自社株買いよりも負債削減を優先する計画だと述べた。
マクドナルドは現在より強力な配当株であり、一方でスターバックスは、同様に意味のある配当成長を支える前に、より多くの取り組みが必要な事業再建のストーリーである。
スターバックスの株主にとってより大きな疑問は、その事業再建がフリーキャッシュフローをどれだけ早く拡大させ、そのギャップを埋められるかということだ。
スターバックスは次の配当に関する決定を、10月29日の2026会計年度第4四半期決算発表の頃に行う可能性がある。もしそうなれば、投資家はその増額がどれだけ「抑制された」ものになるかについて、さらなる示唆を得られるだろう。
では、マクドナルドの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マクドナルドの将来価値がわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!