主なポイント
- コカ・コーラが利益予想を上方修正する一方、ペプシコは2026年の業績見通しを下方修正し、コアEPS成長率を2.5%から3.5%と見込んでいる。
- 第3四半期のコアEPSは2.34ドルで予想を上回り、国際部門の有機的成長率8%と関税還付による利益成長への約4ポイントの寄与が後押しした。
- KFCがコカ・コーラに切り替えることで、米国内の年間飲料売上高は約5億ドル減少すると推定されるが、ペプシコはTaco Bellとの契約を2036年まで維持した。
- 2026年後半のサプライチェーン見直しの結果と第4四半期決算が、北米地域の販売数量が回復するかどうかを示すことになる。
コカ・コーラ (KO) は火曜日に利益予想を上方修正した。これはペプシコ (PEP) にとってはタイミングの悪い出来事だ。
3週間前、ペプシコは自社の2026年の収益見通しを下方修正した。また、KFCは2027年1月から米国内のソーダ事業をコカ・コーラに切り替えることで、約40年にわたる提携関係に終止符を打つ。
ペプシコ株は月曜日に135ドルで取引を終え、52週高値の171ドルから約21%下落した。会長兼CEOのラモン・ラグアルタは先週、平均135.13ドルで3万株を売却した。
良いニュースを見つけるのは簡単だ。しかし、そのほとんどは米国からは来ていない。
予想上回りと下方修正が同時に
第3四半期の業績は一見すると堅調だった。売上高は5.6%増の253億ドル、有機的売上高は3.1%増加し、コアEPSは2.34ドルでコンセンサス予想の2.29ドルを上回った。
しかし、その後で業績見通しが発表された。ペプシコは現在、2026年のコアEPS成長率を2.5%から3.5%と見込んでおり、以前の5%から7%というレンジの下限から下方修正された。コア定常通貨EPS成長率は1%から2%に低下した。
このギャップを説明する3つの数字がある:
- 国際部門の有機的売上高は8%増加し、同部門のコア営業利益率は105ベーシスポイント拡大した。
- 北米飲料部門の販売数量は2%減少し、食品部門の販売数量は横ばいだった。
- 関税還付がコア営業利益の成長に約4ポイント寄与した。
これらの還付がなければ、コア営業利益はわずかに減少していただろう。
国内と海外の格差は、セグメント別にはっきりと表れている…
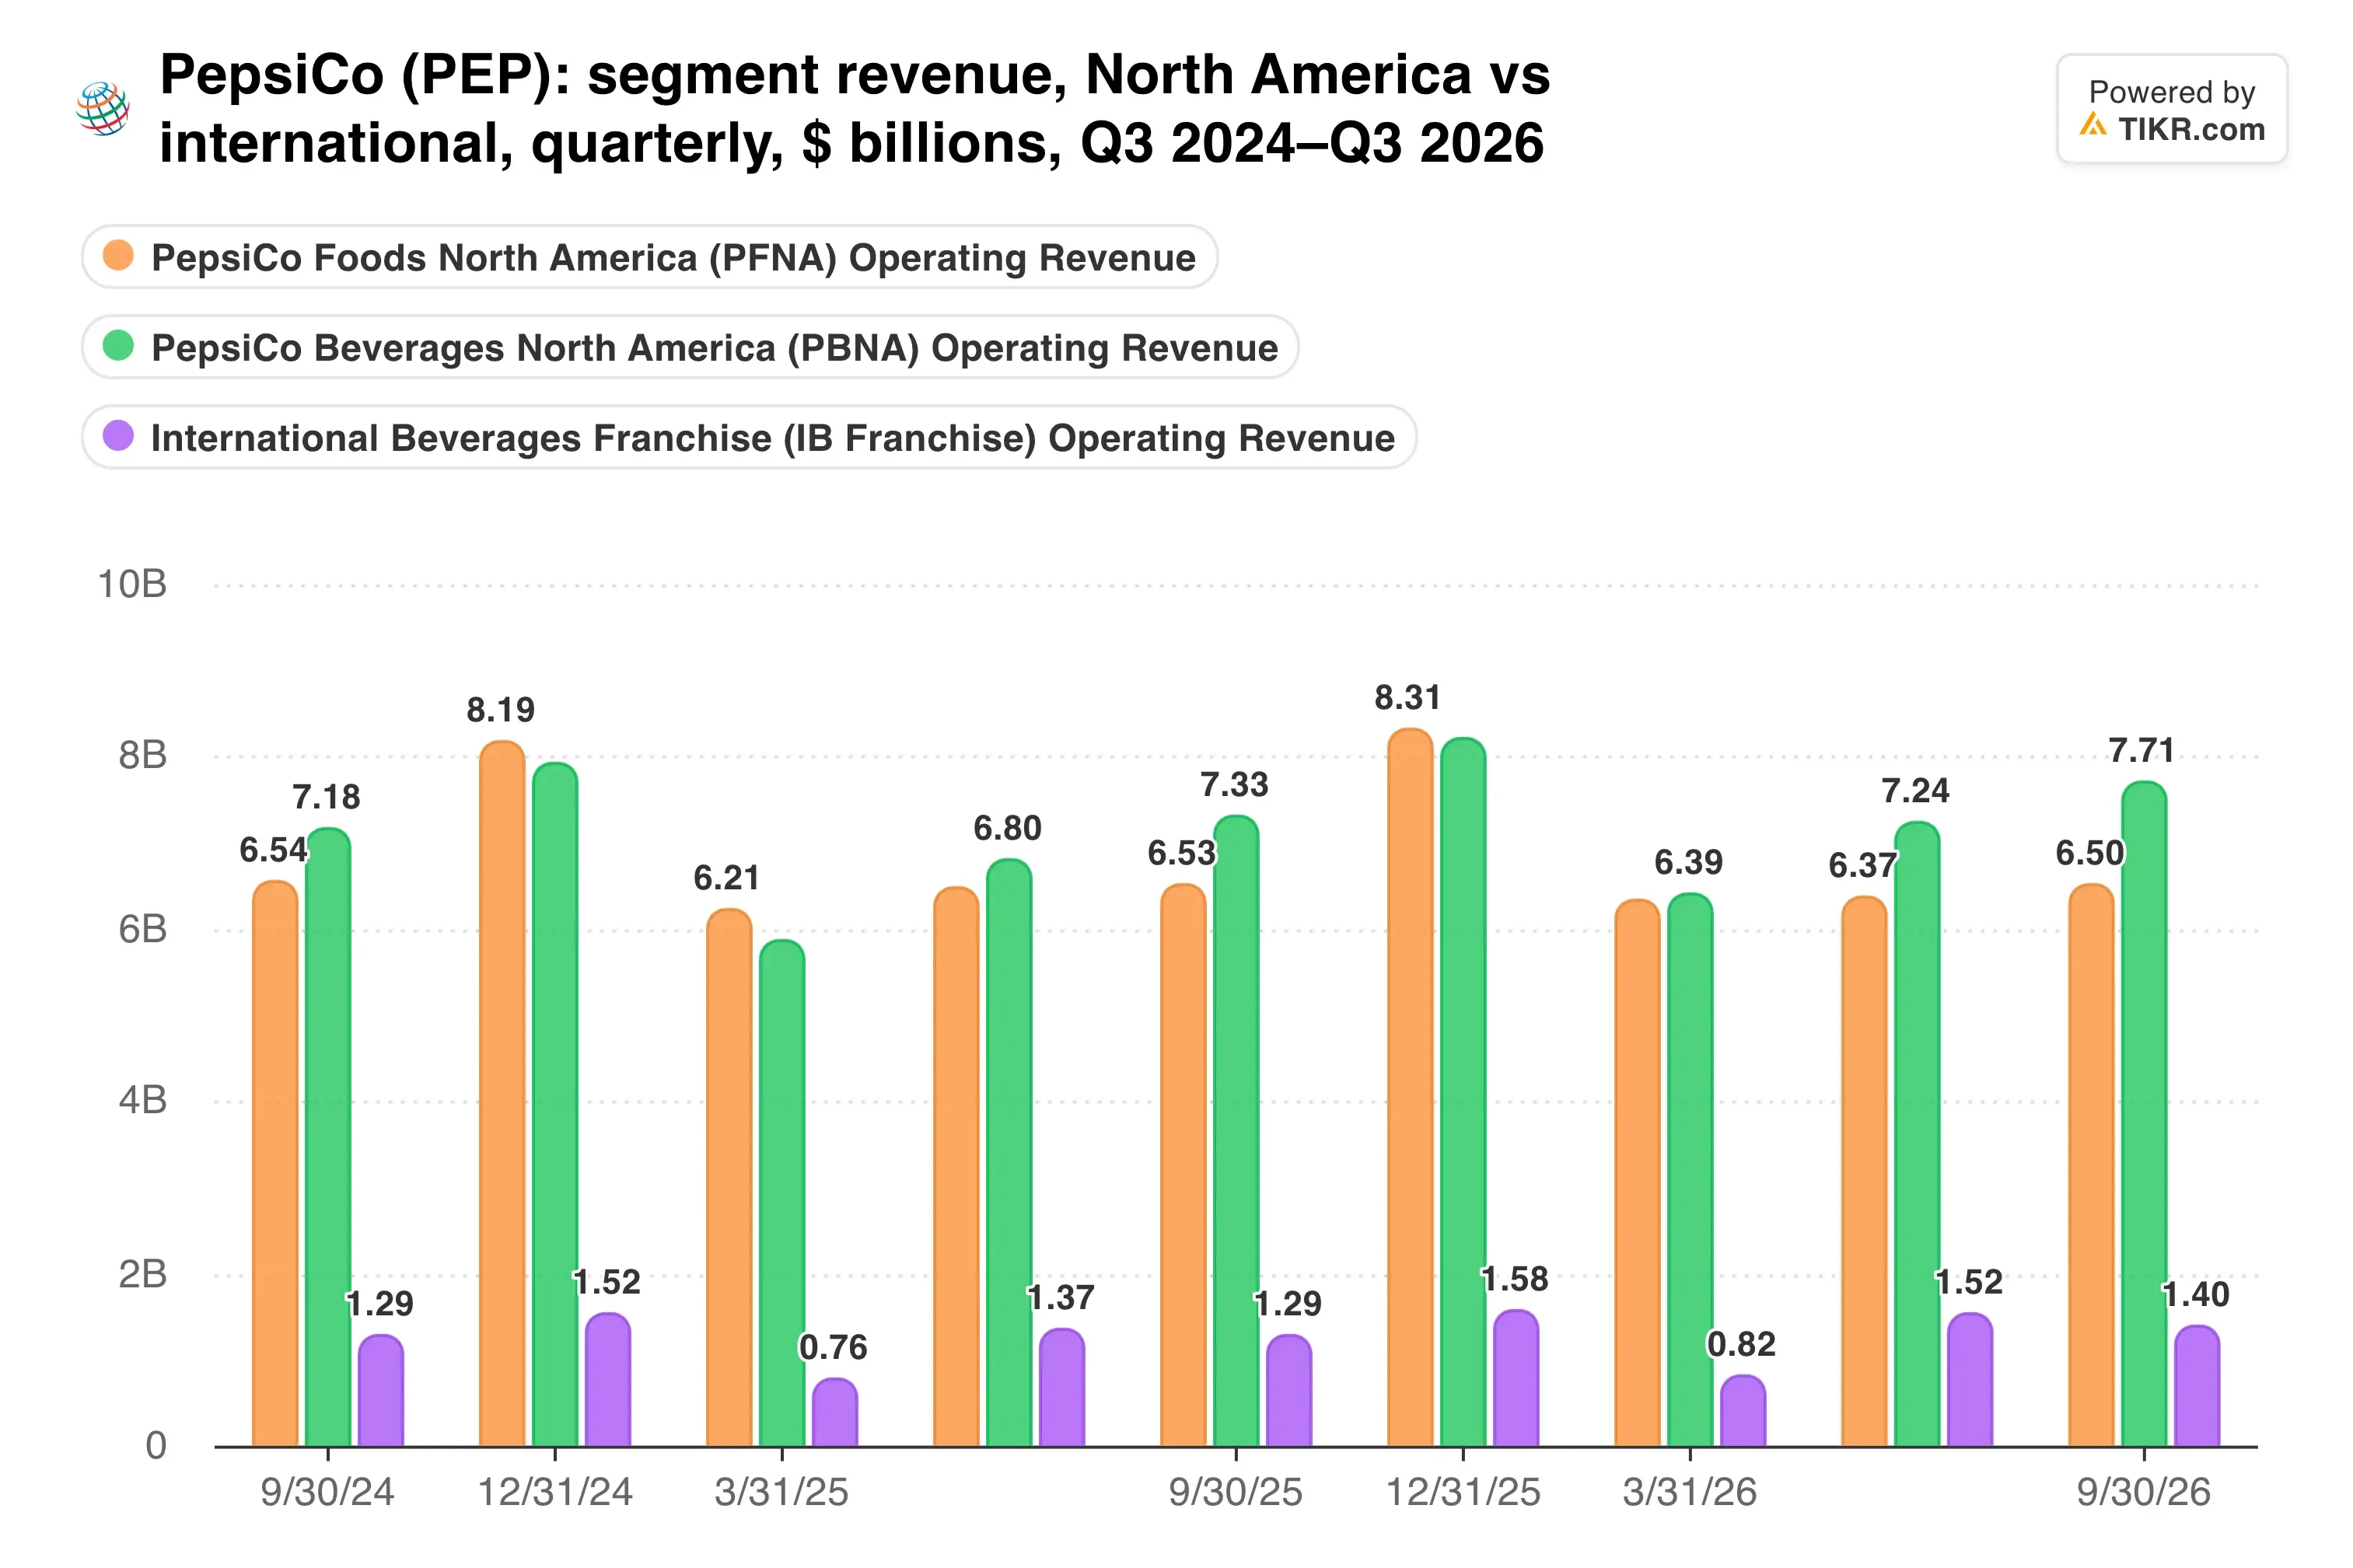
ペプシコ・フーズ・ノース・アメリカの売上高は65億ドルで横ばいであり、これが問題の核心だ。
フレーバード飲料販売の損失がより痛手
KFCの切り替えにより、米国内の年間飲料売上高は約5億ドル減少すると推定される。KFCとTaco Bellはともにヤム・ブランズ (YUM) の傘下にあるため、この分割決定は示唆に富んでいる。
ペプシコはTaco Bellとの契約を維持し、米国内での契約を2036年まで延長した。これは金額的により重要であり、Taco Bellの米国内のシステム全体での売上高が約170億ドルと、KFCの50億ドルを大きく上回るためだ。
コカ・コーラの勢いがより大きな懸念材料だ。コカ・コーラは第3四半期決算発表時点で、2026年の比較可能EPS成長率を9%から10%と見込んでいたが、さらに利益見通しを上方修正した。ペプシコの2.5%から3.5%という見通しは、それと比べると見劣りする。
ラグアルタCEOは第3四半期決算リリースで、「有機的売上高成長の加速」を指摘した。しかし、北米地域では依然として業績回復が遅れている。
コカ・コーラとの収益性の格差はどれほど大きいのか?
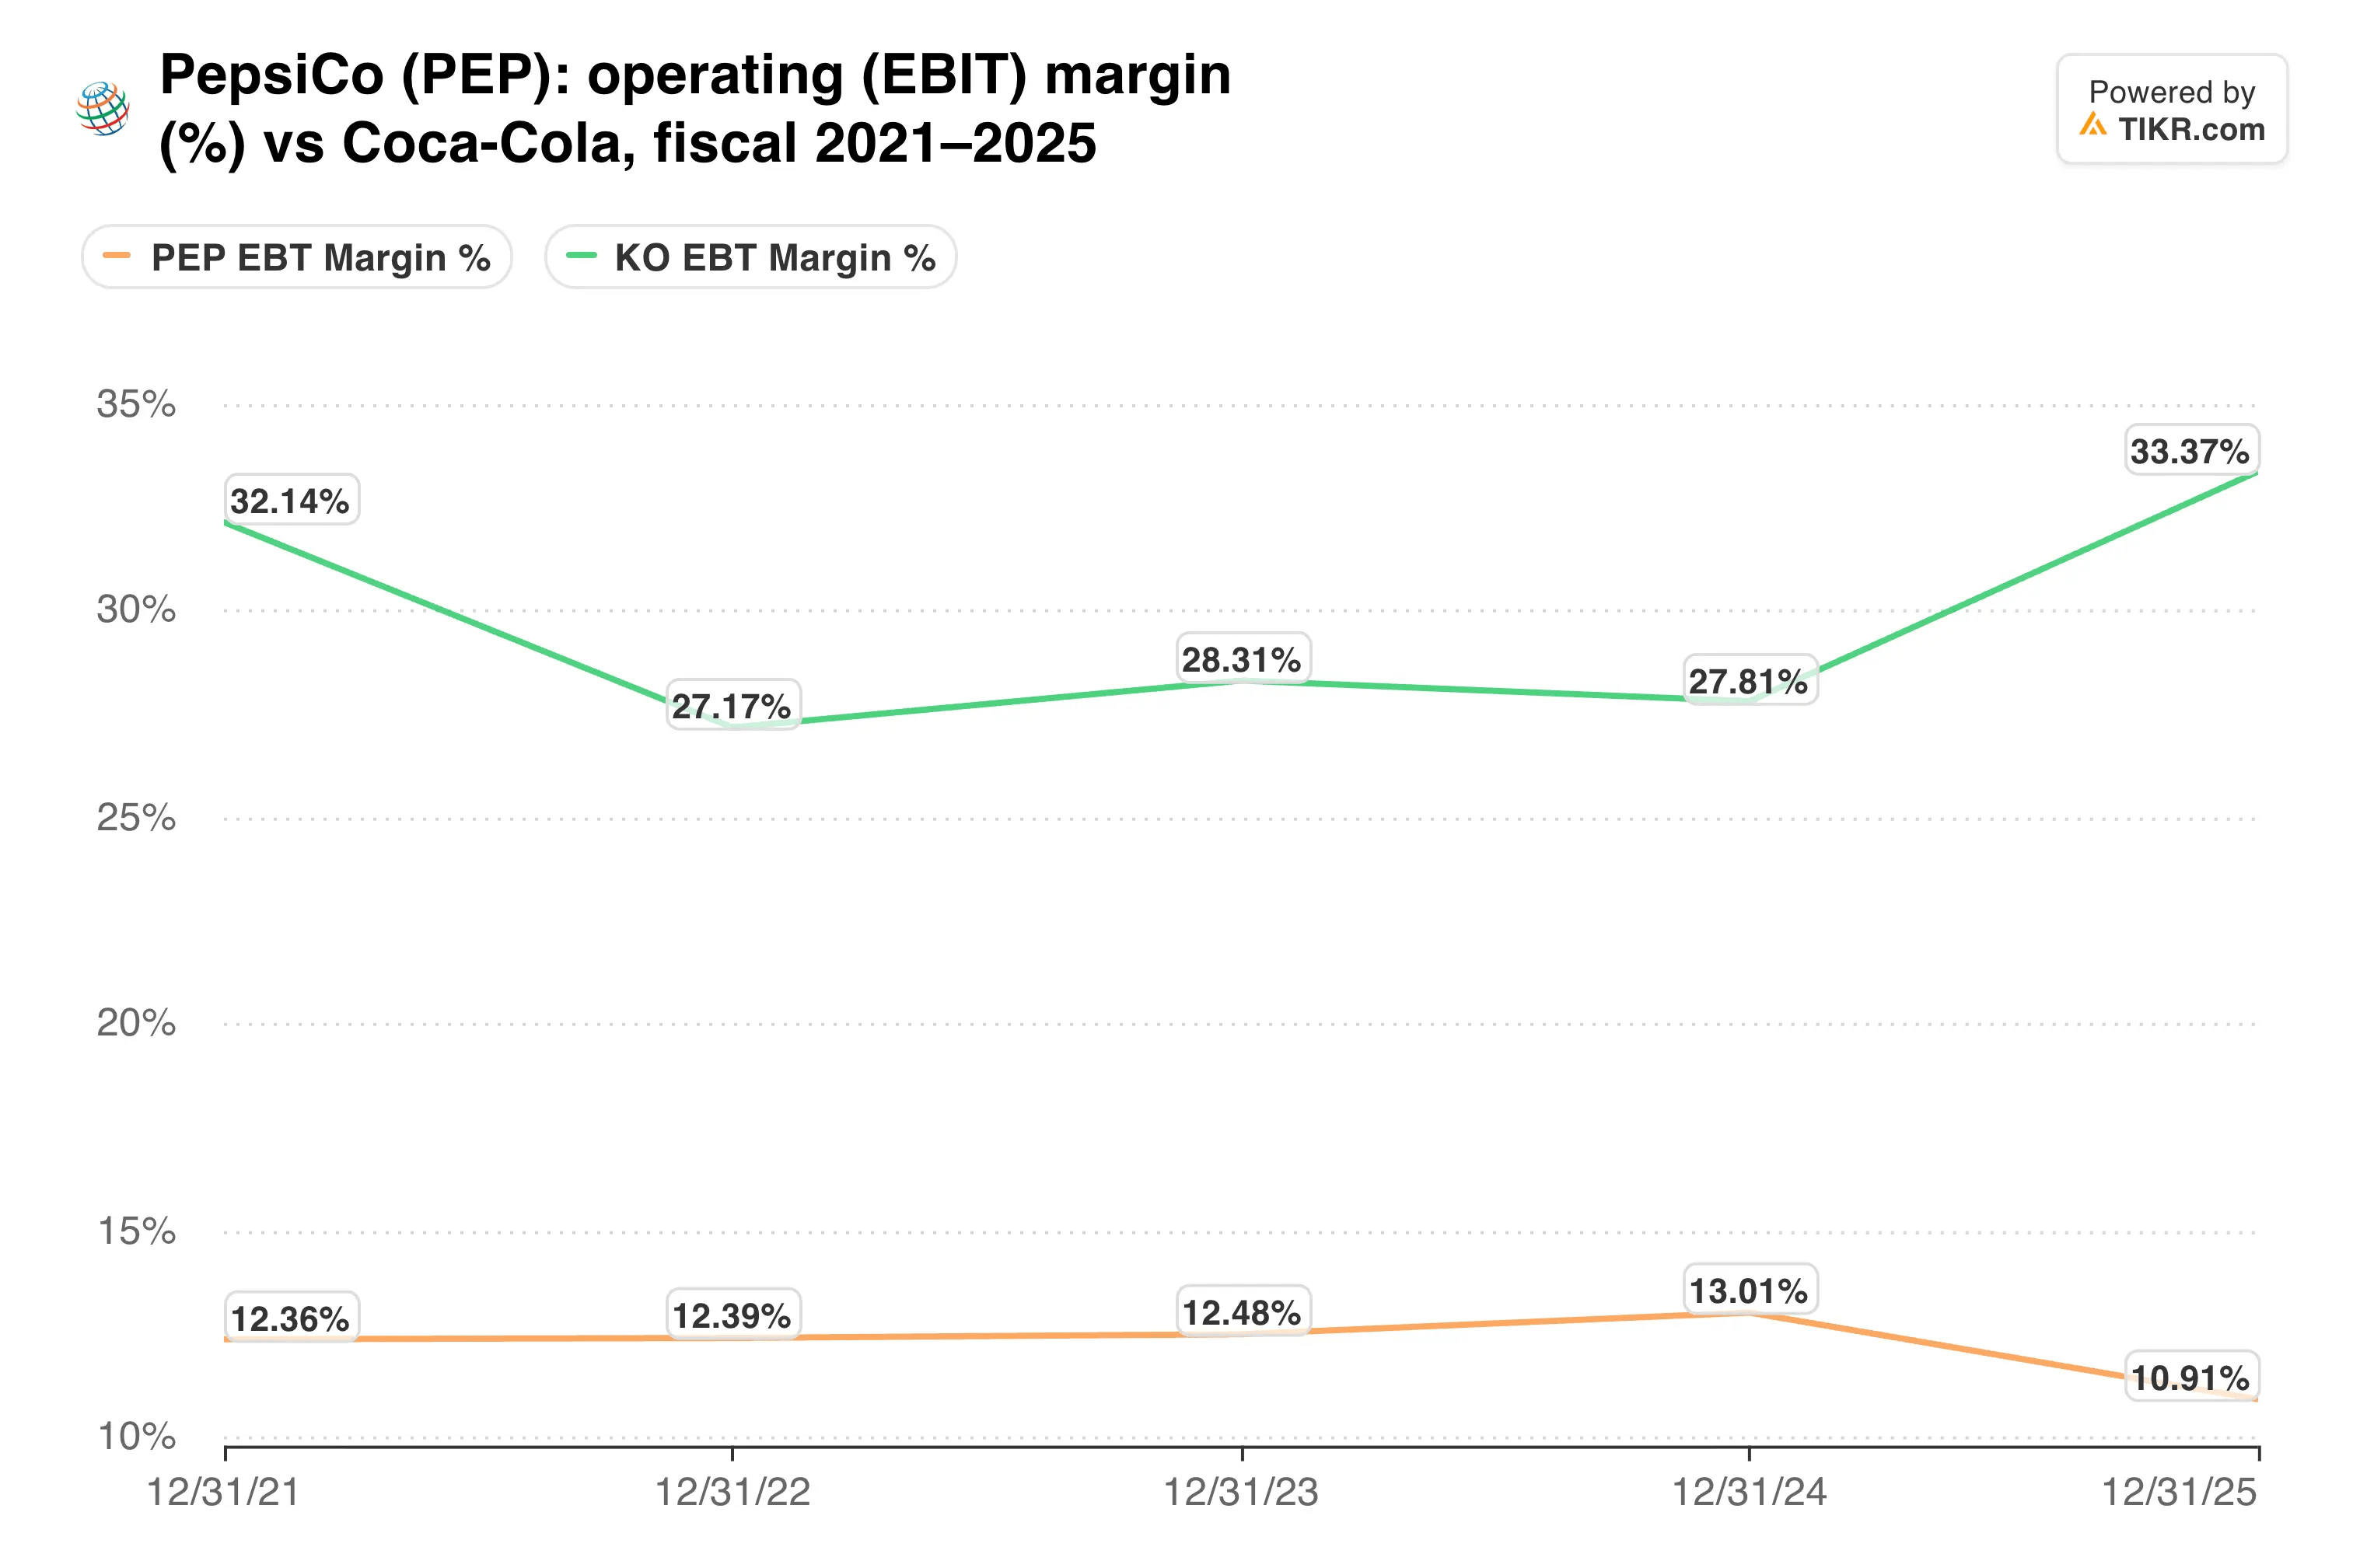
コカ・コーラの営業利益率はペプシコの16%を大きく上回っており、これによりコカ・コーラは価格面でフレーバード飲料販売契約を獲得する余地がより大きい。
TIKRはペプシコについて24人のアナリストを追跡している。「買い」と評価しているのは何人か?
ペプシコの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。ペプシコのアナリスト評価を見る
利回りが株価を支える
135ドルで取引されているペプシコの株価は、予想PERが16.0倍、配当利回りは4.5%である。配当性向は72.3%、純負債はEBITDAの1.95倍となっている。
アナリストは今後2年間のEPS成長率を年平均わずか3%と予想している。したがって、アナリスト平均目標株価142ドルは、約5%の上昇余地しか示していない。
40億ドルの持ち分を開示したエリオット・インベストメント・マネジメントは、ボトリング事業の再フランチャイズ化と資産売却を求めている。ペプシコは北米のサプライチェーン見直しに関する最新情報を2026年後半に提供することを約束しており、今年も89億ドルの株主還元を計画している。
市場がその成長に対して支払ってきた価格は以下の通りだ。
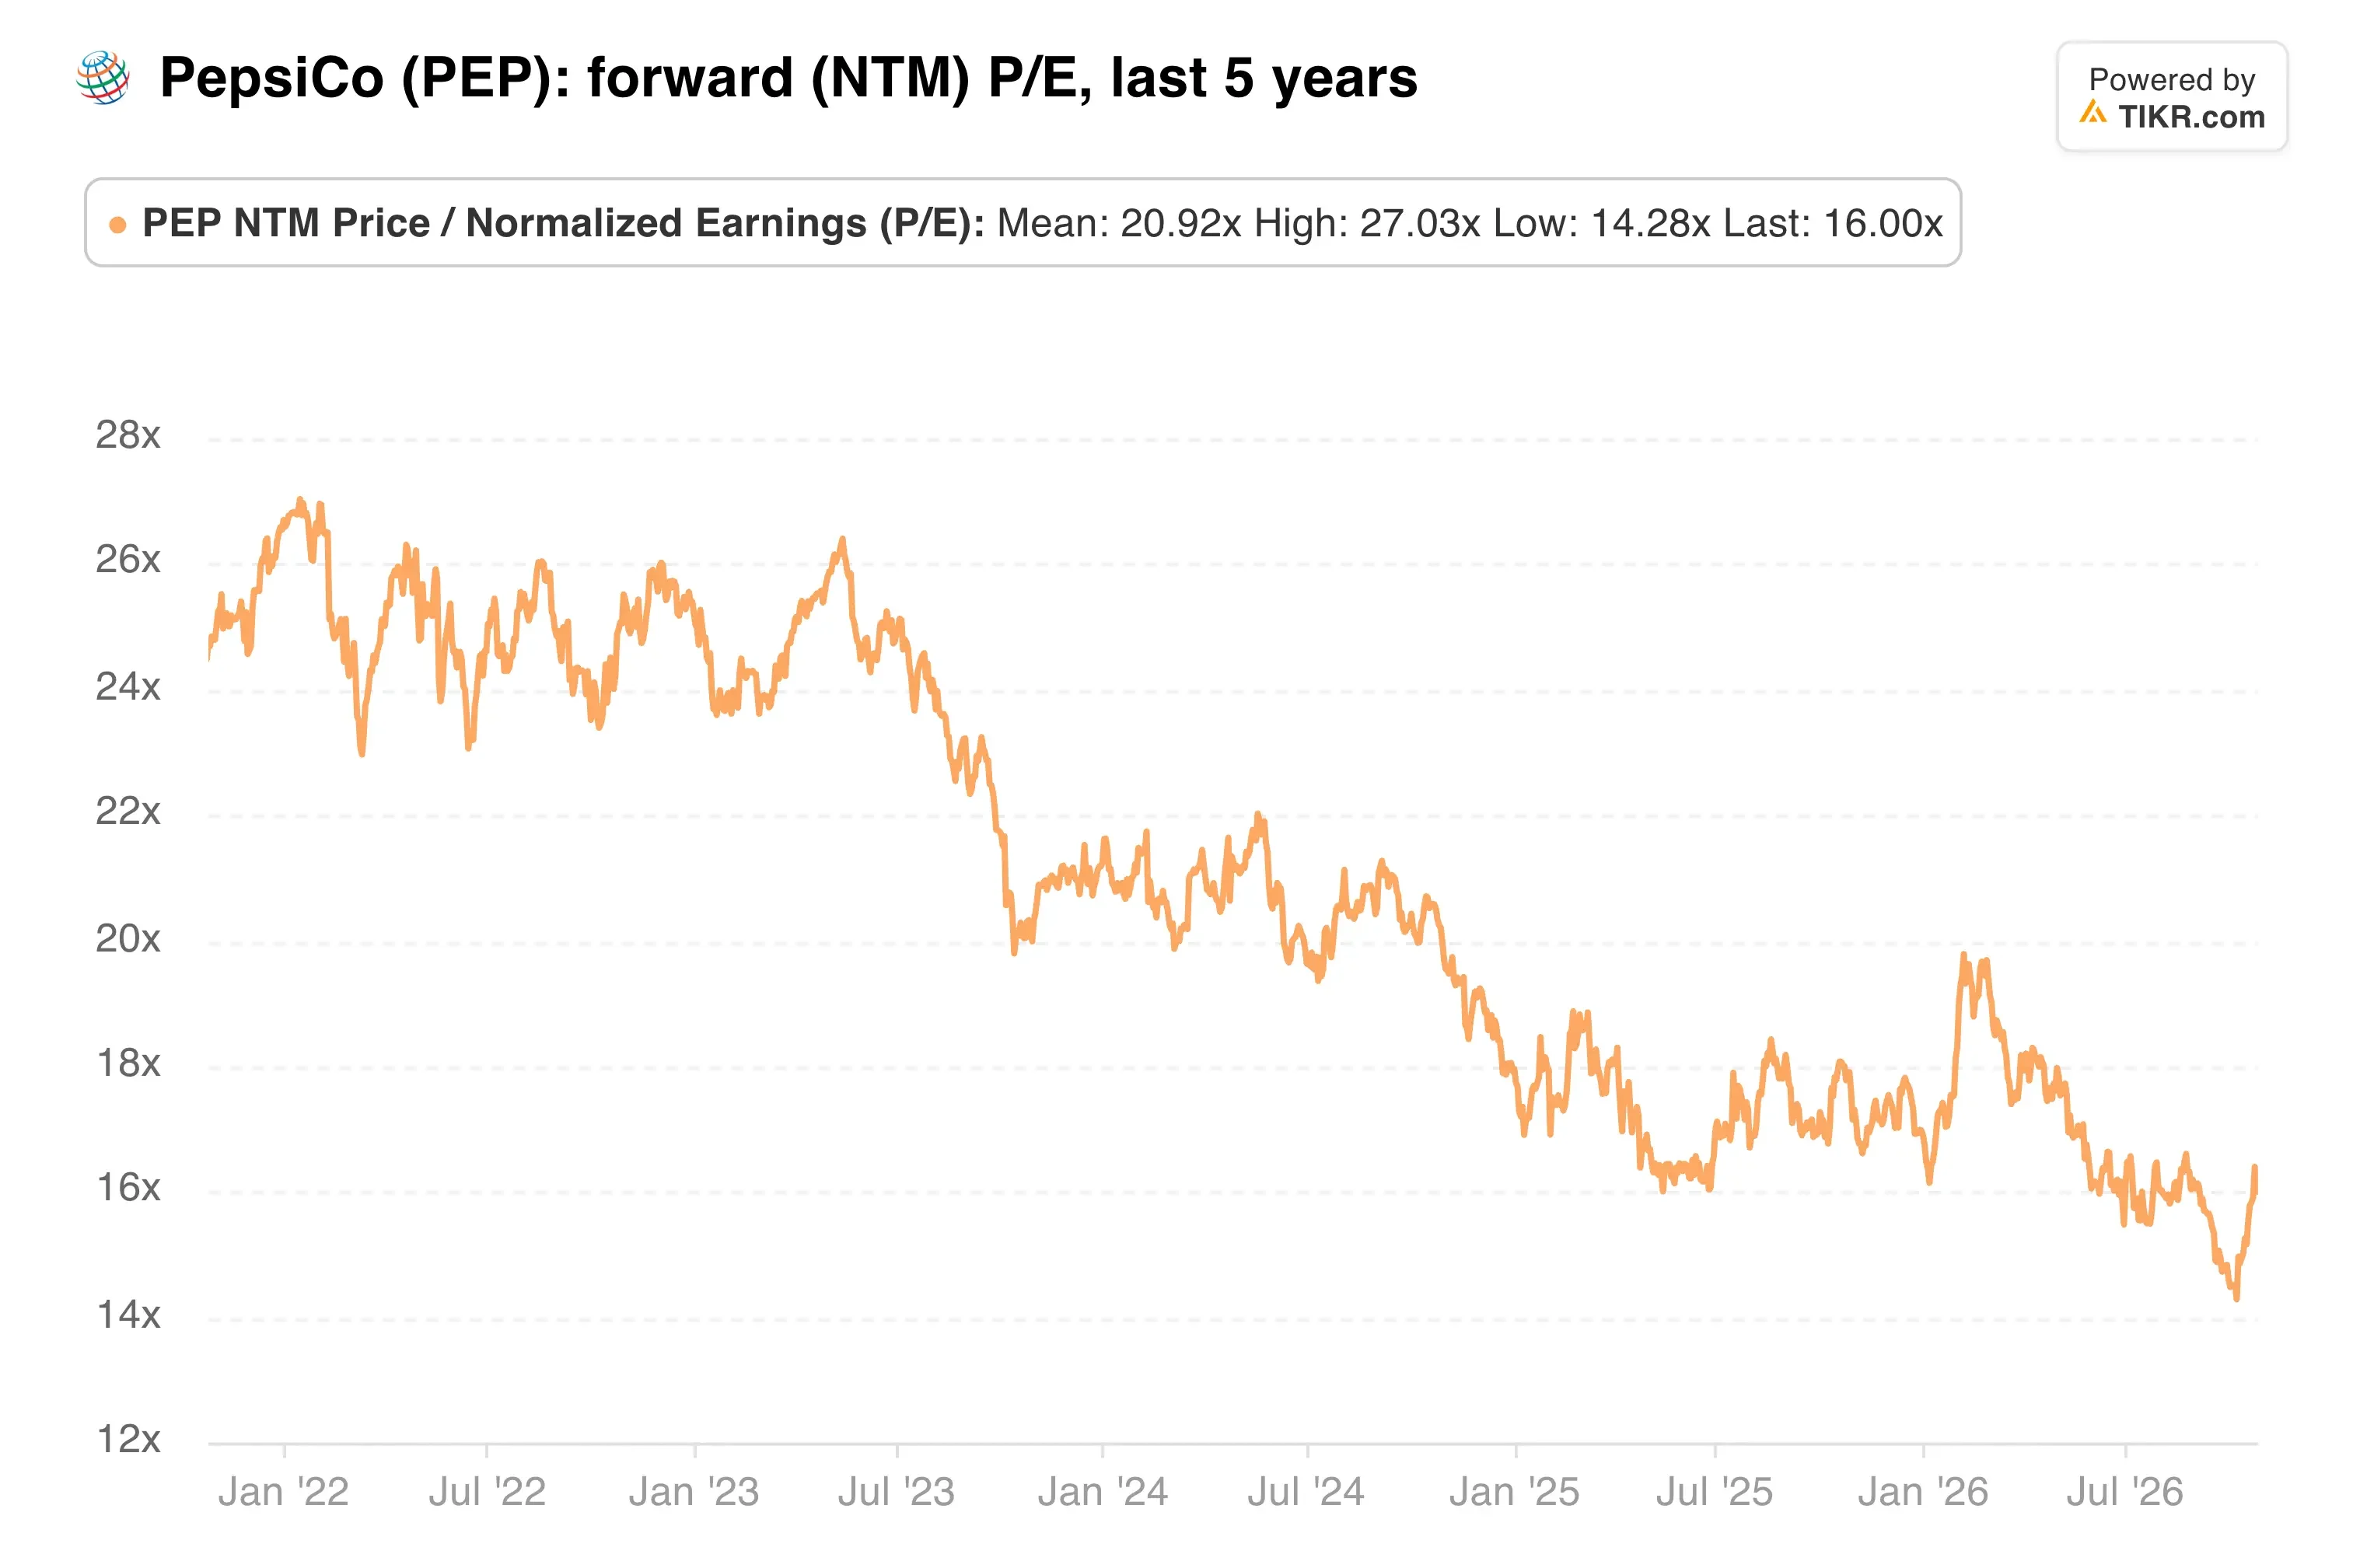
16倍という倍率は、すでにペプシコを低成長株として評価している。
私の見解:4.5%の利回りは投資家が待つための対価を支払い、現在の株価水準はさらなる失望の余地をほとんど残していない。しかし、北米地域の販売数量がプラスに転じ、サプライチェーン見直しがボトリング事業の再フランチャイズ化計画など具体的な成果を生み出すまでは、株価の格上げを予測するのは控えたい。
次のチェックポイントは、そのサプライチェーンに関する最新情報と、1月11日頃に発表が予定されている第4四半期決算だ。これらは2027年が2026年よりも良く見えるかどうかを示すことになる。
では、ペプシコ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ペプシコの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社の分析は、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!