主なポイント
- クアルコムは11月からグローバルで、業績に基づく人員削減を従業員に通知するが、クリスティアーノ・アモンCEOのメモには削減人数は明記されていない。
- 前四半期の携帯電話部門の収益は20%減の50.9億ドルだった一方、自動車部門の収益は61%増の15.9億ドルに急増した。
- 第4四半期の1株当たり利益(EPS)の業績見通しは2.05ドルから2.25ドルで、コンセンサス予想の2.36ドルを下回り、アップルからの収益は計画よりも速く減少している。
- 11月4日の決算発表では、削減規模と、カスタムシリコン案件の獲得が12月四半期の業績見通しを押し上げるかどうかが明らかになる見込み。
クアルコムは、データセンター事業への投資が実を結び始める前に、より効率的な会社体制を目指している。
クアルコム (QCOM) は、クリスティアーノ・アモンCEOが「業績に焦点を当てた削減」と呼ぶ世界的な人員削減を実施する。通知は、年次従業員評価の直後の11月に開始される。
メモには削減人数は明記されていない。クアルコムは2025年度末時点で約52,000人の従業員を抱えており、数パーセントの削減でも数千人に影響を与える可能性がある。
株式は月曜日に180ドルで取引を終え、AI関連の半導体株が上昇する中で2.1%上昇した。それでも、先週時点で今年の株価上昇率はわずか1.5%であり、フィラデルフィア半導体指数は約60%上昇していた。
この格差が、今回のメモの真の背景にある。
評価直後に始まる削減
アモンCEOは削減を業績とスキルに結び付けた。「事業を拡大するにつれ、必要とされる能力とスキルも変化してきた」と、彼は従業員に宛てた文書で記した。
また、会社が「一貫して期待に応えられなかった」状況に対処するためにも削減が行われると述べた。
現時点で分かっていることは以下の通り:
- 通知は11月に開始され、クアルコムのグローバルな従業員を対象とする。
- クアルコムは2025年度第3四半期に7,000万ドルのリストラ費用を計上した。
- 非GAAP基準の研究開発費(R&D)および販売管理費(SG&A)は、同四半期で合計約25.9億ドルだった。
分かっていないのは規模だ。したがって、経営陣が具体的な数字を示すまで、削減による節約効果は推測の域を出ない。
支出は長年にわたって増加しており、真の節約は研究開発費から生み出さなければならないだろう…
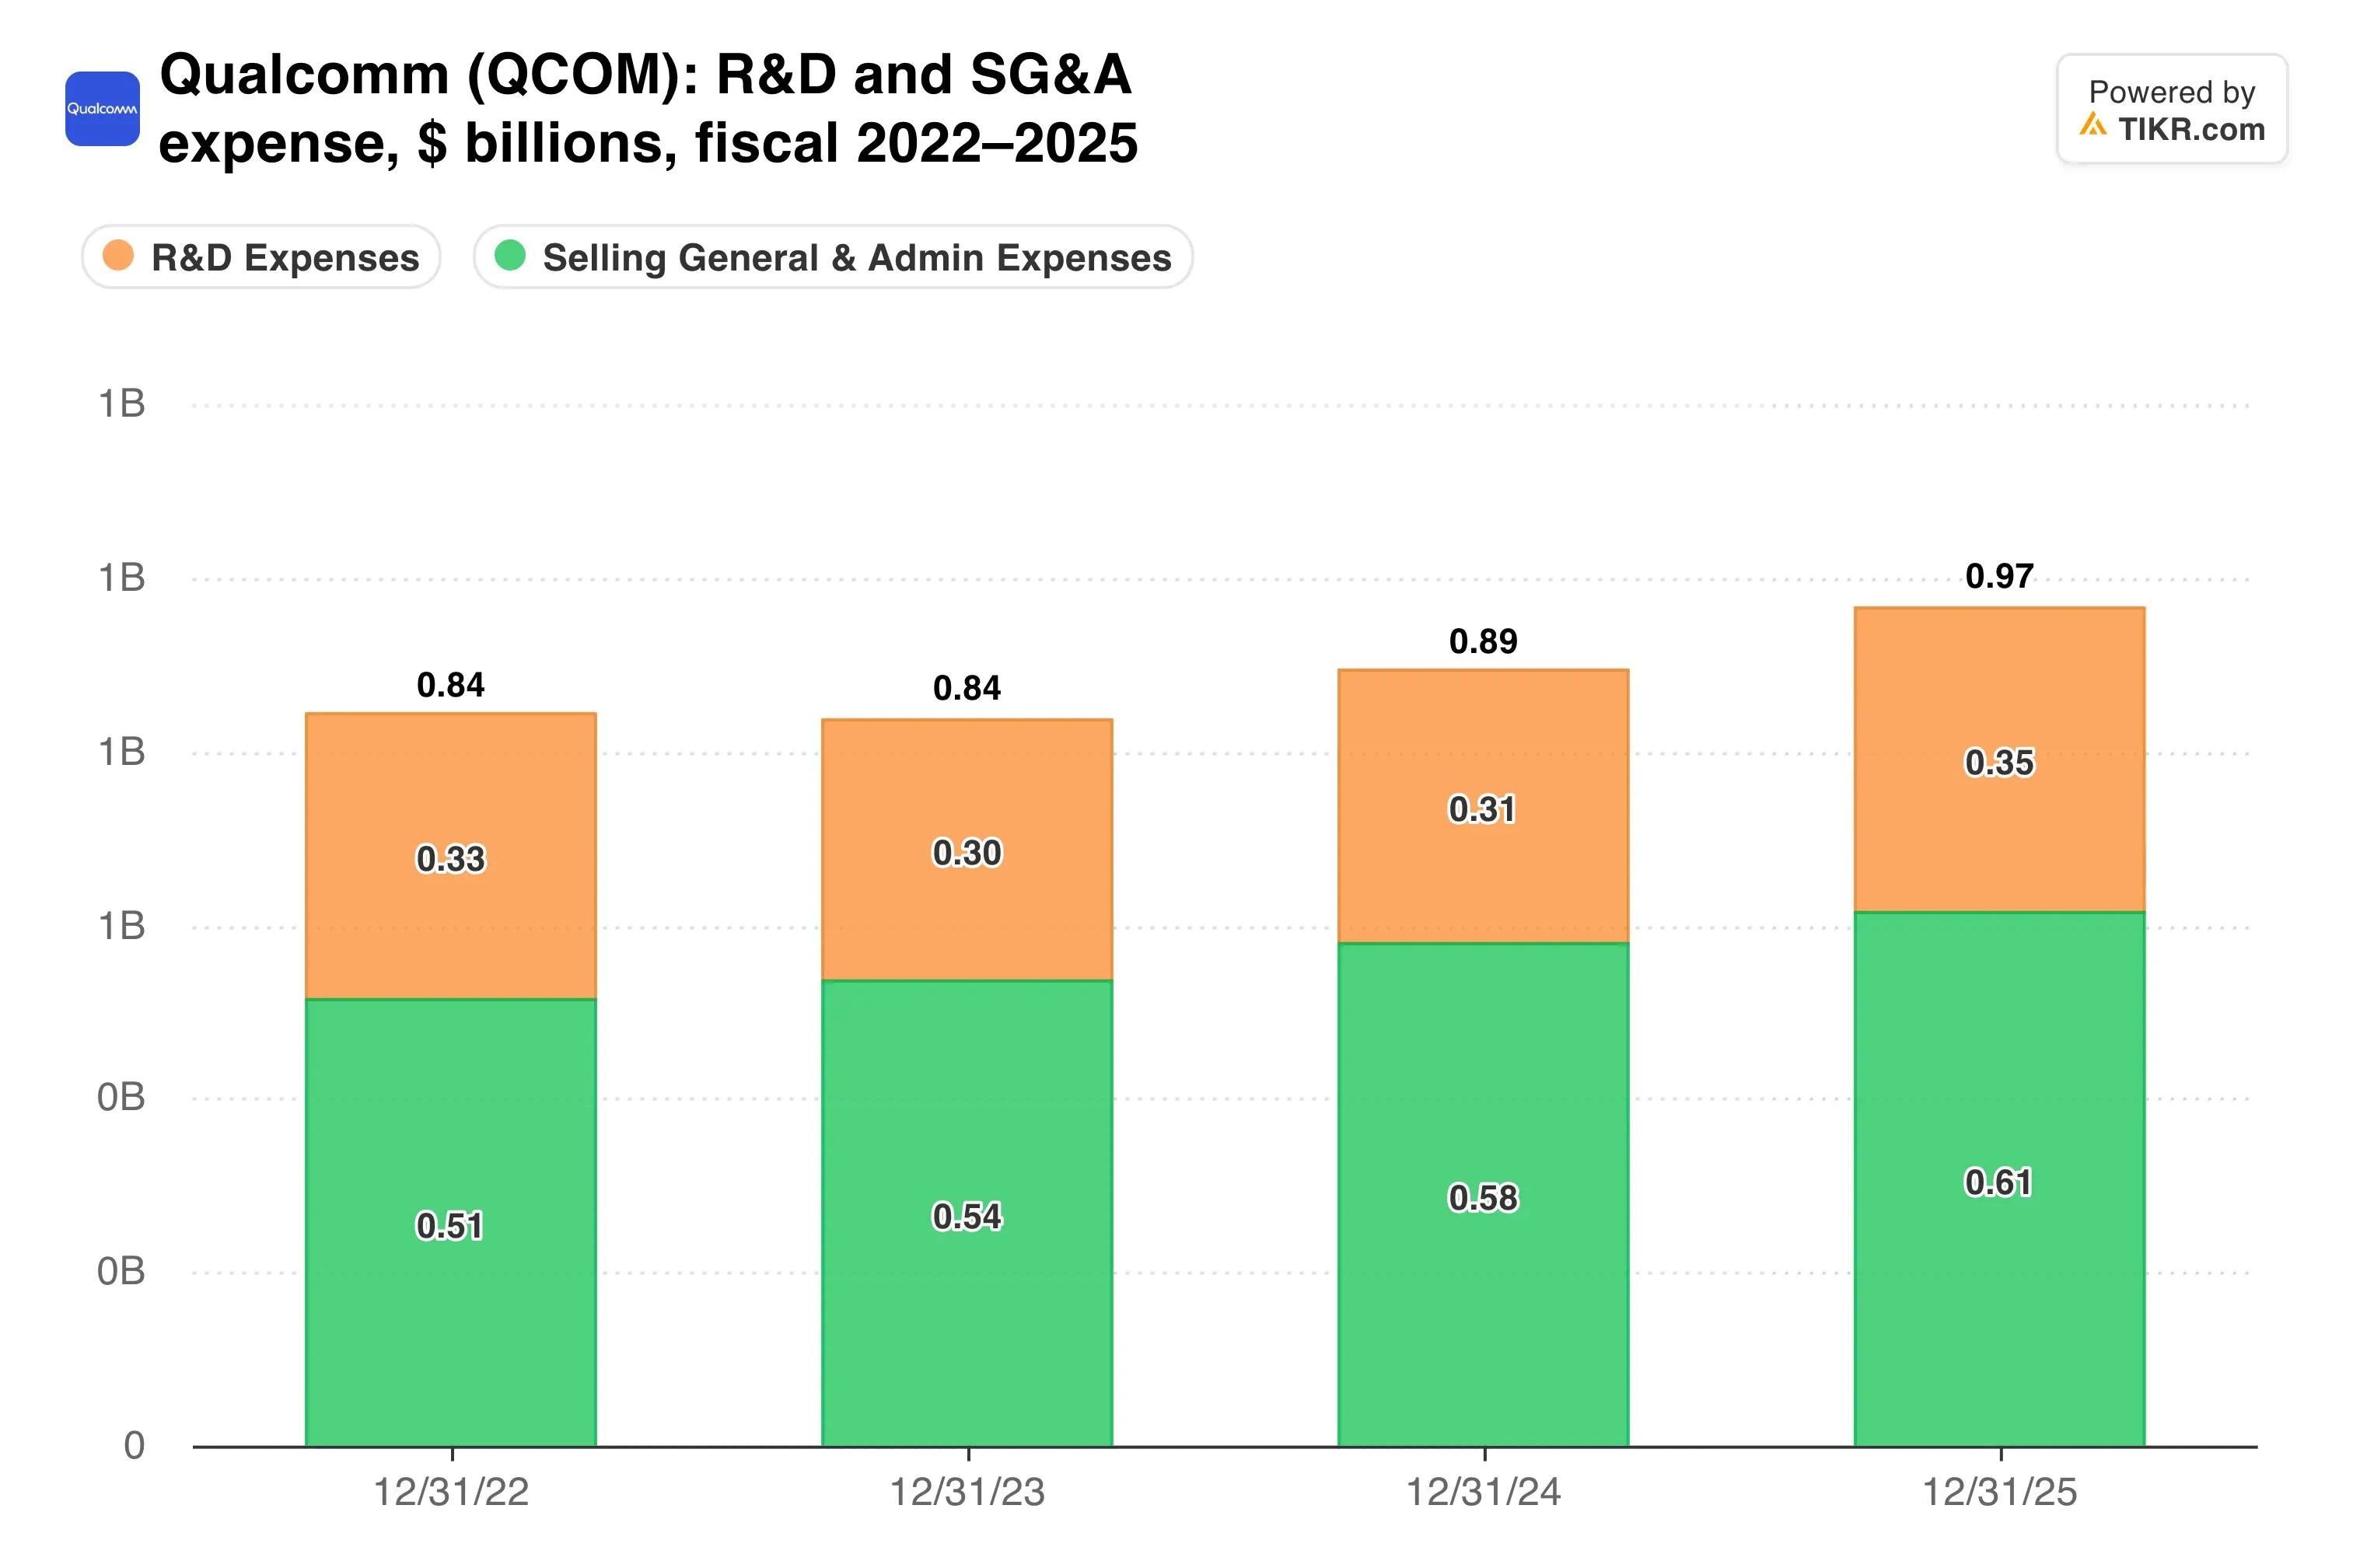
データセンター事業への推進力を鈍らせずにこの支出ラインを削減することが、バランスの取りどころだ。
自動車とサーバーが負荷を支える
緊急性はセグメント構成にある。2025年度第3四半期の携帯電話部門の収益は20%減の50.9億ドルだった一方、自動車部門の収益は61%増の15.9億ドル、IoT部門は9%成長した。
アップル (AAPL) は足を引っ張る要因の一つだ。クアルコムは現在、次期iPhone発売における自社のシェアが、以前の20%という見積もりを大きく下回ると予想しており、アップルからの収益は計画よりも速く減少している。
経営陣の答えは、6月の投資家デーで示した、2029年度までに携帯電話以外の収益を400億ドルとする目標だ。これは以前の目標の約2倍に相当する。アモンCEOは、携帯電話以外の成長が「2026年度の24%から、2027年度には60%超に加速する」と述べた。
また、2件のカスタムシリコン案件の獲得が、12月四半期に収益をもたらす予定だ。さらに、デラウェア州の陪審はアーム・ホールディングス (ARM)がクアルコムとのライセンス契約に違反したと判断したが、損害賠償額はわずか2ドルに過ぎなかった。
自動車部門単独で、現在、四半期の携帯電話部門収益の約31%に相当する。
TIKRはクアルコムについて37人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
クアルコムの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト評価を見る
利益はまだ底を打っていない
短期的には軟調だ。クアルコムは2025年度第4四半期の収益見通しを97億ドルから105億ドルとし、これは前年同期の113億ドルを下回る。
1株当たり利益(EPS)の業績見通しも2.05ドルから2.25ドルで、コンセンサス予想の2.36ドルを下回る。アナリストは、今後2年間でEPSが年間約8%減少すると予想している。
ウォール街の予想は、反発前の落ち込みを示している。
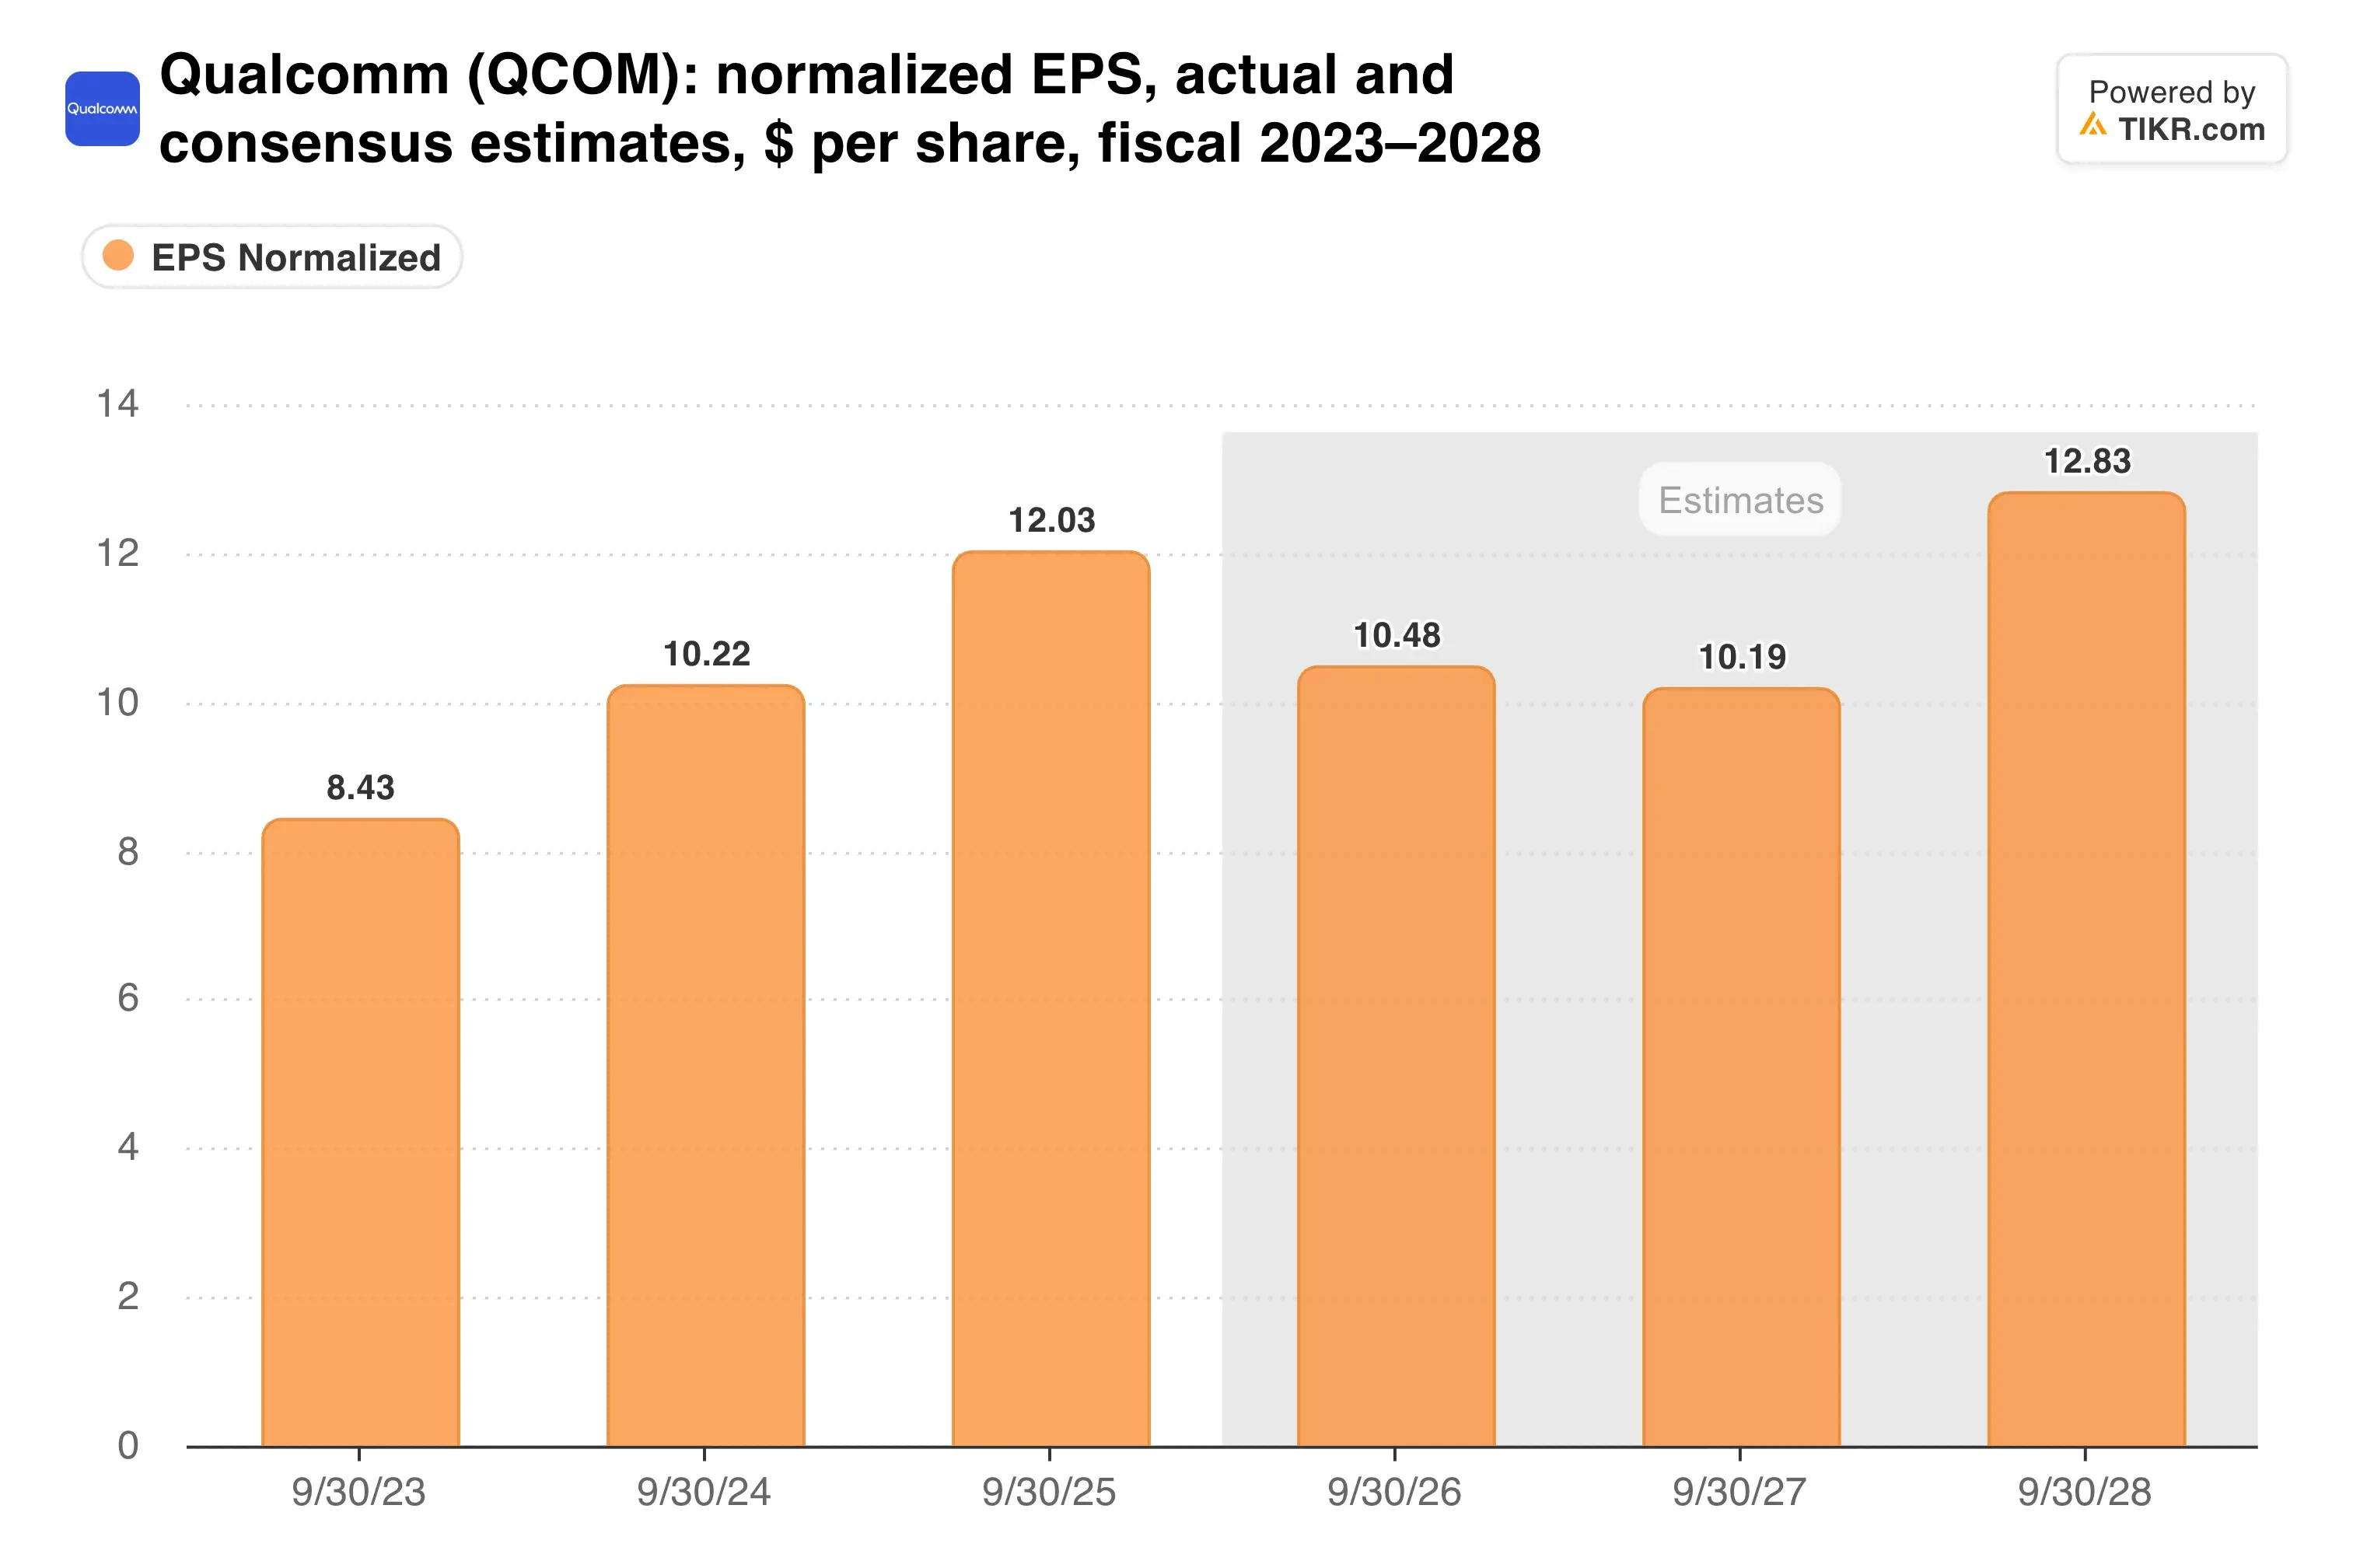
この底が、株価収益率(PER)を19.4倍(予想利益ベース)に押し留めている。
株価は52週高値の260ドルから約31%下落しており、ストリートの平均目標株価196ドルは約9%の上昇余地を示唆している。クアルコムは依然として前四半期に14億ドルの自社株買いを含む23億ドルを株主に還元した。
私の見解:今回のレイオフは合理的な経営効率化のように見え、19.4倍は過渡期にある企業にとって妥当な株価水準だ。しかし、コスト削減だけではアップルからの収益減少を埋め合わせることはできない。400億ドルの目標を単なるスライド以上のものと見なす前に、カスタムシリコン案件の獲得が12月四半期の収益に反映されるのを確認したい。
クアルコムは11月4日に2025年度第4四半期決算を発表する。削減人数、リストラ費用、そして12月四半期の業績見通しがついに携帯電話部門の減少を非携帯電話部門の成長が上回ることを示すかどうかに注目したい。
では、クアルコムの株式の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読いただきありがとうございます。幸運な投資を!