主なポイント
- マイクロソフトは10月28日に第1四半期決算を発表予定。チャールズ・シュワブのリズ・アン・ソンダース氏によると、ハイパースケーラー株は5月初旬から約4分の1下落しており、AI構築の資金調達懸念が背景にある。
- マイクロソフトの2026会計年度の営業キャッシュフローはキャピタル・エクスペンディチャーを670億ドル上回ったが、この指標にはファイナンス・リースの返済や将来開始予定のリースは含まれていない。
- その余裕は縮小傾向にある:2026会計年度ではキャピタル・エクスペンディチャーが営業キャッシュの約3分の2を占め、2023会計年度の約3分の1から増加した。
- 予想PERが27倍(5年平均の29倍を下回る)の同株は、問題が織り込まれた水準ではなく、水曜日に注目すべき数字は四半期フリー・キャッシュフローとなる。
マイクロソフト (MSFT) は、10月28日(水)の市場終了後に2025会計年度第1四半期決算を発表する予定で、今回はキャッシュフロー計算書の数字が最も重要になる可能性がある。シュワブの集計によると、ハイパースケーラー株は5月初旬から約4分の1下落しており、投資家の懸念は需要よりも、このAI支出をどう賄うかという点に移っているようだ。
ハイパースケーラー株が下落する理由
チャールズ・シュワブの最高投資戦略責任者、リズ・アン・ソンダース氏は月曜日に Xで 次のようにまとめた:「AI構築の資金調達に関する懸念が、特にハイパースケーラーで顕著な、株式の主な下落要因として残っている」。彼女は、ハイパースケーラー指数の5月初旬からの下落を、テクノロジー企業の借入コストが急上昇したことへの懸念と関連付けた。
Xに 「AIデータセンター以外に実質的な収入源を持たない企業への資金供給は、債務市場がほぼ完全に遮断した」と書き込んだ。
マイクロソフトにはその収入が十分にある。今週、同社が債務市場に頼らずに構築費用を賄えるだけのキャッシュを生み出し続けているかどうかが明らかになる。
TIKRは57人のアナリストを追跡。何人が「買い」と評価?
マイクロソフトに対する買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロソフトのアナリスト評価を見る
キャッシュはまだ構築費用を賄える…当面は
マイクロソフトの営業キャッシュフローは、キャピタル・エクスペンディチャーが2023会計年度から2026会計年度(6月決算年度)にかけて約4倍に増加したにもかかわらず、それを上回り続けている:
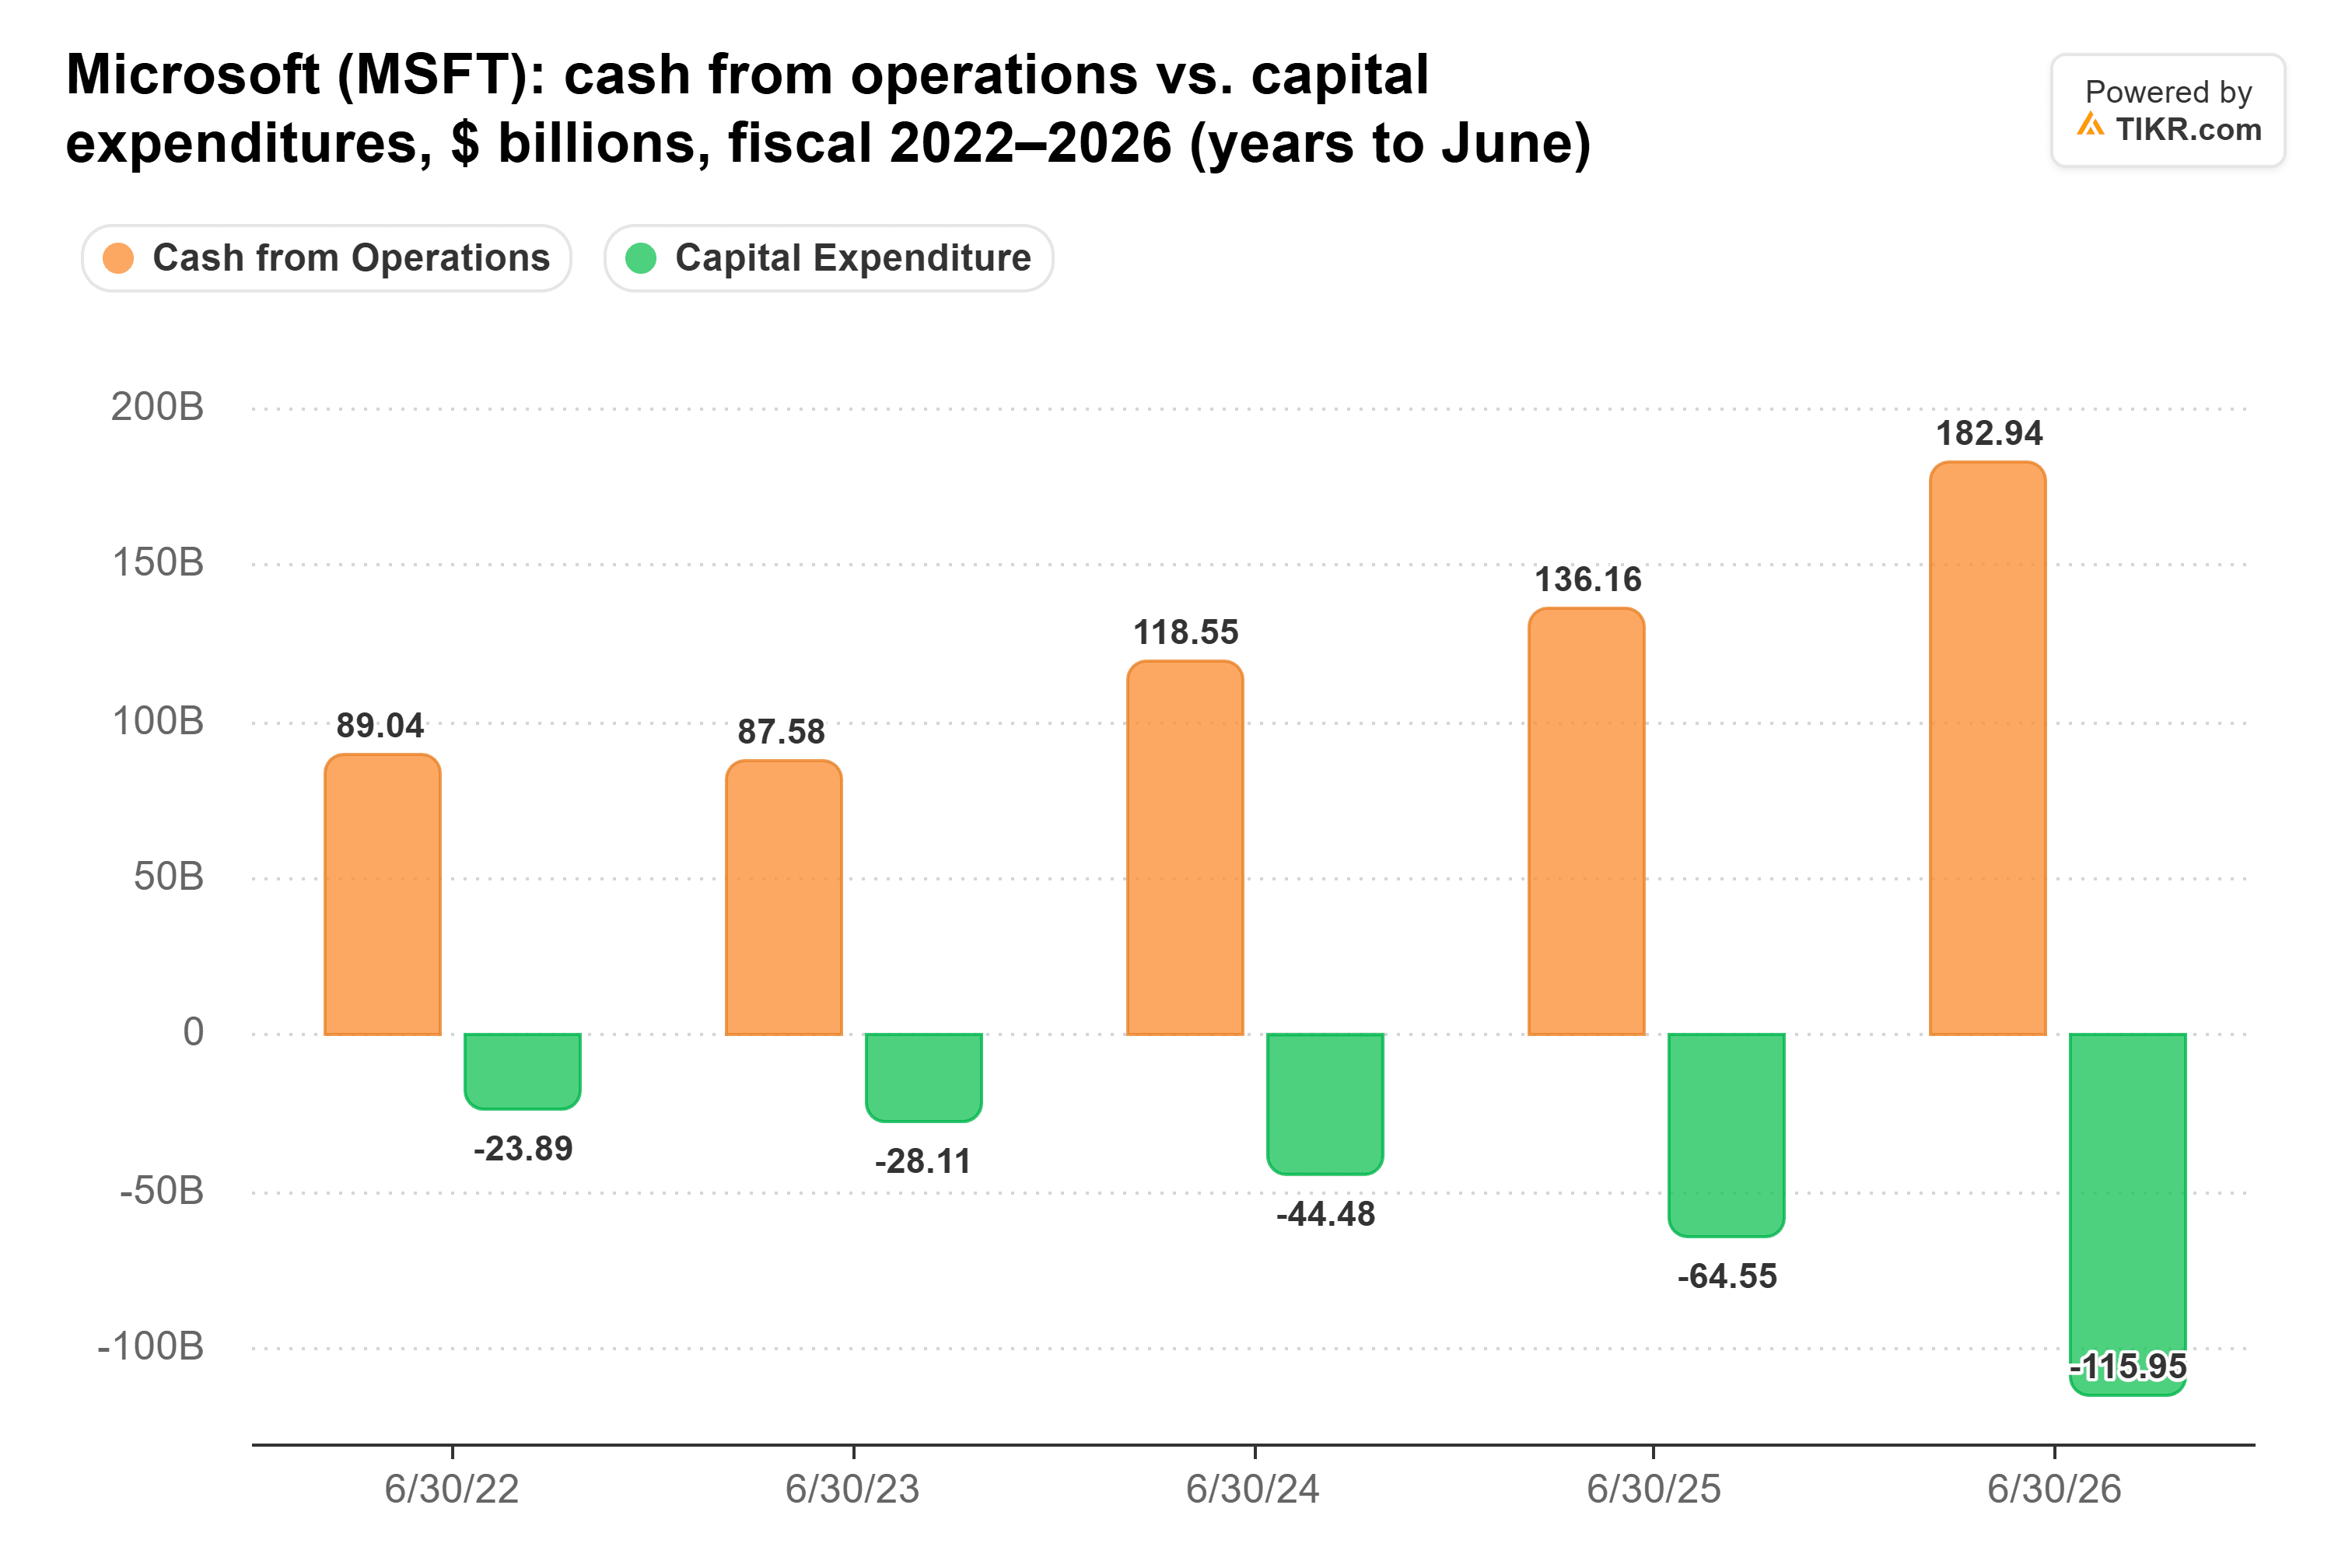
2026会計年度、マイクロソフトは1829億ドルの営業キャッシュを生み出し、1159億ドルをキャピタル・エクスペンディチャーに支出し、670億ドルの余剰を残した。これは大きな余裕だ。しかし、キャピタル・エクスペンディチャーは営業キャッシュの約3分の2を占め、2023会計年度の約3分の1から増加した。昨年度は営業キャッシュフローが468億ドル増加した一方で、キャピタル・エクスペンディチャーは514億ドル増加した。
それに加えて、281億ドルのデータセンター・ファイナンス・リースがある。マイクロソフトは新規のファイナンス・リースをヘッドラインのキャピタル・エクスペンディチャーに計上するが、標準的なフリー・キャッシュフローには含まれない:その元本は財務活動で返済され、利息のみが営業キャッシュフローに計上される。2027会計年度以降、将来のデータセンター・リースの多くはオペレーティング・リースとして分類されるようになり、その支払いは営業キャッシュフローから差し引かれる。したがって、水曜日にはキャピタル・エクスペンディチャーは軽く見える一方で、リース費用のより多くがフリー・キャッシュフローに現れることになる。
水曜日に示されるべきこと
マイクロソフトは、9月四半期のキャピタル・エクスペンディチャー(ファイナンス・リース含む)を500億ドル超と予想している。株価の最初の動きはおそらくAzureが牽引するだろう(定額通貨ベースで約45%成長の予想に対して)。なぜなら、その成長こそが支出によって買うものだからだ。キャッシュフロー計算書は、マイクロソフトがまだそれを自力で賄っているかどうかを示す。
比較対象はマイクロソフト自身の最近の四半期だが、一つ注意点がある:それらはすべてリース会計変更前のものだ。フリー・キャッシュフローは、2025年9月四半期に257億ドル、12月四半期に59億ドル、6月四半期に196億ドルだった。アナリストは2027会計年度全体で346億ドル(四半期平均90億ドル未満)を予想しており、経営陣はフリー・キャッシュフローがプラスを維持すると見込んでいると述べている。257億ドル近い結果(より多くのリース支払いが営業キャッシュフロー経由になった状態で)が出れば、そのコンセンサスは控えめに見えるだろう。59億ドル近い結果であれば、それは疑問視されることになる。
これらはいずれもマイクロソフトを信用リスクにしない。同社は6月末に768億ドルの現金及び短期投資を保有しており、461億ドルの社債を大きく上回っている。マラソン・アセット・マネジメントのCEO、ブルース・リチャーズ氏は月曜日の Bloomberg Talks で、「彼らのスプレッドは投資適格債(IG)に比べてワイドに取引されており、良いリスクだ」としてハイパースケーラーの債務に傾倒すると述べた。
しかし、リースは社債よりもはるかに大きなコミットメントだ。6月30日現在、マイクロソフトは既に実行中のリースに対して1144億ドル(利息含む)の債務を負っており、さらに3291億ドルのリース(主にデータセンター向け、一部は契約条件に従う)が2027会計年度から2033会計年度の間に開始される予定だ。
予想PER27倍が示すマイクロソフト株の評価
マイクロソフトの予想PERは27倍で取引されている。これは5年平均の29倍を下回るが、6月末の安値である19倍からは大きく上昇している:
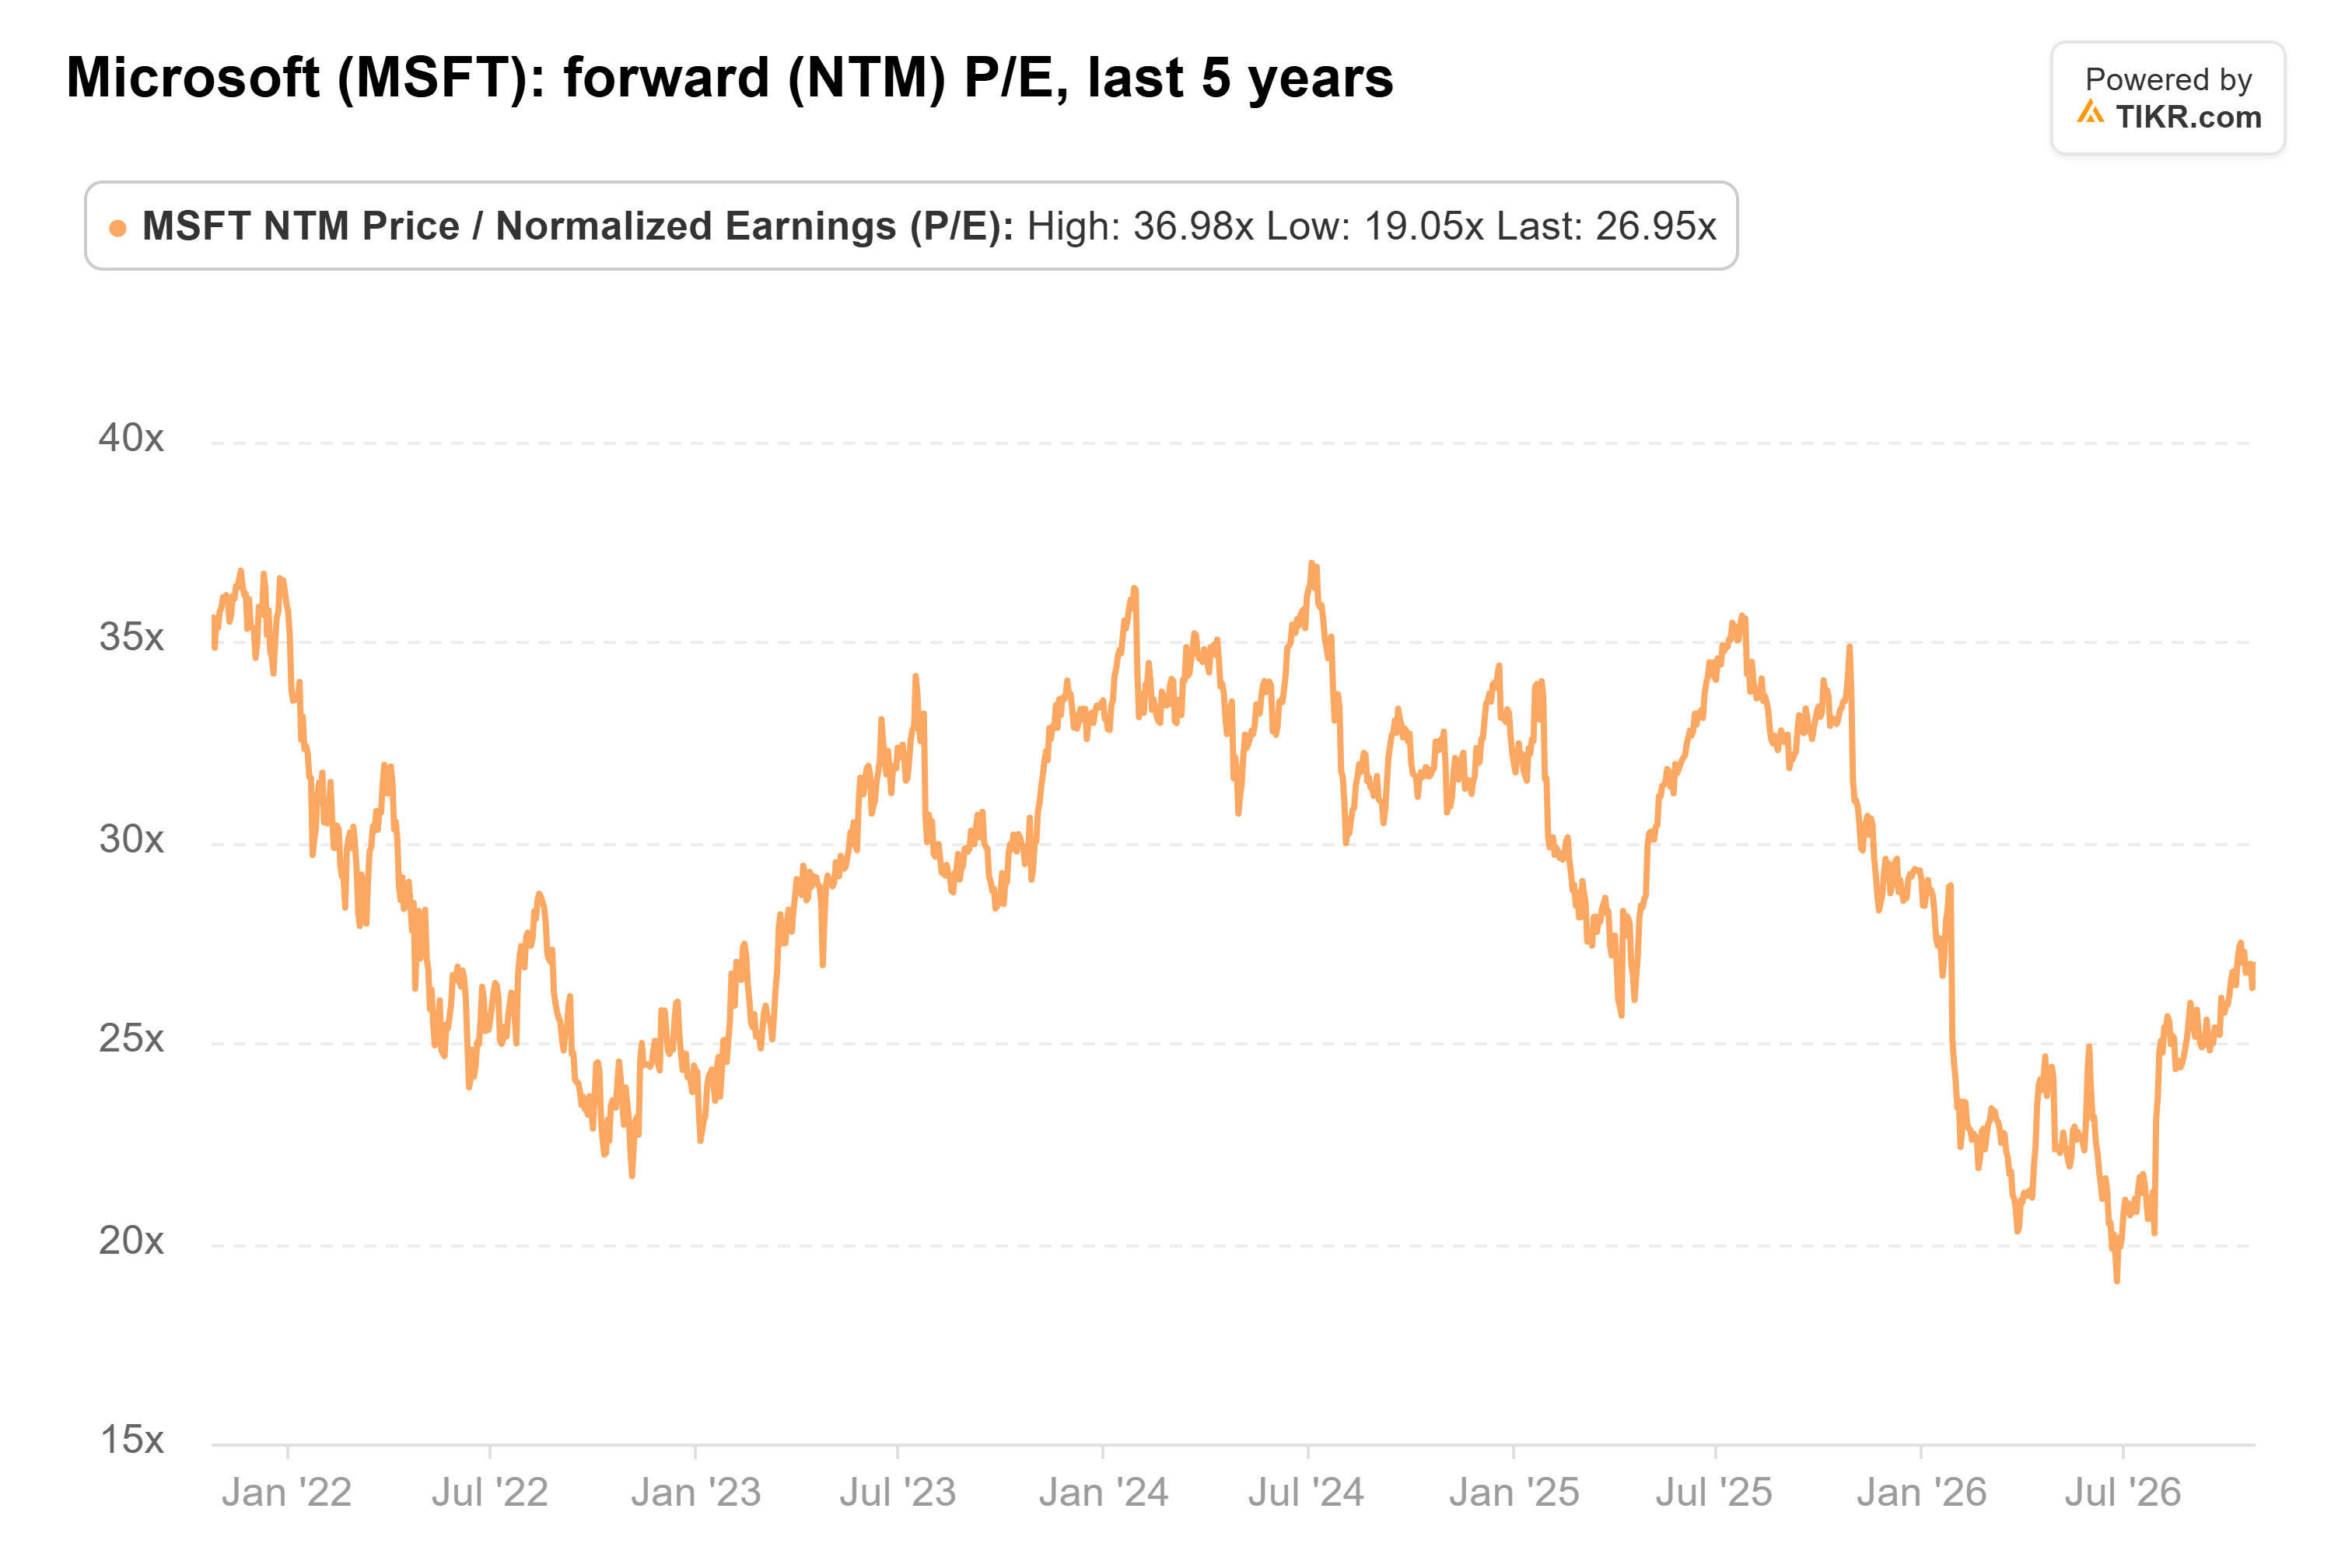
マイクロソフトはまだAI構築費用の大部分を自社のキャッシュで賄うことができ、27倍という水準はそれに対する疑念を織り込んでいない。新しいリース会計処理の下では、水曜日のキャピタル・エクスペンディチャー項目は支出を過小評価するため、私は四半期をフリー・キャッシュフローで判断する。より多くのリース支払いが営業キャッシュフロー経由になり、キャピタル・エクスペンディチャーが依然として500億ドルを超える中で、フリー・キャッシュフローが快適なプラスを維持するならば、このセクターを押し下げている資金調達懸念の多くはマイクロソフトには当てはまらない。多くは、と書いたのは、3291億ドルの未開始リースも一種の借り入れだからだ。
12月四半期のキャピタル・エクスペンディチャー予想も同様に重要だ。それは昨年、フリー・キャッシュフローが59億ドルに落ち込んだ四半期である。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!