主なポイント
- Pinterestは、AmazonのベテランであるJames Dibbo氏がCFOに就任したことを受け、株価が4.9%下落し$21となった。第3四半期決算発表の2日前、10月29日の出来事である。
- 第3四半期の業績見通しは、売上高成長率が13%から15%とされており、第2四半期の18%から減速が見込まれている。調整後EBITDAは$3億3500万から$3億5500万の範囲と予想。
- 第2四半期における株式報酬費用は$3億2450万に増加し、GAAP基準での純損失は$4700万となった。
- 第4四半期の業績見通しと、Dibbo氏が株式報酬について初めて示す見解によって、9.7倍の予想PERが割安すぎるかどうかが明らかになるだろう。
Pinterestは財務責任者を変更したばかりで、新しいCFOには約3日間の準備期間しか与えられていない。
Pinterest (PINS)の株価は、James Dibbo氏が正式にCFOに就任した月曜日に4.9%下落し$21となった。この株価は過去1年で約40%下落している。
Dibbo氏はAmazon (AMZN)から移籍してきた人物で、同社ではAmazon Ads、Prime Video、Twitchの財務責任者を務めていた。彼が初めて決算説明会に出席するのは、10月29日(水曜日)である。
会社の提出書類には、月曜日の下落を説明するものは何もない。私の推測では、決算発表前のポジション調整だろう。
第3四半期の業績見通しは既に減速を織り込んでいる
Pinterestは第3四半期の売上高を$11.9億から$12.1億、つまり13%から15%の成長率と予想している。第2四半期の成長率は18%だったため、減速は既に織り込み済みと言える。
状況は以下の通りだ:
- 調整後EBITDAの見通しは$3億3500万から$3億5500万で、第2四半期の$3億1100万から増加。
- 年間の調整後EBITDAマージン見通しは約30%で、29%から上方修正。
- 第2四半期の月間アクティブユーザー数は過去最高の6億4000万人で、11%増加。
減速の原因は明確だ。欧州の規制当局が規制を強化したため、アジアに拠点を置く越境EC事業者が広告費を削減し、その圧力が第3四半期にも持ち越されている。
株価は8月に約8.7%下落したが、それは業績見通しがコンセンサス予想に僅かに届いただけだったためである。
ウォールストリートが現在想定している四半期ごとの売上高推移は以下のようになっている:
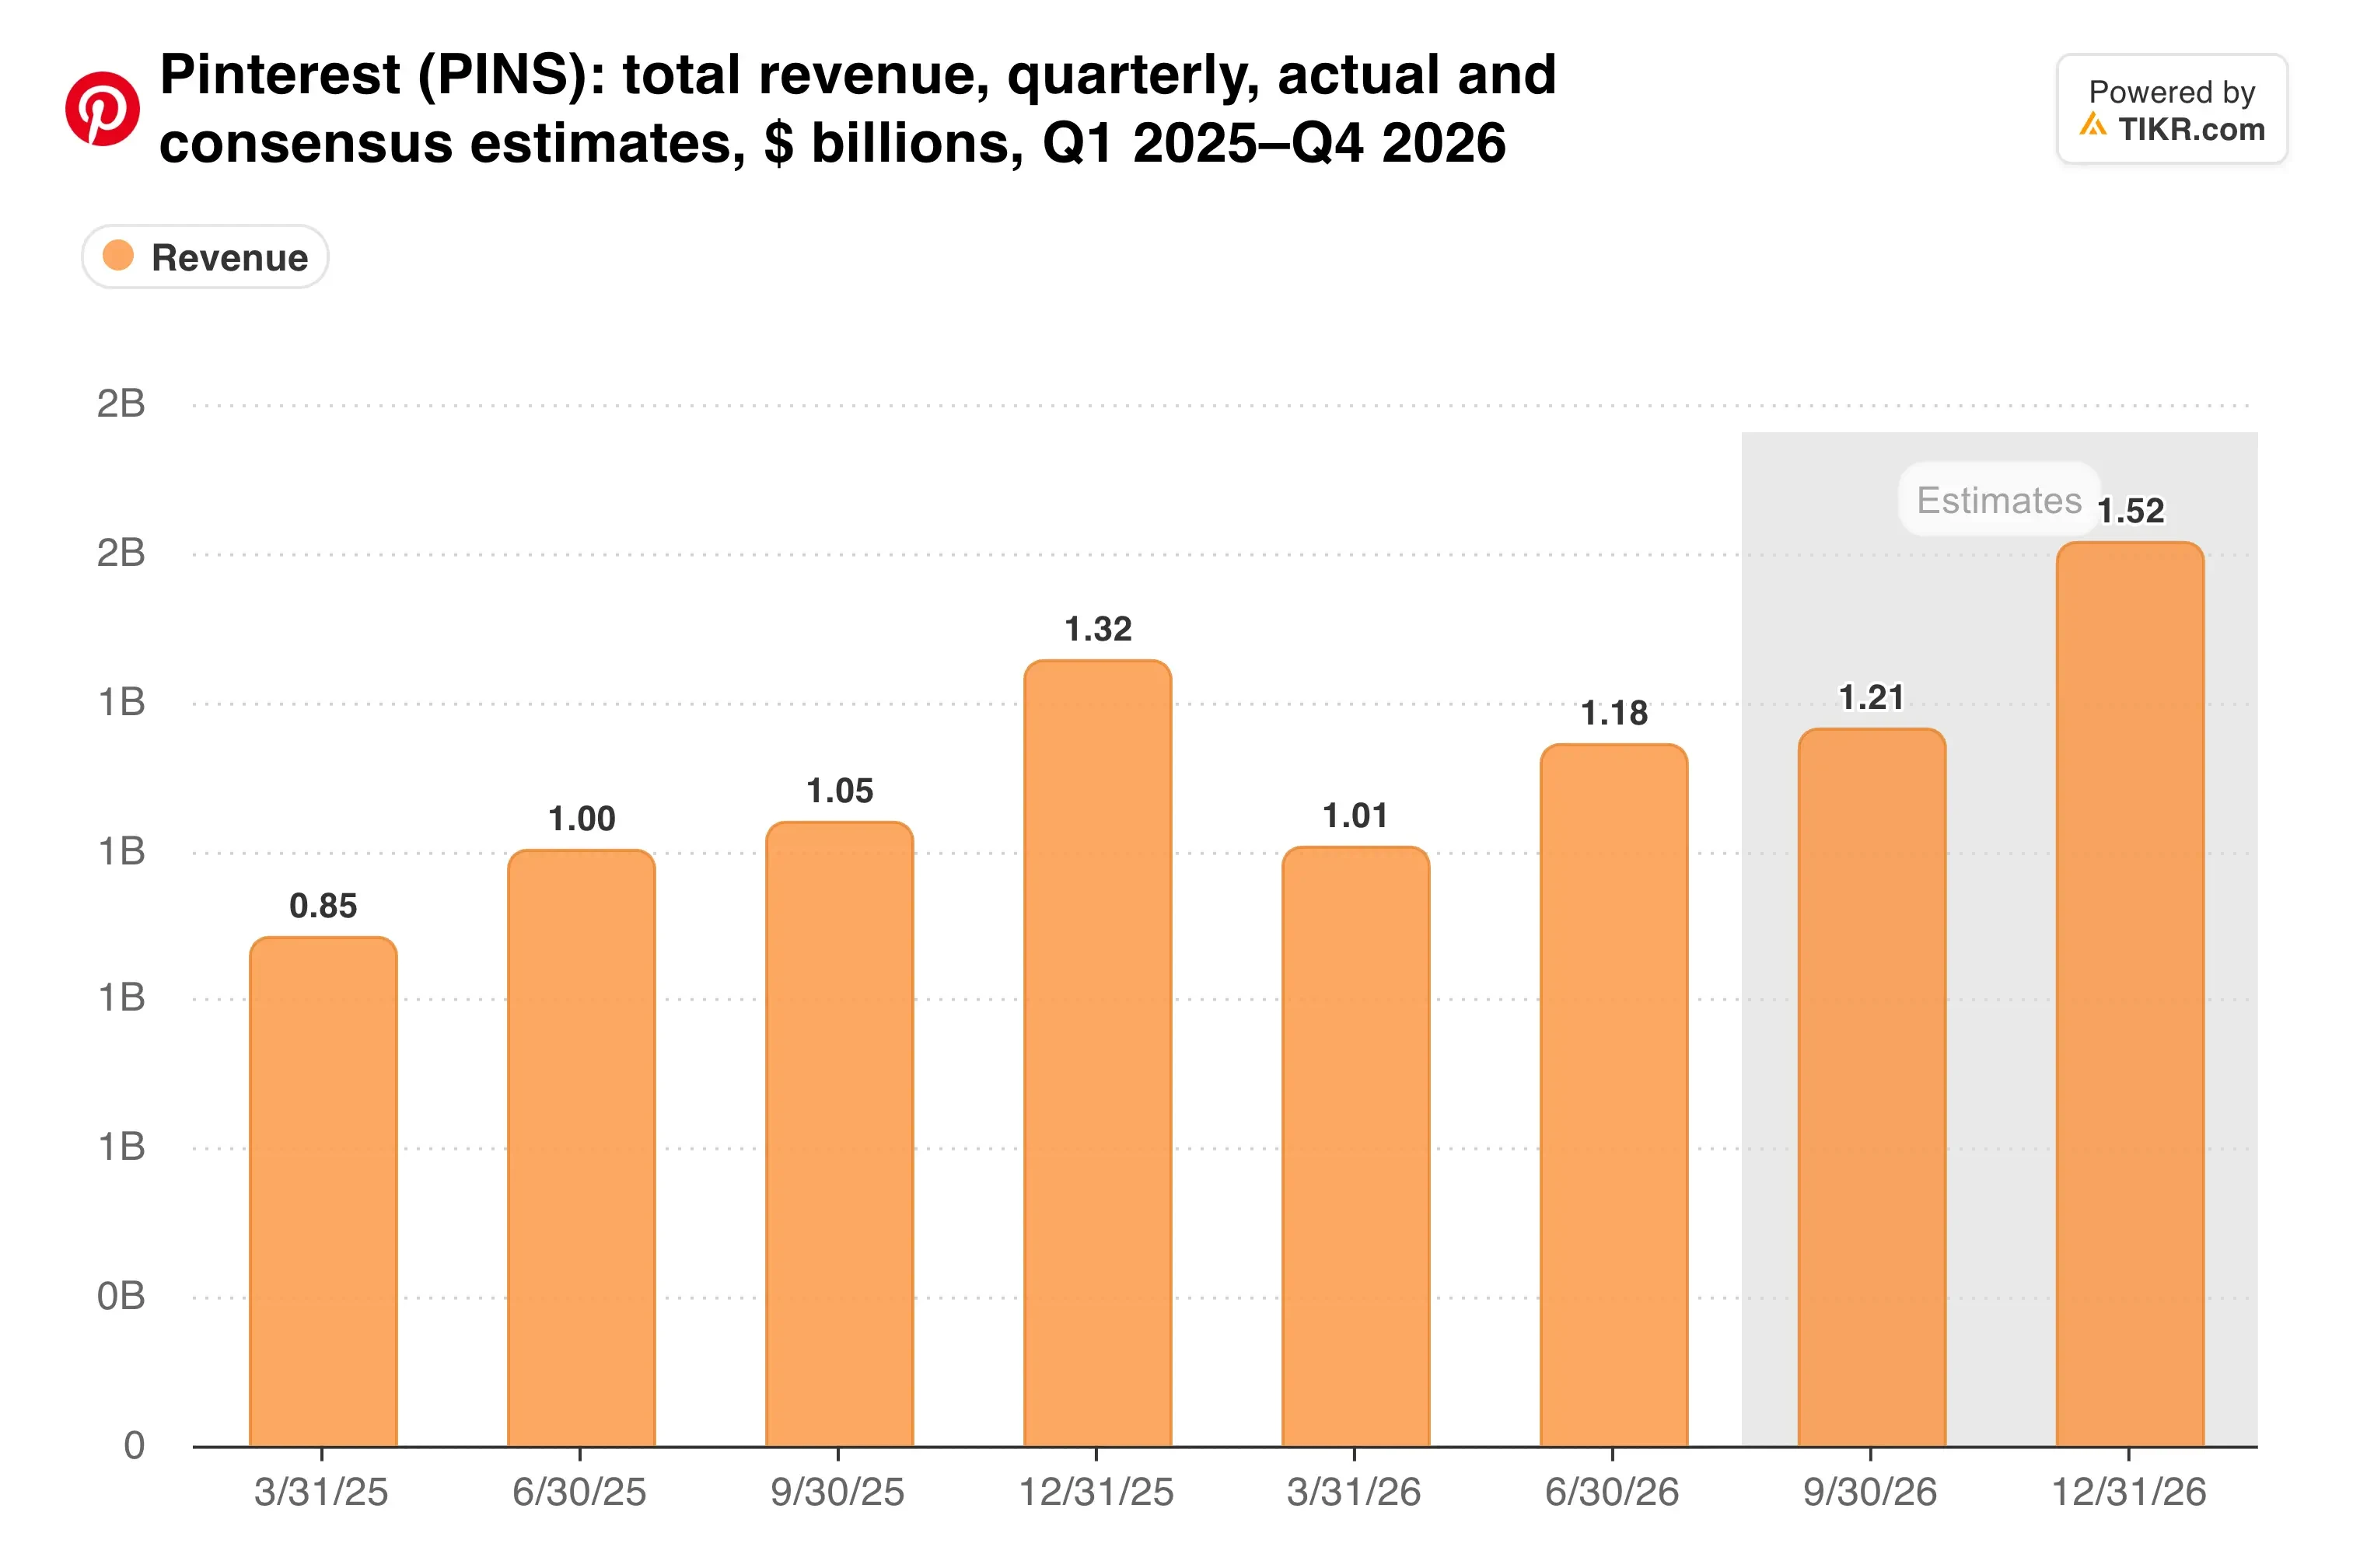
コンセンサスは中間値付近に位置しているため、第3四半期の実績よりも第4四半期の業績見通しの方が重要となるだろう。
広告分野の財務責任者が着任
Dibbo氏の経歴は、Pinterestの最も古くからの課題である、ユーザーエンゲージメントを広告収入に転換するという問題に適合している。Bill Ready CEOは、10月5日にこの人事が発表された際、Dibbo氏を「卓越した財務リーダー」と評した。
Ready氏はAIを成長のエンジンとして位置づけている。彼は第2四半期決算リリースで、「AIは我々の成長の原動力の中心にあり、ビジネスを明確に加速させる要因である」と述べた。
GAAP基準の利益はそのストーリーに遅れをとっている。Pinterestは第2四半期に$4700万の純損失を計上した。これは、株式報酬費用が$9730万増加して$3億2450万となったためである。また、tvScientificの買収とGPUキャパシティの拡大により、売上原価も25%上昇した。
経営陣は、株式報酬費用が第3四半期から減少し始めると見込んでいる。これは、Dibbo氏が早期に存在感を示す機会を与えるものだ。
調整後マージンは一貫して上昇傾向にある…
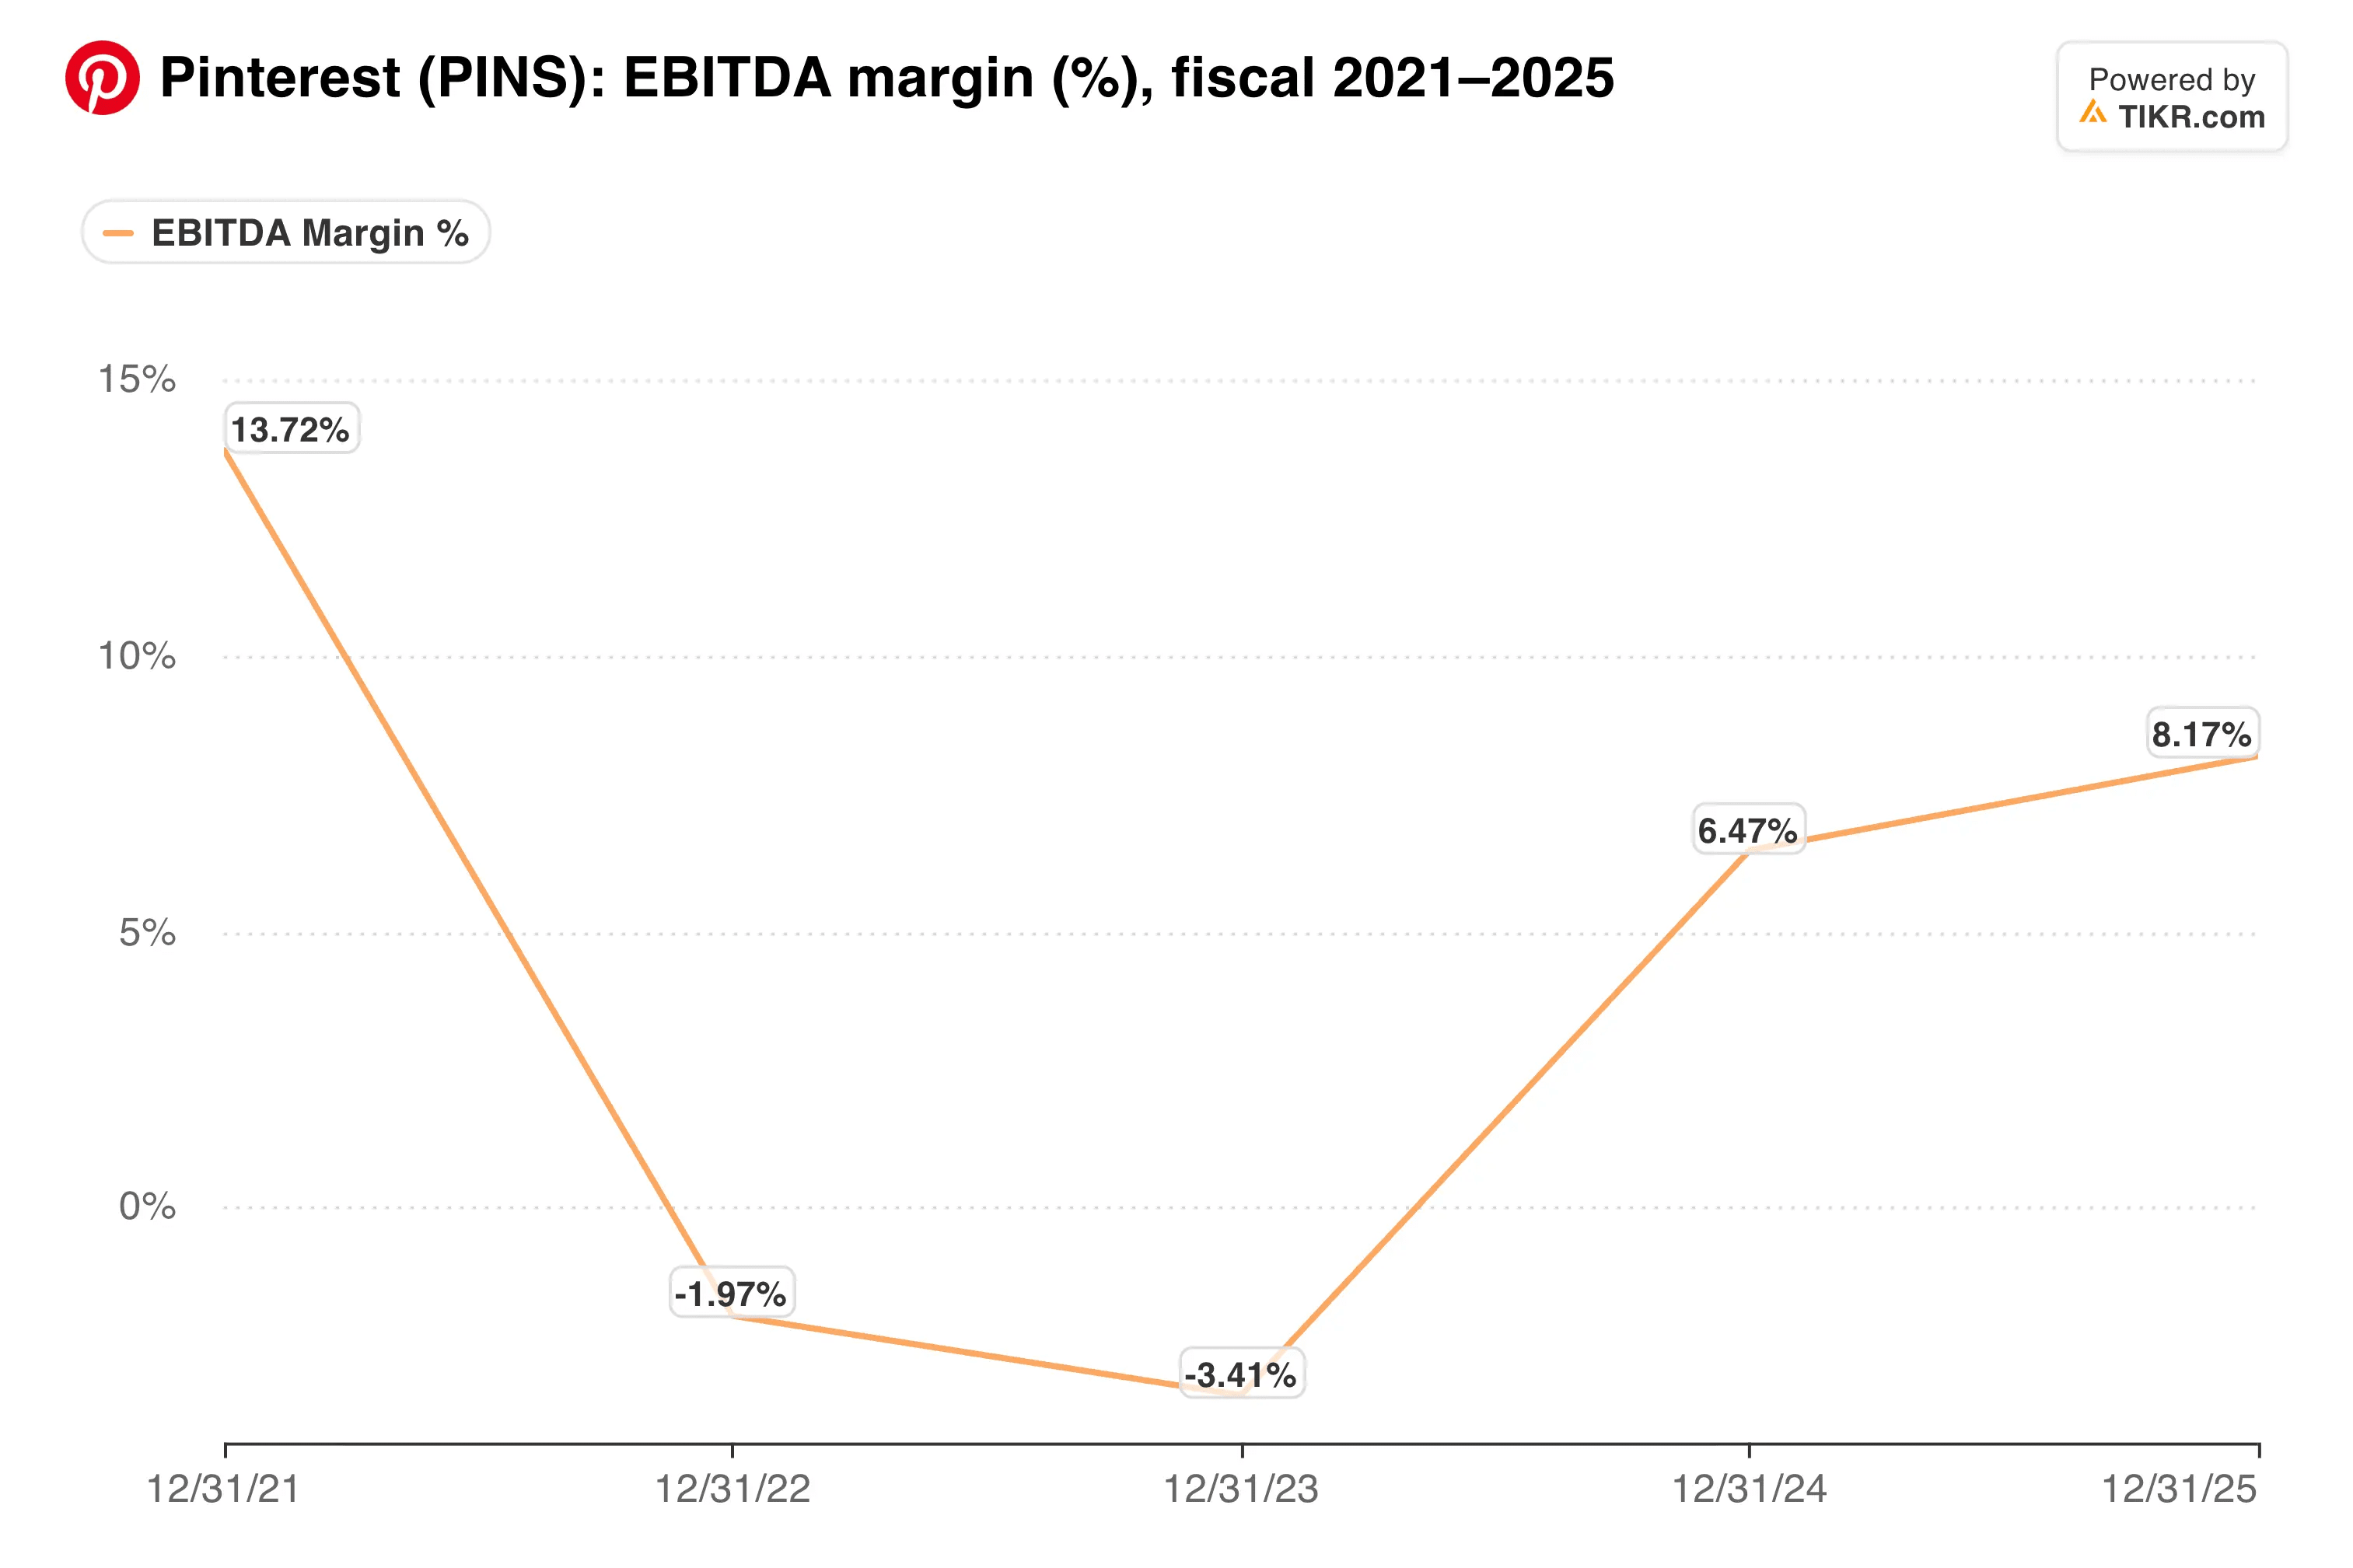
Dibbo氏に対する課題は、株式報酬を考慮した後、そのマージンのうちどれだけが残るかということだ。
TIKRはPinterestについて39人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
Pinterestに対する買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高および利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Pinterestのアナリスト評価を見る
割安な株価、活発な売り手
$21の株価では、Pinterestは予想PERが9.7倍、予想EV/EBITDAが7.75倍で取引されている。アナリストの平均目標株価は$29で、約37%の上昇余地を示唆している。
経営陣は既に現金で意思表示をしている。Pinterestは今年、Elliott Investment Managementからの$10億の投資を背景に、平均$18.17で$20億以上の自社株買いを実施した。
また、10月には回転信用枠を$5億から$7億に拡大した。
しかし、インサイダーは逆の動きを見せている。共同創業者のBen Silbermann氏は、9月以降、それぞれ約$200万の株式売却を連続して申請している。
Meta Platforms (META)やSnap (SNAP)のようなより大きな広告プラットフォームと比較すると、この割引は際立っている。
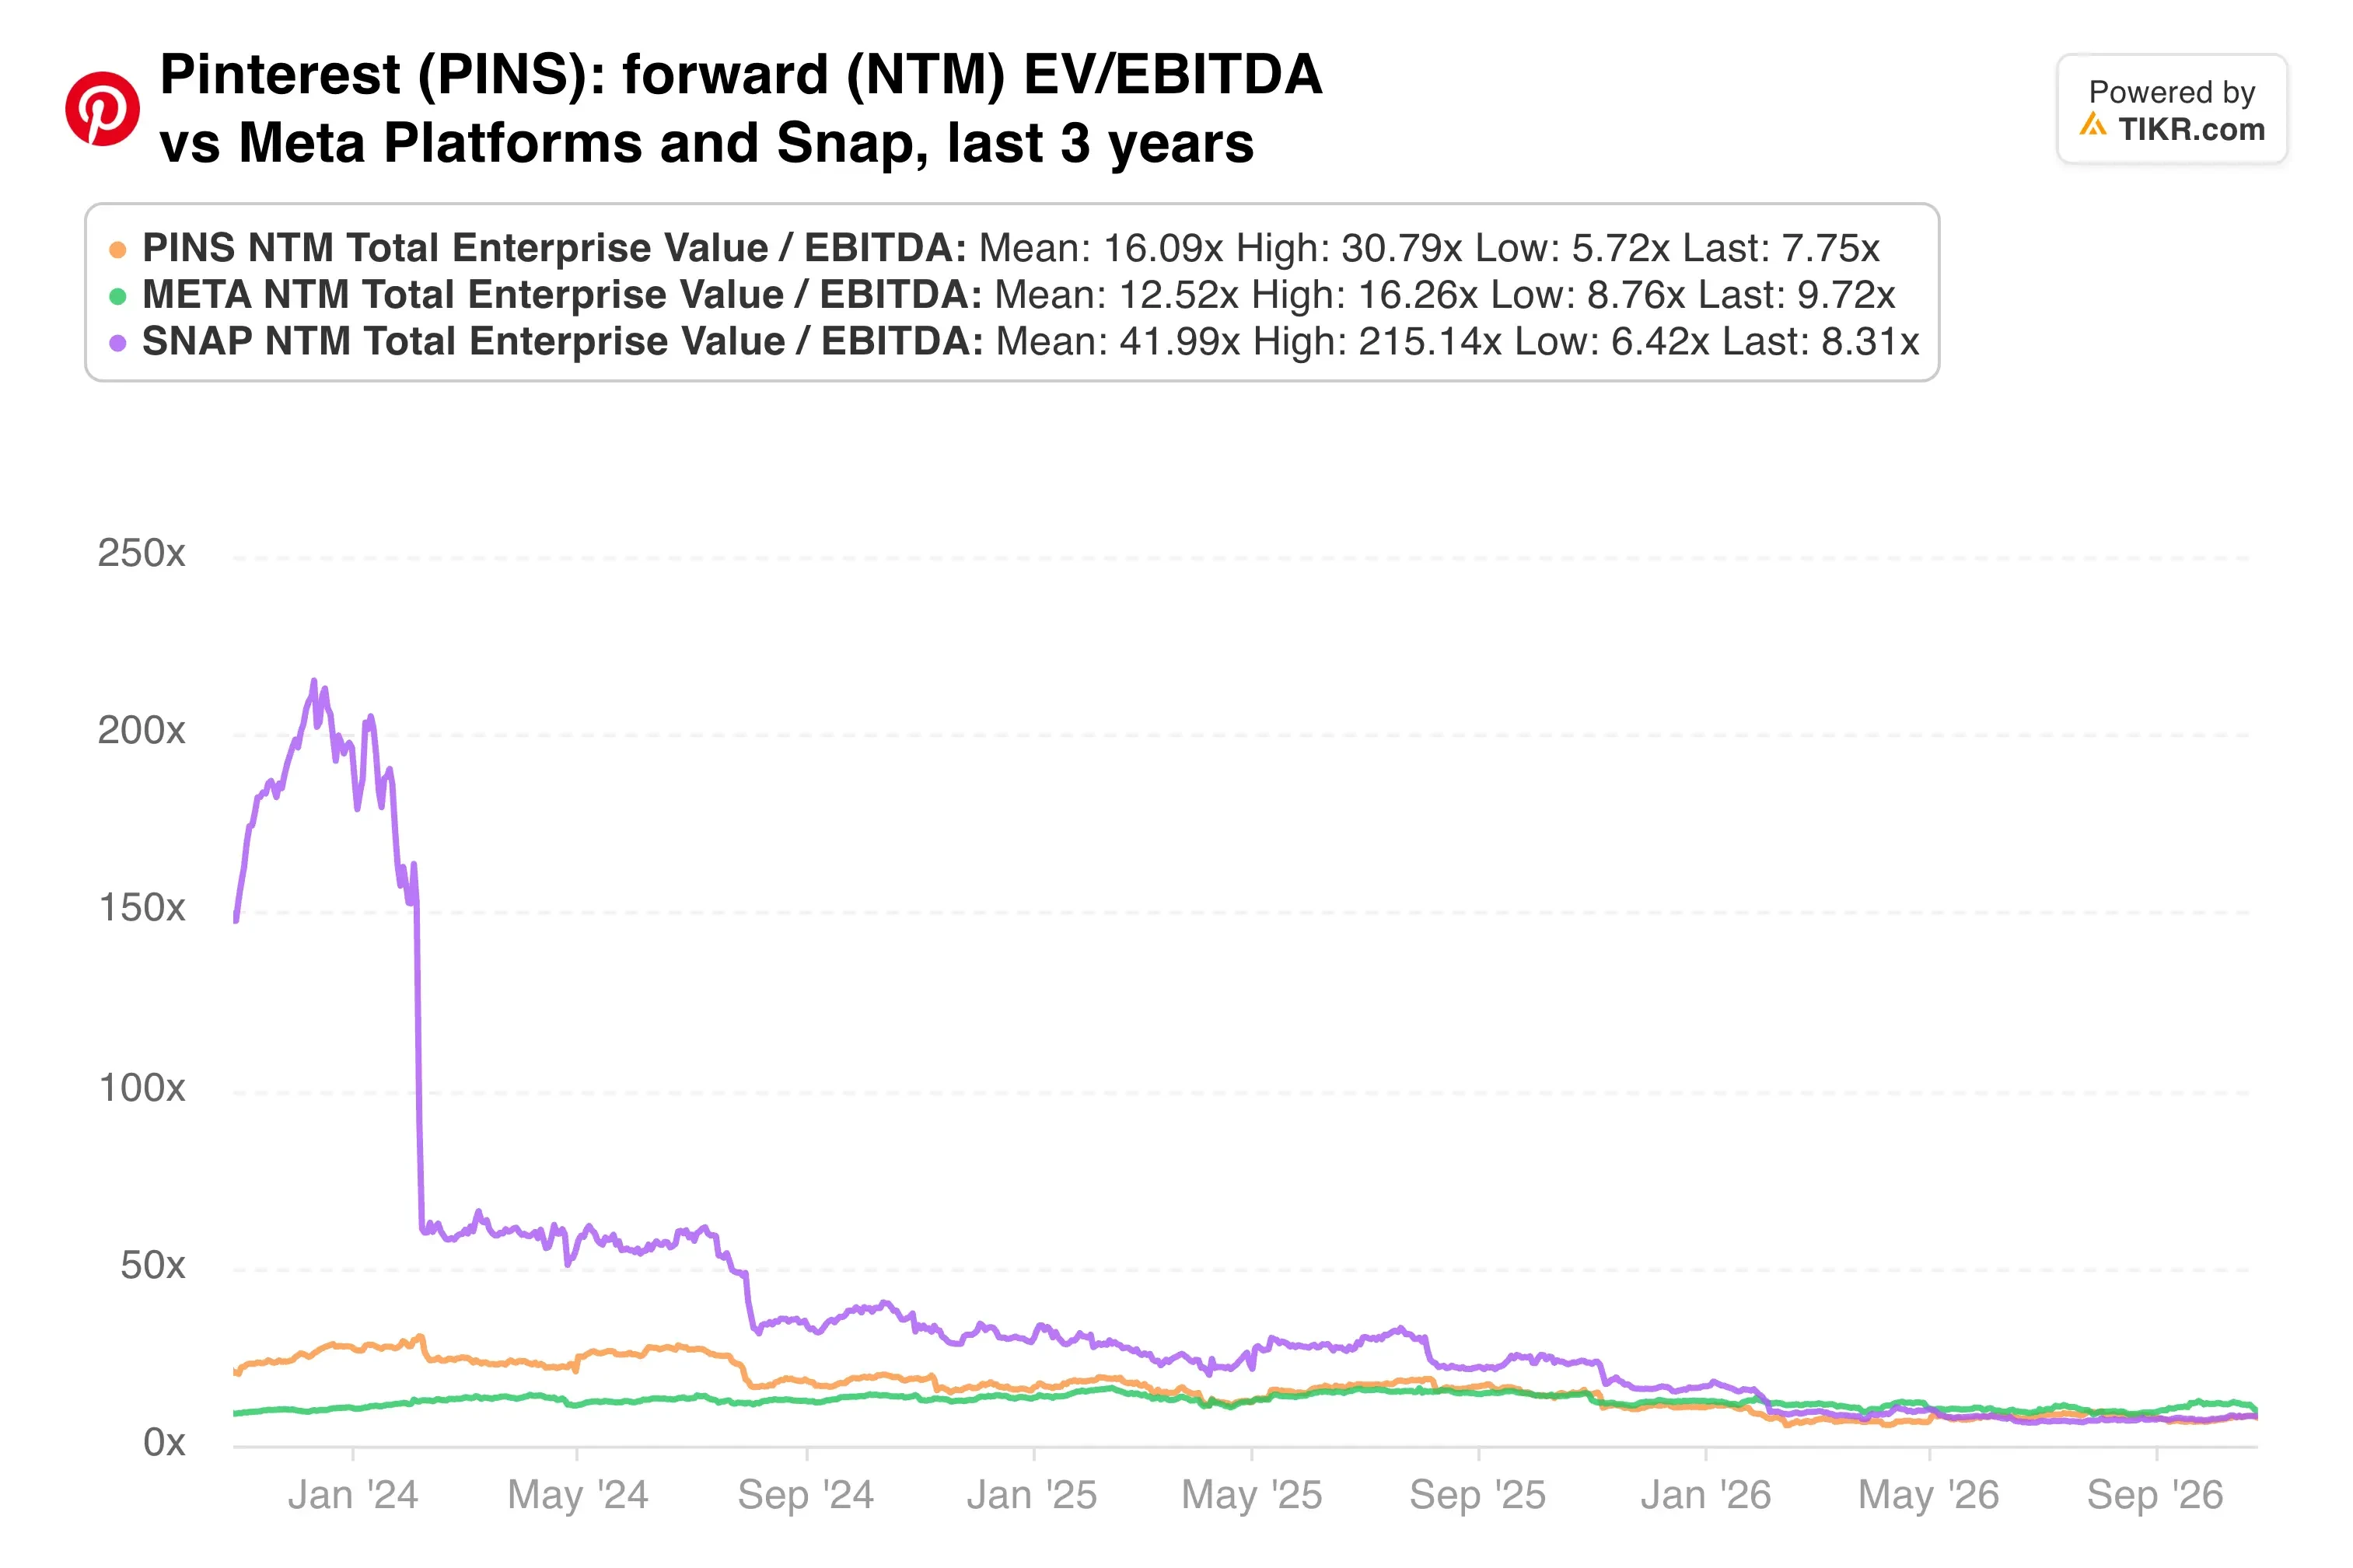
予想EBITDAの7.75倍という水準では、投資家はPinterestを二桁成長が見込まれているにもかかわらず、衰退するビジネスとして評価している。
私の見解:このバリュエーションは既に多くのことがうまくいかないことを織り込んでいる。水曜日に私が必要としているのは、二桁成長を維持する第4四半期の業績見通しと、Dibbo氏からの株式報酬に関する初期の明確な見解だ。この両方が揃えば、$21は割安に見えるだろう。一方、第4四半期の見通しが10%付近に低下するようであれば、この自社株買いの背景にある論拠が試されることになる。
Pinterestは10月29日の取引終了後に決算を発表する。第4四半期の見通しと、Dibbo氏が支出について初めて示すコメントが、2027年へ向けた基調を決定づけるだろう。
では、Pinterestの株価の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Pinterestの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!