主なポイント
- FIGSの株価は10月19日までの1か月間で48.9%上昇し、S&P 500の0.6%の上昇を大きく上回りました。
- 第2四半期の売上高は28.8%増の1億9660万ドルに達し、経営陣は通期の成長見通しを約20%に引き上げました。
- 株価は予想PER約55倍で取引されていましたが、アナリストは2027年の正規化EPS成長率をわずか6%と予想していました。
- 株価のプレミアム評価額を考慮すると、11月5日の決算発表前に追加購入するよりも、保有を継続することが魅力的に見えます。
FIGS (FIGS)の株価は、10月19日までの1か月間で48.9%急騰し、19.45ドルで取引を終えました。医療用アパレル企業の財務実績の改善を投資家が評価した結果です。
この上昇は、市場全体の動きを大きく上回りました。同期間中、S&P 500はわずか0.6%上昇した一方で、ナスダック100は0.4%下落しました。
興味深いことに、FIGSはこの期間中、ほとんど企業固有のニュースを発表していません。堅調な決算、上昇する期待感、そして勢いが上昇を支えたようです。
現在の疑問は、その改善するファンダメンタルズが、ますます高くなるその評価額を正当化するかどうかです。
FIGS株高の要因は?
FIGSは、10月12日に12.4%上昇するなど、いくつかの急激な価格変動を経験しました。この日の出来高は約1130万株に達し、通常の約4倍となりました。
この上昇は、8月に発表された印象的な第2四半期決算を受けたものです。売上高は前年同期比28.8%増の1億9660万ドルに達し、25%超の成長を3四半期連続で記録しました。
希薄化後EPSは0.15ドルに達し、アナリスト予想の0.07ドルを上回りました。経営陣は通期の売上高成長見通しを14-16%から約20%に引き上げ、自社株買いの枠を1億ドル拡大しました。
CEOのTrina Spearは、「事業全体で強固かつ継続的な牽引力」を強調し、事業運営全体での改善を反映しました。
スクラブウェア以外の売上高は40.3%増の3540万ドルに、国際売上高は67%増の3790万ドルに急増しました。
比較すると、Nike (NKE)は2027会計年度第1四半期に売上高4%減を報告しました。両社は異なるアパレル市場を対象としていますが、FIGSの最近の販売勢いの強さは際立っています。
収益性も改善しました。粗利益率は820ベーシスポイント増の75.2%に達しましたが、そのうち780ベーシスポイントは関税還付によるものです。調整後EBITDAマージンは、前年度の関税還付の影響を除くと、12.9%から18.6%に増加しました。
これらの結果が、ウォール街の楽観論が高まっている理由を説明しています。
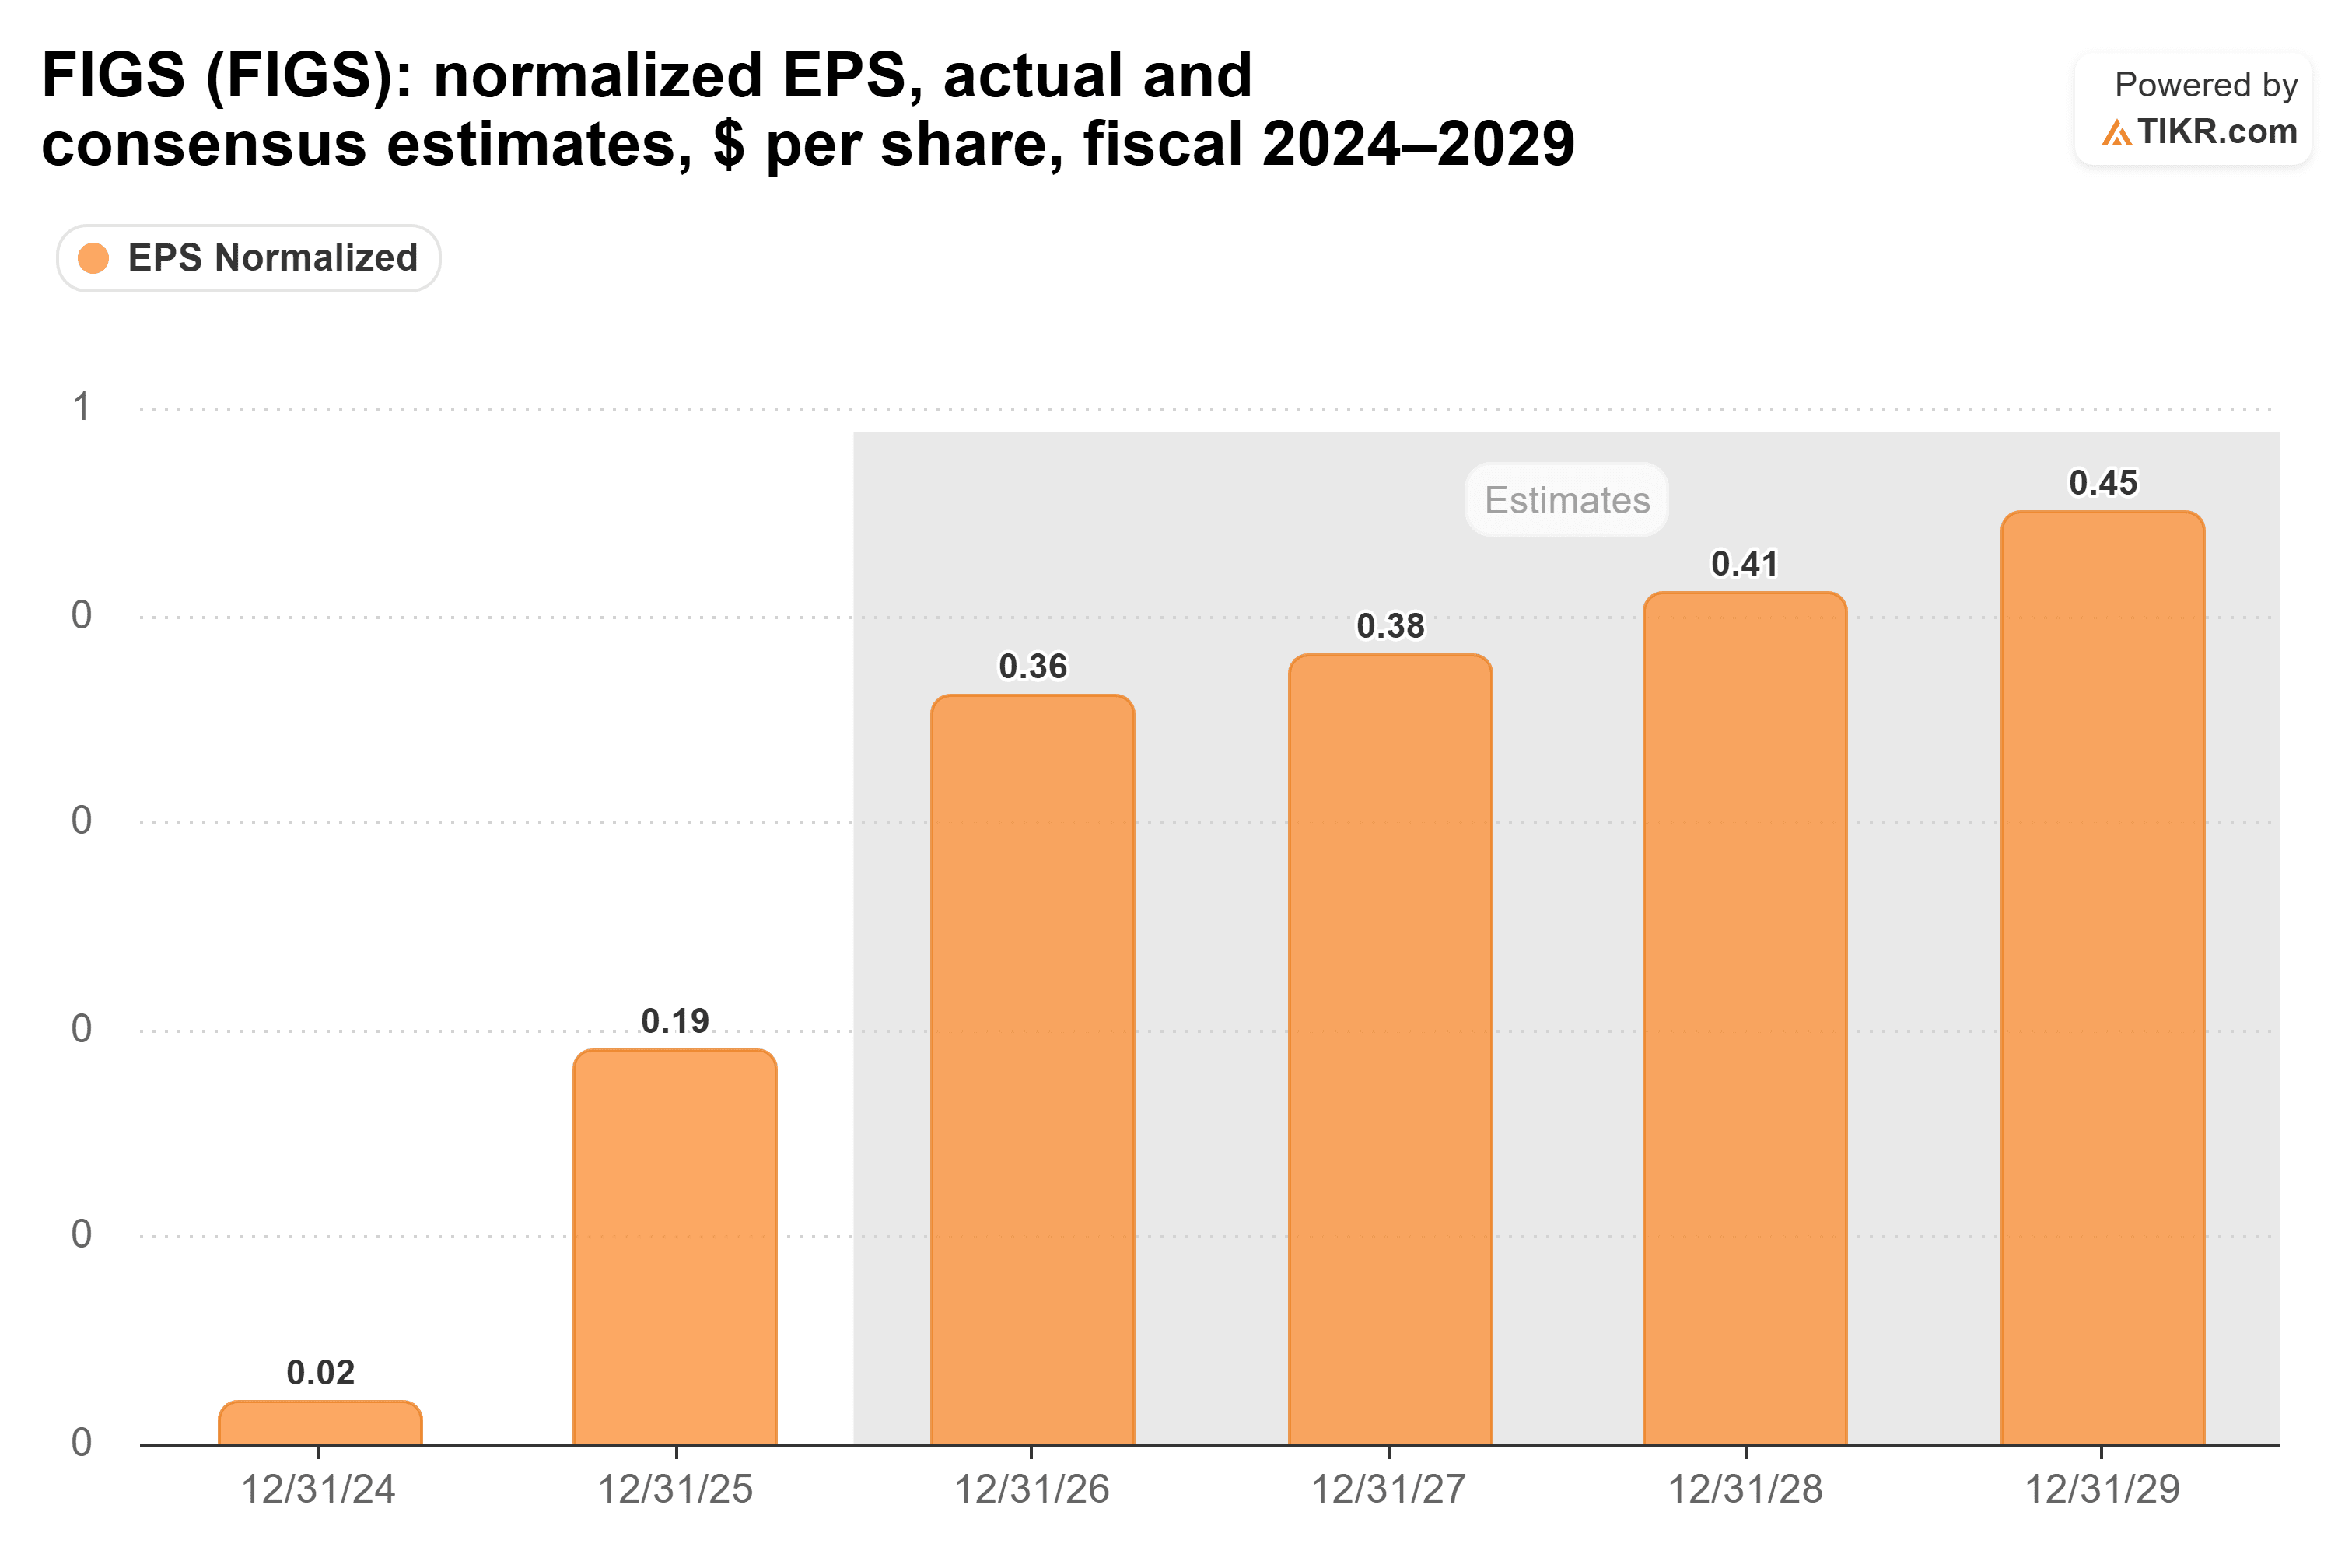
アナリストは、2026年の正規化EPSを0.36ドルと予想しており、2025年の実績0.19ドルのほぼ2倍です。
しかし、コンセンサス予想によると、EPSは2027年に0.38ドルに達するのみで、成長率は約6%に留まるとされています。
この減速は、投資家がFIGSの将来の利益に対してどれだけ支払うべきかという疑問を投げかけています。
FIGS株は高すぎるのか?
ウォール街は過去1年間でFIGSへの期待を大幅に引き上げており、これはより強固な財務実績と成長見通しへの信頼感の高まりを反映しています。

アナリストの平均株価目標は、2025年10月の約7ドルから、2026年9月下旬には約19ドルに上昇しました。
しかし、FIGSの10月19日の終値19.45ドルは、すでに18.62ドルのコンセンサス目標を上回っています。
アナリストの見解は分かれています。Roth MKMは18ドルの目標株価で買い評価を維持し、Barclaysは20ドルの目標を設定しました。Morgan Stanleyは15ドルの目標でより慎重な姿勢を示し、Raymond Jamesはホールド評価を維持しました。
評価額も別の課題を提示しています。
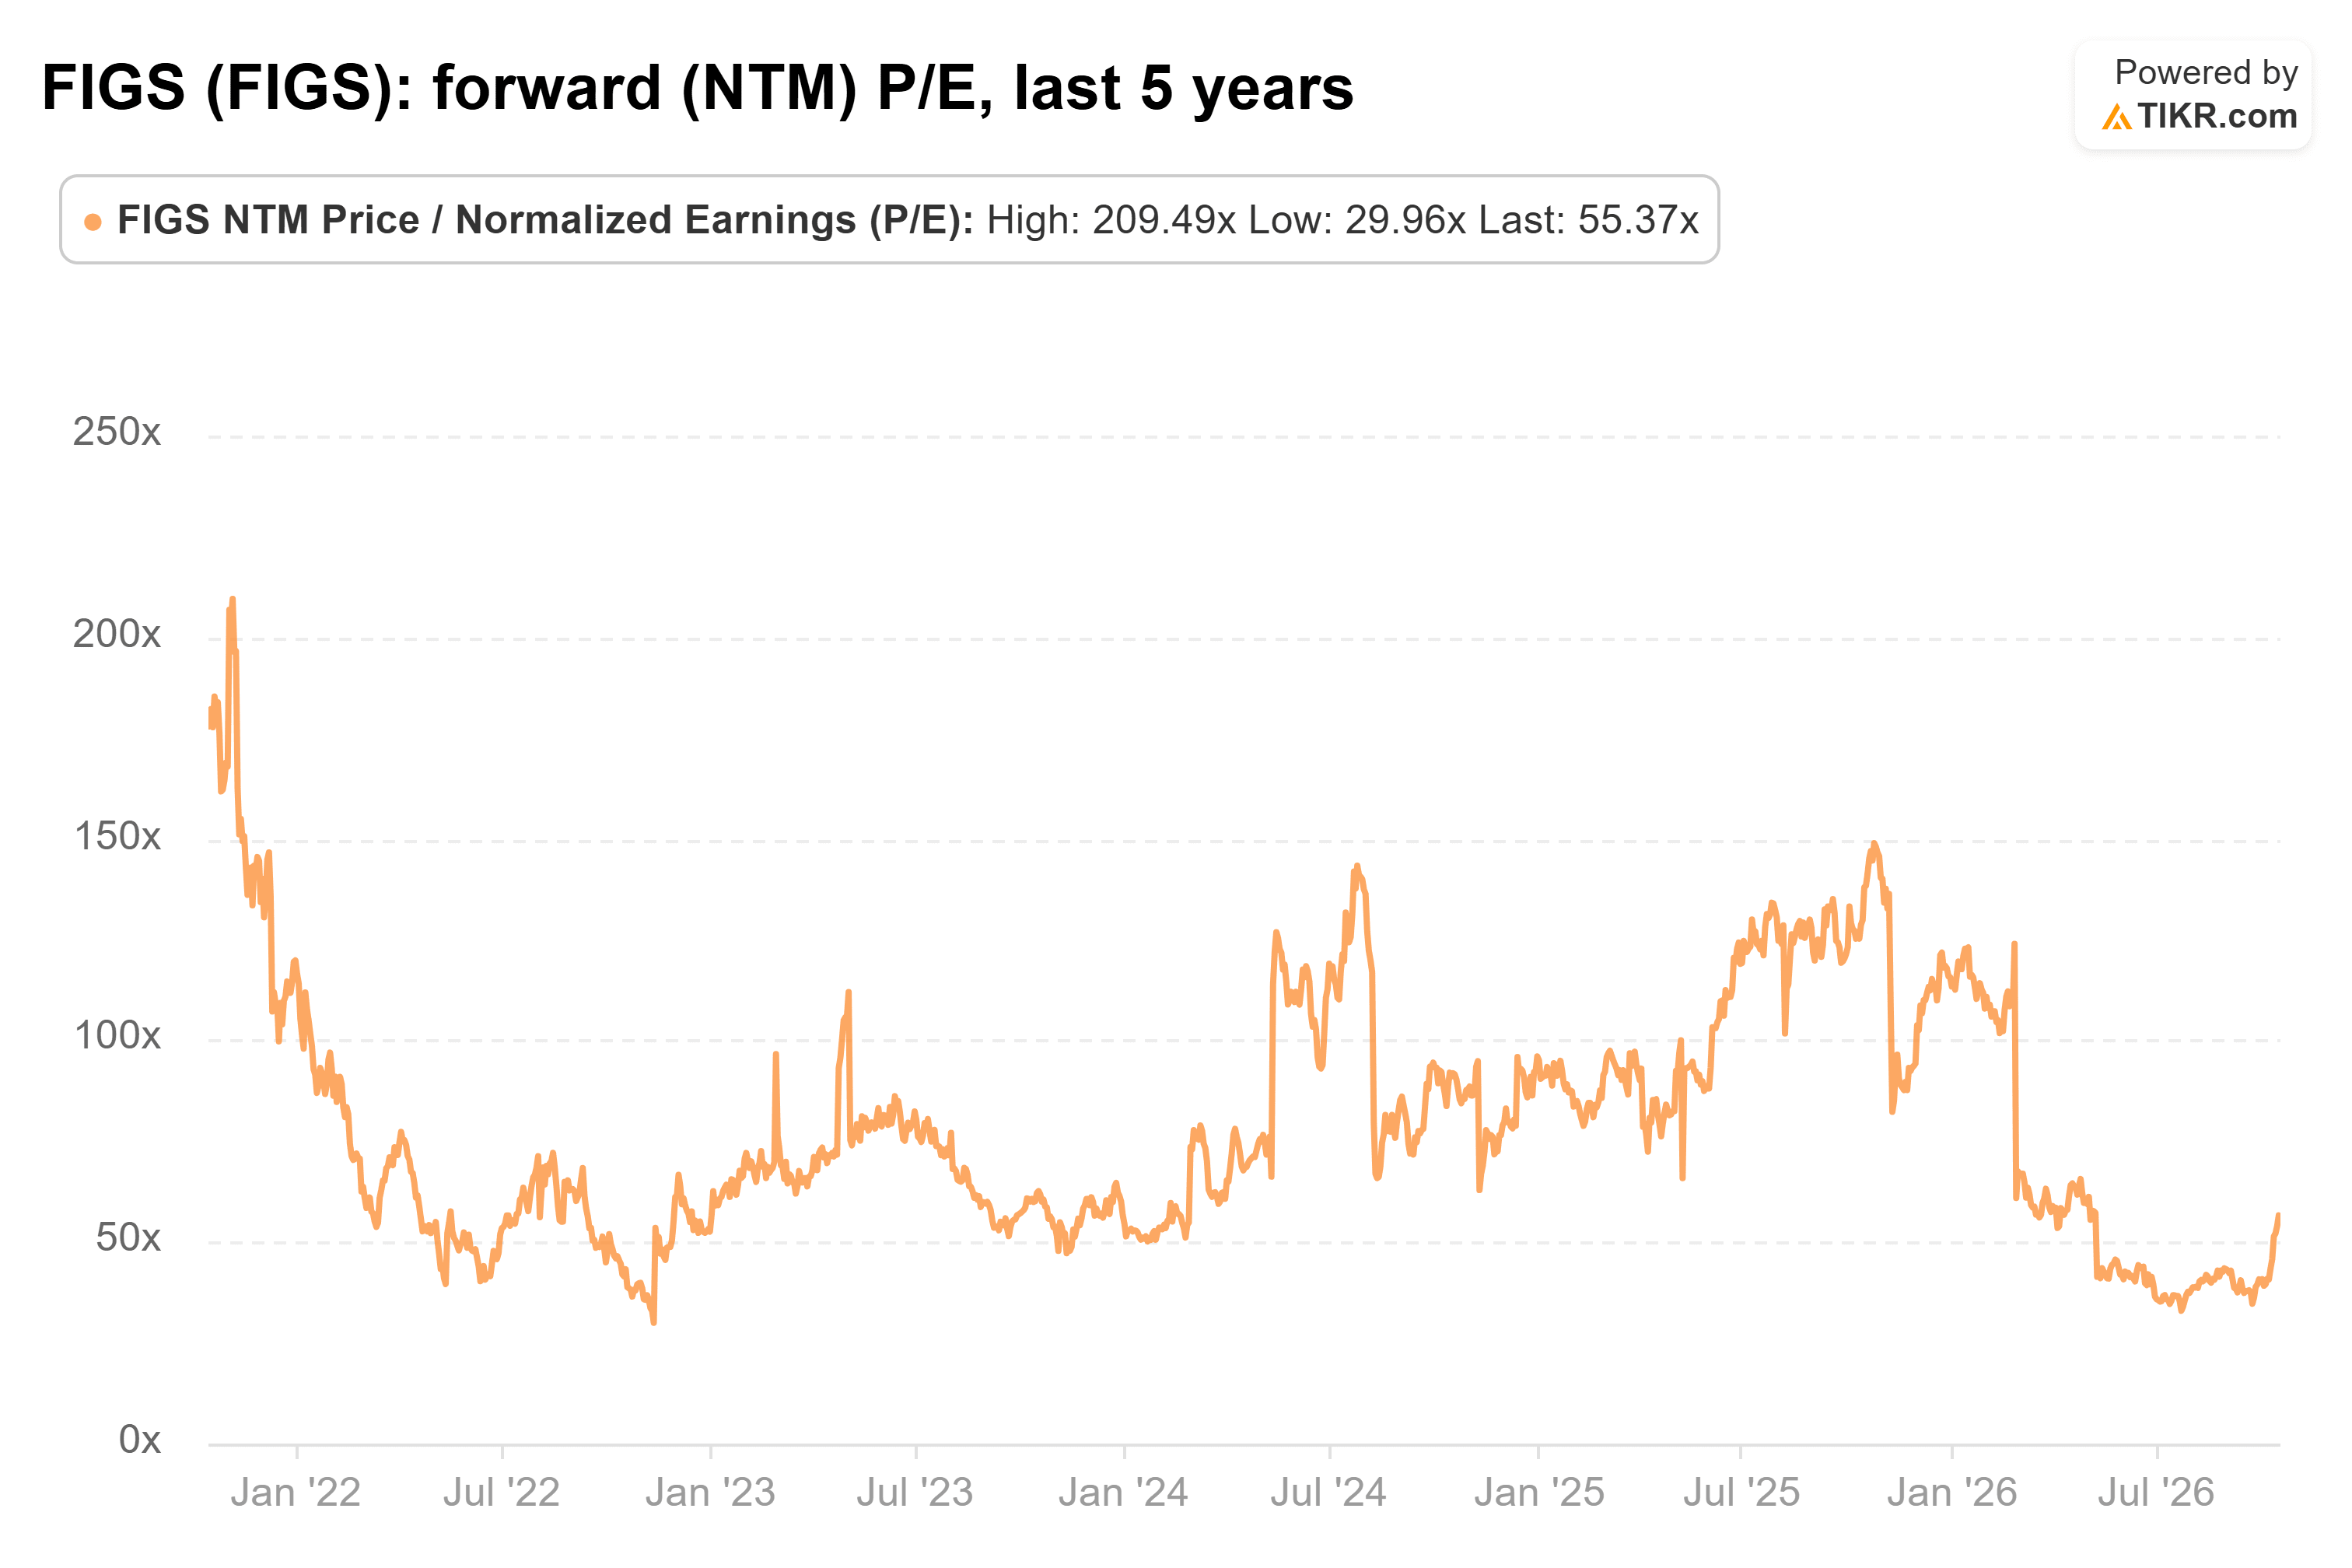
FIGSは10月16日時点で予想PER約55倍で取引されており、2021年末の200倍超のピークを大きく下回るものの、2022年11月の約30倍という安値のほぼ2倍です。
この倍率は継続的な成長への信頼を反映しています。しかし、2027年の正規化EPSは約6%の増加しか見込まれていないため、投資家はそれほど急速に成長しないかもしれない将来の利益に対してプレミアムを支払っていることになります。
投資家は利益確定すべきか、追加購入すべきか?
FIGSは11月5日に第3四半期決算を発表する予定であり、その上昇に対する次の大きな試練となります。
1か月で約49%上昇した後では、単に予想を達成するだけでは勢いを維持するのに十分ではないかもしれません。さらなる決算超過とより強力な業績見通しがさらなる上昇を支える可能性があります。
ビジネス自体は魅力的であり、25%超の売上高成長を3四半期連続で記録し、収益性が改善し、国際売上高が拡大していることが支えとなっています。
しかし、評価額は厳しいものに見えます。特に株価がすでにウォール街の平均株価目標を上回って取引されている状況ではなおさらです。
既存の株主にとっては、利益確定や追加購入よりも保有を継続することがより良い選択肢に見えます。FIGSの強固な売上高成長は投資を継続する根拠となりますが、予想PER55倍という評価額では、11月の決算発表前に株式を追加することは正当化し難いでしょう。
11月5日の決算発表により、同社の成長がそのプレミアム評価額を支えられるかどうかについて、より明確な見通しが得られるはずです。
では、FIGS株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、FIGSの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!