主なポイント
- キャンター・フィッツジェラルドは10月26日、SKハイニックスの目標株価を300ドルから250ドルに引き下げ、Overweight(買い)レーティングを維持した。新たな目標株価は月曜日の終値から75%上昇する水準。
- SKハイニックスは、中国のCXMTがより高密度なDRAM設計を主張し、AI関連支出への懸念が再燃した後、9月の高値から28%下落している。
- 250ドルの目標株価は、今後12ヶ月間の予想利益の約7.4倍に相当し、現在の約4.2倍と比較される。アナリストは7月以来、2027年の予想利益を約13%下方修正している。
- キャンターの目標株価は、SKハイニックスの10月28日発表の第3四半期決算で2027年の価格が維持されていることが示されるまでは、最良のシナリオと見える。
キャンター・フィッツジェラルドのC.J. Museアナリストは、8月に米国上場のSKハイニックス株(SKHY)のカバレッジを開始し、300ドルの目標株価を設定したが、10月26日(月曜日)にそれを250ドルに引き下げ、Overweight(買い)レーティングは維持した。引き下げ後も、250ドルは月曜日の終値から75%上回っており、同株は9月9日の終値高値から28%下落している。
タイミングが際立っている。SKハイニックスは10月28日(水曜日)に第3四半期決算を発表し、それに合わせて次の株主還元策を公表する予定だ。
中国の動き、そしてAIへの懸念
10月中旬、中国のCXMTはより高密度なDRAM設計を主張し、それに基づく標準的なサーバーメモリモジュールが2026年末までに登場すると述べた。その後、イーロン・マスクが10月16日のXへの投稿で懸念に日付を付けた:中国が他の製品と同様に低消費電力メモリを急速に増産すれば、「2028年は話が変わってくる」と。(ただし、「HBMはより険しい山を登る必要がある」とも付け加えた。)
その後、AI構築への懸念が再燃した。CNBCは10月23日に、AI関連株への懸念がその週のナスダックを押し下げ、ネオクラウドが特に大きな打撃を受け、信用リスクが高まっていると報じた。
キャンターは目標株価を引き下げ、依然として強気
Museアナリストは8月4日にカバレッジを開始し、前日終値142.72ドルの2倍以上となる300ドルの目標株価を設定した。250ドルでは、彼は現在、市場コンセンサスの平均目標株価247ドルにほぼ一致している。8月に最も強気だった声の一つが、コンセンサスの平均に近づいた。
彼は依然として、同社自身の見通しを味方につけている。7月29日の決算説明会で、SKハイニックスは「近い将来、需給バランスが大幅に改善するのは難しいようだ」と述べ、メモリの供給不足が続くことを示唆した。また、約10社の顧客と長期契約を結び、通常は約5年間で、保証金によって裏付けられているとも述べた。
TIKRは16人のアナリストによるSKハイニックス評価を追跡。「買い」は何人?
SKハイニックスに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SKハイニックスのアナリスト評価を見る
250ドルは妥当か?
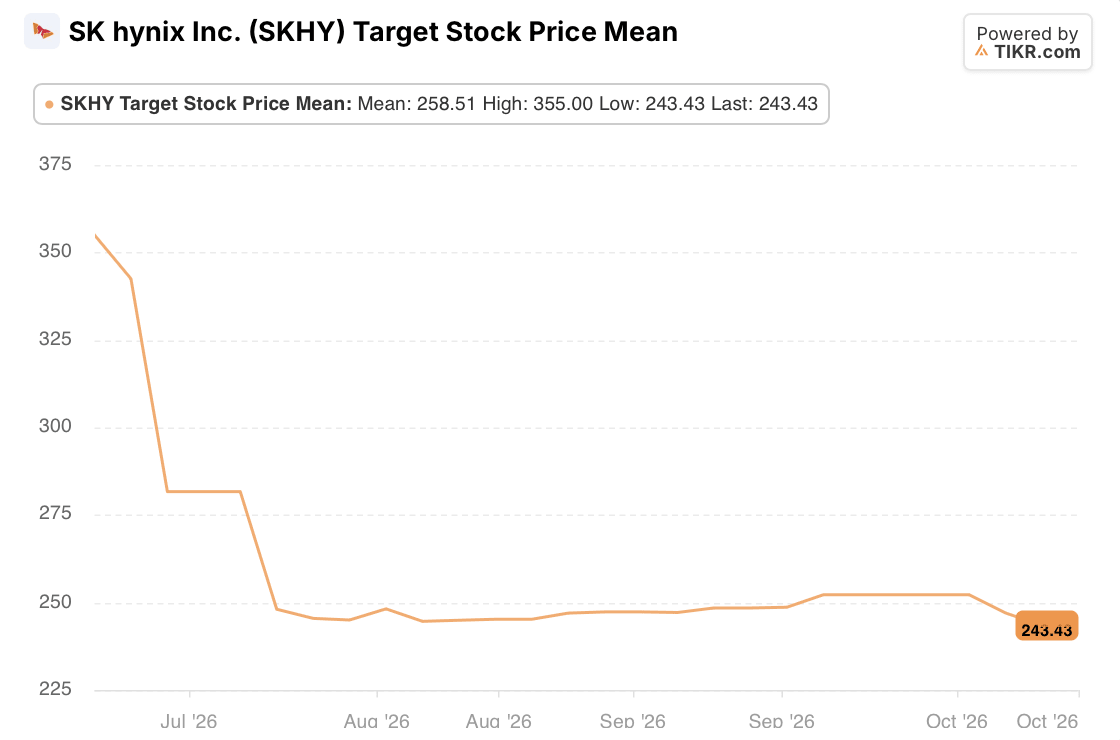
目標株価は、平均247ドルを中心に152ドルから320ドルの範囲に分布している。平均は8月の約245ドルからほとんど動いておらず、キャンターの引き下げは、一人の強気派が市場のコンセンサスに戻ってきたと読める。市場全体が方向転換したわけではない。

利益予想は二つの方向を指し示している。アナリストは2026年の1株当たり利益を27.11ドルと予想しており、3ヶ月前の24.65ドルから上方修正されている。しかし、2027年の予想は35.02ドルで、40.47ドルから下方修正されている。

7月時点では、アナリストは2027年の利益を2026年比64%増と予想していた。現在、その差は29%に縮まっている。
これらの予想に基づくと、同株は今後12ヶ月間の予想利益の約4.2倍で取引されている。キャンターの250ドルは約7.4倍に相当するため、この目標株価を達成するには、アナリストが依然として下方修正を続けている利益に対して、投資家がはるかに高い倍率を支払う必要がある。
メモリ業界は以前にもこの状況を経験している
記録的な利益率を達成しているメモリメーカーが高いPER倍率を得ることは稀だ。なぜなら、投資家は次に何が起こるかを知っているからだ。SKハイニックスは2026年第2四半期に76%の営業利益率を記録した。2018年のピーク後、営業利益は2019年に87%減少し、2023年には7.7兆ウォンの営業損失を計上した。
この歴史があるため、約4倍のPER倍率は私には安く見えない。市場はSKハイニックスを、これが利益のピークに近いと想定して評価しており、250ドルは、アナリストが7月以来約13%下方修正した2027年の利益に対して、投資家により高い倍率を支払うよう求めている。前回の2回の景気循環よりも長く続くことが示されるまで、私はキャンターの目標株価を最良のシナリオとして扱うだろう。
SKハイニックスが水曜日に証明しなければならないこと
経営陣が2027年のHBM価格について何を言うかが注目点だ。7月には、その交渉はまだ進行中であると述べており、それがどのように決着するかは、2027年の利益予想が下落し続けるかどうかに大きく影響する。SKハイニックスはまた、決算と合わせて新たな株主還元策を発表する予定で、これは10月23日に完了した4兆ウォンの自社株買いに追加される。より大きな還元策は株価を支えるだろうが、事業が稼ぐ利益を変えるものではない。キャンターの7.4倍が合理的に見えるためには、まず2027年の利益予想の下落が止まる必要がある。
では、SKハイニックス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SKハイニックスの価値がわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイス、あるいはいかなる株式の売買の推奨を意図したものではないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!