主なポイント
- ビル・ゲイツは、Metaが第3四半期の売上高が26%増の646億ドルに達したと報告した翌日、MetaのMuseエージェントを称賛した。
- Museのアクティブユーザーの4分の1以上がすでにMuseで買い物をしており、これはMetaがほとんどの人にとって無料の製品から手数料収入を得る方法を提供している。
- 競合他社は迅速に動いており、AnthropicのClaude Duetが今週リリースされ、Alphabetのエージェントも予想される中、Metaの今年の設備投資計画は1350億ドルから1450億ドルで、第3四半期のフリーキャッシュフローをマイナスに転じさせた。
- 予想PERが21倍で、5年間の平均と同水準であることから、Metaの株価はMuseの成功をあまり織り込んでいない。
Meta Platforms (META) は水曜日、第3四半期の売上高が26%増の646億ドルに達したと報告した。その翌日、ビル・ゲイツは同社の新しいAIエージェントについて、ほとんどの企業が額に入れて飾りたくなるようなレビューを贈った。
「Museは、真に優れた初のコンシューマー向けAI製品だと思う」と、マイクロソフトの共同創業者は[Decoder](リンク必要)で述べた。
その理由:多くの人々がAIに幻滅しているのは、彼らが試したのが事実をでっち上げる無料のチャットボットと、AI概要(Alphabet (GOOG)がGoogle検索の上部に表示するAI回答)だけだからだ。Museは、実際に何かを実行すると彼は言った。
先月ローンチされた製品としては悪くない。
これからが難しい部分だ:その膨大な利用を、他の誰もがそれを模倣する前に収益に変えること。
TIKRはMeta Platformsについて63人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Meta Platformsの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリストレーティングを見る
人々はすでにMuseで買い物をしている
Metaは水曜日に、米国とカナダで1000万人以上がMuseを設定したと発表した。また、マーク・ザッカーバーグは決算説明会で、買い物がその最大の用途であると述べた:アクティブユーザーの4分の1以上がMuseで買い物をしており、平均購入額は200ドルを超えている(これには旅行予約も含まれる、とEvercore ISIのマーク・マハニーは[Prof G Markets](リンク必要)で述べた)。
Museはほとんどの人にとって無料のままである。Metaは、企業に対して取引ごとの手数料(取引額の一部)を請求し、パワーユーザーには高度なモデルに対して課金する計画だ。マハニーはその取引の一部を別の言葉で表現している:「広告」だ。
これはMetaにとってまさに好都合だ。同社はすでに、人々がFacebookやInstagramで買うものを探す際に報酬を得ており、購入を実行するエージェントはMetaを決済そのものの場に置くことになる。
しかし、手数料は重要になるには十分な規模でなければならない。アナリストはすでに、Metaの売上高が2025年の2010億ドルから2028年には3690億ドルに増加すると予想している。
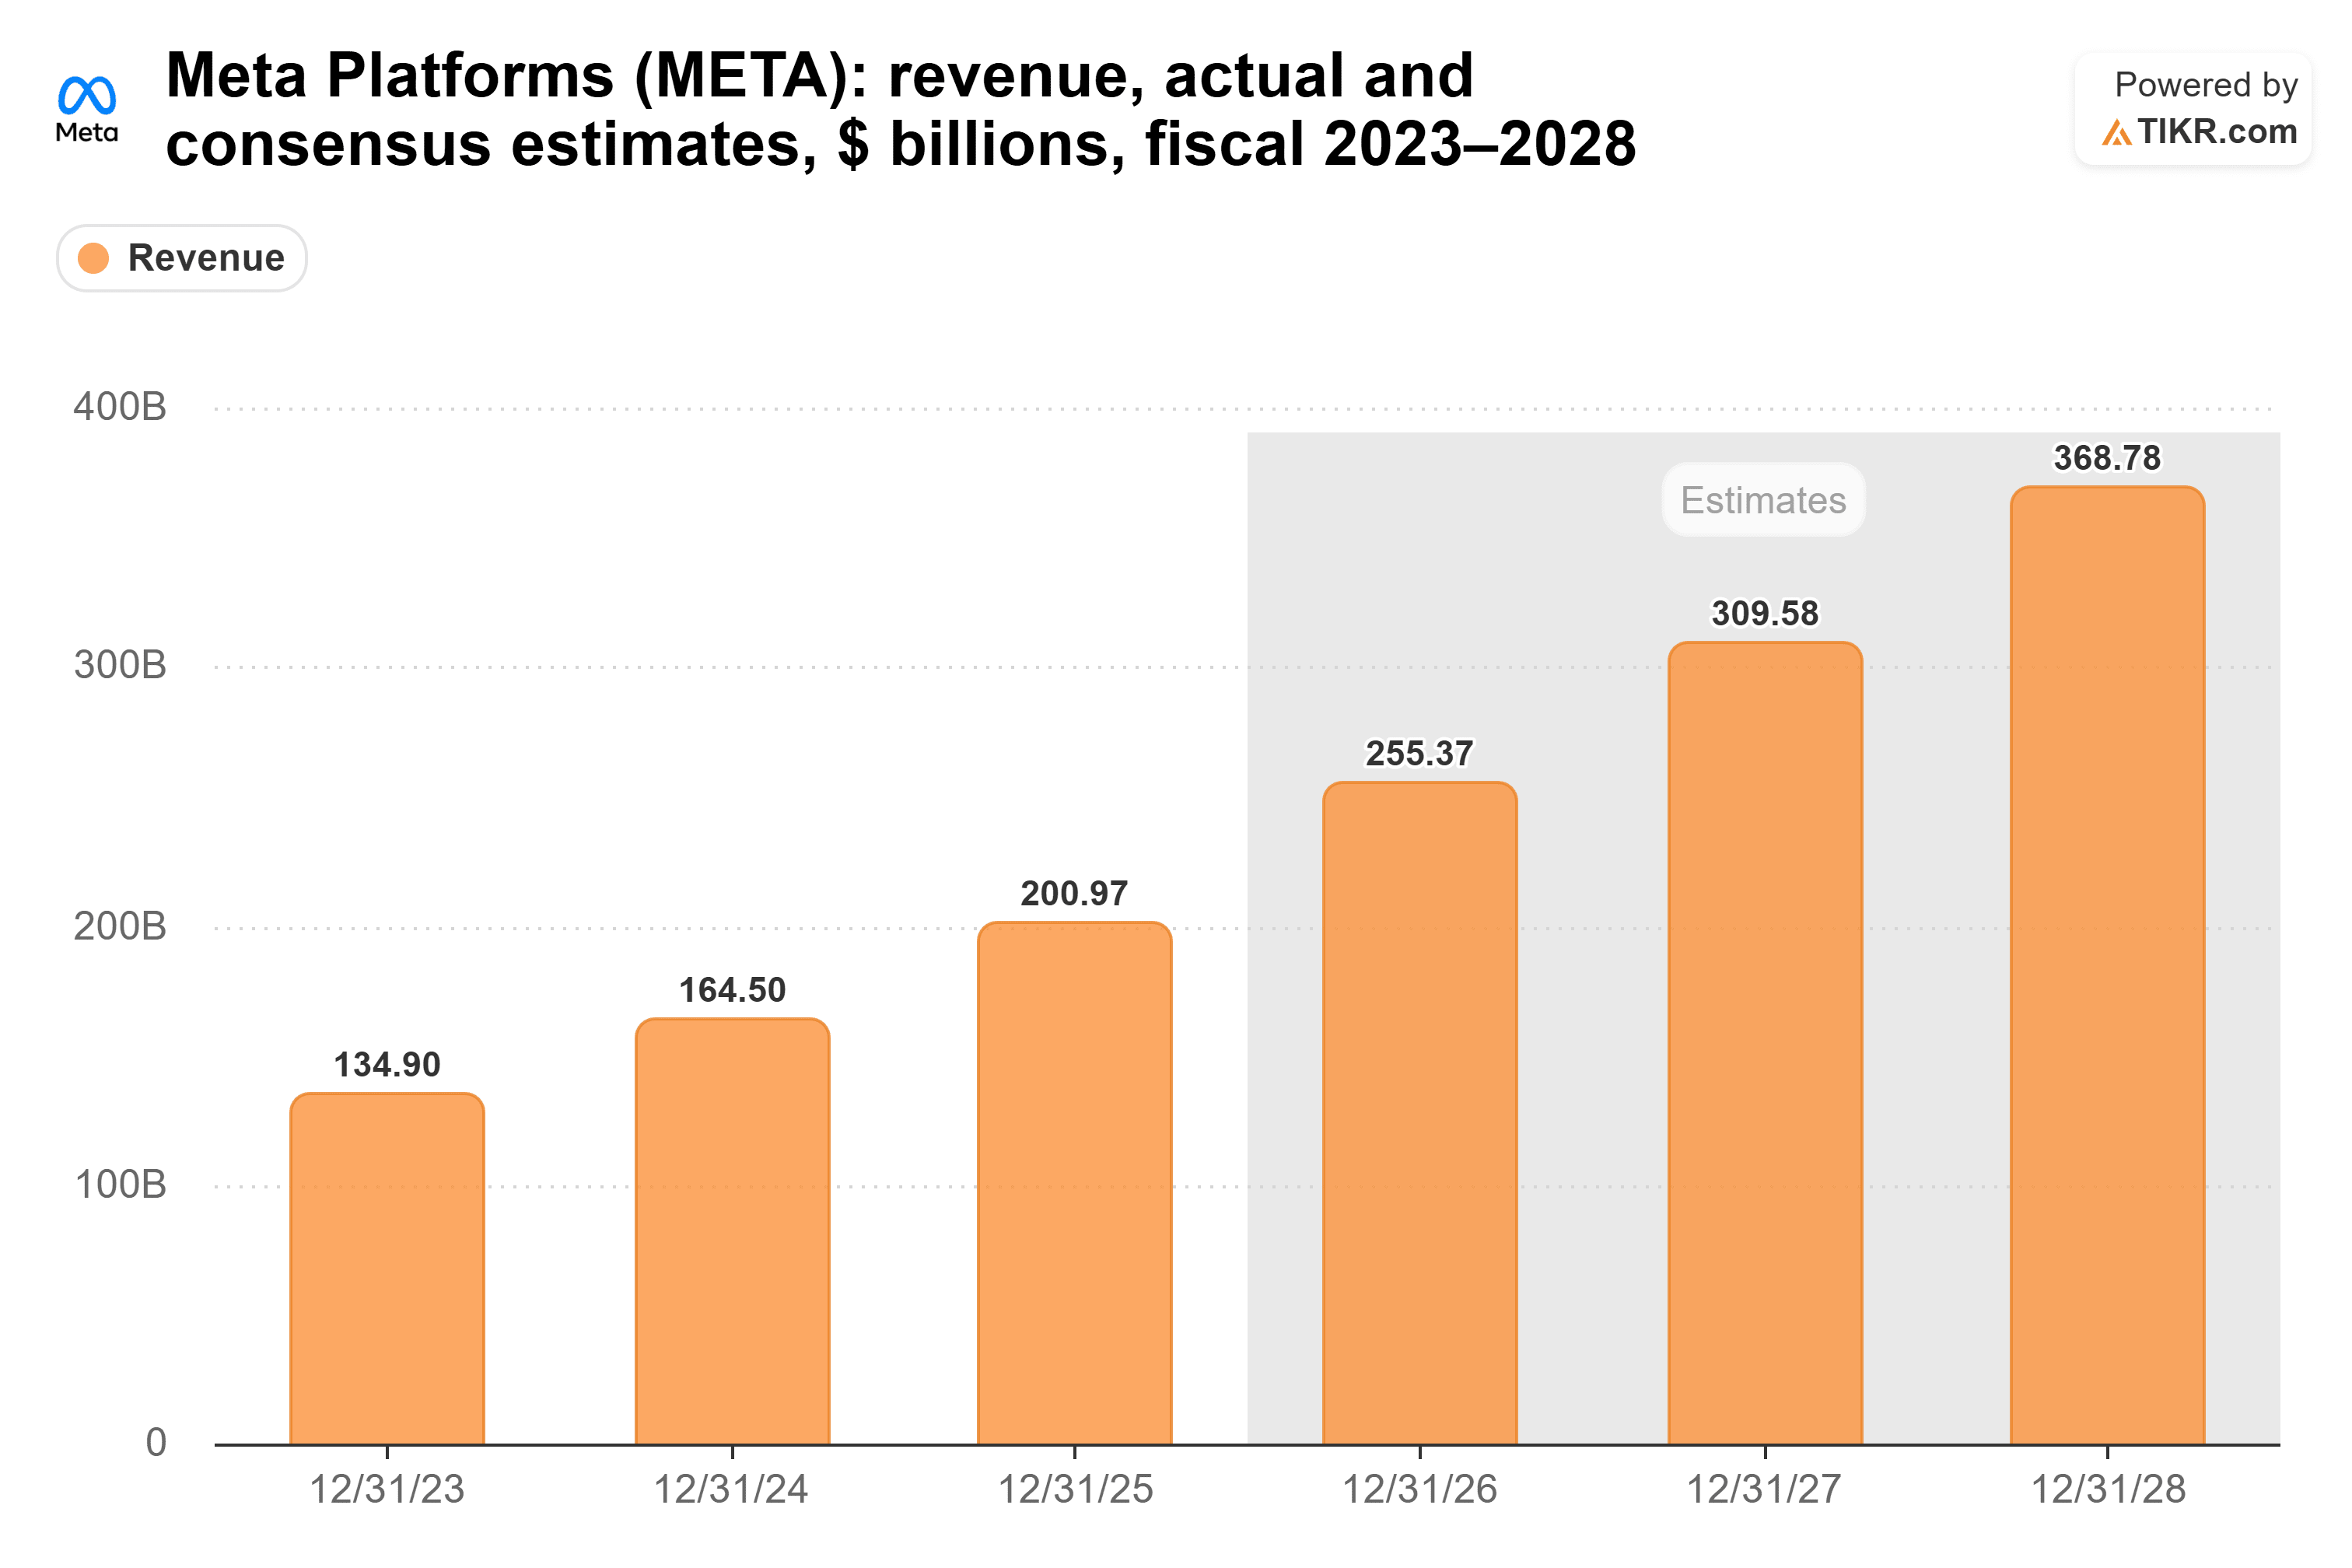
CFOのスーザン・リーは、Metaの新しいAI事業が2027年に収益貢献を開始しうると述べたため、Museがこれらの予想を上方修正し始める可能性があるのはその年だ。
Museの運営は安くない
Metaは2026年の設備投資額を1350億ドルから1450億ドルと見込んでおり、第3四半期の349億ドルが四半期のフリーキャッシュフローをマイナス21億2000万ドルに押し下げた。設備投資は事業が生み出すキャッシュよりもはるかに速く成長している:2021年の187億ドルから2025年の697億ドルに増加した一方で、営業キャッシュフローは577億ドルから1160億ドルに増加した。
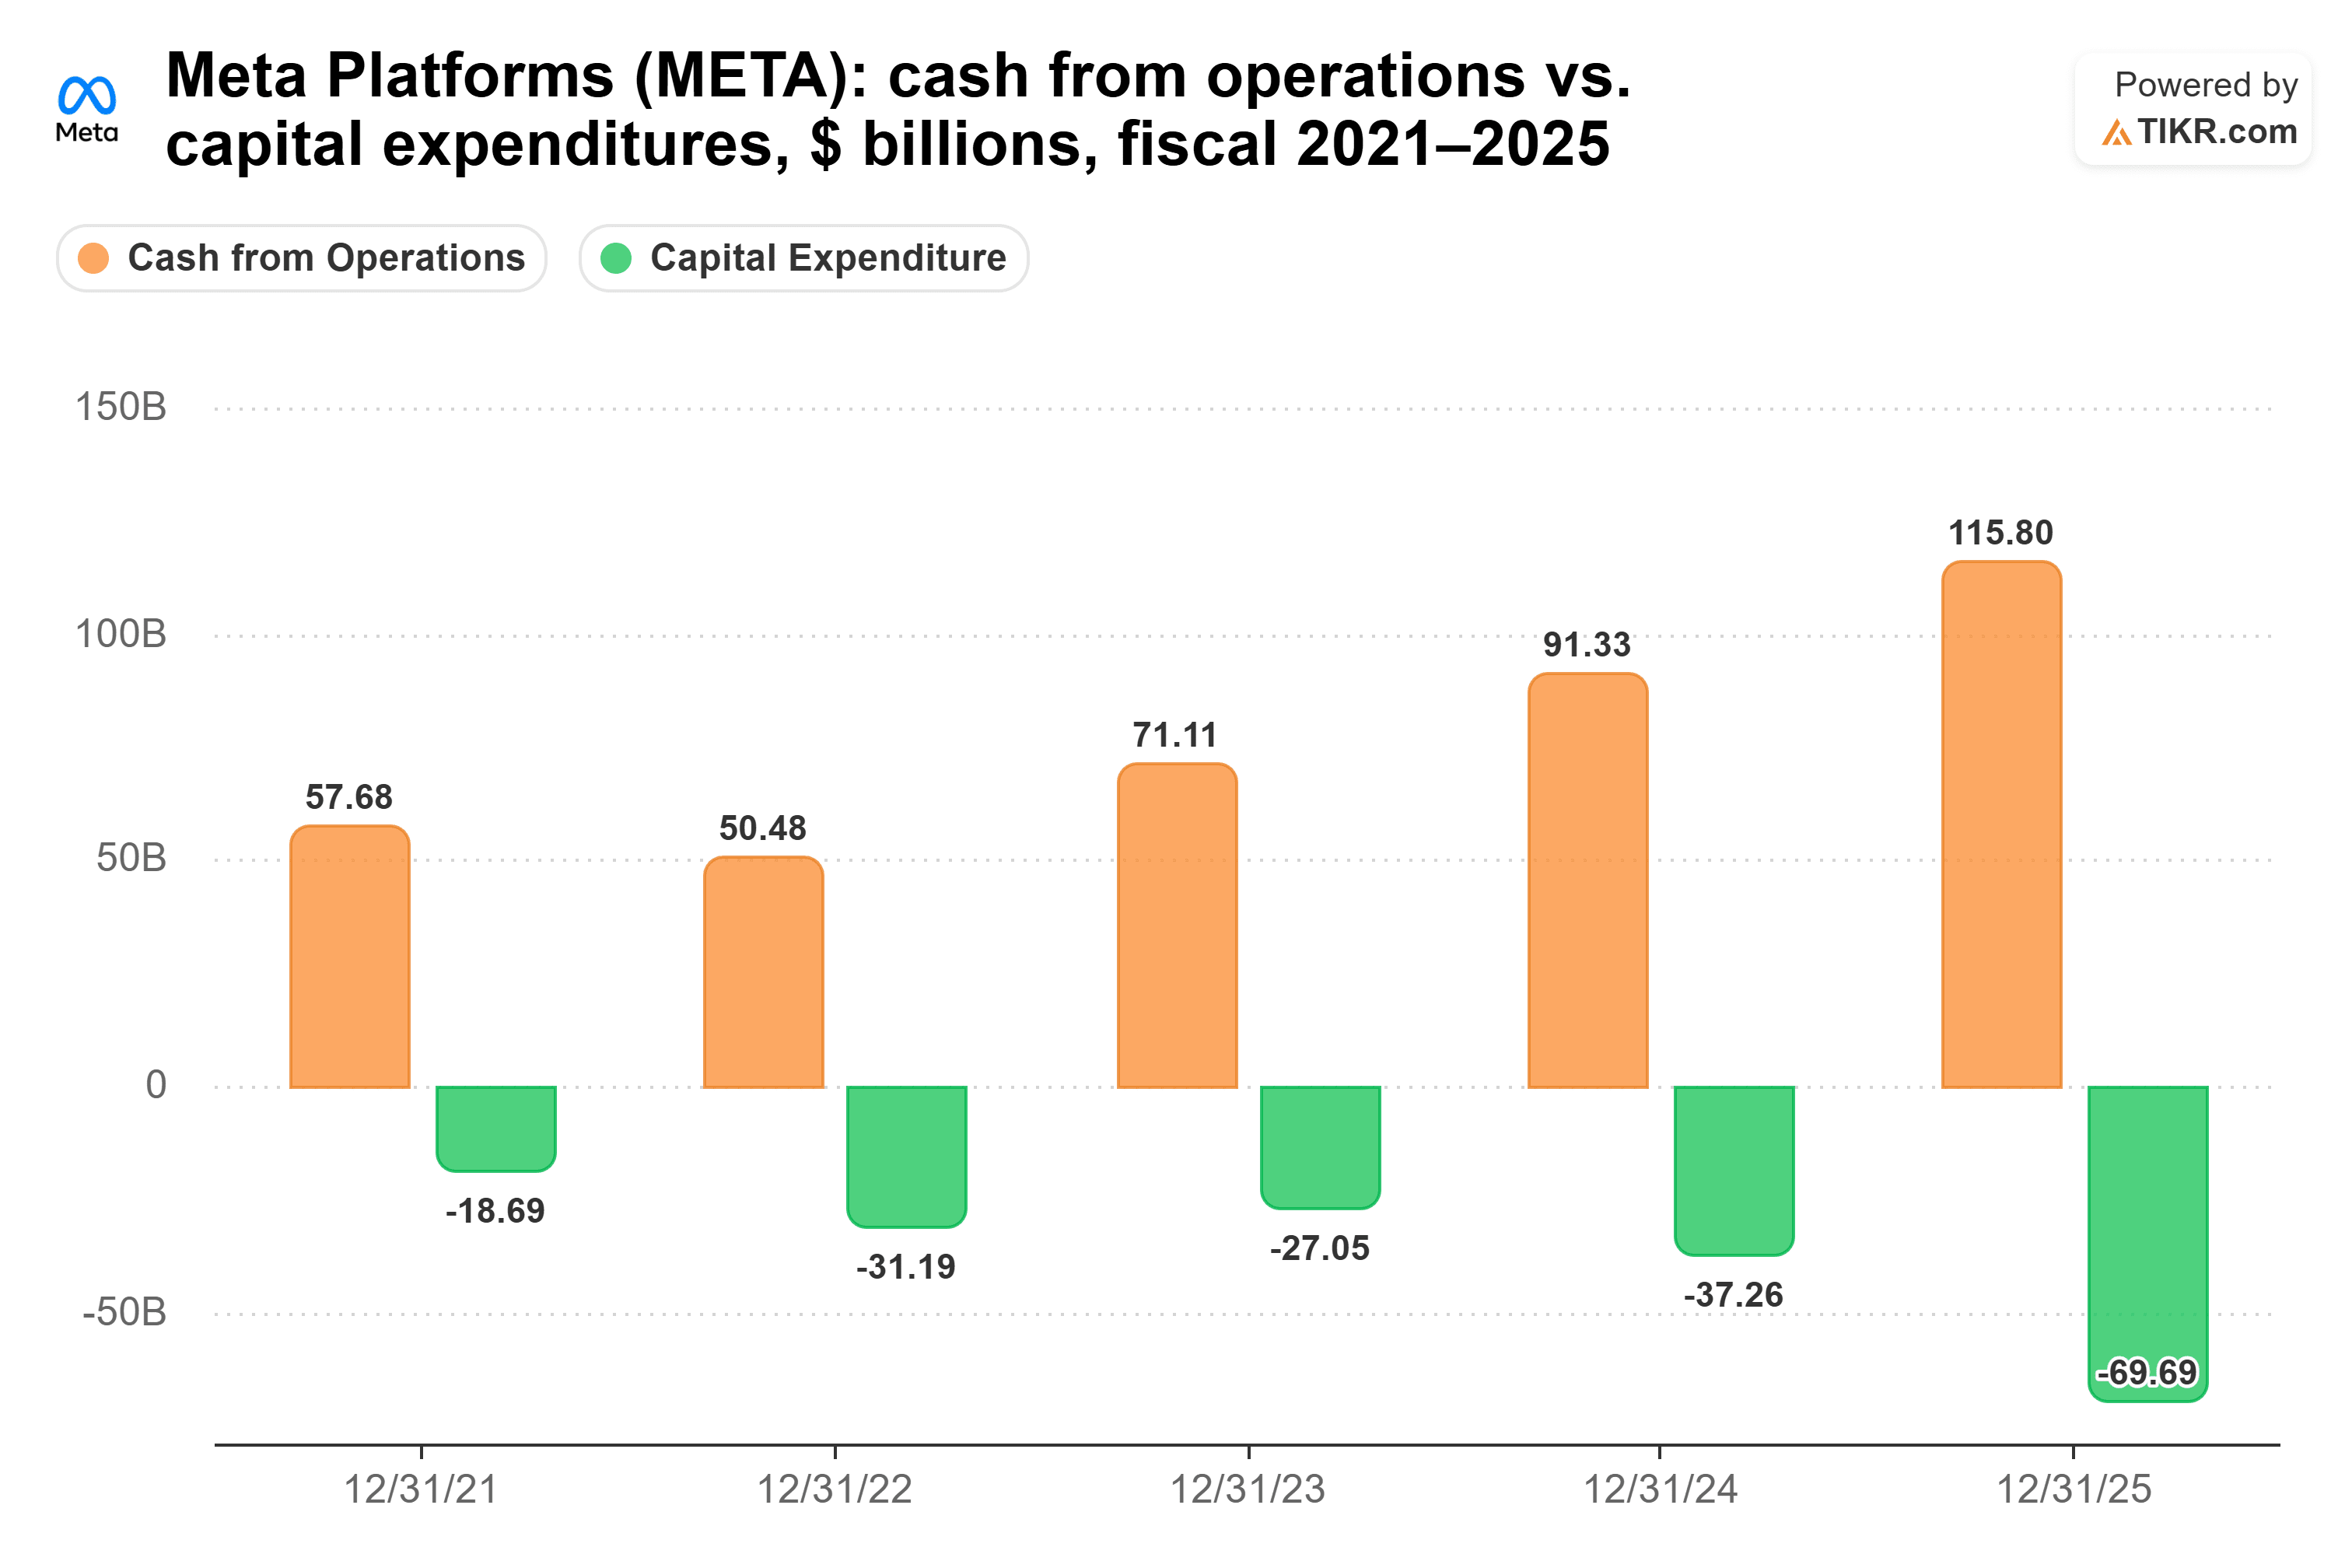
今年の設備投資の見通しは、Metaの事業が昨年生み出したすべてのキャッシュを上回っている。
Metaは、Museのコスト効率を1年以内に10倍以上改善することを目指している。それまでは、広告事業がその費用を賄うが、それは可能だ:第3四半期の広告単価は前年同期比14%上昇した。これが、MetaがAIの多くを無料で提供できる理由の一つだ。
模倣者が迫っている
Palo Alto NetworksのCEO、ニケシュ・アローラは、Metaがこの分野を長く独占することはないと見ている。彼がAll-Inで述べたように:
「今後3ヶ月以内に、すべてのフロンティアラボがMuseのコンセプトに全面的に、総力を挙げて取り組むことになるだろう。」
Anthropicが最初に動いた。同社は、Claude Duetという、買い物をし、頼まれなくてもメールを読むエージェントをリリースしたばかりだ。これはウェイトリスト付きの研究プレビューであり、最終的にはAnthropicの有料ProおよびMax加入者に提供される予定だ。これは、無料のMuseとMetaのアプリを毎日利用する36億4000万人に対しては遅いスタートだ。
Alphabetはより手強い競合相手だ。同社はすでにGmailとGoogle検索を運営しており、バンク・オブ・アメリカのジャスティン・ポストは今週、競争力のあるエージェントとより広範なGemini 4のローンチが同社株のカタリストになりうると書いている。
市場はまだMuseに期待していない
マハニーは「市場は前回の決算時より40%興奮している」と推測している。しかし、その倍率からはわからない:Metaの株価は予想PER21倍で取引されており、これは5年間の平均と同水準であり、2025年2月に記録した29倍を大きく下回っている。
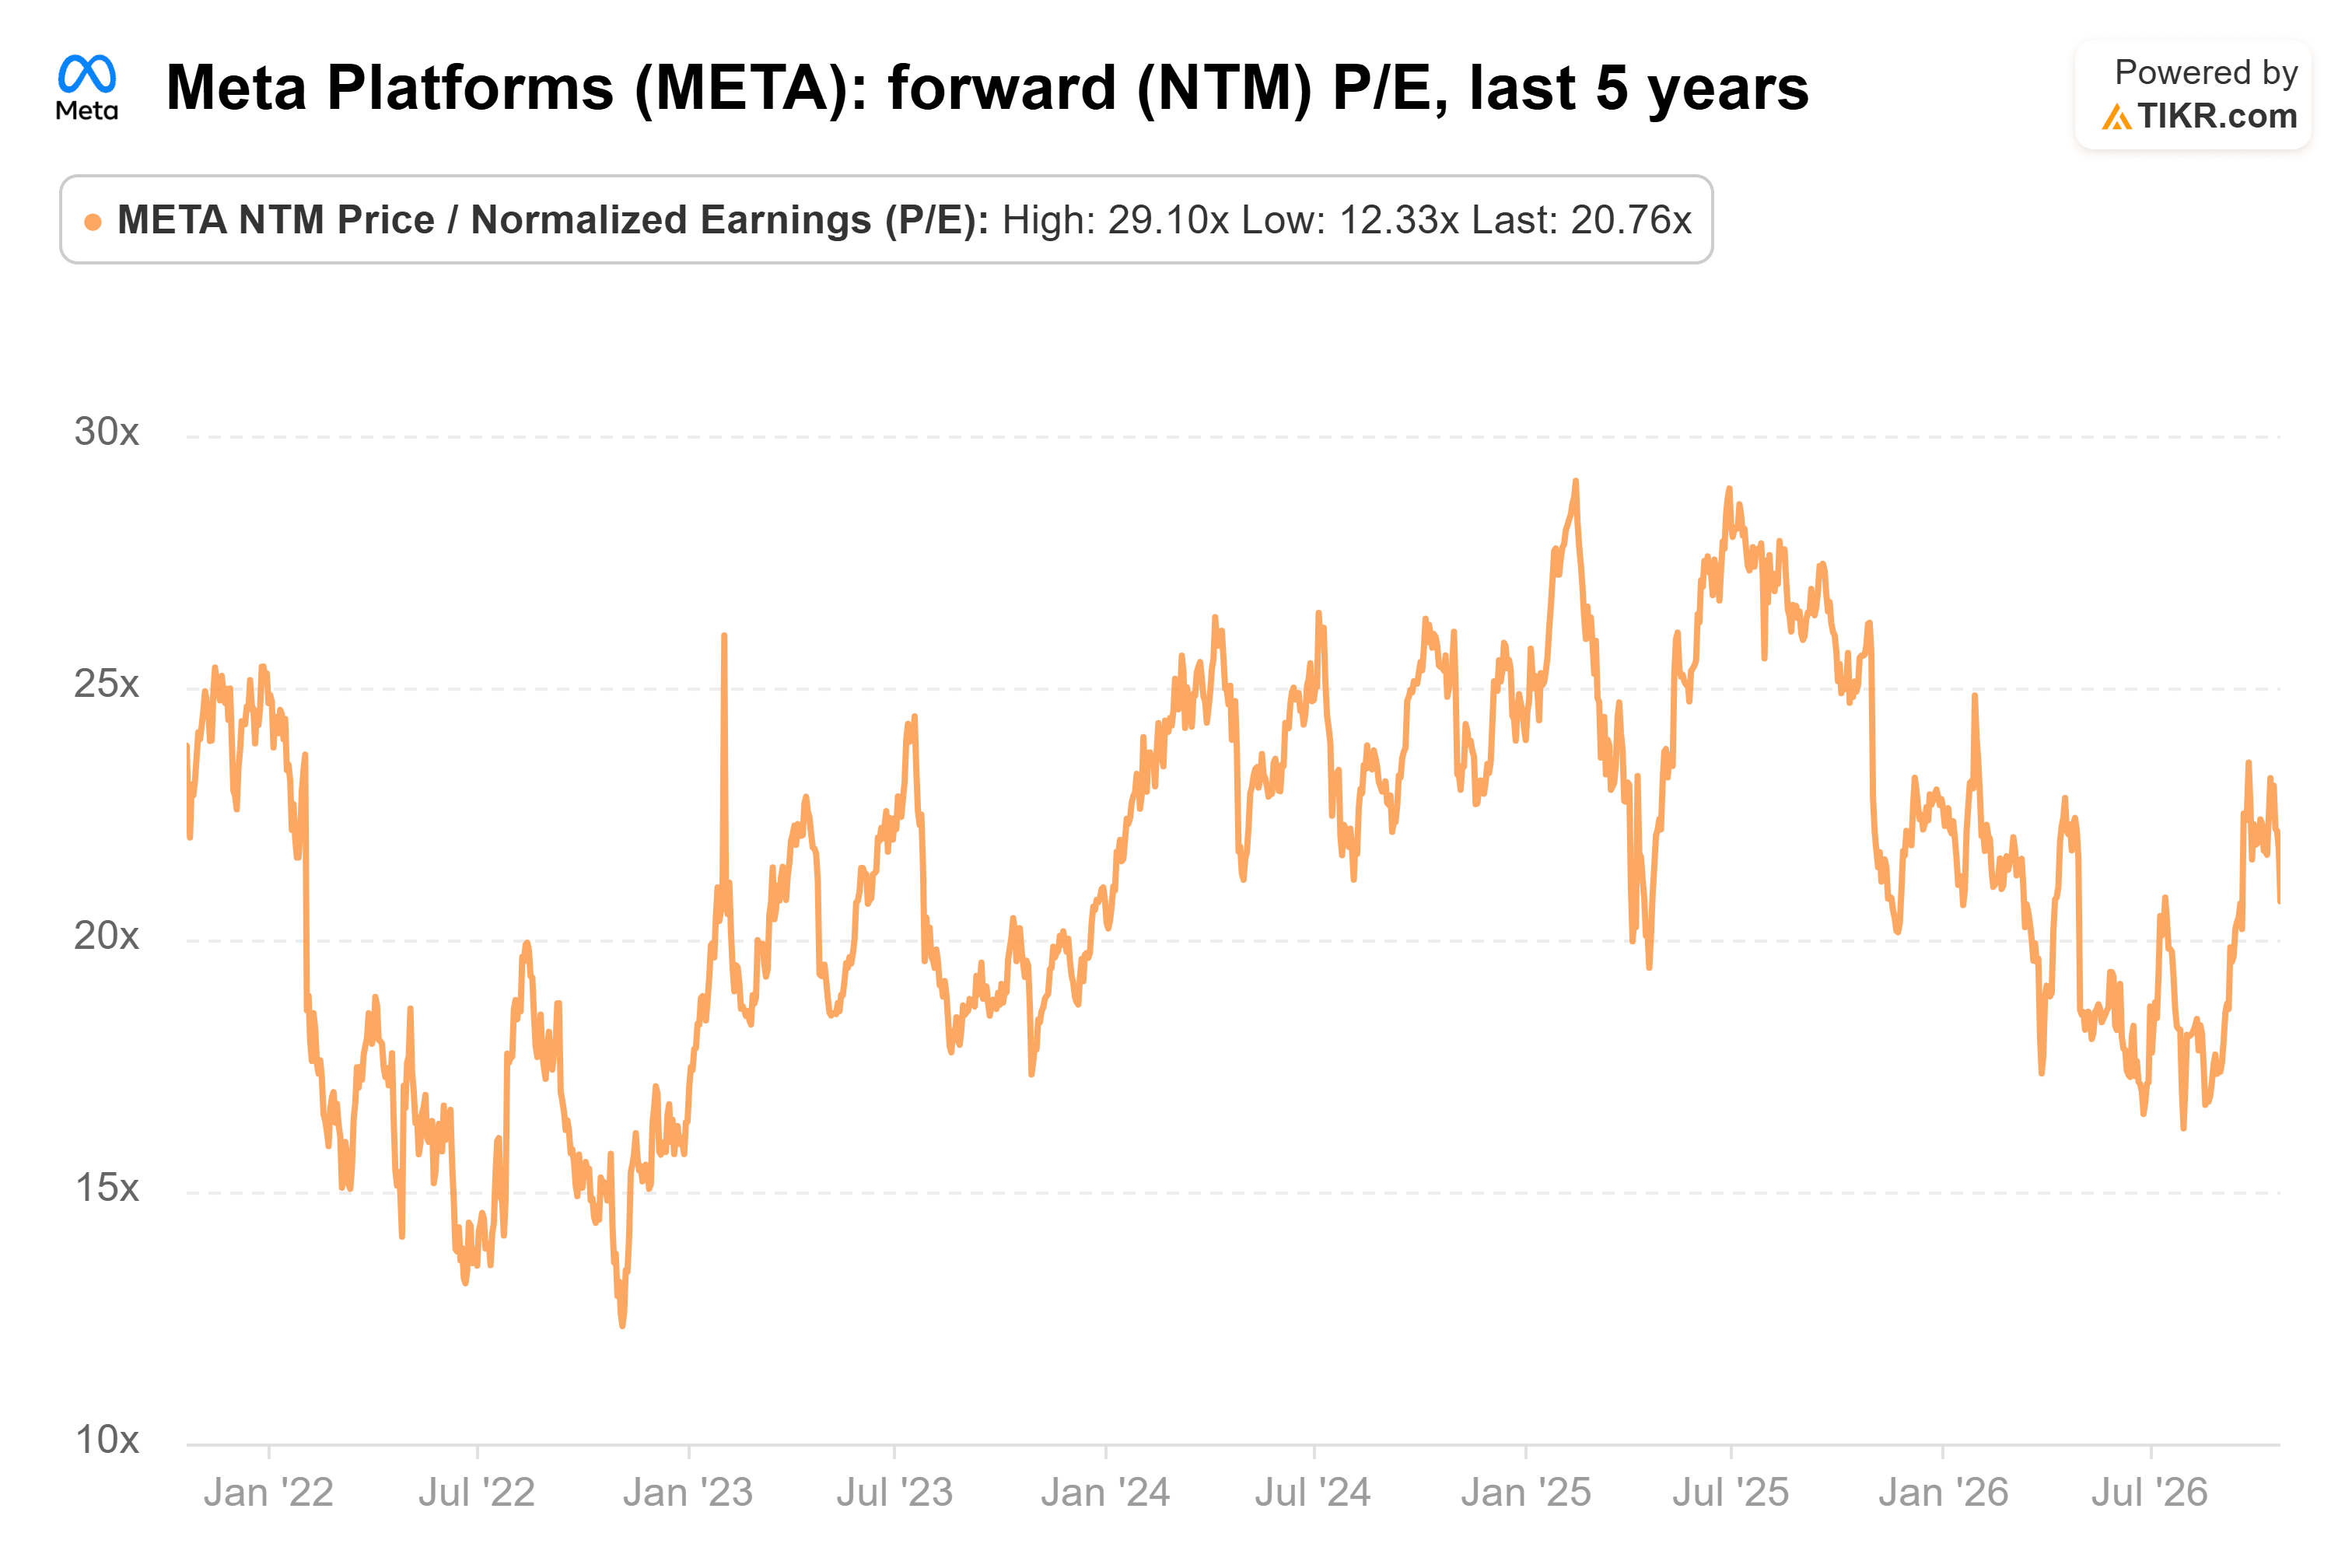
ゲイツは製品については正しく、買い物の数字はMetaがそれに対して報酬を得る現実的な方法を提供している。
私の見解:通常の倍率では、Metaの株価はここから機能するためにMuseが大ヒットする必要はない。そして、MetaがAlphabetのエージェントが登場する前にその買い物を手数料収入に変えることができれば、その上に十分な上振れ余地がある。
もちろん、あれだけの規模の設備投資費はMuseがつまずく余地をほとんど残さず、次の試練はすぐに訪れる:Alphabetは来週決算を発表し、投資家はMuseに対する同社の回答に耳を傾けるだろう。
では、Metaの株価の実際の価値は?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!