


Points clés
- SpaceX a accepté le 8 octobre d'acheter le spectre 800 MHz de Grain Management pour un montant rapporté de 8 milliards de dollars, et Verizon, AT&T et T-Mobile US ont chacune chuté de plus de 10% le lendemain.
- L'analyste de LightShed Partners, Walter Piecyk, affirme que Verizon n'a plus rien pour se différencier, et les chiffres lui donnent raison.
- Le chiffre d'affaires de Verizon n'est passé que de 134 milliards de dollars en 2021 à 138 milliards de dollars en 2025, tandis que sa dette totale a atteint 185 milliards de dollars.
- SpaceX prévoit une version améliorée du service Starlink Mobile d'ici fin 2027, et Verizon publiera ses résultats du troisième trimestre le 26 octobre.
SpaceX (SPCX) s'attaque aux opérateurs mobiles, et un analyste télécoms de longue date pense savoir lequel est le plus en difficulté : Verizon (VZ).
Le 8 octobre, SpaceX a accepté d'acheter le spectre national 800 MHz de Grain Management pour Starlink Mobile. Le Wall Street Journal a évalué la transaction à environ 8 milliards de dollars. Verizon, AT&T (T), et T-Mobile US (TMUS) ont chacune chuté de plus de 10% le lendemain.
Dans le dernier épisode de Decoder, l'animateur Nilay Patel a demandé à l'analyste de LightShed Partners, Walter Piecyk, pourquoi Verizon avait le plus à perdre. Sa réponse :
« Quelle est la différenciation de Verizon sur le marché actuellement ? Ils n'en ont aucune. »
Aïe.
Une marge de 60% sur une commodité
Piecyk commence par le réseau, qui était autrefois l'argument principal de Verizon. Pendant des années, elle s'est vendue comme le meilleur réseau, et il dit que T-Mobile a pris ce titre. Lorsque Patel a demandé si c'était perdu pour de bon, Piecyk n'a pas fait de circonlocutions : « Je pense que c'est complètement fini. »
Il reste donc une industrie qui réalise de grosses marges sur ce qu'il considère comme le même produit partout :
« Les réseaux sont effectivement devenus des commodités. Ces réseaux sont fondamentalement les mêmes, non ? Et ils réalisent des marges de 60%. »
La propre marge EBITDA de Verizon se situe en dessous des 60% de Piecyk, mais regardez à quel point elle bouge peu : entre 35% et 36% chaque année de 2022 à 2025. Une marge aussi stable, sur un produit que Piecyk qualifie de commodité, est exactement ce qui attire un nouvel entrant…

Les licenciements sous le nouveau PDG de Verizon peuvent soutenir cette marge pour l'instant, et Piecyk leur accorde cela. Les coupes « peuvent apaiser les investisseurs pour que l'EBITDA ait l'air bon pour les prochains trimestres, mais à un moment donné, il faut montrer et avoir une stratégie pour une certaine croissance du chiffre d'affaires. »
Où est la croissance ?
C'est le problème plus important. Piecyk a exposé comment les optimistes sur SpaceX pourraient construire leur scénario à partir d'ici : Starlink Mobile gagne ses premiers 5 ou 10 millions de clients, et puis « Verizon va être tellement désespéré pour n'importe quel type de chiffre d'affaires parce que son chiffre d'affaires a décliné. Ils vont simplement leur offrir un accord de gros et ensuite ils commenceront à vendre du spectre. »
Il a raison sur le chiffre d'affaires. Verizon est passé de 134 milliards de dollars en 2021 à 138 milliards de dollars en 2025, soit une croissance d'environ 3% sur quatre ans, ou moins de 1% par an…
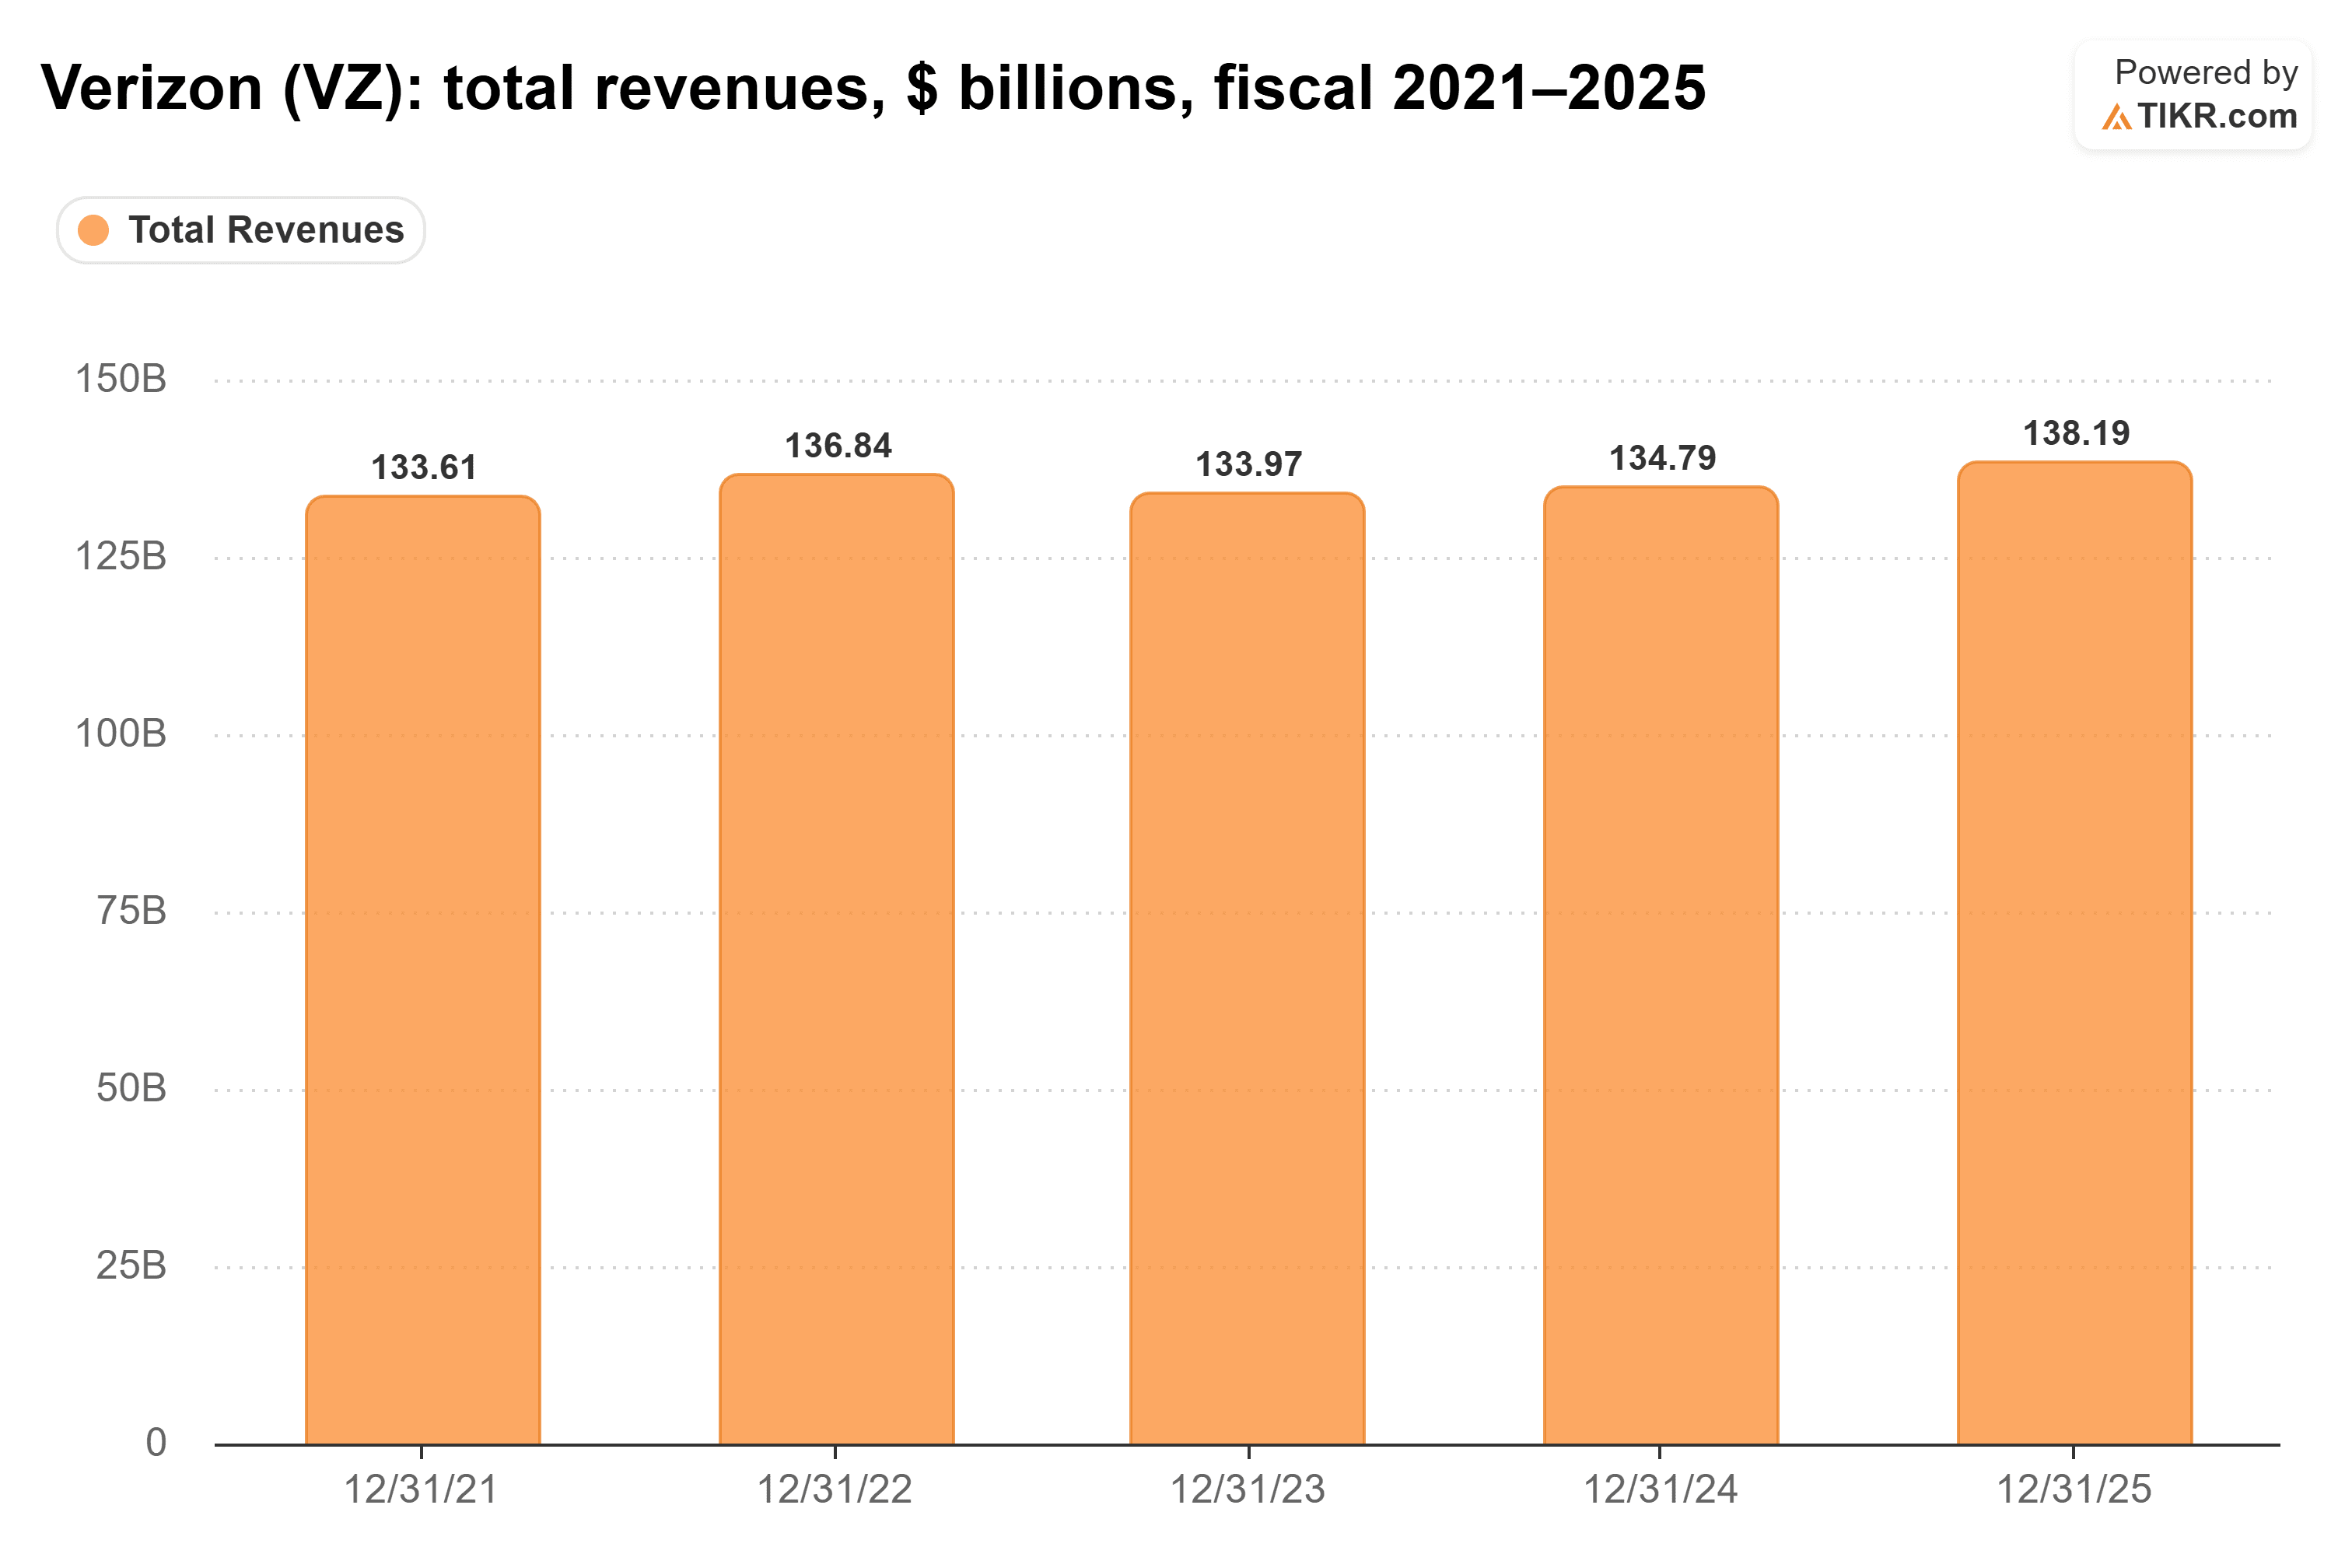
Verizon a également peu de marge de manœuvre pour s'en sortir par des acquisitions. Sa dette totale a atteint 185 milliards de dollars à la fin de 2025, contre 172 milliards de dollars un an plus tôt et le niveau le plus élevé en cinq ans…

Piecyk dit que les opérateurs sont « déjà assez endettés ». Malgré cela, il pense que renoncer aux fréquences de Grain était une erreur : « peut-être que Verizon ou AT&T auraient dû acheter ce spectre 800 pour ce que cela coûtait, disons 8 milliards de dollars. Ils perdent probablement plus en valeur d'entreprise à cause des inquiétudes sur ce qui se passe avec SpaceX que ce que cela leur aurait coûté de l'acheter. »
C'est la phrase à laquelle je reviens sans cesse. La chute de plus de 10% de Verizon le 9 octobre a effacé à elle seule bien plus de 8 milliards de dollars de valeur de marché, plus que le coût rapporté du spectre de Grain.
La mise à niveau de Starlink Mobile est prévue pour fin 2027
Pour être juste, SpaceX ne va pas prendre les clients de Verizon demain. Piecyk décrit un déploiement télécom typique comme nécessitant encore 10 à 15 milliards de dollars de dépenses d'investissement en plus du spectre, et il a dit « vous ne prenez pas 50% de parts de marché du jour au lendemain. » L'achat de Grain nécessite encore l'approbation de la FCC. Lors de la conférence téléphonique sur les résultats d'août de SpaceX, la présidente Gwynne Shotwell a déclaré que la société prévoyait de commencer à fournir une version améliorée du service Starlink Mobile utilisant des satellites de nouvelle génération et le spectre d'EchoStar d'ici fin 2027.
Les marges de Verizon peuvent donc probablement tenir encore un moment. L'action, cependant, a déjà été dépréciée pour une menace qui est à des années. Et avec un chiffre d'affaires aussi plat, Verizon a toutes les raisons de conclure un accord de gros avec SpaceX bien avant que Starlink Mobile n'atteigne une taille significative.
Verizon est l'opérateur dans le viseur
Je pense que Piecyk a raison sur Verizon. AT&T montre la différence : il lui crédite la construction d'un réseau fibre à associer au mobile, ce qui attire des clients « à très haute valeur, à très faible taux de désabonnement ». Verizon a un chiffre d'affaires plat, sa dette la plus lourde en cinq ans, et des marges dont SpaceX aimerait bien grignoter une part.
Verizon va dans la même direction. Elle a finalisé l'acquisition de Frontier le 20 janvier 2026, portant son parc combiné à environ 30 millions de foyers éligibles à la fibre, et Piecyk pense que plus de fibre est la bonne décision. Le test aura lieu le 26 octobre, lorsque Verizon publiera ses résultats du troisième trimestre. Le chiffre d'affaires est le nombre que je surveillerai, car c'est la seule chose que Piecyk dit que les licenciements ne peuvent pas réparer.
Alors, que vaut réellement l'action Verizon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Verizon pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


