


Points clés pour l'action Synopsys en juin 2026
- Les analystes attribuent à l'action Synopsys 13 recommandations d'achat, 6 de maintien et 1 de sous-performance, avec un objectif de cours moyen de 564 $, ce qui implique une hausse potentielle d'environ 24 % par rapport au cours actuel de 454 $.
- Le scénario médian du modèle TIKR valorise Synopsys à environ 827 $ d'ici octobre 2030, ce qui implique un rendement total d'environ 82 %, soit approximativement 15 % annualisés.
- L'action Synopsys semble sous-évaluée aux niveaux actuels, avec des marges EBITDA qui s'élargissent séquentiellement chaque trimestre jusqu'à l'exercice 2027, car la discipline des coûts impulsée par Elliott accélère la réalisation des synergies en avance sur le calendrier.
- Synopsys a relevé ses prévisions de BPA non-GAAP pour l'exercice complet 2026 à un point médian de 14,76 $ après un dépassement au T2 sur le chiffre d'affaires (2,276 Md$ contre 2,25 Md$ estimés), la marge opérationnelle et le BPA ajusté (3,35 $ contre 3,15 $ estimés).
L'action Synopsys dépasse les attentes au T2 sur le chiffre d'affaires et le BPA, puis relève ses prévisions sur tous les indicateurs

Synopsys (SNPS), le principal fournisseur de logiciels de conception électronique automatisée (EDA), de propriété intellectuelle (IP) pour semi-conducteurs et de simulation multiphysique, a publié des résultats du T2 fiscal 2026 qui ont dépassé les prévisions sur tous les indicateurs majeurs et ont entraîné une révision à la hausse des prévisions annuelles pour le chiffre d'affaires, la marge opérationnelle, le BPA et le flux de trésorerie disponible.
Ce dépassement était généralisé : le chiffre d'affaires s'est établi à 2,276 milliards de dollars contre une estimation de 2,25 milliards de dollars, le BPA ajusté de 3,35 $ a dépassé l'estimation consensuelle de 3,15 $ d'environ 6 %, et la marge opérationnelle non-GAAP a atteint 39,5 %.
Sous les gros titres, le segment Automatisation de la conception a généré environ 1,822 milliard de dollars de chiffre d'affaires, l'EDA progressant légèrement de plus de 8 % en glissement annuel alors que les hyperscalers augmentaient les charges de travail de vérification assistée par matériel pour les conceptions complexes de puces IA.
Le signal le plus important concerne la propriété intellectuelle. Le chiffre d'affaires de l'IP de conception a atteint 454 millions de dollars au T2, en baisse d'environ 6 % en glissement annuel mais en hausse de 12 % séquentiellement par rapport au creux du T1, alors que Synopsys fait évoluer les engagements COT (custom-on-top) avec les hyperscalers vers un modèle de redevance d'utilisation plus royalties plutôt qu'une structure de licence unique héritée.
Le jour même de la publication des résultats, le PDG Sassine Ghazi s'est exprimé directement sur l'environnement de la demande lors de la conférence téléphonique sur les résultats du T2 : « L'IA accroît la demande de semi-conducteurs, la diversité architecturale et la complexité des puces et des systèmes qu'elles alimentent, ce qui stimule la demande sur l'ensemble de notre portefeuille. »
L'histoire la plus importante, cependant, est l'accord de coopération avec Elliott Investment Management, qui a ajouté le managing partner Jesse Cohn au conseil d'administration à compter du 1er juin et a accéléré la réalisation des 400 millions de dollars de synergies de coûts d'intégration d'Ansys, dont environ la moitié est désormais ciblée pour être réalisée d'ici la fin de l'exercice fiscal.
Les prévisions pour l'exercice fiscal complet 2026 prévoient désormais un chiffre d'affaires compris entre 9,625 et 9,705 milliards de dollars, une marge opérationnelle non-GAAP de 41 % au point médian, un BPA non-GAAP compris entre 14,72 et 14,80 $, et un flux de trésorerie disponible d'environ 2 milliards de dollars.
Wall Street recommande l'achat de l'action Synopsys, l'objectif moyen impliquant une hausse de 24 %
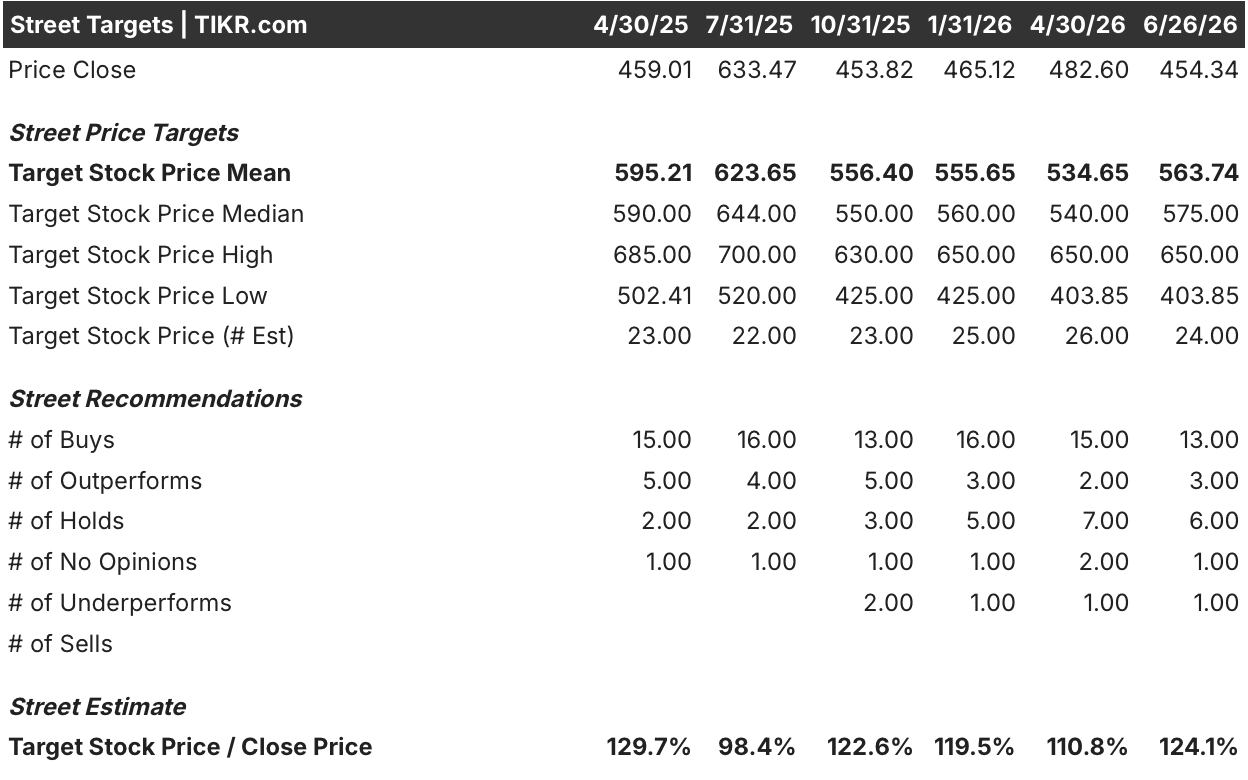
Wall Street recommande l'achat de l'action Synopsys, avec 13 recommandations équivalentes à l'achat, 6 de maintien et 1 de sous-performance parmi les 24 analystes couvrant l'action au 26 juin 2026.
L'objectif de cours moyen s'établit à 564 $, ce qui implique une hausse potentielle d'environ 24 % par rapport au cours actuel de 454 $, la médiane étant à 575 $ et l'objectif le plus élevé à 650 $. Suite aux résultats du T2, JPMorgan a décrit les prévisions comme conservatrices, renforçant la couverture déjà biaisée vers l'achat malgré la sous-performance de l'action par rapport à la hausse du Nasdaq depuis le début de l'année.
Wall Street s'attend à ce que les marges EBITDA de l'action Synopsys dépassent 48 % début 2027

Synopsys a délivré un EBITDA d'environ 0,95 milliard de dollars au T2 fiscal 2026, représentant une marge de 41,9 %, en hausse par rapport à 38,4 % au trimestre précédent. Ce chiffre du T2 marquait déjà une amélioration significative de la rentabilité opérationnelle suite à l'acquisition d'Ansys, et le consensus s'attend à ce que l'expansion se poursuive sans interruption.
Pour le T3 2026, les analystes estiment un EBITDA d'environ 1,03 milliard de dollars, ce qui implique une marge d'environ 42 %, les estimations pour le T4 fiscal 2026 atteignant environ 1,12 milliard de dollars et une marge proche de 44 %. Cette trajectoire reflète à la fois l'accélération des synergies d'intégration d'Ansys et une discipline des coûts plus stricte au sein de l'entité combinée, la direction confirmant qu'environ la moitié des synergies engagées seront réalisées d'ici la fin de l'exercice fiscal.
La perspective à plus long terme se précise encore davantage. Pour le T1 fiscal 2027, le consensus estime un EBITDA d'environ 1,28 milliard de dollars, ce qui implique une marge d'environ 49 %, un niveau qui rapprocherait la rentabilité opérationnelle de Synopsys de la marge opérationnelle non-GAAP dans la fourchette mi-40 % que l'entreprise a ciblée et qu'Elliott a poussé à accélérer.
La condition non résolue que le marché attend : savoir si le modèle de monétisation de l'IP basé sur les royalties et la licence EDA basée sur la consommation pour les workflows agentiques, tous deux signalés par la direction comme des points d'inflexion émergents, génèrent des contrats avec un impact significatif sur le chiffre d'affaires de l'exercice 2027 avant la Journée des Investisseurs du 30 septembre.
L'action Synopsys surpasse Cadence en croissance de l'EBITDA tandis que Keysight faiblit

Synopsys mène le groupe de pairs en croissance de l'EBITDA en glissement annuel, affichant 47 % au T2 fiscal 2026 contre 28 % pour Cadence Design Systems (CDNS) et 69 % pour Keysight Technologies (KEYS), le pic de Keysight étant tiré par une base de comparaison facile plutôt qu'une accélération structurelle.
La perspective à venir élargit encore l'écart. Le consensus estime une croissance de l'EBITDA de SNPS d'environ 45 % au T3 fiscal 2026 contre environ 28 % pour Cadence, Keysight devant se normaliser fortement vers de faibles chiffres à un chiffre d'ici l'exercice 2027.
Pour les investisseurs, cela signifie que l'action Synopsys capte l'expansion de l'EBITDA tirée par Ansys à un rythme qu'aucun pair ne peut égaler sur une base structurelle pendant la période d'estimation.
L'objectif de 827 $ de TIKR sur l'action SNPS tient si la trajectoire des marges atteint la fourchette mi-40 %
Le scénario médian du modèle TIKR valorise Synopsys à environ 827 $ d'ici octobre 2030, ce qui implique un rendement total d'environ 82 % par rapport au cours actuel de 454 $, soit approximativement 15 % annualisés.

Ce rendement nécessite un scénario actif d'expansion des marges : le scénario médian suppose une croissance annuelle du chiffre d'affaires d'environ 11 % et des marges nettes s'élargissant à environ 32 %.
La Journée des Investisseurs du 30 septembre, lors de laquelle la direction s'est engagée à présenter le cadre de monétisation par royalties et le modèle financier à long terme, est le catalyseur qui confirmera ou fera pression sur ce scénario.
Devriez-vous investir dans Synopsys, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez l'action Synopsys et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, l'évolution des multiples de valorisation dans le temps, et si les objectifs de cours sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre l'action Synopsys aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action SNPS sur TIKR →


