


Points clés
- Le coût de l'assurance contre le défaut de paiement de la dette de SpaceX a augmenté à 194 points de base mercredi, contre 110 en juin, et ses obligations à 50 ans se négocient près de 85 cents sur le dollar.
- SpaceX emprunte pour financer ses centres de données IA, et le marché obligataire a raison de facturer plus cher pour ce risque.
- Les dépenses d'investissement ont atteint 20,9 milliards de dollars pour l'exercice 2025, contre 6,79 milliards de dollars de trésorerie générée par les opérations, et la dette totale est passée à 24,5 milliards de dollars.
- Les contrats cloud qui commencent à augmenter en octobre constituent le premier vrai test de l'affirmation de la direction selon laquelle les nouveaux centres de données s'amortissent en moins d'un an.
Actuellement, le vote le plus important concernant SpaceX (SPCX) vient de ses détenteurs d'obligations.
L'action a reculé cette semaine après que le présentateur de Bloomberg Tech, Ed Ludlow, a rapporté que SpaceX était en pourparlers préliminaires pour emprunter 40 milliards de dollars afin d'acheter des puces à Nvidia (NVDA). Sur ce montant, 10 milliards de dollars seraient des prêts et 30 milliards de dollars du crédit de catégorie investment grade.
Les marchés du crédit avaient déjà déprécié SpaceX avant cette nouvelle. Lors de l'épisode de jeudi du podcast Prof G Markets, le co-animateur Ed Elson a souligné que les swaps sur défaillance de crédit (CDS) de SpaceX étaient passés à 194 points de base mercredi, contre 110 en juin. Selon ses mots, "le coût de l'assurance contre le défaut de paiement de la dette de SpaceX devient soudainement très élevé."
Son invité John Foley, responsable de la rubrique Lex du Financial Times, a ajouté que les obligations à 50 ans se négocient "à quelque chose comme 85 cents sur le dollar." Il a estimé les obligations à 5 ans plus proches de 95. Son analyse :
"Pour le moment, le marché n'envoie pas de signal de détresse, mais il dit que cette entreprise devient de plus en plus risquée à chaque minute."
Suivre la trésorerie
L'inquiétude est facile à voir sur le tableau des flux de trésorerie. Pour l'exercice 2023, les 4,52 milliards de dollars de trésorerie générée par les opérations de SpaceX couvraient tout juste ses 4,42 milliards de dollars de dépenses d'investissement (capex). D'ici l'exercice 2025, les capex avaient atteint 20,9 milliards de dollars, contre 6,79 milliards de dollars générés par les opérations. Cela laisse un écart d'environ 14,1 milliards de dollars.

Et l'écart se creuse. Elson a noté que SpaceX "a dépensé plus de 18 milliards de dollars en CapEx le trimestre dernier et tout cela va dans ces centres de données." En un trimestre, cela représente 86 % de ce que SpaceX a dépensé sur l'ensemble de l'exercice 2025.
L'emprunt comble la différence. La dette totale est passée de 15,4 milliards de dollars à la fin de l'exercice 2024 à 24,5 milliards de dollars un an plus tard.
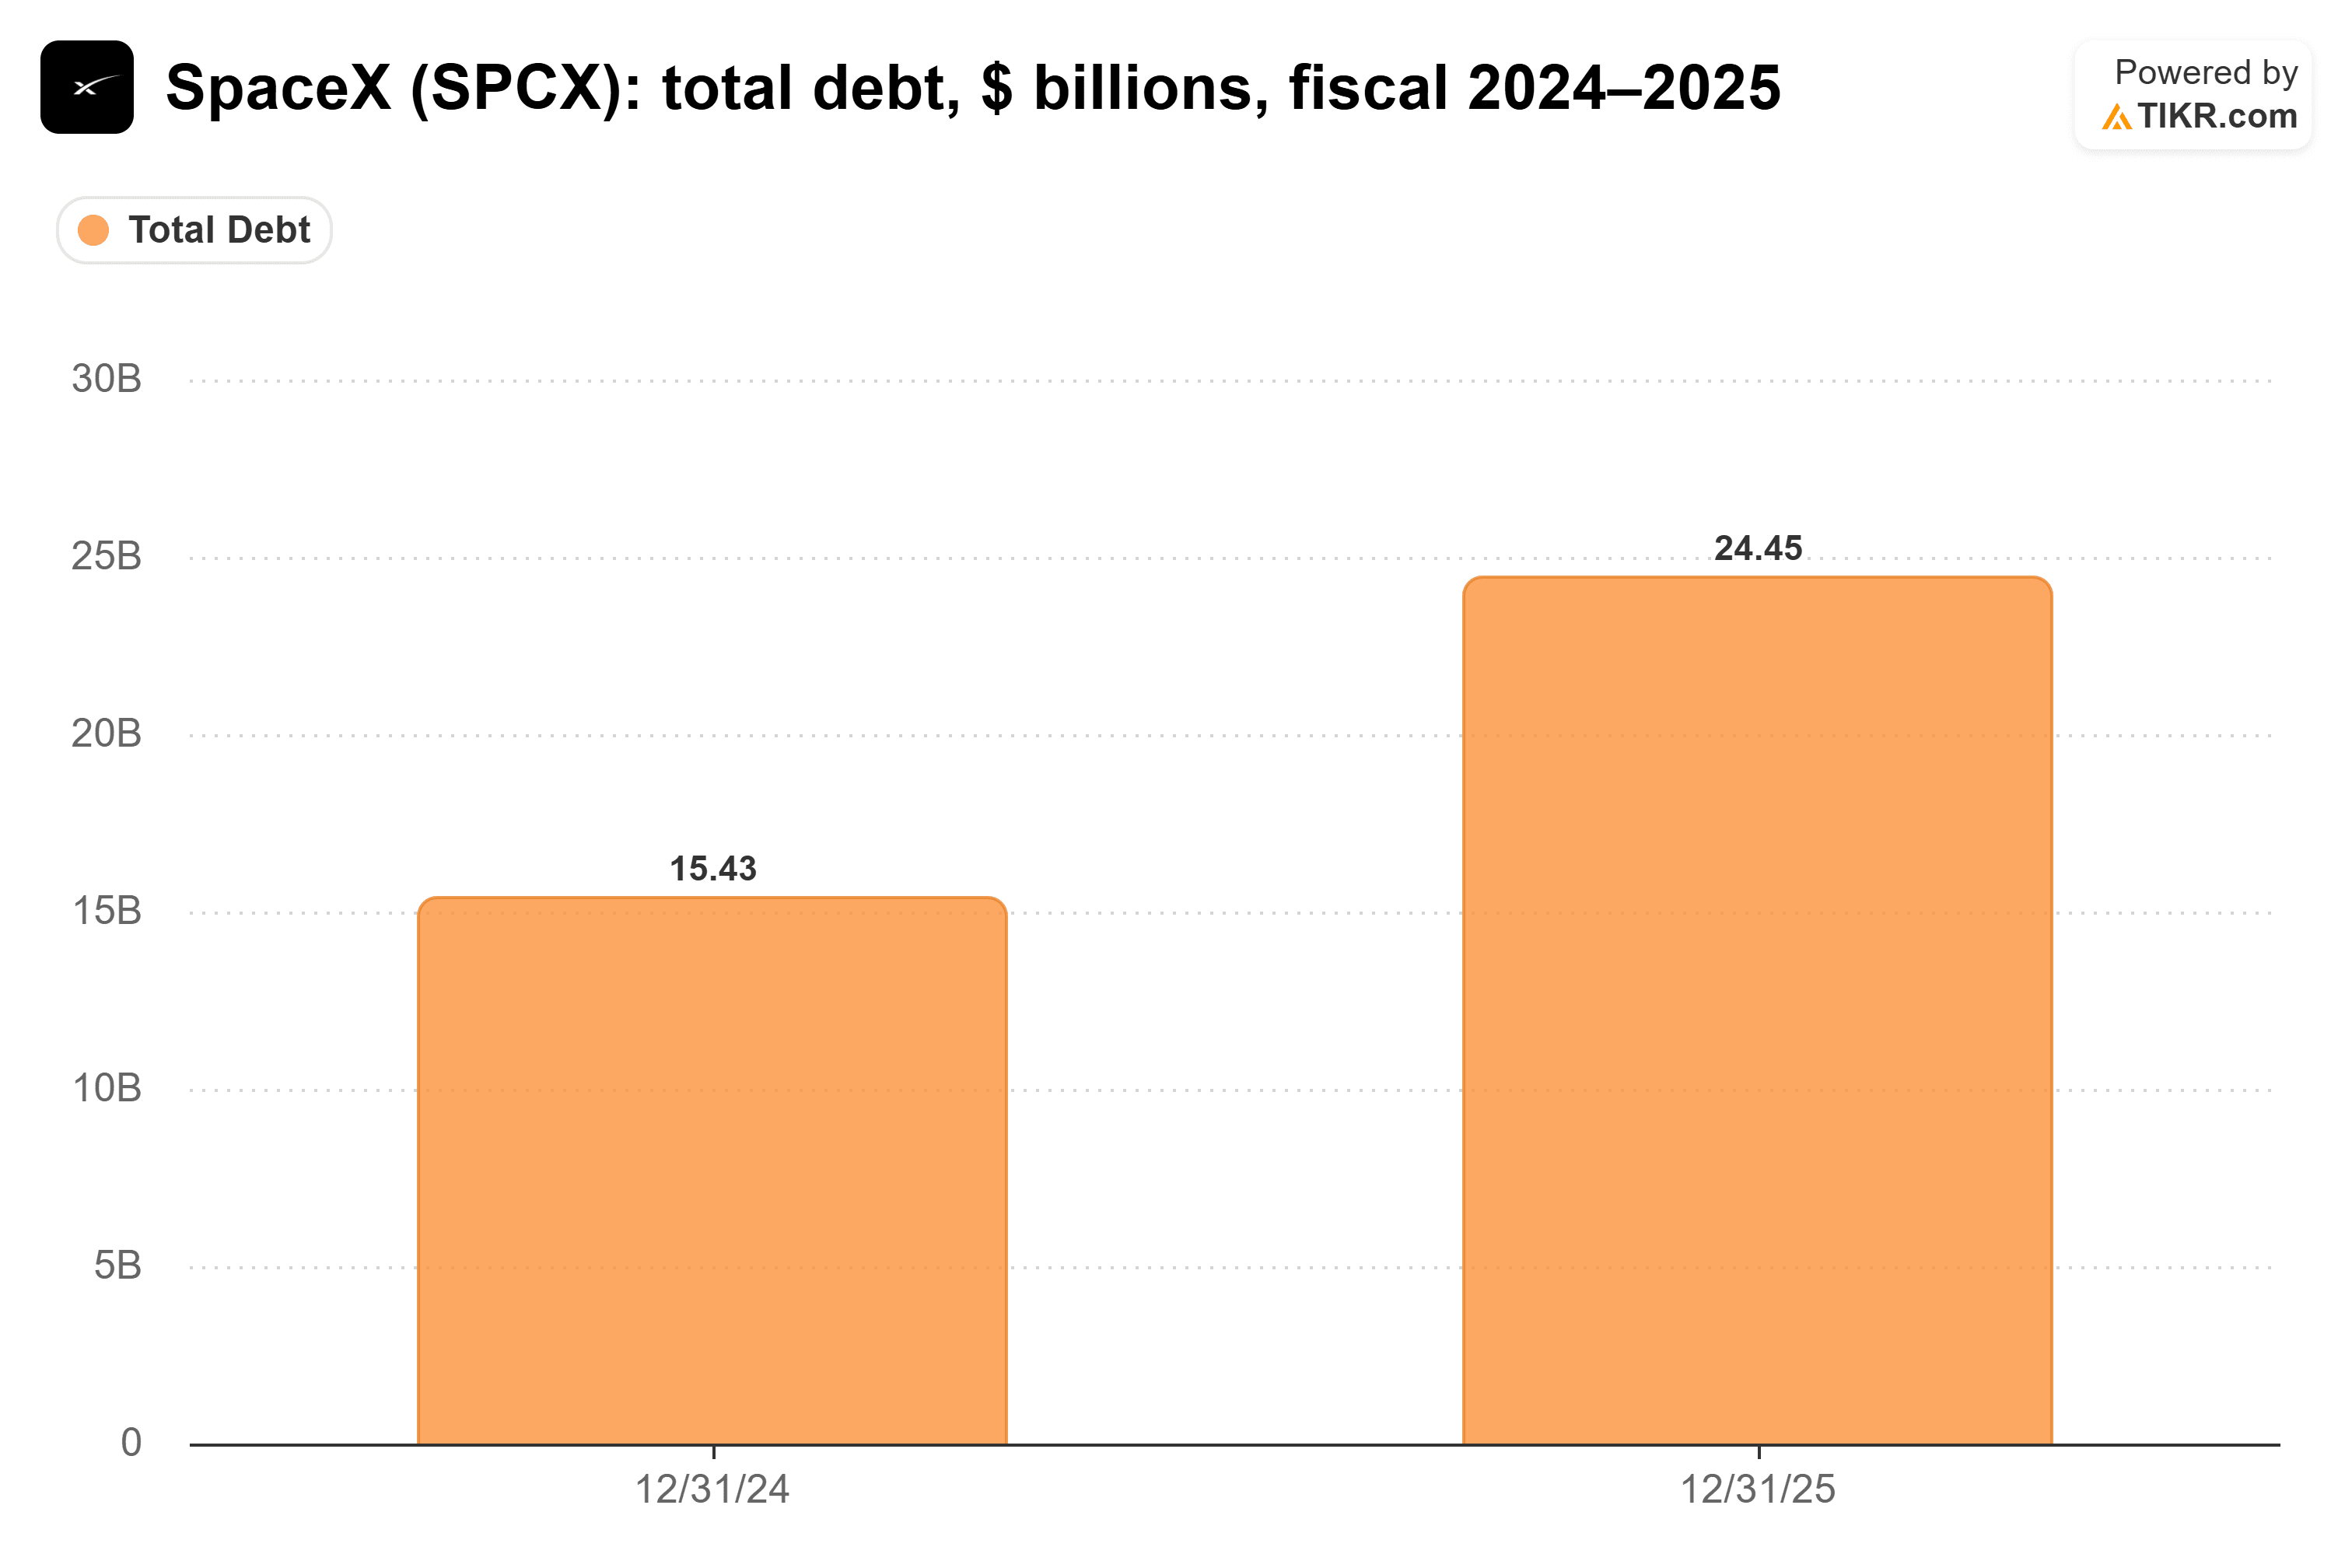
Ce chiffre n'inclut pas la dette que SpaceX a levée juste après son introduction en bourse. Il ne tient pas non plus compte des 40 milliards de dollars qu'elle serait en train de préparer actuellement, ce qui représente à lui seul plus de 1,6 fois le total de l'exercice 2025.
Foley a également évoqué la notation. SpaceX a une notation de catégorie investment grade, et si elle la perdait, "les rendements augmenteraient considérablement et cela deviendrait beaucoup plus risqué."
Voici le point crucial : le calcul de rentabilité
Le scénario haussier repose sur une phrase. Lors de la conférence téléphonique sur les résultats du deuxième trimestre de SpaceX, le directeur financier Bret Johnsen a déclaré : "Les conditions économiques actuelles se traduisent par un amortissement de moins d'un an pour nos nouveaux déploiements de capital en matière de calcul."
Si cela se vérifie, la dette est facile à supporter. SpaceX loue de la puissance de calcul à des laboratoires d'IA comme Anthropic, et l'accord qu'elle a signé avec Alphabet (GOOGL) quelques jours avant l'introduction en bourse rapporte jusqu'à 920 millions de dollars par mois. Cela représente jusqu'à environ 11 milliards de dollars par an pour un seul client. Johnsen a également déclaré que SpaceX avait contracté 6,7 milliards de dollars supplémentaires de revenus cloud qui commencent à augmenter en octobre.
Néanmoins, la barre est haute. Avec un amortissement d'un an, les 18 milliards de dollars de capex du dernier trimestre devraient générer environ 18 milliards de dollars de trésorerie en un an. C'est plus de 2,5 fois les 6,79 milliards de dollars que les opérations de SpaceX ont générés sur l'ensemble de l'exercice 2025.
Goldman Sachs pense que SpaceX peut y parvenir. Mardi, elle a relevé son objectif de cours à 230 dollars contre 220 précédemment et a maintenu sa recommandation d'achat. Foley a noté que les revenus devraient quadrupler d'ici fin 2028, et a déclaré que "si cela se produit, alors ces chiffres de dette commencent à paraître moins effrayants."
Musk ne ralentit pas pour le vérifier. The Information a posté que SpaceX modifiait la façon dont elle construisait ses centres de données, "ce qui pourrait potentiellement ralentir la construction de nouvelles installations." Mercredi, Musk a répondu : "Faux, nous accélérons rapidement."
C'est une bonne nouvelle pour la construction. Cela signifie aussi plus de capex, et jusqu'à présent cette année, plus de capex a signifié plus d'emprunts.
Alors, SpaceX devient-elle vraiment plus risquée ?
Oui, et le marché obligataire a raison de facturer plus cher pour cela. Les contrats sont réels, et l'affirmation concernant l'amortissement pourrait bien se vérifier. Pour l'instant, cependant, ce n'est qu'une affirmation, et la dette comble un déficit de trésorerie de 14 milliards de dollars. Les actionnaires sont payés après les obligataires. Lorsque les obligataires commencent à demander plus, l'action mérite aussi plus de prudence.
Bien sûr, les 6,7 milliards de dollars de contrats cloud qui commencent à augmenter ce mois-ci devraient commencer à apparaître dans la trésorerie générée par les opérations au cours des prochains trimestres. Si c'est le cas, ces obligations pourraient se redresser rapidement.
Alors, quelle est la valeur réelle de l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que SpaceX pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


