


Points clés
- Le président de la Fed de Saint-Louis, Alberto Musalem, a déclaré jeudi que les taux "devraient continuer d'augmenter" au cours des six à neuf prochains mois. La Fed a déjà relevé son taux directeur à une fourchette de 3,75 % à 4,00 % en septembre.
- Le président Trump a reproché au conseil de la Fed la hausse de septembre, et la prochaine décision de la Fed intervient le 28 octobre, quelques jours avant les élections de mi-mandat.
- Musalem affirme que l'emprunt massif des hyperscalers de l'IA contribue à pousser les taux à la hausse, et que les relèvements de taux font peu pour ralentir cet emprunt.
- Les grandes banques comme JPMorgan Chase et Bank of America ont augmenté leurs revenus au cours du dernier cycle de hausse des taux, mais JPMorgan s'échange déjà à 3,0 fois sa valeur comptable tangible, proche de son plus haut sur cinq ans.
Si vous détenez JPMorgan Chase (JPM) ou Bank of America (BAC), un responsable de la Fed vient de vous apporter une bonne nouvelle. Le président Trump, lui, ne le verra probablement pas de cet œil.
Jeudi, le président de la Fed de Saint-Louis, Alberto Musalem, a déclaré à Bloomberg Talks qu'"un resserrement monétaire supplémentaire sera nécessaire" pour ramener l'inflation vers sa cible en temps voulu. Concernant les taux, il a déclaré qu'ils "devraient continuer d'augmenter dans un délai approprié au cours des six à neuf prochains mois."
Cela s'ajouterait à la hausse de la Fed du 16 septembre, sa première depuis 2023, qui a porté son taux directeur à une fourchette de 3,75 % à 4,00 %.
Préparez-vous au spectacle.
Trump contre un "conseil hostile"
Le président Trump veut des taux plus bas, et il ne se gêne pas pour le dire. Après la hausse de septembre, il a accusé un "conseil hostile" que le président de la Fed, Kevin Warsh, son propre choix, n'a pas pu maîtriser.
Mercredi, la veille de l'interview de Musalem, il est allé plus loin : "Vous avez un conseil qui, à mon avis, aimerait voir le pays mal en point, parce que je pense que les taux d'intérêt devraient baisser."
Les procès-verbaux publiés le même jour ont montré que la plupart des responsables de la Fed s'attendaient à une nouvelle hausse cette année, et la prochaine décision intervient le 28 octobre, quelques jours avant les élections de mi-mandat. (Musalem dit qu'il n'a pas préjugé de cette réunion.)
En partie à cause des géants de la tech
La partie intéressante est la raison pour laquelle Musalem pense que les taux doivent continuer de grimper. L'investissement florissant et les dépenses de consommation font monter les taux réels, a-t-il déclaré, et deux grands emprunteurs ajoutent à la pression :
"Comme nous le savons tous, les hyperscalers sont passés d'une trésorerie disponible positive il y a un an à une trésorerie disponible négative aujourd'hui. Ils accèdent aux marchés de capitaux à grande échelle."
L'autre est le gouvernement américain. Musalem qualifie le duo de "deux grands emprunteurs non sensibles aux taux d'intérêt".
C'est le dilemme de la Fed. Les hausses de taux font peu pour ralentir Amazon (AMZN), Microsoft (MSFT), Alphabet (GOOG) et Meta Platforms (META) lorsqu'ils empruntent pour construire des centres de données. Comme l'a dit Jurrien Timmer de Fidelity sur The Compound and Friends, "les hyperscalers se soucient peu de l'endroit où se trouvent les taux parce qu'ils vont sur le marché, ils empruntent des obligations, et ils obtiendront un rendement de 30 à 40 % sur cette émission de dette parce qu'ils construisent un centre de données."
Alors, qui ressent les hausses ? Musalem a été franc : ces grands emprunteurs "vont probablement exercer une pression de financement sur les emprunteurs sensibles aux taux d'intérêt, c'est-à-dire les ménages, les petites entreprises, voire les grandes entreprises."
Pas génial si vous avez un prêt à refinancer.
Les grandes banques en profitent
Certaines entreprises tirent leur épingle du jeu lorsque les taux augmentent, et les grandes banques sont en tête de liste : elles peuvent facturer plus sur les prêts plus rapidement qu'elles ne doivent augmenter les rémunérations sur les dépôts.
Le dernier cycle de hausse de JPMorgan le montre. Ses revenus sont tombés à 122 milliards de dollars en 2022, l'année où la Fed a commencé à relever les taux, puis ont grimpé à 167 milliards de dollars d'ici 2024 et se sont maintenus à 168 milliards de dollars en 2025…

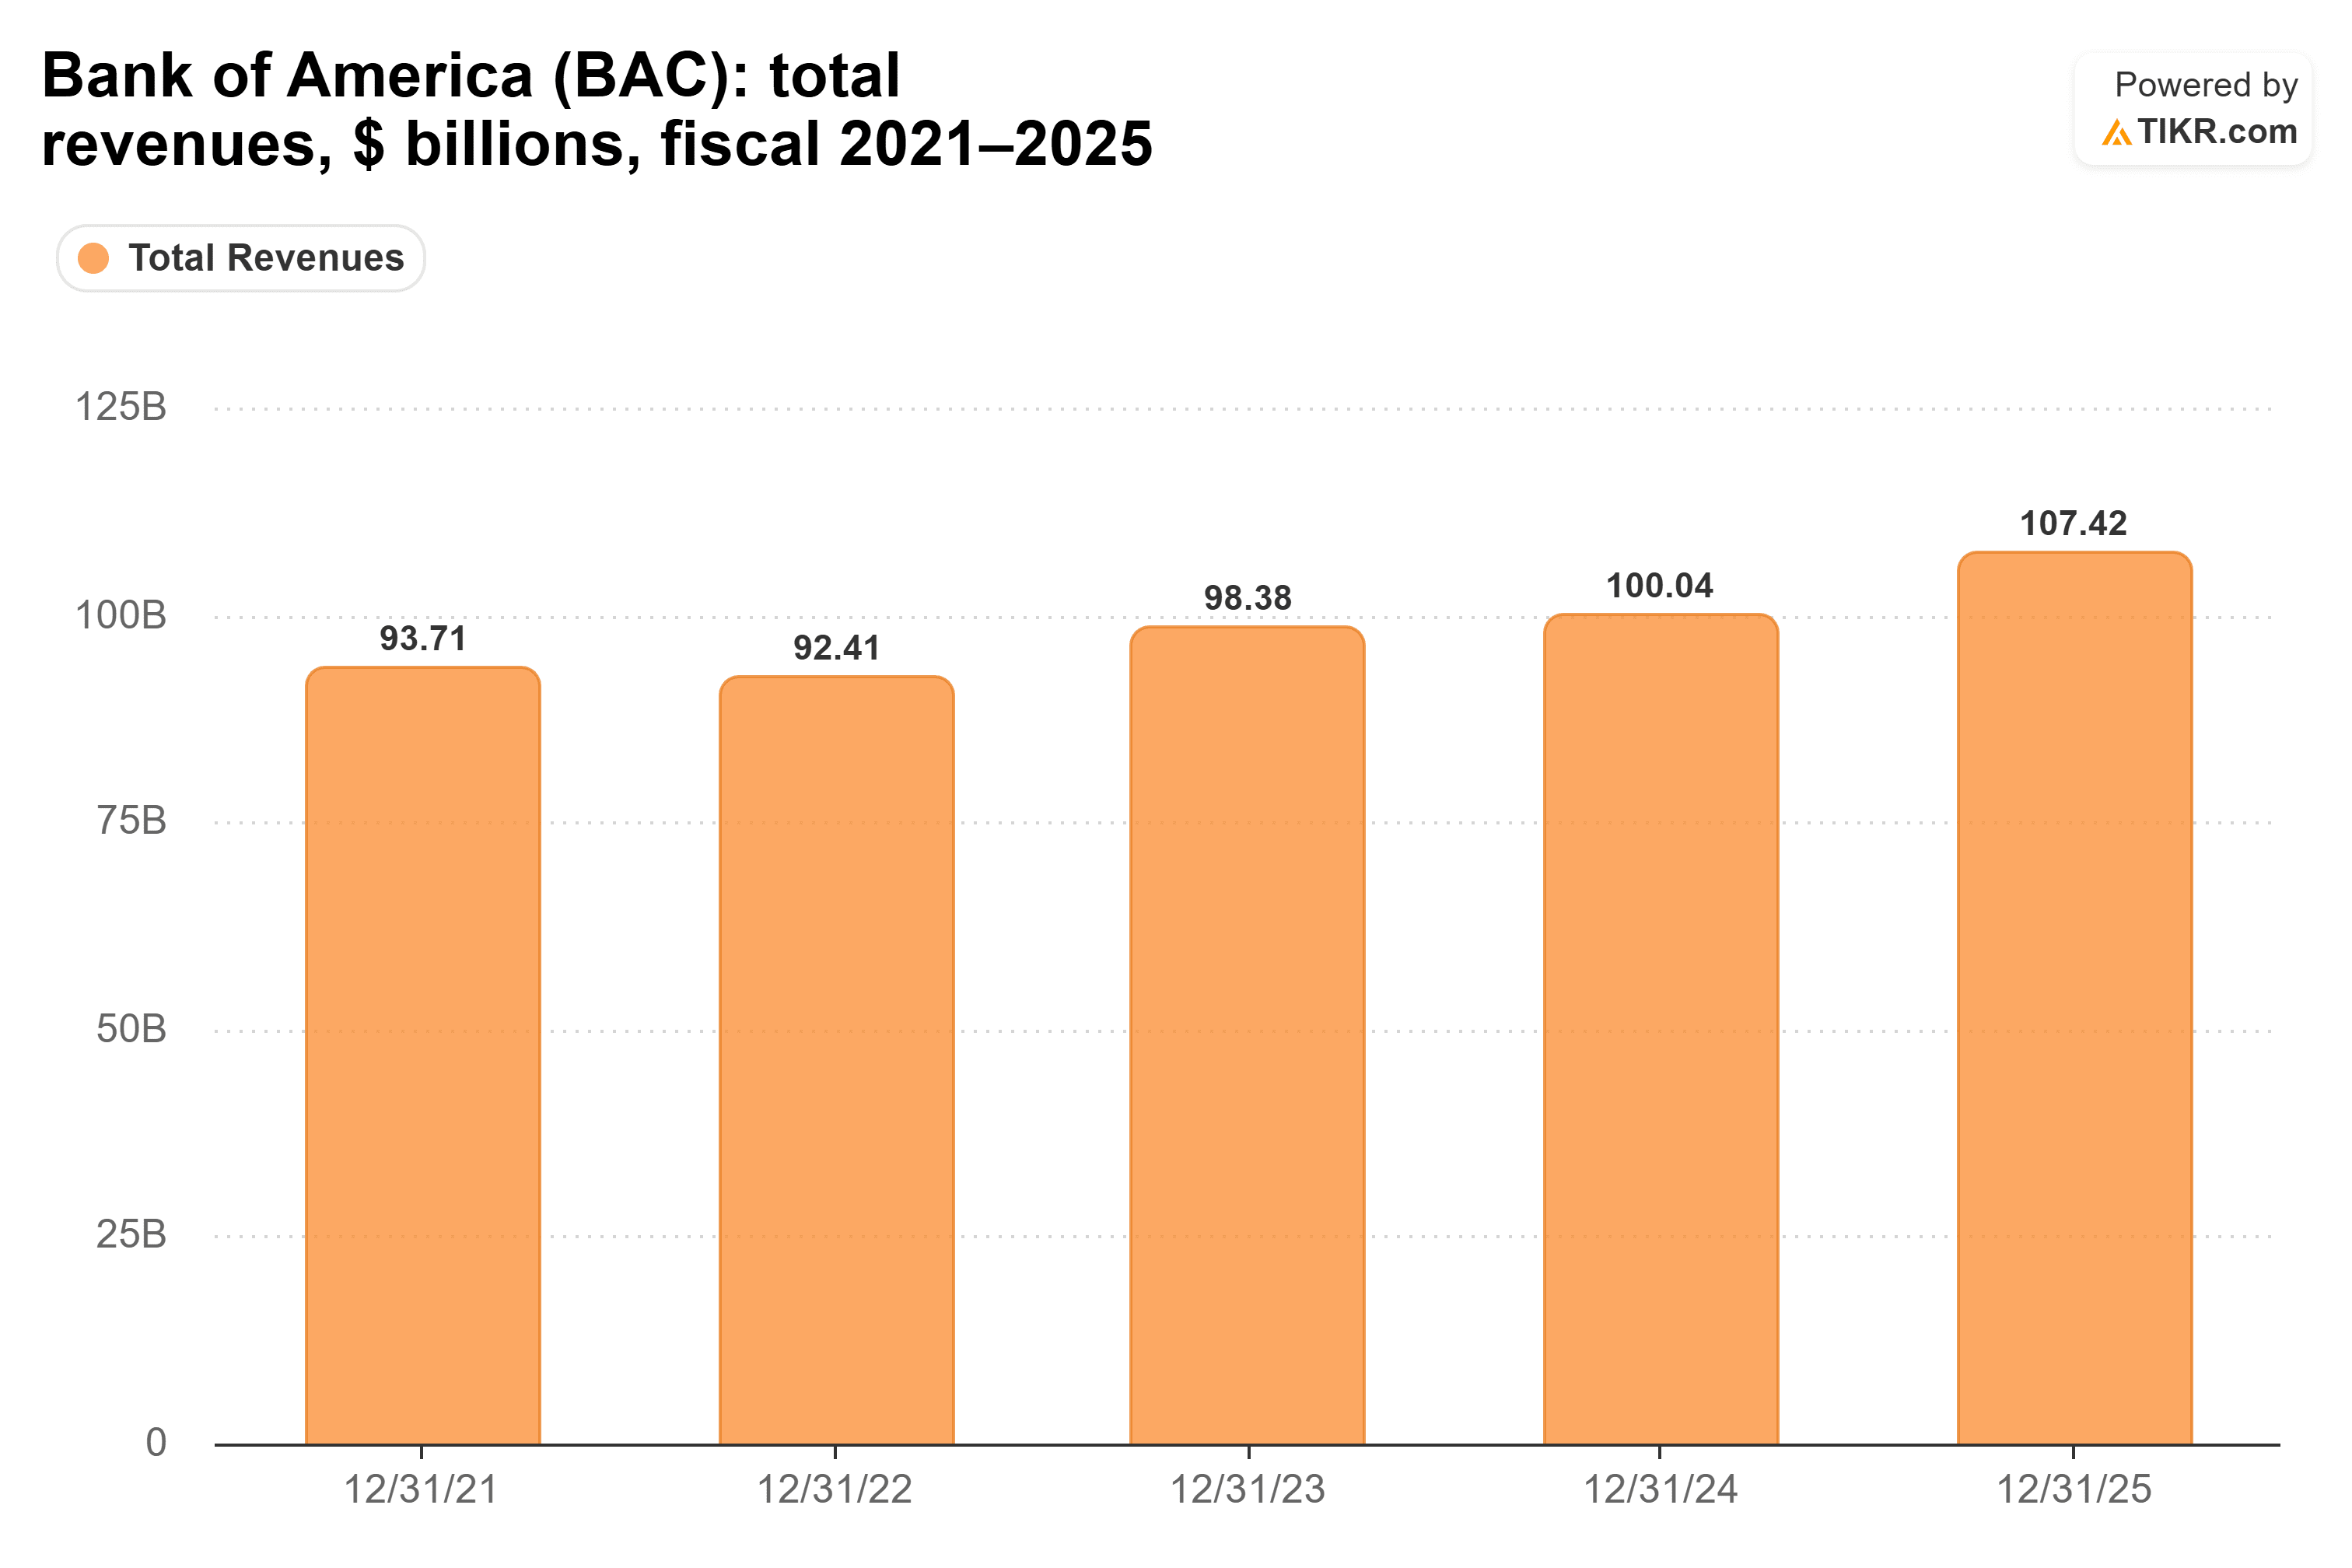
Bank of America montre la même tendance à plus petite échelle, et son énorme base de dépôts en fait l'une des grandes banques les plus sensibles aux taux. Ses revenus sont passés de 92,4 milliards de dollars en 2022 à 107 milliards de dollars en 2025…
Le hic ? Les investisseurs le savent déjà. JPMorgan s'échange à 3,0 fois sa valeur comptable tangible. C'est bien au-dessus de sa moyenne sur cinq ans de 2,3x, et pas loin du plus haut de 3,3x atteint en août…

(Son plus bas sur cinq ans, 1,5x, est survenu en octobre 2022, en plein milieu du dernier cycle de hausse.)
Ne vous attendez pas à ce que la Fed cède
La hausse des taux aide les banques, mais seulement jusqu'à un certain point. Les ménages et les petites entreprises que Musalem s'attend à voir touchés sont les mêmes personnes qui empruntent aux banques, donc les hausses qui augmentent les revenus des prêts pourraient aussi faire grimper les pertes sur prêts.
Malgré cela, je pense que Musalem a raison sur la direction. L'inflation est toujours supérieure à l'objectif de la Fed, la hausse de septembre a été unanime, et je ne vois pas la Fed changer de cap simplement parce que le Président est en colère. Si les taux continuent de grimper, je préférerais être dans les grandes banques que de parier contre la Fed, même si vous devez savoir que vous payez une prime pour JPMorgan.
Bien sûr, tout le monde à la Fed n'est pas impatient de continuer. Le vice-président Philip Jefferson et le président de la Fed de New York, John Williams, ont tous deux déclaré qu'ils pourraient attendre plus de données, et le rapport sur l'emploi de septembre a été faible. Le 28 octobre devrait nous dire à quel point le spectacle sera bruyant.
Alors, quelle est la valeur réelle de l'action JPMorgan Chase ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que JPMorgan Chase pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez JPMorgan Chase gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe de contenu, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


