


Points clés
- OpenAI prévoirait d'atteindre ou de dépasser 70 milliards de dollars de chiffre d'affaires annualisé d'ici fin d'année, et l'investisseur Gavin Baker soutient qu'une croissance provenant de gains de parts de marché nuirait à la demande d'infrastructure IA.
- Baker affirme que les tokens open-weight coûtent aux clouds la même puissance de calcul que les tokens de pointe, mais leur rapportent des marges plus élevées, car OpenAI et Anthropic ont le pouvoir de négociation pour faire baisser les prix.
- Microsoft représentait environ 67 % du chiffre d'affaires 2025 de CoreWeave, et CoreWeave est engagé dans des contrats majoritairement de long terme, tandis que Nebius a utilisé des contrats courts pour augmenter ses prix.
- Les analystes s'attendent à ce que le chiffre d'affaires de Nebius passe de 530 millions de dollars pour l'exercice 2025 à 23,0 milliards de dollars pour l'exercice 2028, et la prochaine marge brute de CoreWeave est le chiffre à surveiller.
Si vous détenez Amazon (AMZN), Microsoft (MSFT) ou CoreWeave (CRWV), le dernier chiffre d'OpenAI a probablement semblé être une excellente nouvelle.
Le créateur de ChatGPT s'attend à atteindre ou dépasser 70 milliards de dollars de chiffre d'affaires annualisé d'ici fin d'année, contre environ 50 milliards de dollars fin septembre, a rapporté Bloomberg le 9 octobre. Cela fait de 70 milliards de dollars un objectif plutôt qu'un résultat : la veille, le Financial Times rapportait qu'OpenAI avait indiqué à ses investisseurs que son run-rate approchait 50 milliards de dollars, bien en deçà du chiffre de 70 milliards qui circulait fin septembre.
Plus d'OpenAI devrait signifier plus de puissance de calcul louée auprès des clouds. N'est-ce pas ?
Gavin Baker, d'Atreides Management, a "une vision plus extrême". Vendredi, il a posté sur X :
"Je pense qu'une accélération d'OpenAI et d'Anthropic, si elle provenait même partiellement de gains de parts de marché, serait globalement négative pour la demande d'infrastructure IA."
C'est un retournement de situation pour quiconque considérait les deux plus grands laboratoires comme les meilleurs clients des clouds.
Même puissance de calcul, marges plus grasses
Baker commence par le coût. Selon ses termes, "le coût de production d'un token donné en termes de puissance de calcul et d'énergie est le même, qu'il s'agisse d'un token open weight ou d'un token de pointe fermé."
Ce qui change, c'est qui paie. Comme il l'a formulé :
"Et les tokens open-weight sont les tokens à la marge la plus élevée pour les clouds et néo-clouds, compte tenu du pouvoir de négociation et de la taille d'Anthropic et d'Open AI."
En termes simples, OpenAI et Anthropic achètent suffisamment de puissance de calcul pour jouer un cloud contre un autre sur les prix. Une startup exécutant un modèle open-weight sur des GPU loués ne le peut pas.
Et ces clients affluent. La dernière semaine de septembre, les modèles DeepSeek ont traité plus de tokens sur OpenRouter que les modèles d'OpenAI, Google, Anthropic et xAI réunis, selon Social Capital.
Chase Lochmiller, PDG de Crusoe, observe la même division dans son activité d'inférence managée. Il a déclaré à 20VC le 3 octobre que "les gens dépensent plus d'argent pour les modèles de pointe fermés que pour l'open source, mais ils génèrent plus de tokens sur l'open source que sur le fermé."
Baker avait déjà fait une version de cet argument. Dans un fil de discussion en août, il prédisait que les tokens de pointe fermés finiraient par représenter "60 à 90 % de la valeur économique mais seulement 15 à 25 % des tokens". Pour un cloud, les tokens représentent la charge de travail, donc c'est un avenir où la majeure partie de son volume provient de clients sans grand pouvoir de négociation.
Ce que montrent les chiffres de CoreWeave
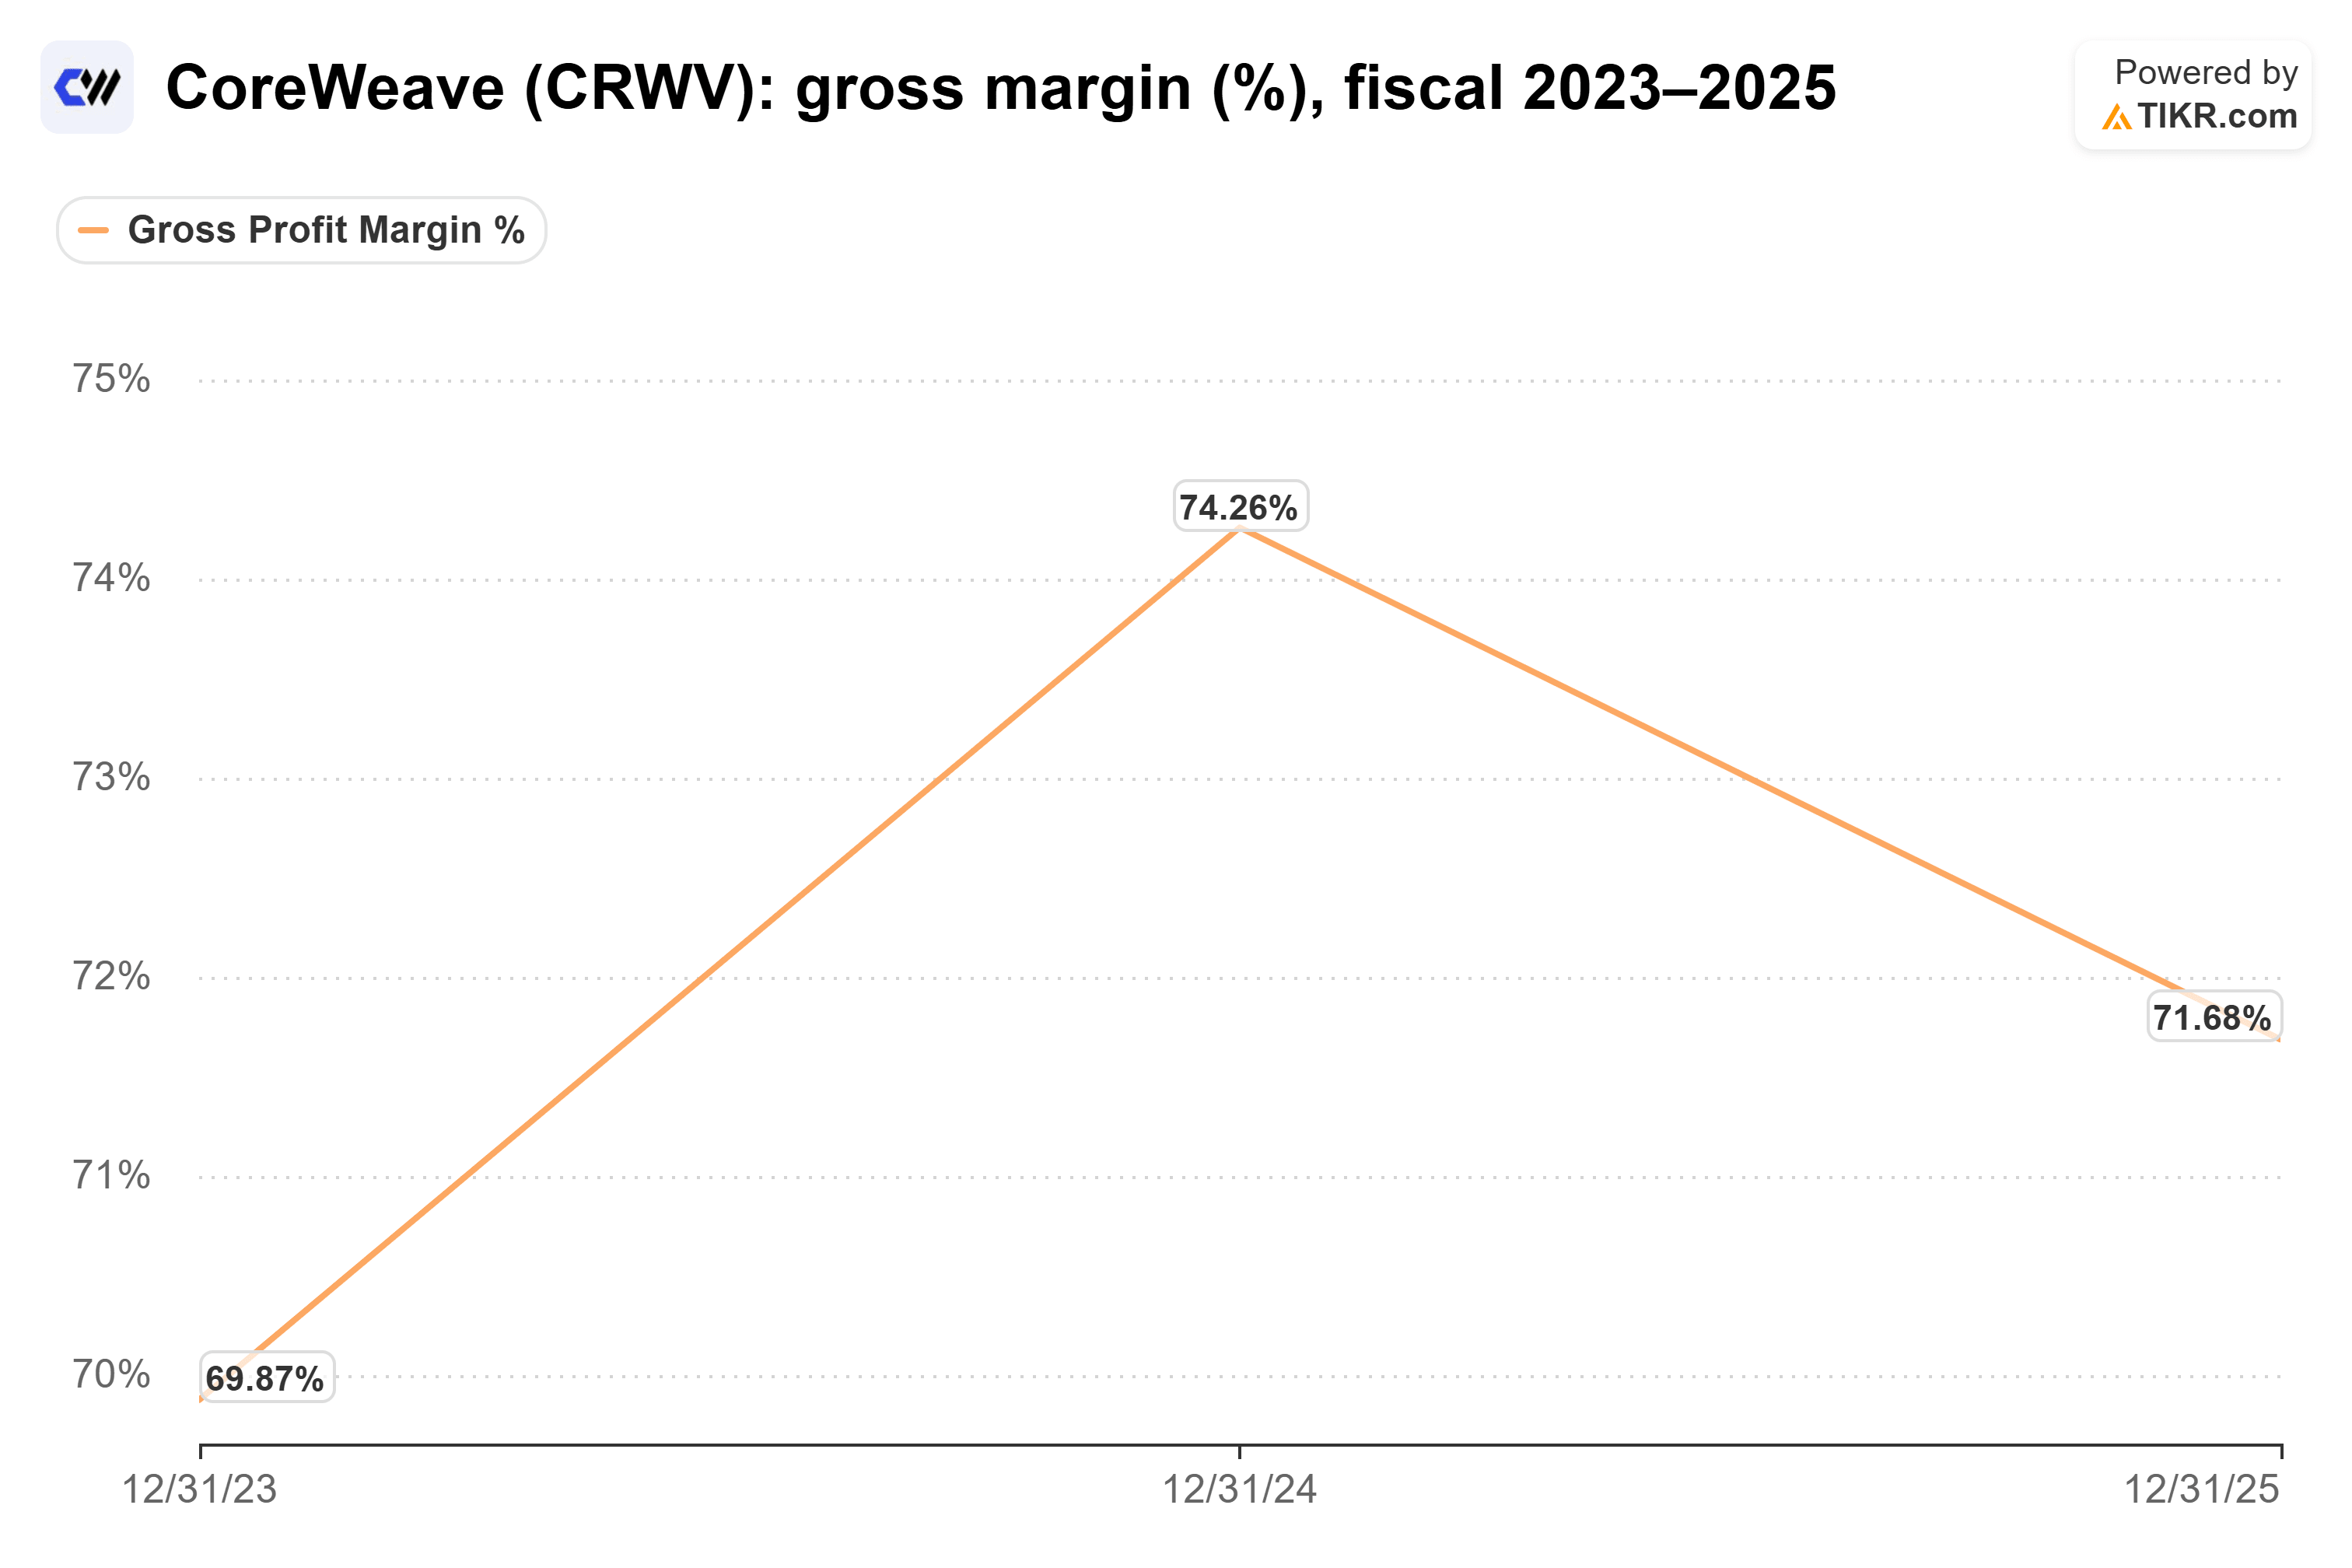
CoreWeave est le test le plus clair, car il montre à quoi ressemble un acheteur dominant. Microsoft représentait environ 67 % du chiffre d'affaires 2025 de CoreWeave, contre 62 % en 2024, selon le rapport annuel de CoreWeave. Sur la même période, la marge brute de CoreWeave est passée de 74,3 % à 71,7 %.
Le dépôt n'attribue pas ce déclin au pouvoir de négociation de Microsoft, et la marge brute de 71,7 % exclut l'amortissement des serveurs et équipements réseau. La concentration client a depuis diminué : le plus gros client de CoreWeave représentait 36 % du chiffre d'affaires au T2 2026.
C'est là qu'intervient le retournement de Microsoft. Elle exploite Azure, l'un des géants du cloud qui devrait bénéficier de la diffusion de la demande open-weight. C'est aussi le gros acheteur qui a un levier sur CoreWeave, ce qui la place des deux côtés de l'argument de Baker.
Pourquoi Nebius semble mieux placé
Nebius (NBIS) est le contre-exemple. Dylan Patel de SemiAnalysis a noté sur le Big Technology Podcast que Nebius a "la durée moyenne de contrat la plus courte parmi les principaux clouds" dans les notations ClusterMax de SemiAnalysis, ajoutant :
"Nebius a pu se retourner et vraiment augmenter ses prix et profiter de cela."
CoreWeave, a-t-il dit, s'est engagé dans des contrats majoritairement de long terme, donc il n'a pas pu en profiter autant.
Patel parlait de la durée des contrats. Néanmoins, les contrats courts sont ce qui permet à un cloud de capturer la tarification que Baker décrit. Si la demande des petits clients continue d'augmenter, Nebius peut reprendre ses tarifs en quelques mois plutôt qu'en quelques années.
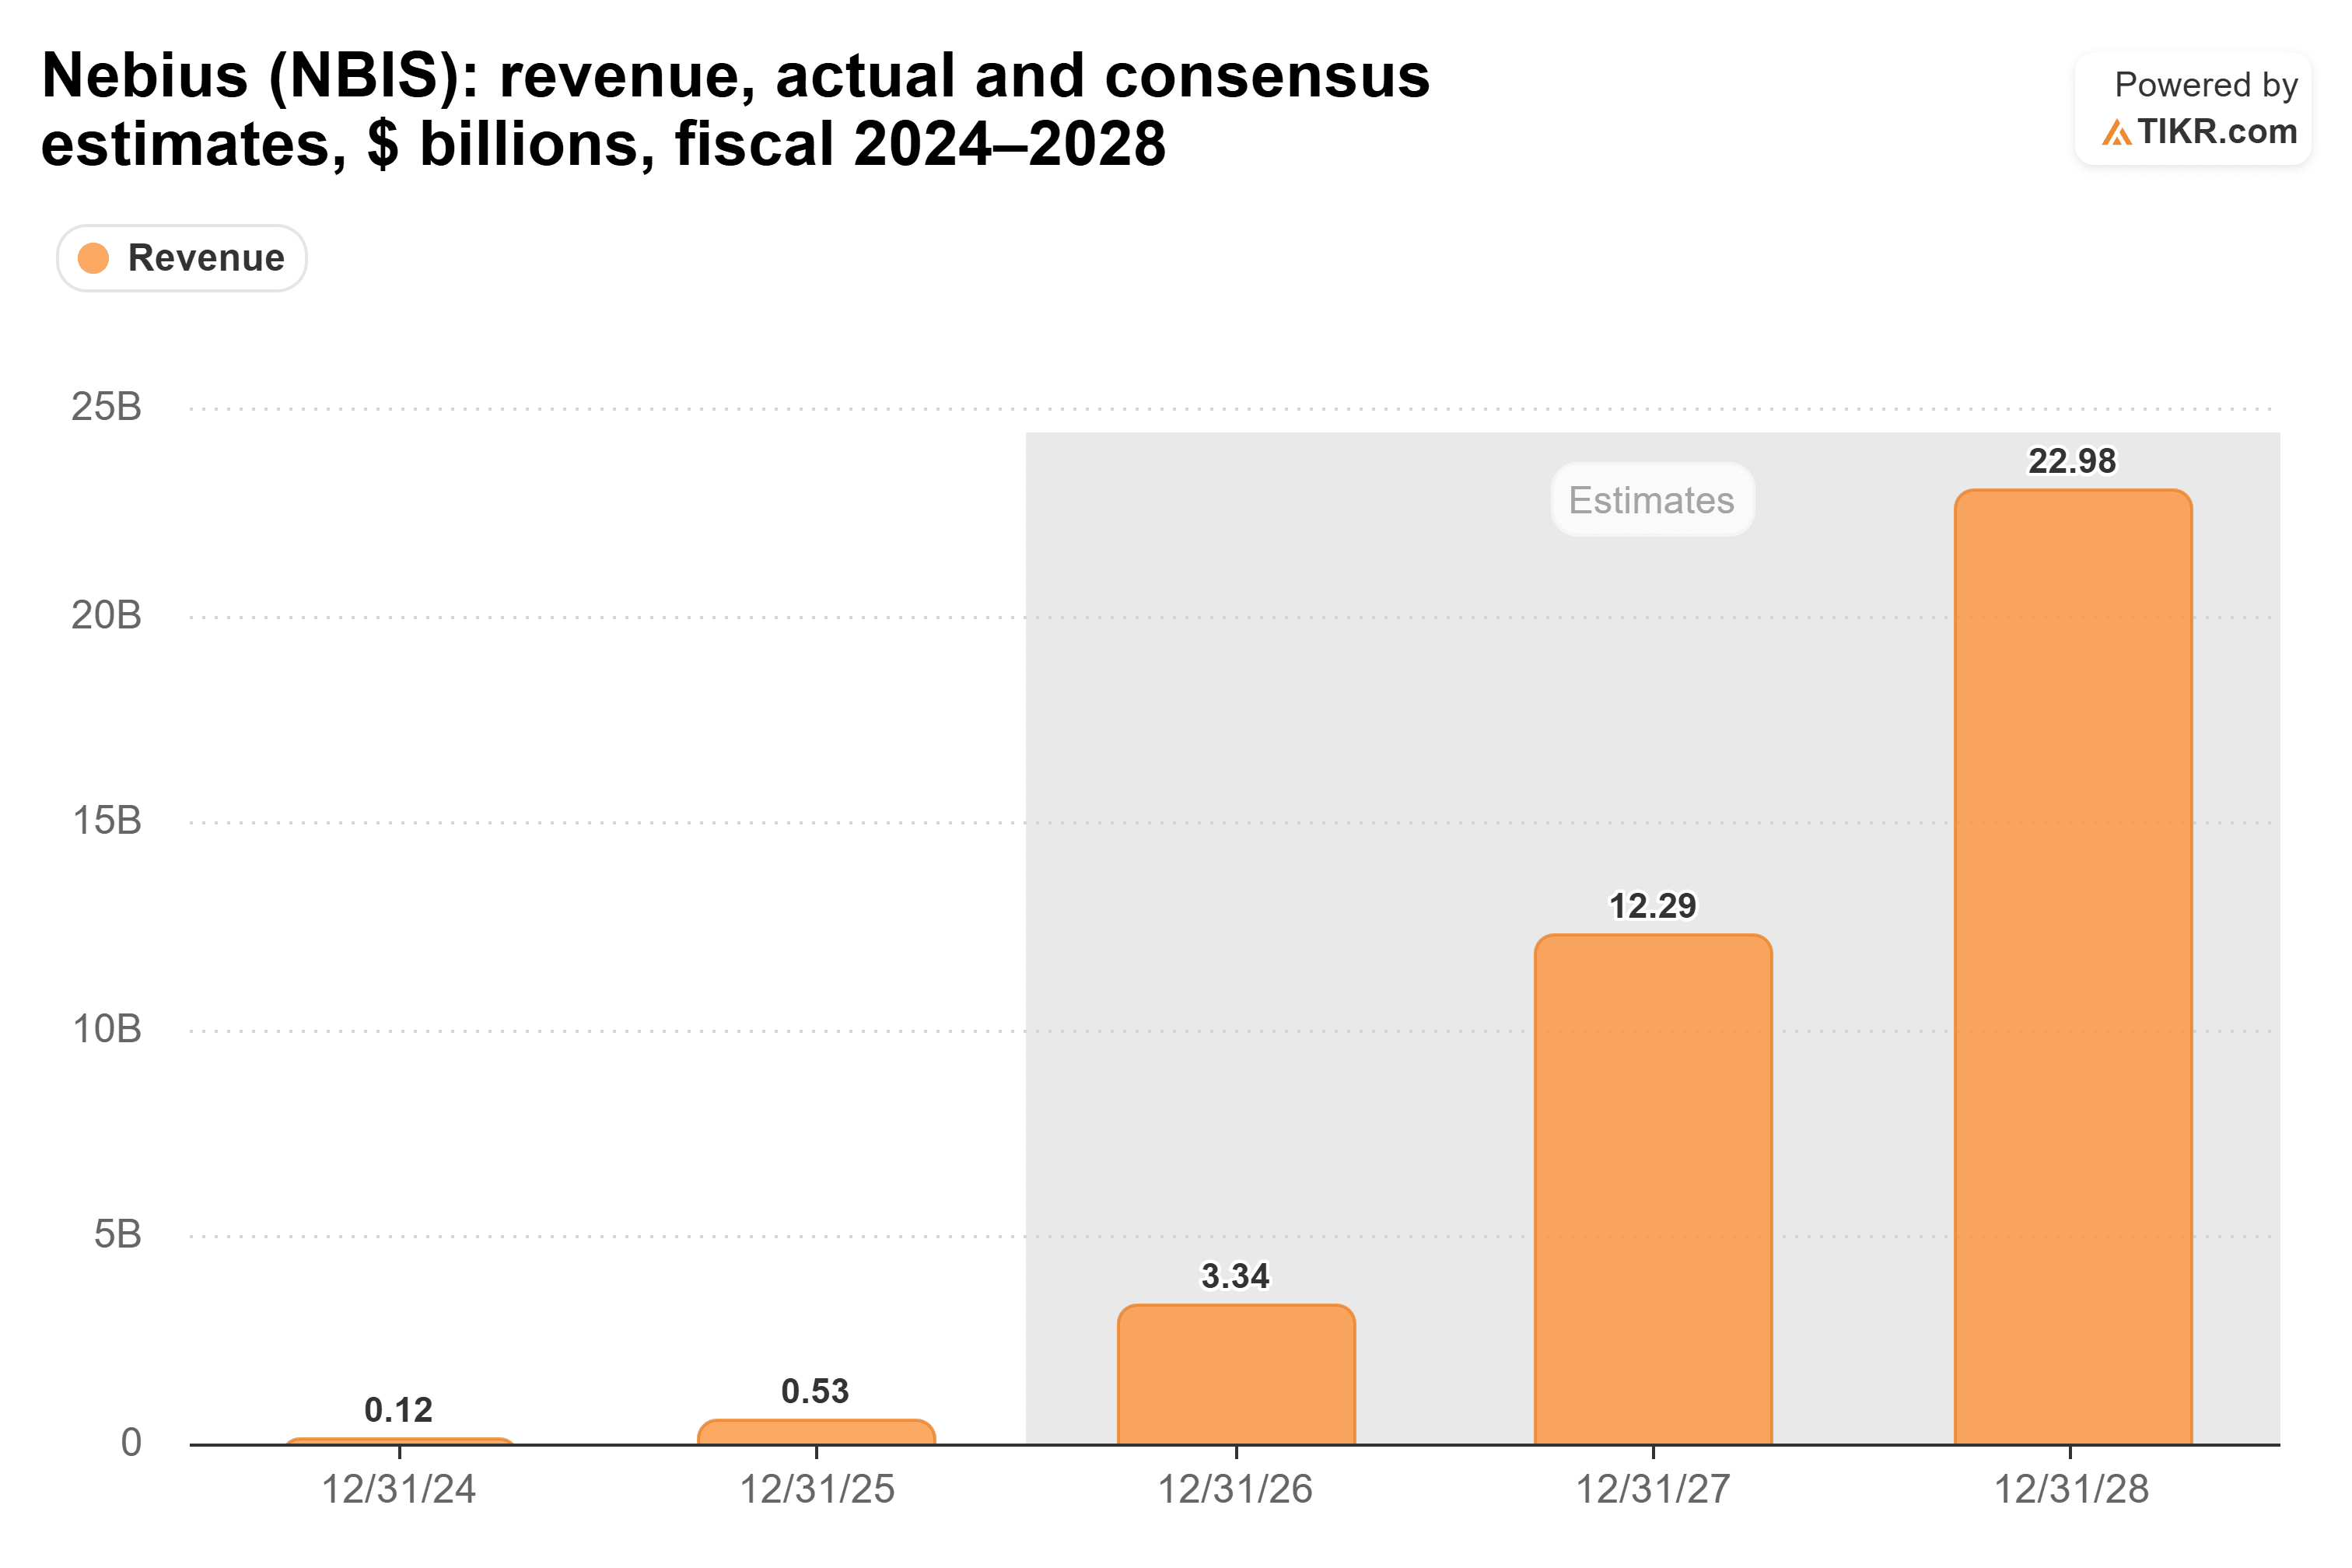
Les analystes s'attendent à ce que le chiffre d'affaires de Nebius passe de 530 millions de dollars pour l'exercice 2025 à 3,34 milliards de dollars cette année, soit environ six fois plus, et à 23,0 milliards de dollars pour l'exercice 2028.
Ce sont des estimations, et beaucoup de choses doivent bien se passer pour les atteindre. Mais le marché anticipe déjà une entreprise qui grandit en même temps que son pouvoir de tarification.
Où Amazon s'inscrit

Le cas d'Amazon concerne l'échelle. Sa marge opérationnelle consolidée a déjà plus que doublé, passant de 5,3 % pour l'exercice 2021 à 11,2 % pour l'exercice 2025.
Cette marge couvre bien plus que l'IA, du commerce de détail à la publicité, donc elle ne peut pas à elle seule prouver que Baker a raison. Ce qu'elle montre, c'est une entreprise qui transforme déjà une plus grande partie de chaque dollar de vente en profit. Plus de tokens provenant de clients qui ne peuvent pas négocier fermement pousseraient dans la même direction.
Les laboratoires signent toujours les plus gros chèques
L'argument le plus fort contre Baker est que les modèles open-weight font baisser les prix des tokens pour tout le monde. Si cela comprime les revenus d'OpenAI et d'Anthropic, les énormes engagements de puissance de calcul qu'ils ont pris auprès de ces mêmes clouds pourraient également se réduire, et plus vite que le volume open-weight ne les remplace.
La réponse de Baker : "Toute la chaîne d'approvisionnement bénéficie des modèles open-weight." Lorsqu'un autre utilisateur a souligné que les laboratoires réinvestissaient leurs profits dans l'entraînement, il a répondu : "L'entraînement finira inévitablement par se stabiliser à un pourcentage négligeable de la demande de calcul."
C'est un pari que le volume d'inférence croîtra plus vite que tout le reste. Aujourd'hui, cependant, CoreWeave dépend encore de ses plus gros acheteurs, et un OpenAI qui atteint 70 milliards de dollars remettrait une plus grande partie du marché entre les mains des laboratoires.
Conclusion
La logique de Baker tient la route. Un cloud gagne le plus lorsqu'aucun client unique ne peut fixer son prix, et la vague open-weight lui apporte précisément plus de ce type de clients.
Les contrats plus courts de Nebius offrent des opportunités de re-tarification, mais elle a également des accords pluriannuels majeurs avec Microsoft et Meta. Les contrats plus longs de CoreWeave limitent la re-tarification de l'activité existante, bien qu'elle ait également signalé des augmentations de prix sur les nouvelles affaires. Les informations divulguées n'établissent pas quelle entreprise bénéficiera le plus ou le plus rapidement de la demande open-weight.
Une semaine de données DeepSeek sur une seule passerelle ne constitue pas encore une tendance. Le prochain rapport de CoreWeave pourrait donner des indices sur la tarification et les coûts, mais une marge brute plus faible à elle seule n'établirait pas la pression de ses plus gros acheteurs ni ne révélerait la rentabilité des charges de travail open-weight.
Alors, quelle est la valeur réelle de l'action Nebius ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Nebius pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


