


Points clés
- Barclays a relevé la recommandation sur Tesla à "Surpondérer" lundi, a porté son objectif de cours à 450 $ contre 370 $, et a qualifié une fusion avec SpaceX d'élément clé du scénario haussier.
- Scott Galloway soutient que la fusion serait un sauvetage où les actionnaires de Tesla gagnent et ceux de SpaceX paient.
- Le bénéfice par action normalisé de Tesla est passé de 3,12 $ en 2023 à 1,66 $ en 2025, tandis que son PER prospectif se situe bien au-dessus de sa moyenne sur trois ans.
- L'opération ne serait favorable aux actionnaires de SpaceX que si Robotaxi et Optimus commencent à générer des bénéfices, et les premiers termes de la fusion montreront combien les actionnaires de SpaceX cèdent.
Tesla (TSLA) a bondi de [6%] lundi après que Barclays a relevé sa recommandation sur l'action en raison d'une opération qui n'a pas encore été conclue : une fusion avec SpaceX (SPCX).
Elon Musk a déclaré lors de la conférence téléphonique sur les résultats de SpaceX la semaine dernière que les deux sociétés avaient formé des comités spéciaux pour discuter d'une fusion. L'analyste de Barclays Dan Levy considère désormais l'opération comme pratiquement acquise et l'a qualifiée d'"élément clé du scénario haussier sur Tesla". Il a relevé sa recommandation sur Tesla à "Surpondérer" contre "Pondération égale", a porté son objectif de cours à 450 $ contre 370 $, et s'attend à "une certaine prime sur l'action TSLA" lorsque les termes seront annoncés.
Lors de l'épisode de lundi de Prof G Markets, l'animateur Scott Galloway a vu l'opération différemment. Comme il l'a formulé, "actuellement, Tesla est le patient et SpaceX est le donneur d'organe."
Il pense que les actionnaires de Tesla sont les gagnants. Ils échangeraient des actions d'une entreprise automobile en déclin contre une participation dans Starlink et l'IA, et les actionnaires de SpaceX paieraient pour cela.
Sévère. Mais les chiffres lui donnent globalement raison.
TIKR suit 44 analystes sur Tesla. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Tesla, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Tesla
Le secteur automobile ne porte pas l'action
Le bénéfice par action normalisé de Tesla a presque été divisé par deux en deux ans, et les analystes ne s'attendent pas à ce qu'il revienne au-dessus du niveau de 2023 avant 2028.
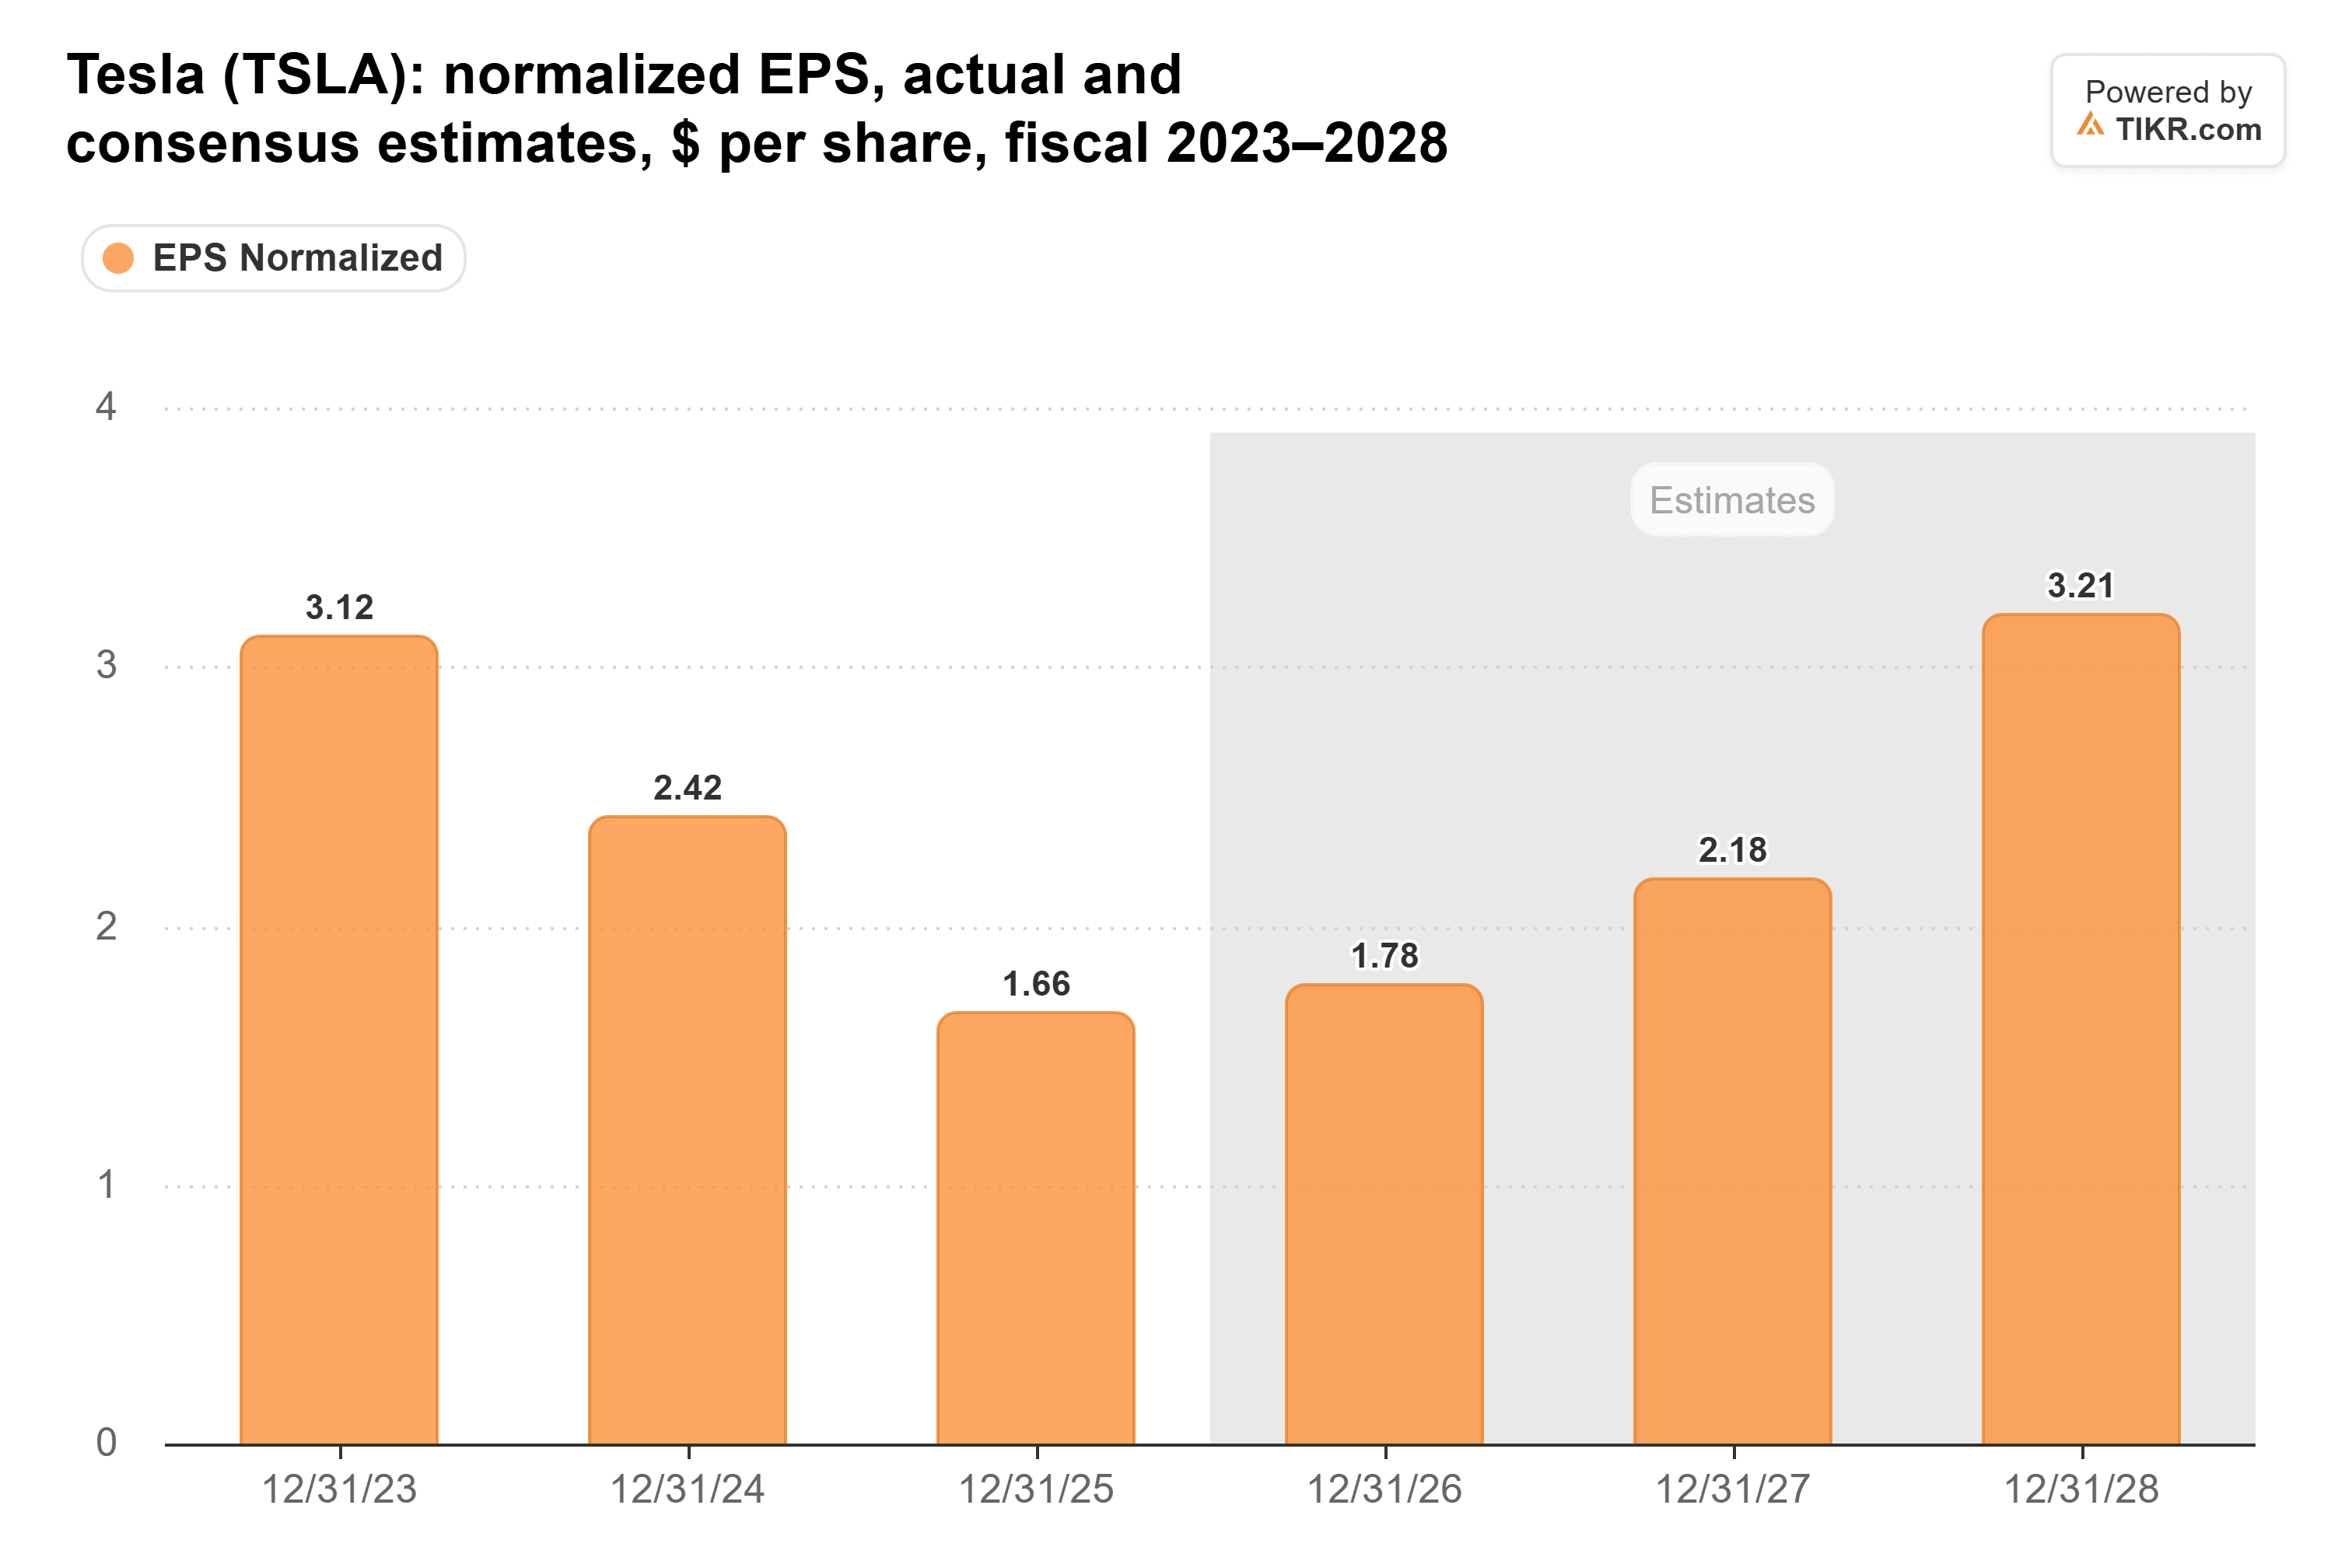
Il reste très peu de bénéfices. La marge opérationnelle GAAP de Tesla était de 2,6 % au troisième trimestre, contre 5,8 % un an plus tôt, tandis que les dépenses de R&D ont augmenté de 69 %.
Pourtant, l'action se négociait à environ 175 fois les bénéfices prospectifs à la clôture de vendredi, bien au-dessus de sa moyenne sur trois ans de 135x.
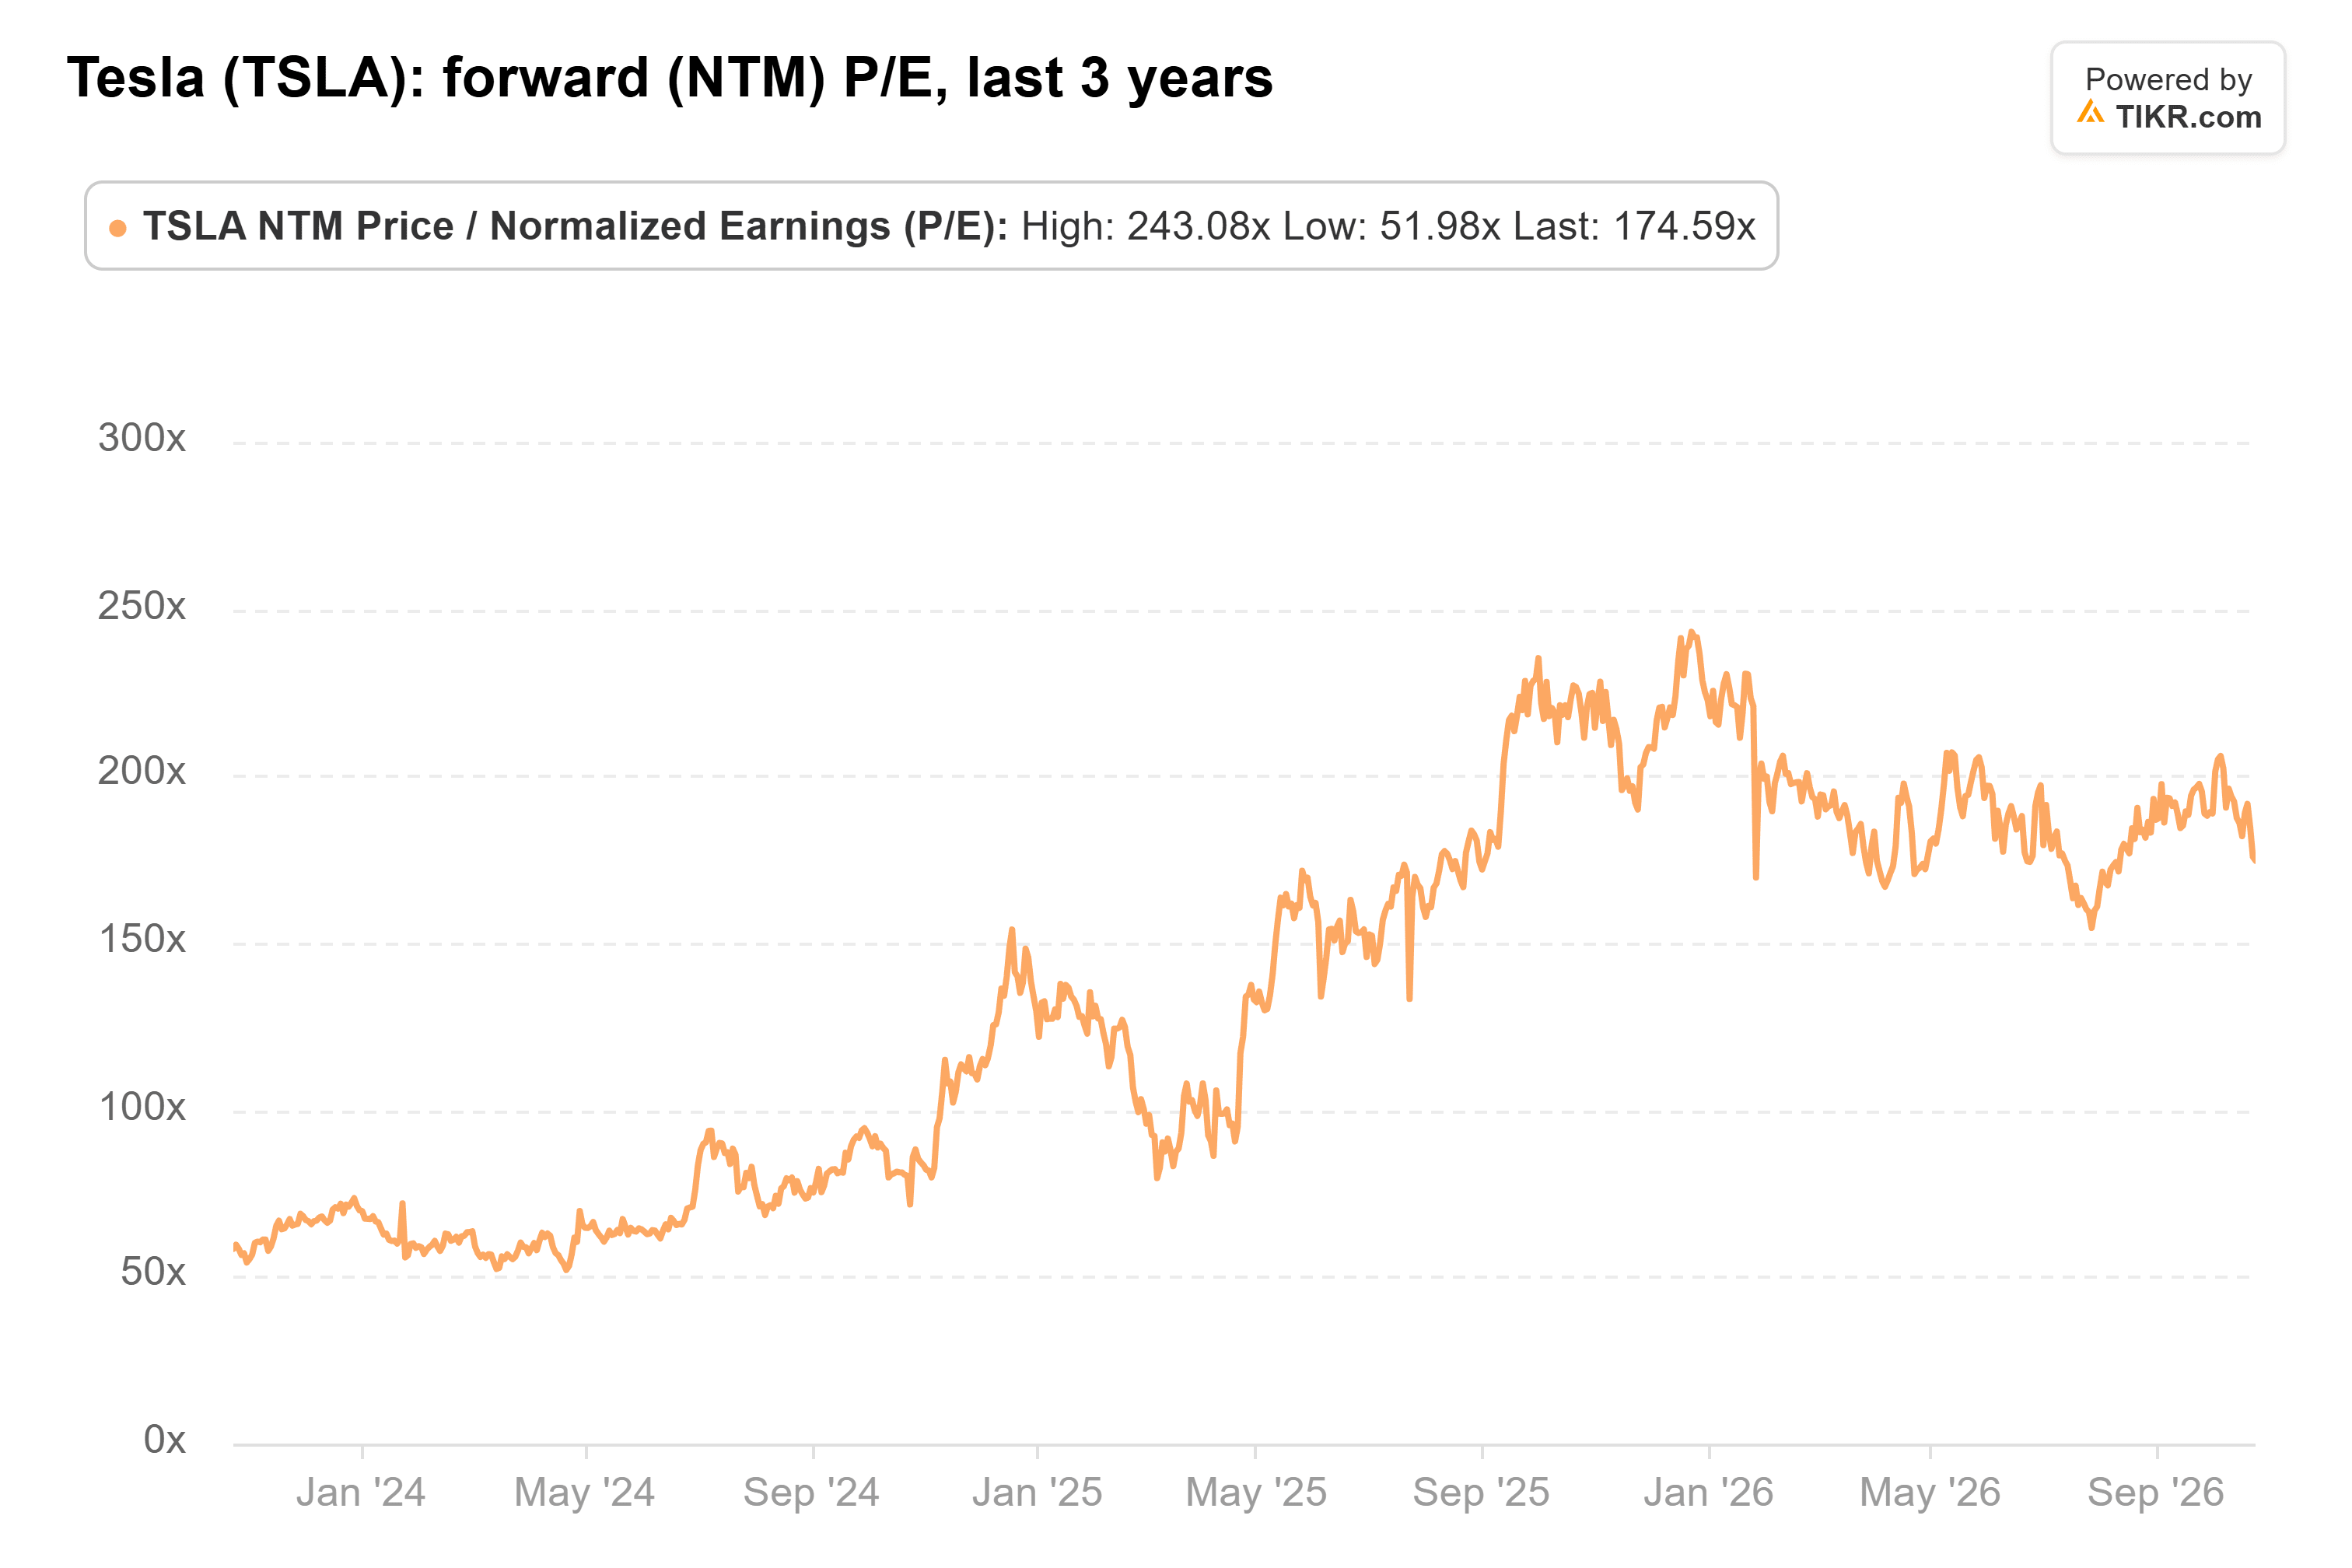
(Et c'était avant le bond de lundi.)
Cette prime repose sur Robotaxi, Optimus et, de plus en plus, la fusion. Barclays l'a plus ou moins dit : Levy s'attend à ce que l'opération ajoute un potentiel de hausse via une prime de contrôle et limite le risque de baisse, car les investisseurs seront peu enclins à vendre l'action à découvert avant une annonce.
Les actionnaires de SpaceX paieraient pour la greffe
Le co-animateur de Galloway, Ed Elson, a chiffré l'échange : "Tesla se négocie à 14 fois le chiffre d'affaires. SpaceX se négocie à 87 fois le chiffre d'affaires." Il qualifie la fusion de "blanchiment de multiples" : l'activité automobile en ralentissement de Tesla est intégrée au récit plus large de SpaceX.
SpaceX a également mérité son multiple plus élevé. Son chiffre d'affaires du troisième trimestre a augmenté de 161 % pour atteindre 14,6 milliards de dollars.
Tesla semble bon marché sur le chiffre d'affaires, mais avec une marge opérationnelle de 2,6 %, très peu de ce chiffre d'affaires se transforme en bénéfice. Sur les bénéfices prospectifs, SpaceX se négocie à environ 52x, contre 175x pour Tesla.
Ainsi, dans une opération entièrement en actions, les actionnaires de SpaceX céderaient des actions valorisées à 52 fois les bénéfices pour une société valorisée à 175x... plus la prime que les comités accepteront. JPMorgan s'attend à une prime de 30 % à 35 % dans une opération entièrement en actions menée par SpaceX.
Cette prime est l'organe, et les actionnaires de SpaceX sont ceux qui le donnent.
Robotaxi pourrait inverser la greffe
Si Robotaxi et Optimus sont rentables, l'opération semble très différente : les actionnaires de SpaceX obtiendraient ces activités à un prix fixé alors que Tesla gagnait 1,66 $ par action.
Il y a des signes précoces. Le cumul des kilomètres parcourus par Robotaxi sans supervision a été multiplié par huit au troisième trimestre, pour atteindre près de 2 millions, et Barclays indique avoir observé "une nette inflexion dans les kilomètres parcourus par Robotaxi" ces dernières semaines. La banque s'attend également à ce que l'activité automobile de Tesla progresse cette année après deux ans de déclin. Lors de la conférence téléphonique sur les résultats du troisième trimestre de Tesla, Musk a déclaré que les revenus de Robotaxi devraient être notables d'ici le deuxième trimestre 2027.
Mais les échéances d'autonomie de Musk ont tendance à glisser. En janvier, il s'attendait à des trajets sans conducteur dans "des dizaines de grandes villes" d'ici fin 2026. En octobre, la direction en citait six. Et les analystes ne comptent pas encore sur les bénéfices de Robotaxi non plus : leur estimation du BPA 2028 de 3,21 $ dépasse à peine celui de 2023 (3,12 $).
Galloway a le bon diagnostic
Mon avis : sur les chiffres actuels, Galloway a raison, et les actionnaires de Tesla s'en sortent gagnants. Si je détenais SpaceX, je voudrais une petite prime et des revenus Robotaxi dans les résultats de Tesla avant de donner mon accord. Et avec Musk détenant environ 82 % des droits de vote de SpaceX, selon Barclays, les autres actionnaires de SpaceX n'auront pas grand-chose à dire.
Bien sûr, il n'y a pas encore de termes. Du côté de Tesla, une opération nécessite une majorité de toutes les actions en circulation, un seuil que Barclays a qualifié d'"obstacle élevé" et que Musk lui-même a reconnu lors de la conférence téléphonique de SpaceX. Les premiers termes que les comités spéciaux divulgueront montreront combien les actionnaires de SpaceX finissent par céder.
Alors, que vaut réellement l'action Tesla ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Tesla pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !



