


Points clés
- Les résultats du T2 de l'exercice 2027 de Salesforce et une série d'interventions de dirigeants ont étayé l'idée que les craintes d'une « SaaSpocalypse » alimentée par l'IA sont derrière nous, s'appuyant sur le chiffre d'affaires récurrent annuel d'Agentforce atteignant 1,5 milliard de dollars et un nouveau produit développé par Anthropic, Claudeforce.
- La croissance du chiffre d'affaires sur les douze derniers mois, l'indicateur le plus simple d'une réaccélération, a ralenti à 10,8 % en glissement annuel le trimestre dernier après avoir atteint 13,2 % le trimestre précédent, et ce même si les obligations de performance restantes courantes (cRPO), basées sur les commandes, ont progressé plus vite à 14 %.
- La marge opérationnelle GAAP s'est contractée en glissement annuel au même trimestre que la direction présente comme preuve de la réaccélération, et le directeur financier a indiqué que les dépenses internes en IA font partie des raisons pour lesquelles les prévisions de marge n'ont pas été relevées.
- Les propres objectifs de cours de Wall Street n'ont pas suivi le rythme de la hausse : l'objectif moyen ne dépasse désormais le cours actuel que d'environ 10 %, soit la plus faible prime de l'année écoulée, contre des primes supérieures à 150 % au plus fort de la vente massive.
De la SaaSpocalypse à Claudeforce
Le jour même où Salesforce (CRM) a publié ses résultats du deuxième trimestre fiscal, Marc Benioff est intervenu sur CNBC avec Dario Amodei d'Anthropic pour dévoiler Claudeforce, un produit superposant le raisonnement de Claude au moteur de données et de flux de travail de Salesforce. Ces deux moments ont fait passer le même message : le scénario selon lequel des agents d'IA autonomes permettraient aux entreprises de contourner des logiciels comme Salesforce, la « SaaSpocalypse », ne s'est pas concrétisé. Benioff a cité la croissance de la valeur des nouvelles commandes annuelles à son rythme le plus élevé depuis quatre ans, une attrition client proche des plus bas historiques, le chiffre d'affaires récurrent annuel d'Agentforce atteignant 1,5 milliard de dollars, les activités combinées Données et IA approchant 3,9 milliards de dollars, et une multiplication par six de l'utilisation des unités de travail agentiques.
Ce sont des chiffes réels, divulgués, et les témoignages clients lors de la conférence téléphonique sur les résultats, de Xero, Legora et Replit, décrivent des déploiements réels plutôt que des projets pilotes. La question pour un investisseur n'est pas de savoir si Salesforce trouve des cas d'usage pour l'IA. C'est de savoir si la réaccélération vendue au marché est déjà visible dans les chiffres qui comptent le plus : le chiffre d'affaires réellement comptabilisé, la marge qui le finance, et si les analystes les plus proches de l'entreprise croient suffisamment à l'histoire pour ajuster leurs objectifs.
Ce que révèle réellement la tendance du chiffre d'affaires et des marges de Salesforce
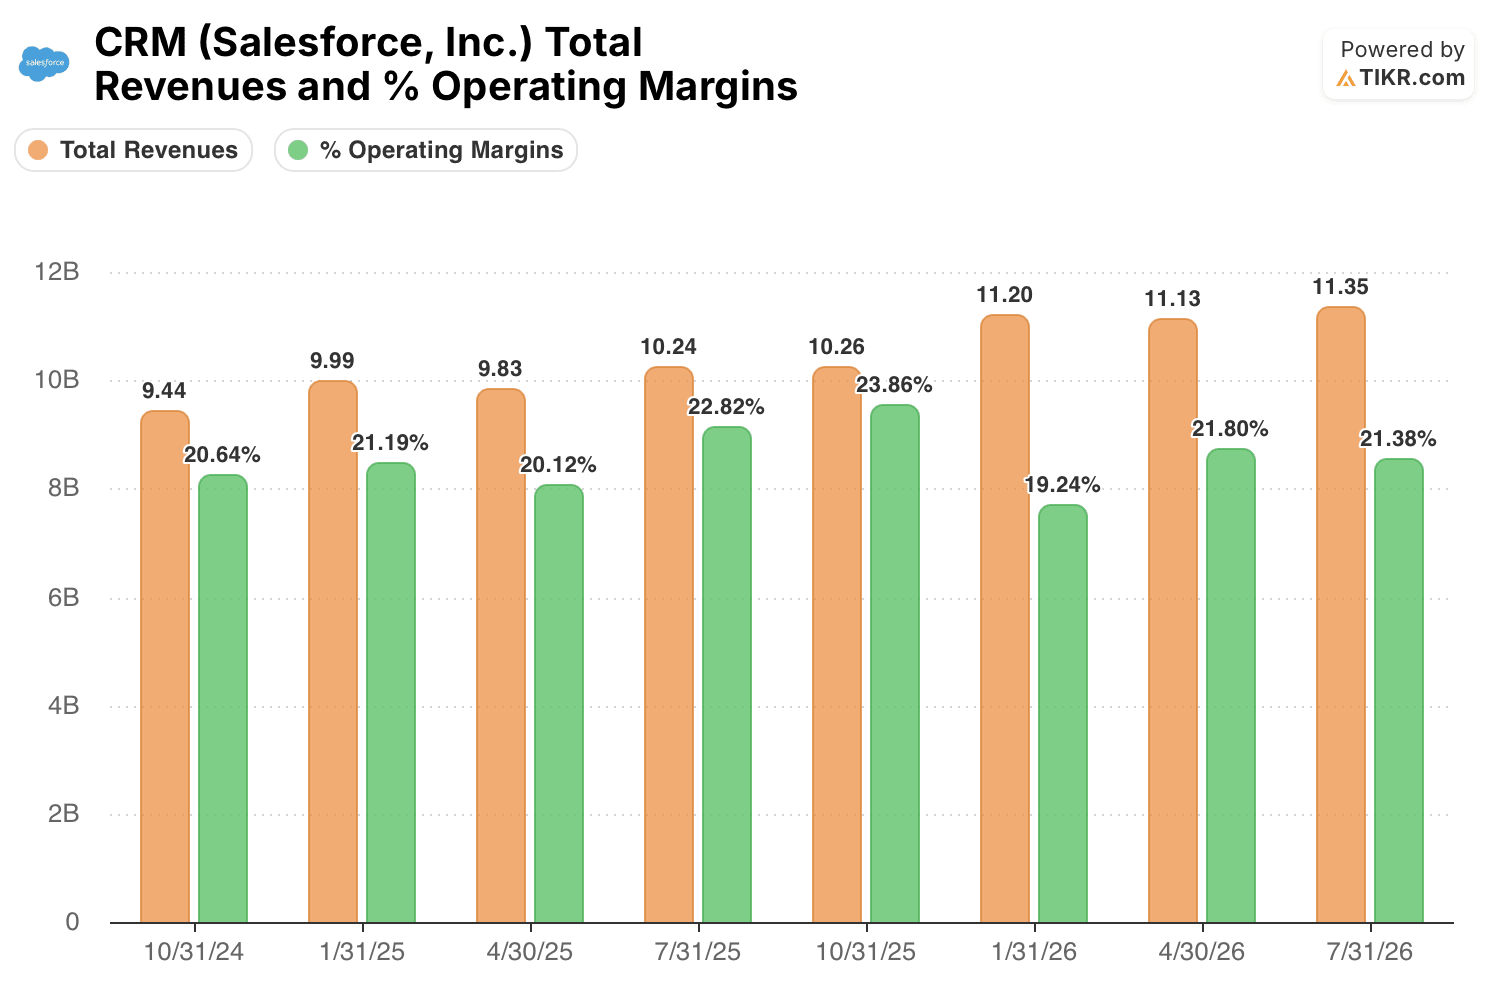
Le chiffre d'affaires total de Salesforce sur les huit derniers trimestres fiscaux a progressé régulièrement, passant de 9,44 milliards de dollars au trimestre clos en octobre 2024 à 11,35 milliards de dollars au trimestre clos en juillet 2026. Mesurée en glissement annuel, cependant, la croissance n'a pas accéléré en ligne droite. Elle est passée de 8,7 % à 12,1 %, puis à 13,2 %, avant de ralentir à 10,8 % le trimestre dernier, la période même que la direction présente comme preuve que le virage a été pris.
Ce n'est pas nécessairement contradictoire. Les obligations de performance restantes courantes, ou cRPO, la valeur des revenus contractés mais non comptabilisés attendus dans les douze prochains mois, ont augmenté de 14 % en monnaie constante le trimestre dernier, dépassant la croissance publiée du chiffre d'affaires de 11 %. Étant donné que les cRPO se convertissent en chiffre d'affaires au fil du temps, des commandes plus dynamiques que le chiffre d'affaires comptabilisé est un indicateur avancé légitime, cohérent avec l'argument de la direction selon lequel la réaccélération est encore en pipeline plutôt que pleinement déclarée. Mais cela signifie que l'affirmation d'une « croissance des commandes la plus forte depuis quatre ans » est, pour l'instant, un point de données sur un trimestre superposé à un taux de croissance du chiffre d'affaires qui vient juste de ralentir séquentiellement. On demande aux investisseurs de faire confiance à l'indicateur avancé plutôt qu'à l'indicateur retardé.
La marge ajoute une deuxième complication. La marge opérationnelle GAAP s'est établie à 21,38 % le trimestre dernier, contre 22,82 % un an plus tôt, alors même que la marge du trimestre précédent, à 21,80 %, avait progressé en glissement annuel. Le directeur financier adjoint Mike Spencer a déclaré aux analystes lors de la conférence de Deutsche Bank que les prévisions de marge n'avaient pas été relevées cette année en partie parce que Salesforce absorbe les coûts liés aux tokens du déploiement de Claude dans toute son organisation de R&D.
La marge opérationnelle non-GAAP, qui exclut la rémunération en actions et les charges liées aux acquisitions, s'est maintenue à 34,1 % pour le trimestre, et les prévisions annuelles pour cette mesure sont essentiellement inchangées à 34,3 %. L'érosion apparaît donc davantage dans le chiffre GAAP que dans le chiffre que la direction utilise comme référence, mais l'aveu que l'investissement en IA est un frein actuel sur la marge est révélateur en soi : croissance et rentabilité sont actuellement en tension, et n'évoluent pas ensemble à la hausse.
Wall Street n'y croit pas pleinement non plus
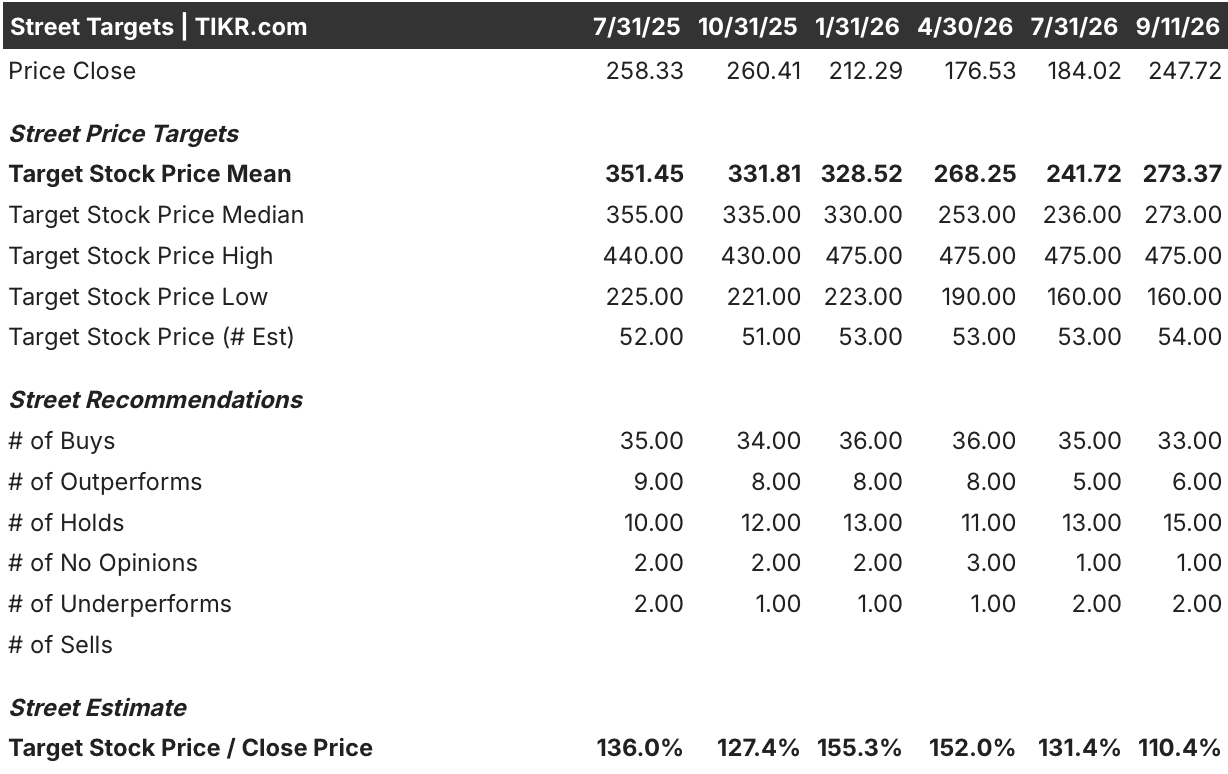
Si l'argument de la réaccélération était irréfutable, les objectifs de cours du côté vendeur devraient rattraper la hausse de l'action. Ce n'est pas le cas, du moins pas proportionnellement. L'action Salesforce est passée de 258,33 $ en juillet 2025 à 176,53 $ en avril 2026, le creux de la vente massive que Benioff ne cesse de mentionner, avant de rebondir à 247,72 $ au 11 septembre 2026, une reprise d'environ 40 % par rapport au plus bas. Sur cette même période, l'objectif moyen des analystes a évolué dans l'autre sens la majeure partie du temps : de 351,45 $ à 241,72 $ en juillet 2026, pour ne remonter qu'à 273,37 $ au 11 septembre.
Le résultat est que le ratio entre l'objectif de cours et le cours actuel, une mesure approximative du potentiel de hausse que le côté vendeur voit encore, s'est resserré de 155 % en janvier 2026, lorsque l'action était bon marché et la peur à son comble, à seulement 110 % aujourd'hui, l'écart le plus faible de toute la série. Les recommandations d'achat ont également légèrement diminué, passant de 36 en avril 2026 à 33 aujourd'hui, tandis que les recommandations de conservation sont passées de 11 à 15 sur la même période. Rien de cela ne signifie que les analystes ont raison et que Benioff a tort. Cela signifie que les personnes dont le travail est de valider cette histoire précise de réaccélération ont relevé leurs objectifs d'environ 13 % tandis que l'action progressait de près de 35 %, et qu'une part croissante d'entre elles choisit de rester en retrait plutôt que de la confirmer.
La réaccélération de Salesforce est-elle déjà intégrée dans le cours avant d'être prouvée ?
Rien de cela n'invalide la thèse de Salesforce sur l'IA. Agentforce et Data Cloud combinés progressent à un rythme annuel supérieur à 200 %, les cRPO croissent plus vite que le chiffre d'affaires, et une entreprise dont seulement 5 % de sa base installée utilise des éditions premium dispose d'une large piste de monétisation largement inexploitée si ne serait-ce qu'une fraction de sa base effectue des mises à niveau. Mais un investisseur qui adhère aujourd'hui à l'idée que la SaaSpocalypse est terminée paie pour cette histoire avant qu'elle n'apparaisse clairement dans la croissance du chiffre d'affaires publié, alors que la marge GAAP se comprime en raison des mêmes investissements en IA que la direction présente comme la solution, et alors que les analystes les plus proches de l'entreprise ont relevé leurs objectifs à un rythme représentant environ un tiers de la progression de l'action.
La prochaine divulgation qui pourrait réellement trancher cette question est simple. La croissance du chiffre d'affaires du T3 de l'exercice 2027 doit montrer l'accélération que les cRPO laissaient entrevoir, plutôt qu'un nouveau ralentissement séquentiel, et la croissance des cRPO elle-même doit se maintenir autour de 14 % plutôt que de retomber vers le taux de croissance du chiffre d'affaires publié. Si ces deux conditions sont remplies, l'histoire portée par les commandes se transforme en une histoire portée par les bénéfices, et la valorisation actuelle ressemble davantage au début d'une réévaluation qu'à sa fin. Si l'une ou l'autre stagne, l'écart entre le récit que les investisseurs entendent à Dreamforce ce mois-ci et les chiffres déjà disponibles devient plus difficile à justifier.
Devriez-vous investir dans Salesforce, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez l'action CRM et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre CRM aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action CRM sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !


