


Points Clés
- L'effondrement de l'offre supprime le plancher : Bloomberg a rapporté fin août que le consortium Advent-Stripe avait abandonné son approche à 60,50 $ par action, soit environ 53 milliards de dollars, pour PayPal, et l'action a chuté de près de 13 % la séance suivante alors que les spéculations sur une transaction s'évaporaient.
- Les moteurs de la restructuration divergent : Le volume total de paiements (TPV) de Venmo a augmenté de 14 % et celui de Braintree a accéléré à 13 % au T2, mais le paiement sous marque, toujours le principal moteur de profit de PayPal, vient de voir ses prévisions pour le T3 à nouveau revues à la baisse en raison d'un impact tarifaire en Europe que la direction estime plus sévère que prévu initialement.
- La conviction des analystes s'érode même si les objectifs en dollars se redressent : Les recommandations d'achat ou équivalentes sont passées d'environ la moitié des couvertures du marché mi-2025 à seulement 7 sur 45 aujourd'hui, alors même que l'objectif de prix moyen est remonté à 57,07 $ après un creux de 51,57 $ en juin.
L'offre à 53 milliards de dollars a disparu, et PYPL doit faire ses preuves seul
PayPal cotait autour de 54 $ le 11 septembre, un niveau qui raconte à lui seul l'histoire des six dernières semaines.
Fin août, Bloomberg News a rapporté qu'un consortium composé du fonds d'investissement Advent International et du processeur de paiements Stripe avait abandonné sa tentative de rachat de PayPal. Le groupe avait proposé 60,50 $ par action, valorisant l'entreprise à plus de 53 milliards de dollars, un prix que Reuters avait rapporté en juillet citant des personnes proches du dossier.
Le conseil d'administration de PayPal aurait considéré ce prix comme insuffisant, et il ne représentait qu'une fraction de la valorisation d'environ 360 milliards de dollars que PayPal affichait à son pic de l'ère pandémique en 2021.
Une fois l'effondrement confirmé, l'action a chuté de près de 13 % en une seule séance, clôturant autour de 54 $ après avoir évolué près de 61 $ avant la diffusion de la nouvelle. Le titre n'a pratiquement pas bougé depuis.
Cette réinitialisation est importante car une prime de rachat avait un effet sous-jacent sur le cours de l'action. Advent et Stripe n'étant plus dans le paysage, la valorisation de PayPal doit désormais reposer sur ses résultats opérationnels plutôt que sur l'option d'une transaction.
Venmo et le BNPL accélèrent tandis que le paiement sous marque continue de rater ses propres objectifs
Le PDG Enrique Lores, en poste depuis environ six mois lors de la présentation de PayPal à la conférence technologique de Goldman Sachs le 9 septembre, mène sa restructuration sur cinq fronts : les services financiers, l'accélération de Venmo et Braintree, un recentrage sur les consommateurs à forte valeur plutôt que sur les marchands, une organisation simplifiée et une modernisation technologique.
Les preuves jusqu'à présent sont véritablement mitigées. Venmo a enregistré son septième trimestre consécutif de croissance à deux chiffres de son volume total de paiements au T2, en hausse de 14 % en glissement annuel, avec "Pay with Venmo" en hausse de 44 % et l'adoption de la carte de débit progressant à partir d'une base modeste. Le volume de traitement de Braintree a accéléré à une croissance de 13 % contre 11 % au T1, marquant son neuvième trimestre consécutif de croissance rentable. Le volume de paiements en plusieurs fois (BNPL) a bondi avec une croissance de 26 %, aidé par de nouveaux partenariats avec des marchands, dont un accord de crédit à la consommation avec Amazon lancé en Allemagne et en Autriche.
Le paiement sous marque est une autre histoire. Cette activité, toujours à l'origine de la marge transactionnelle de PayPal, n'a vu son volume total de paiements croître que de 2 % en base neutre des devises au T2, égalisant la stabilisation du trimestre précédent. Lors de l'appel du 9 septembre, Lores a déclaré que la croissance du paiement sous marque au T3 est désormais attendue à seulement 1 % à 2 %, car les changements tarifaires et de seuil de minimis ont un impact plus profond sur le commerce transfrontalier européen lié aux vendeurs chinois que la baisse de 0,5 à 1 point initialement modélisée par la direction.
C'est la tension au cœur de cette action. PayPal finance la restructuration avec un programme visant au moins 1,5 milliard de dollars d'économies brutes annualisées (run-rate) sur deux à trois ans, la majeure partie étant destinée à être réinvestie dans les services financiers, le marketing et la technologie. Ce réinvestissement ne génère des rendements composés que si le paiement sous marque cesse de surprendre à la baisse, et après deux trimestres, c'est toujours le cas.
Une partie des réductions de coûts est déjà visible. Une source a indiqué à Reuters que PayPal a supprimé environ 220 emplois en Inde le 3 septembre, et le président des solutions de paiement, Frank Keller, a vendu 4 612 actions le même jour, réduisant sa participation à 41 567 actions.
La décote est réelle. Le doute qui la sous-tend aussi.
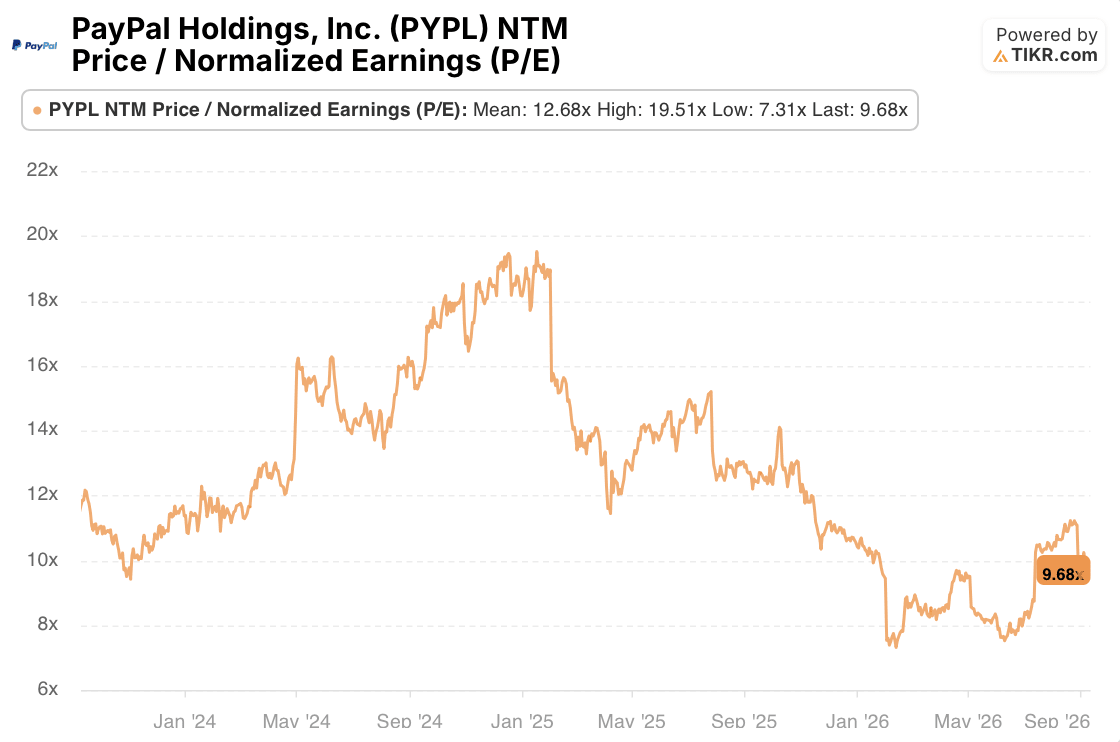
Le ratio cours/bénéfices normalisés prospectif de PayPal s'établit à 9,68 fois, selon les données TIKR, en dessous de sa moyenne sur deux ans de 12,68 fois et loin du sommet de 19,51 fois atteint par l'action début 2025. Cette compression précède à la fois le changement de PDG et l'échec du rachat, ce qui signifie que la décote n'est pas simplement un effet post-transaction.

L'historique des objectifs des analystes du marché ajoute des détails. L'objectif moyen s'est redressé à 57,07 $ après un creux à 51,57 $ en juin, mais reste environ 30 % en dessous de la moyenne de 81,74 $ que les analystes affichaient mi-2025. La conviction s'est érodée plus vite que ne le suggère le chiffre en dollars, avec les recommandations d'achat et de surperformance passant de près de la moitié des couvertures du marché mi-2025 à seulement 7 sur 45 aujourd'hui, et 33 recommandations de maintien.
Le ratio objectif/prix montre l'effet net. À 106,2 %, l'écart entre l'objectif moyen et le prix de PayPal est le plus faible des six instantanés trimestriels suivis par TIKR, contre 133,5 % en décembre 2025. Clear Street, Mizuho et Truist ont tous abaissé leurs objectifs dans les jours suivant l'effondrement du consortium Advent-Stripe, et l'agrégat ne s'est que partiellement redressé depuis. L'objectif médian de 57 $ implique une hausse potentielle d'environ 6 % par rapport à la clôture de PayPal à 53,72 $, la marge la plus faible de cet historique.
L'interprétation juste n'est pas que la restructuration a échoué. Venmo, Braintree et le BNPL produisent des chiffres réels et accélérés, et la direction a relevé ses prévisions annuelles deux fois cette année. Mais l'activité qui génère la majeure partie du profit de PayPal a raté sa propre barre de croissance pendant deux trimestres consécutifs, et le dernier écart est attribué à un facteur, les tarifs européens, que la direction avait déjà sous-estimé une première fois.
Le prochain test est la publication des résultats du troisième trimestre de PayPal en octobre. Surveillez si le paiement sous marque se situe dans cette fourchette de 1 % à 2 % ou glisse davantage, si les économies de coûts se matérialisent dans les dépenses d'exploitation du quatrième trimestre comme promis, et si les recommandations d'achat continuent de diminuer même si l'objectif en dollars se maintient. Tant que le paiement sous marque continuera de rater ses propres prévisions, un multiple de 9,68 fois ressemble moins à une affaire qu'à un marché qui intègre l'incertitude persistante.
Devriez-vous investir dans PayPal Holdings, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez l'action PayPal Holdings, Inc. et vous verrez des années d'historiques financiers, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre PayPal Holdings, Inc. aux côtés de toutes les autres actions qui vous intéressent. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action PYPL sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



