


Points clés
- Les résultats du T2 de l'exercice 2027 de Snowflake (publiés le 2 septembre) ont dépassé les estimations sur tous les tableaux et ont relevé les prévisions de revenus produits pour l'année complète à 6,07 milliards de dollars, contre 5,84 milliards auparavant, avec un taux de croissance prévu passant de 31% à 36%.
- La marge opérationnelle GAAP s'est améliorée pendant six trimestres consécutifs, passant de -29,72% il y a un an à -17,00% aujourd'hui, un rythme globalement cohérent avec l'objectif du CFO Brian Robins d'atteindre la rentabilité GAAP d'ici le quatrième trimestre de l'exercice 2028.
- La marge de free cash flow pour le même trimestre de juillet a à peine bougé, 5,09% il y a un an contre 5,42% aujourd'hui, alors même que la marge opérationnelle GAAP a bondi de près de 13 points sur cette période.
- Robins a déclaré lors de la conférence Citi TMT que Snowflake propose désormais par défaut des contrats d'un an au lieu d'engagements sur trois ans, un changement qui pourrait ralentir la collecte de trésorerie initiale qui permet généralement au free cash flow des SaaS de dépasser les revenus.
La révision à la hausse des prévisions de Snowflake n'est pas la vraie raison de la hausse
Les résultats du deuxième trimestre fiscal de Snowflake, couvrant la période se terminant le 31 juillet 2026 et publiés le 2 septembre, ont dépassé les estimations sur tous les tableaux.
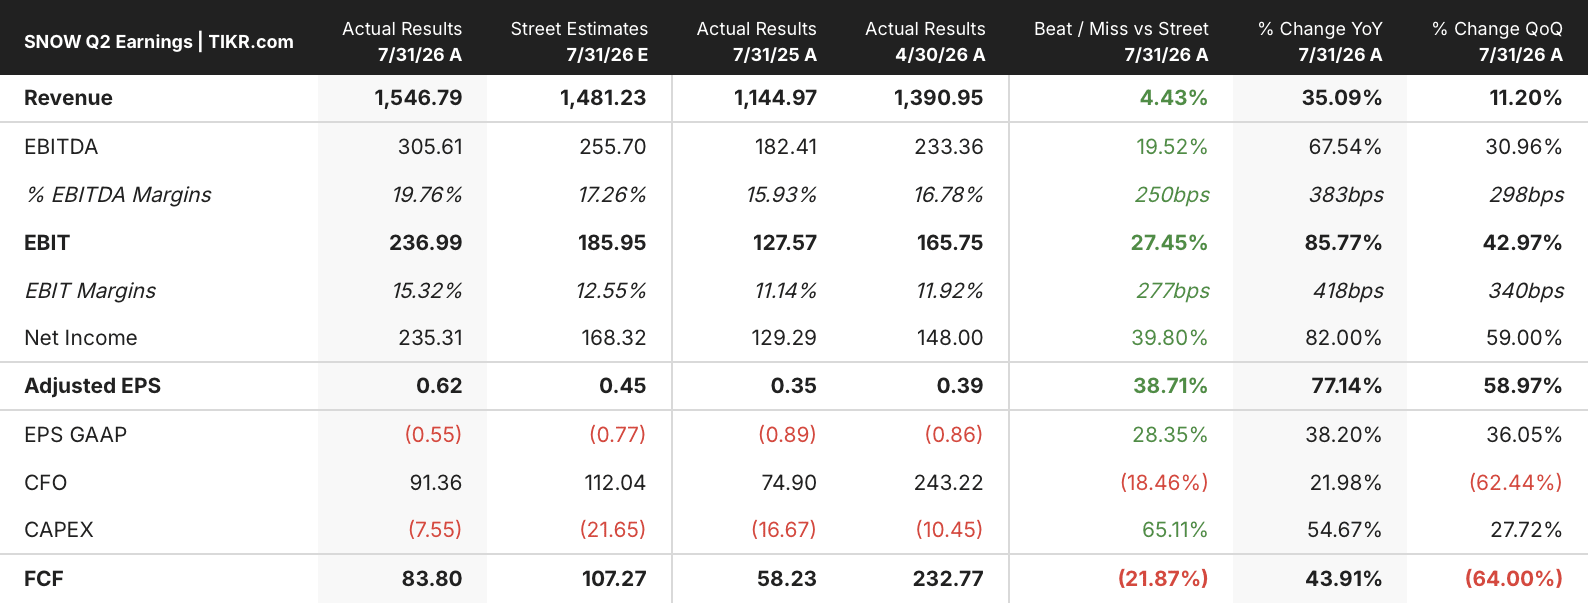
Les revenus ont atteint 1,5 milliard de dollars, en hausse de 35% en glissement annuel, tandis que les revenus produits ont augmenté de 37% pour atteindre 1,49 milliard de dollars. Le bénéfice ajusté par action s'est établi à 0,62 dollar contre une estimation du consensus de 0,45 dollar. La direction a relevé les prévisions de revenus produits pour l'année complète à 6,07 milliards de dollars, contre 5,84 milliards auparavant, portant le taux de croissance implicite à 36% contre 31%, la deuxième révision à la hausse trimestrielle consécutive. L'action a bondi jusqu'à 24% à la publication et s'est depuis stabilisée autour de 329 dollars, toujours confortablement au-dessus de son cours de clôture avant les résultats.
La plupart des analyses ont présenté cela comme une histoire d'IA. L'assistant de codage Cortex Code a dépassé les 9 100 comptes et l'outil d'entreprise CoWork a atteint les 5 800, et le CEO Sridhar Ramaswamy a déclaré que les produits d'IA ont généré "environ la moitié" de l'accélération de la croissance. Mais lors de la Conférence mondiale TMT de Citi le 10 septembre, le CFO Brian Robins a pointé un moteur plus mesurable : la discipline en matière d'effectifs. Snowflake a ajouté environ 330 employés nets au cours du premier semestre de l'exercice fiscal, contre environ 950 un an plus tôt, dont 180 des 330 provenaient de l'acquisition d'Observe plutôt que d'embauches organiques. Robins a lié cette retenue à un engagement spécifique : la rentabilité GAAP d'ici le quatrième trimestre de l'exercice 2028, qu'il a qualifié de "dans un peu plus d'un an".
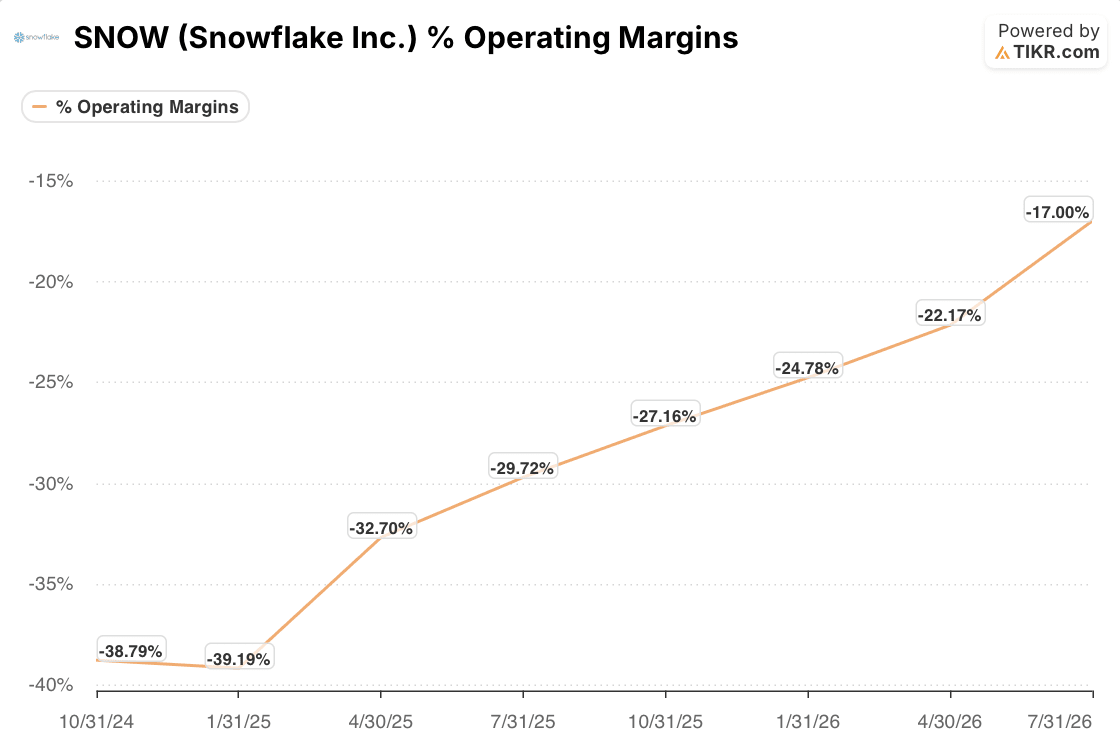
Cette affirmation est cohérente avec la tendance propre à Snowflake. La marge opérationnelle GAAP s'est rapprochée du seuil de rentabilité pendant six trimestres consécutifs, passant de -29,72% au trimestre de juillet 2025 à -17,00% au trimestre de juillet 2026 qui vient d'être publié, une amélioration de près de 13 points en une seule année. Combler l'écart restant de 17 points pour atteindre le seuil de rentabilité dans environ cinq à six trimestres supplémentaires, ce qui est proche de l'échéance décrite par Robins, n'est pas une extrapolation agressive du rythme déjà enregistré.
Où la trésorerie de Snowflake ne s'aligne pas encore avec sa tendance de marge
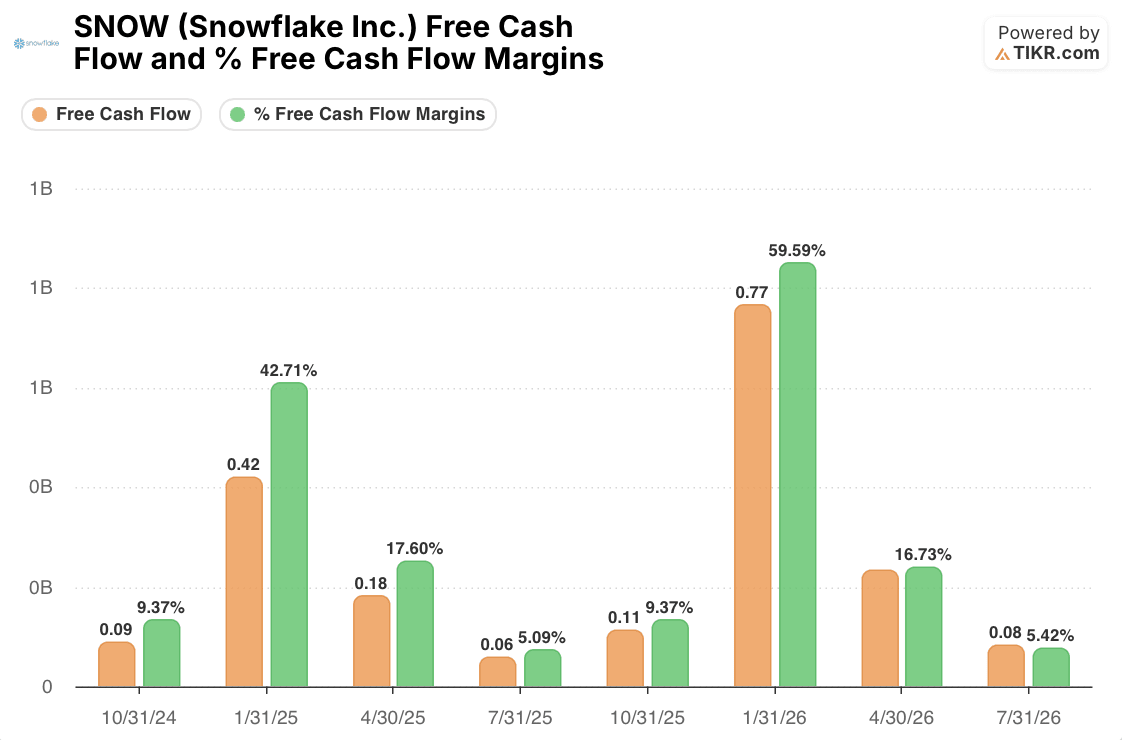
La tendance des marges ne se reflète pas de la même manière dans la trésorerie. La marge de free cash flow de Snowflake est fortement saisonnière, culminant au quatrième trimestre fiscal, qui se termine en janvier et concentre les facturations et renouvellements annuels, puis s'atténuant au cours de l'année : 59,59% au trimestre de janvier 2026, tombant à 16,73% en avril, puis à 5,42% au trimestre de juillet 2026 qui vient d'être publié. En raison de cette saisonnalité, le test le plus juste est le glissement annuel pour un même trimestre, et là, le tableau est beaucoup moins encourageant. La marge de FCF était de 5,09% en juillet 2025 et de 5,42% en juillet 2026, un gain de seulement 0,33 point, contre le bond de près de 13 points de la marge opérationnelle GAAP sur la même période.
Cet écart mérite réflexion car la marge opérationnelle GAAP reflète déjà la charge de rémunération par actions, donc la divergence n'est pas simplement un effet de retraitement comptable. Quelque chose dans la façon dont la trésorerie circule réellement dans l'entreprise ne suit pas le rythme de ce que le compte de résultat montre désormais.
Pourquoi l'action Snowflake mise sur des contrats plus courts
Robins a donné un indice lors de cette même apparition, en discutant des achats plutôt que du produit. Il a déclaré que Snowflake propose désormais par défaut des contrats fournisseurs d'un an au lieu d'engagements sur trois ans, car "les choses évoluent si rapidement" que s'engager sur des durées plus longues semble risqué. Il a présenté cela comme la position propre de Snowflake vis-à-vis des logiciels qu'elle achète, mais la même logique façonne probablement ce que Snowflake vend : sur un marché remodelé trimestre après trimestre par de nouveaux modèles d'IA, Snowflake et ses clients ont probablement moins d'appétit pour des engagements pluriannuels qu'il y a deux ans.
Cette distinction est importante pour la trésorerie, pas seulement pour les revenus. Les entreprises SaaS collectent généralement la trésorerie à l'avance sur les contrats pluriannuels et reconnaissent les revenus associés de manière linéaire sur la durée du contrat, ce qui explique pourquoi le free cash flow peut dépasser les revenus lors des bonnes années. Un passage vers des contrats plus courts, renouvelés plus fréquemment, fonctionne dans l'autre sens : moins de trésorerie collectée à l'avance, même lorsque les revenus sous-jacents sont finalement reconnus de la même manière. Robins a également noté que Snowflake maintient délibérément sa plateforme ouverte, en utilisant des tables Iceberg qui permettent aux clients de déplacer librement les données, ce qui augmente l'enjeu de l'adhésion au produit mais ne change rien au calendrier de facturation.
Le chiffre qui teste réellement le cas de rentabilité de Snowflake
Rien de tout cela ne rend la croissance de Snowflake moins réelle. Une rétention nette de revenus de 126%, des obligations de performance restantes en hausse de 30% à 9 milliards de dollars, et 828 clients dépensant désormais plus d'un million de dollars par an indiquent tous une demande réelle et croissante.
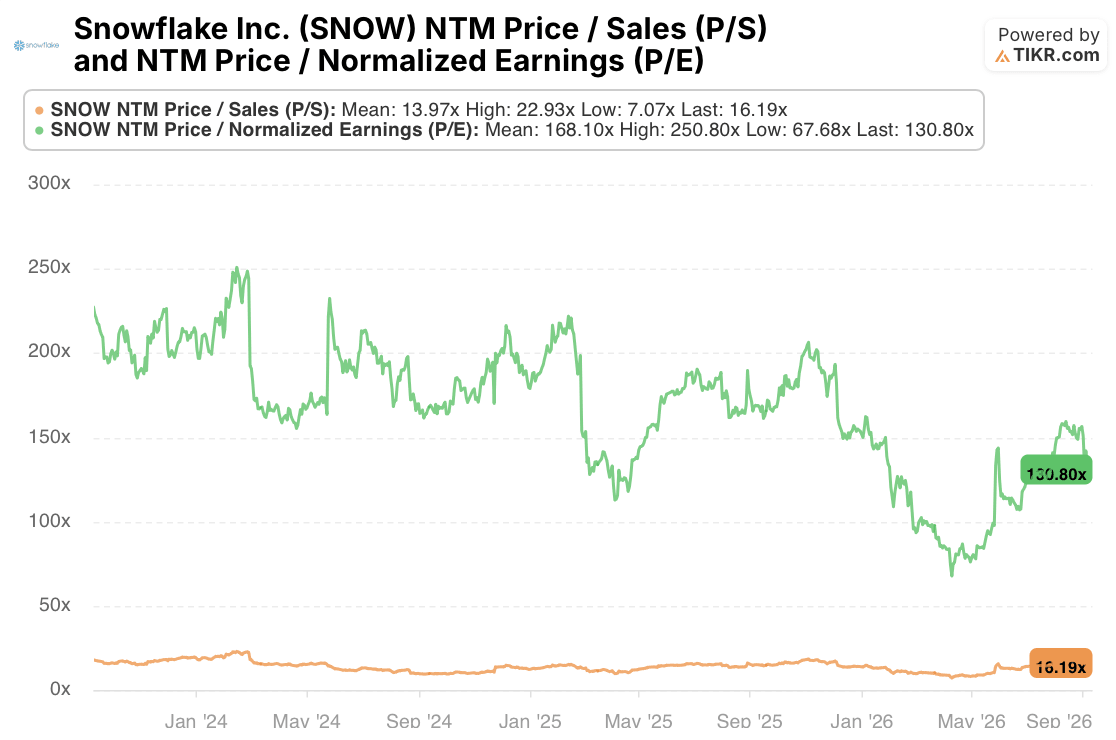
L'action n'est pas non plus valorisée comme si le cas de l'effet de levier était déjà prouvé au-delà de tout doute : à 130,8x les bénéfices anticipés, SNOW se négocie en dessous de son multiple moyen sur trois ans de 168,1x, même après la hausse post-résultats. Son multiple cours/chiffre d'affaires anticipé, 16,19x contre une moyenne sur trois ans de 13,97x, se situe seulement modestement au-dessus de sa norme historique. Ce n'est pas une action valorisée pour une exécution parfaite. Elle est valorisée quelque part au milieu de sa propre fourchette récente.
Un administrateur et un vice-président exécutif ont ensemble vendu pour environ 27 millions de dollars d'actions dans les jours immédiatement autour et après la publication. Cela mérite d'être noté mais ne prouve pas grand-chose en soi ; une diversification de routine après une hausse de cette ampleur est courante et ne distingue pas un initié qui doute de la thèse d'un autre qui souhaitait simplement de la liquidité.
La chose la plus utile à surveiller pour les actionnaires est plus étroite : savoir si la marge de free cash flow réaccélère pour suivre le rythme de la marge opérationnelle GAAP au cours des un à deux prochains trimestres, ou reste plate comme elle l'a fait ce juillet. Le propre cadre de Robins, davantage de profils d'adoption de l'IA, des migrations plus rapides, et désormais des contrats plus courts, donne une raison plausible pour laquelle la trésorerie pourrait continuer à retarder la rentabilité comptable pendant encore un certain temps. Si la marge de FCF ne commence pas à combler cet écart rapidement, l'objectif de rentabilité GAAP pour l'exercice 2028 en dira moins sur l'économie de trésorerie de Snowflake que ce que les prévisions laissent entendre.
Devriez-vous investir dans Snowflake Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez l'action Snowflake Inc. et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Snowflake Inc. aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez à des outils professionnels pour analyser l'action SNOW sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !





