

Points clés
- La demande se convertit : Le chiffre d'affaires d'Oracle au T1 a augmenté de 30 % en glissement annuel pour atteindre 19,3 milliards de dollars, tandis que le chiffre d'affaires d'OCI a progressé de 121 % pour atteindre 7,4 milliards de dollars.
- Le carnet de commandes offre de la visibilité : Les obligations de performance restantes (RPO) ont augmenté de 26 milliards de dollars pour atteindre 664 milliards de dollars, dont environ la moitié devrait se convertir en ventes au cours des 36 prochains mois.
- La trésorerie circule dans les deux sens : La trésorerie générée par les activités au T1 a atteint 23,10 milliards de dollars, mais les dépenses d'investissement (CapEx) ont augmenté pour atteindre 28,50 milliards de dollars, laissant un flux de trésorerie disponible négatif de 5,40 milliards de dollars.
- Les marges doivent être surveillées : La marge brute trimestrielle est tombée à 60,03 %, son niveau le plus bas dans l'historique de huit trimestres fourni, car l'infrastructure IA représente une part croissante du mix d'Oracle.
La demande d'IA d'Oracle se transforme en chiffre d'affaires
Oracle (ORCL) est passé du stade de la vente d'une opportunité future en IA aux investisseurs. Ses résultats du premier trimestre fiscal 2027 ont montré que la capacité délivrée devient un chiffre d'affaires comptabilisé. Le chiffre d'affaires total a augmenté de 30 % en glissement annuel pour atteindre 19,3 milliards de dollars, tandis que le chiffre d'affaires d'OCI a bondi de 121 % pour atteindre 7,4 milliards de dollars. La société a également déclaré avoir mis en service 850 mégawatts de capacité IA au cours du trimestre, aidant OCI à maintenir un taux d'utilisation des GPU de 97,9 %.
L'argument de visibilité est également plus solide. Les obligations de performance restantes, ou RPO, ont augmenté de 26 milliards de dollars au cours du trimestre pour atteindre 664 milliards de dollars, et la direction s'attend désormais à ce qu'environ la moitié de ce solde se convertisse en ventes au cours des 36 prochains mois. Oracle a déclaré que la plupart des nouveaux contrats étaient structurés via des prépaiements clients, des arrangements "apportez votre propre matériel" ou des mécanismes similaires qui ne devraient pas nécessiter de trésorerie supplémentaire d'Oracle en amont.
Il s'agit d'une amélioration significative par rapport à un simple récit sur le carnet de commandes. La croissance du T1 indique qu'Oracle peut déployer des capacités et comptabiliser un chiffre d'affaires face à une demande engagée. La capacité arrivée à échéance a été renouvelée ou revendue avec une prime de 20 %, selon l'appel sur les résultats du T1 de la société. Pourtant, la question centrale de l'investissement n'a pas disparu. Elle est devenue plus spécifique : cette vague de demande peut-elle générer des flux de trésorerie durables avant que la facture d'infrastructure n'augmente à nouveau ?
La trésorerie d'exploitation explose, mais les dépenses d'investissement restent en avance
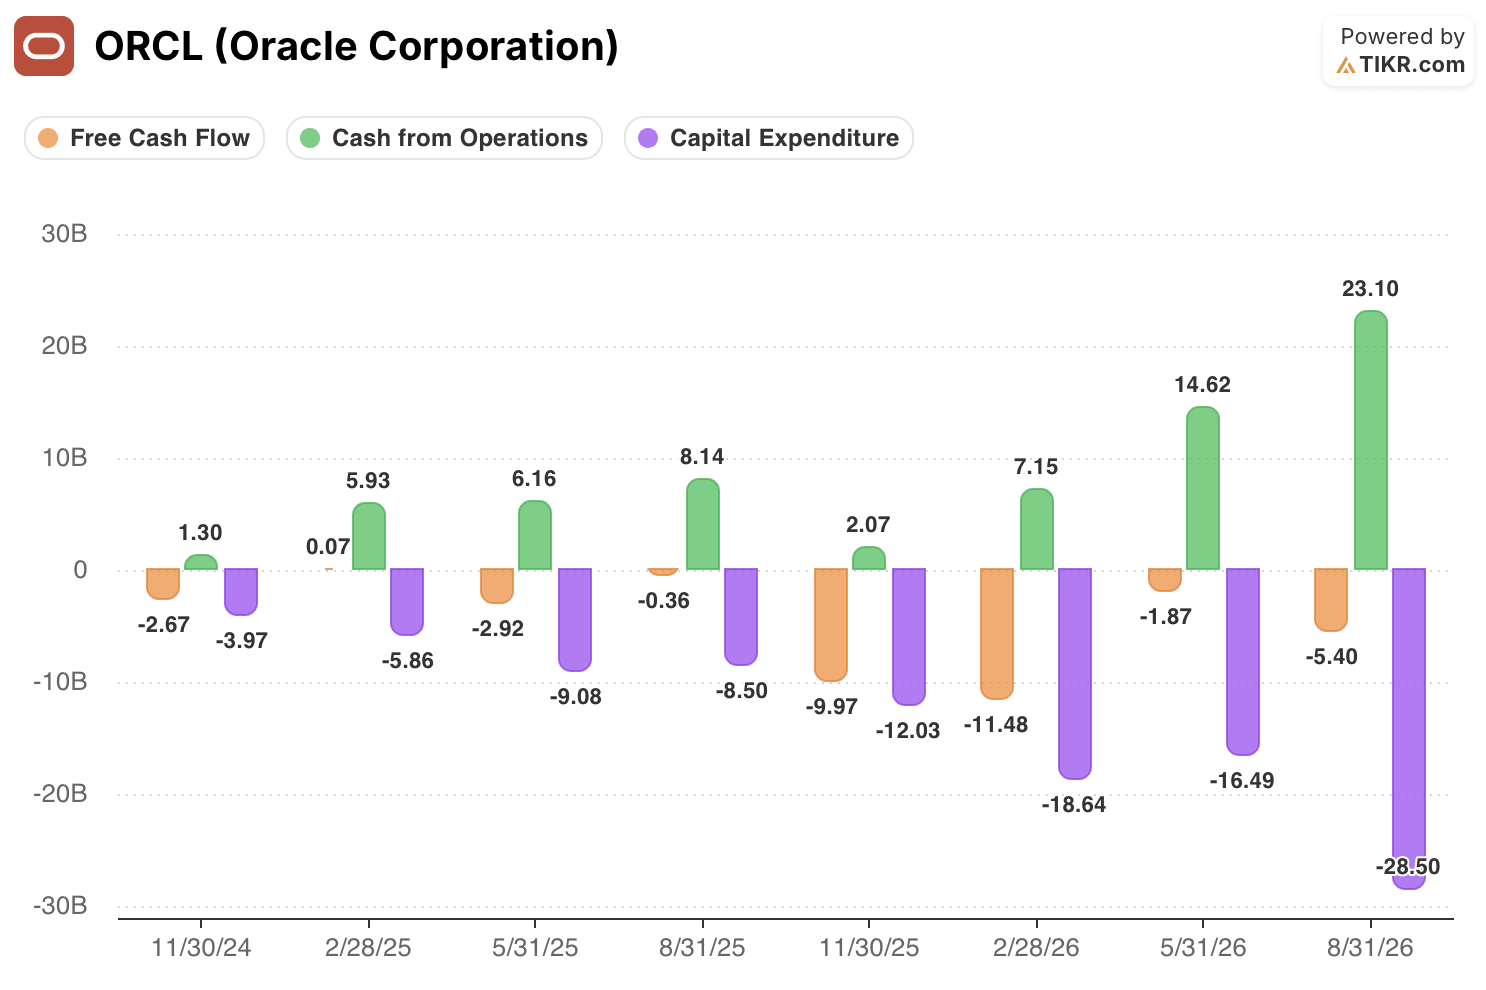
Les dernières données trimestrielles sur les flux de trésorerie capturent clairement le défi d'Oracle. La trésorerie générée par les activités est passée à 23,10 milliards de dollars au trimestre clos le 31 août 2026, contre 14,62 milliards de dollars au trimestre précédent et 8,14 milliards de dollars un an plus tôt. Il s'agit d'une amélioration majeure des entrées d'exploitation, aidée par une forte demande et des prépaiements clients.
Mais les dépenses d'investissement (CapEx) ont augmenté encore plus fortement pour atteindre 28,50 milliards de dollars, contre 16,49 milliards de dollars au trimestre précédent et 8,50 milliards de dollars il y a un an. Le flux de trésorerie disponible était donc négatif de 5,40 milliards de dollars. Le déficit était beaucoup plus faible que les 11,48 milliards de dollars négatifs enregistrés au trimestre de février 2026, mais il montre qu'un chiffre élevé de trésorerie d'exploitation n'est pas synonyme d'une croissance autofinancée.
Ce schéma explique également pourquoi un trimestre ne devrait pas clore le débat. Oracle a généré un flux de trésorerie disponible positif de 0,07 milliard de dollars au trimestre de février 2025, puis a enregistré un flux de trésorerie disponible négatif au cours de chacun des six trimestres affichés suivants. Les chiffres sont volatils car le déploiement d'infrastructure et le financement client n'arrivent pas de manière uniforme. Les investisseurs devraient moins se concentrer sur la positivité d'un trimestre individuel et davantage sur la capacité de la trésorerie d'exploitation à combler durablement l'écart avec les CapEx à mesure que le chiffre d'affaires d'OCI augmente.
Le financement client réduit la pression, pas le risque économique
Les modalités de financement d'Oracle sont importantes car elles peuvent modifier le calendrier des sorties de trésorerie. Les prépaiements clients et les contrats "apportez votre propre matériel" signifient que la société n'aura peut-être pas à financer chaque achat de GPU et de serveur avec son propre bilan avant que le chiffre d'affaires ne commence. Les arrangements avec les fournisseurs peuvent servir un objectif similaire.
Néanmoins, la direction a apporté une précision importante lors de la session de questions-réponses : des capitaux sont nécessaires pour ces projets, même lorsque ces capitaux ne proviennent pas tous d'Oracle. Cela signifie que le modèle n'est pas un raccourci pour contourner l'économie de la construction de centres de données. C'est un moyen de partager ou de différer une partie de la responsabilité de financement.
Cette distinction est importante pour l'action Oracle. Si les clients restent disposés à prépayer, si la capacité reste très utilisée et si les prix de renouvellement se maintiennent, le modèle pourrait soutenir une conversion en trésorerie plus rapide que ne l'attendent les investisseurs. Si le déploiement prend plus de temps, si les prépaiements ralentissent ou si Oracle doit continuer à financer de nouveaux sites pour préserver la croissance, le flux de trésorerie disponible pourrait rester négatif malgré un carnet de commandes en expansion.
La direction s'attend toujours à des CapEx totaux de 90 à 95 milliards de dollars pour l'exercice 2027, plafonnés à 70 milliards de dollars sur une base de trésorerie nette après financement alternatif. Elle n'a pas non plus fourni de date spécifique pour un flux de trésorerie disponible positif. Le scénario opérationnel est convaincant, mais le scénario de flux de trésorerie reste une prévision qui doit être vérifiée trimestre par trimestre.
La marge brute montre le coût du changement de mix vers OCI
Le graphique trimestriel des marges fourni rend le compromis visible.
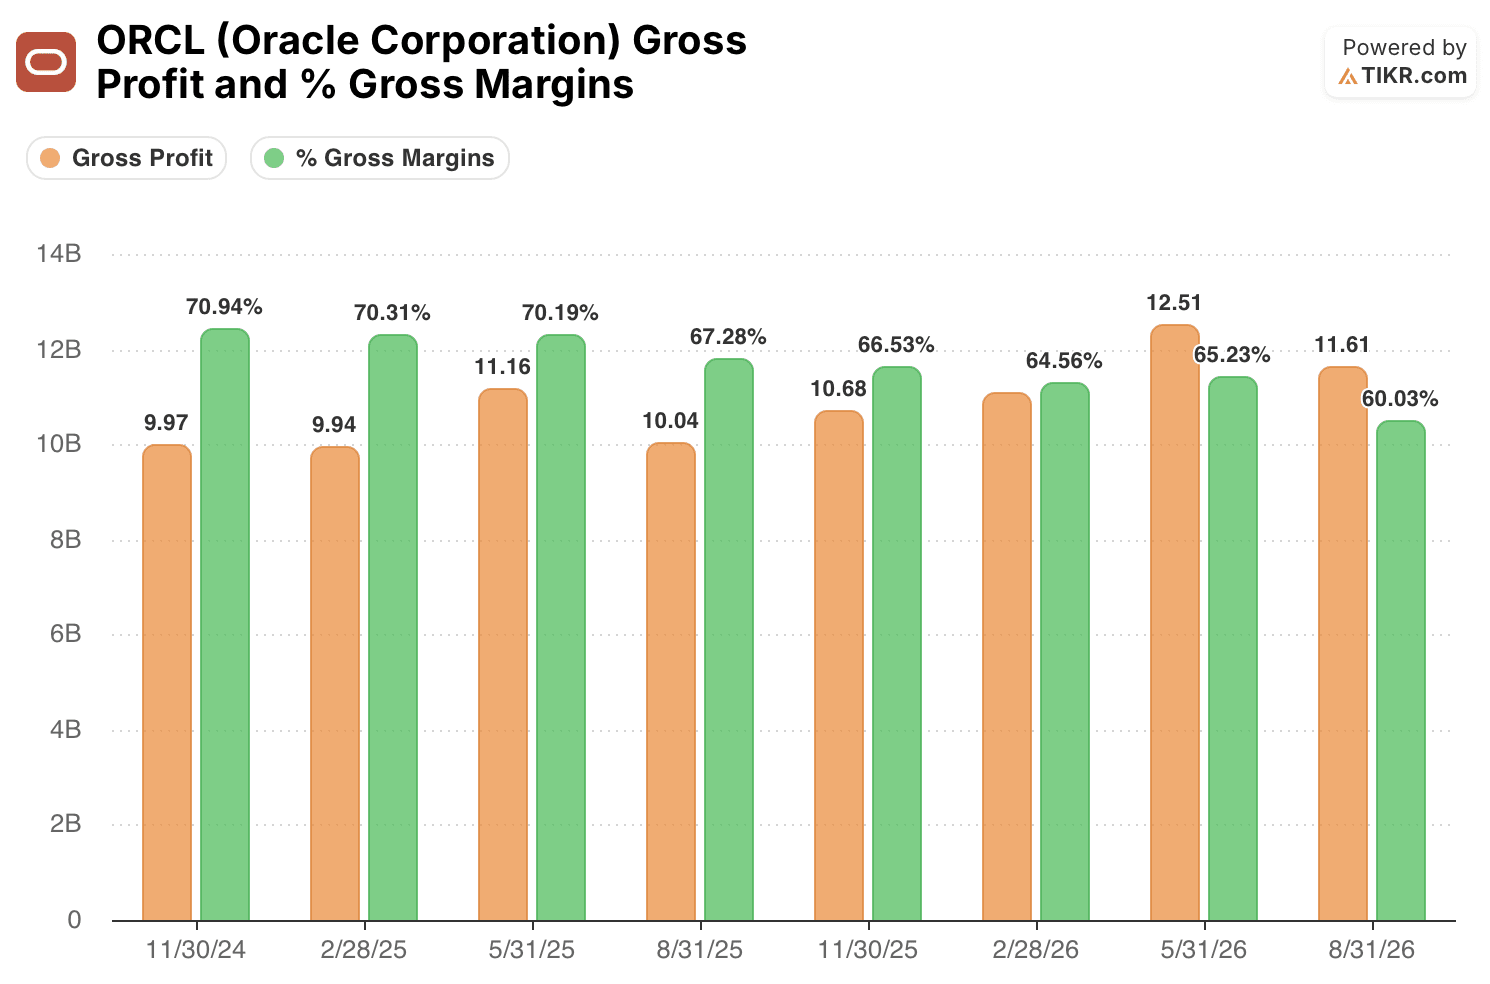
La marge brute d'Oracle était de 70,94 % au trimestre de novembre 2024. Elle s'est maintenue près de 70 % jusqu'en mai 2025, puis est tombée à 67,28 % en août 2025, 66,53 % en novembre et 64,56 % en février 2026. Elle s'est modestement redressée à 65,23 % en mai avant de chuter à 60,03 % au dernier trimestre.
Cela représente une baisse de 10,91 points de pourcentage par rapport au trimestre de l'année précédente. Le bénéfice brut a tout de même augmenté pour atteindre 11,61 milliards de dollars contre 10,04 milliards de dollars un an plus tôt, ce qui reflète l'ampleur de la croissance du chiffre d'affaires d'Oracle. Mais la trajectoire de la marge confirme qu'une plus grande proportion des ventes provient désormais de l'infrastructure cloud à forte intensité capitalistique plutôt que du business logiciel historiquement à forte marge d'Oracle.
La direction avait déjà signalé que la marge brute baisserait à mesure que les centres de données se développeraient, tout en affirmant que la marge opérationnelle est la mesure la plus importante de la création de valeur. Cela peut être vrai si la croissance plus forte du chiffre d'affaires d'OCI et les coûts de vente et de recherche plus faibles par rapport au chiffre d'affaires compensent la pression sur la marge brute. Les prochains trimestres doivent montrer que l'effet de levier opérationnel accomplit réellement ce travail. Une marge brute en baisse seule n'invalide pas la thèse de l'IA, mais elle relève le niveau de preuve en matière de flux de trésorerie et de bénéfice opérationnel qu'Oracle doit fournir.
Le P/E plus faible d'Oracle valorise le progrès, pas la preuve
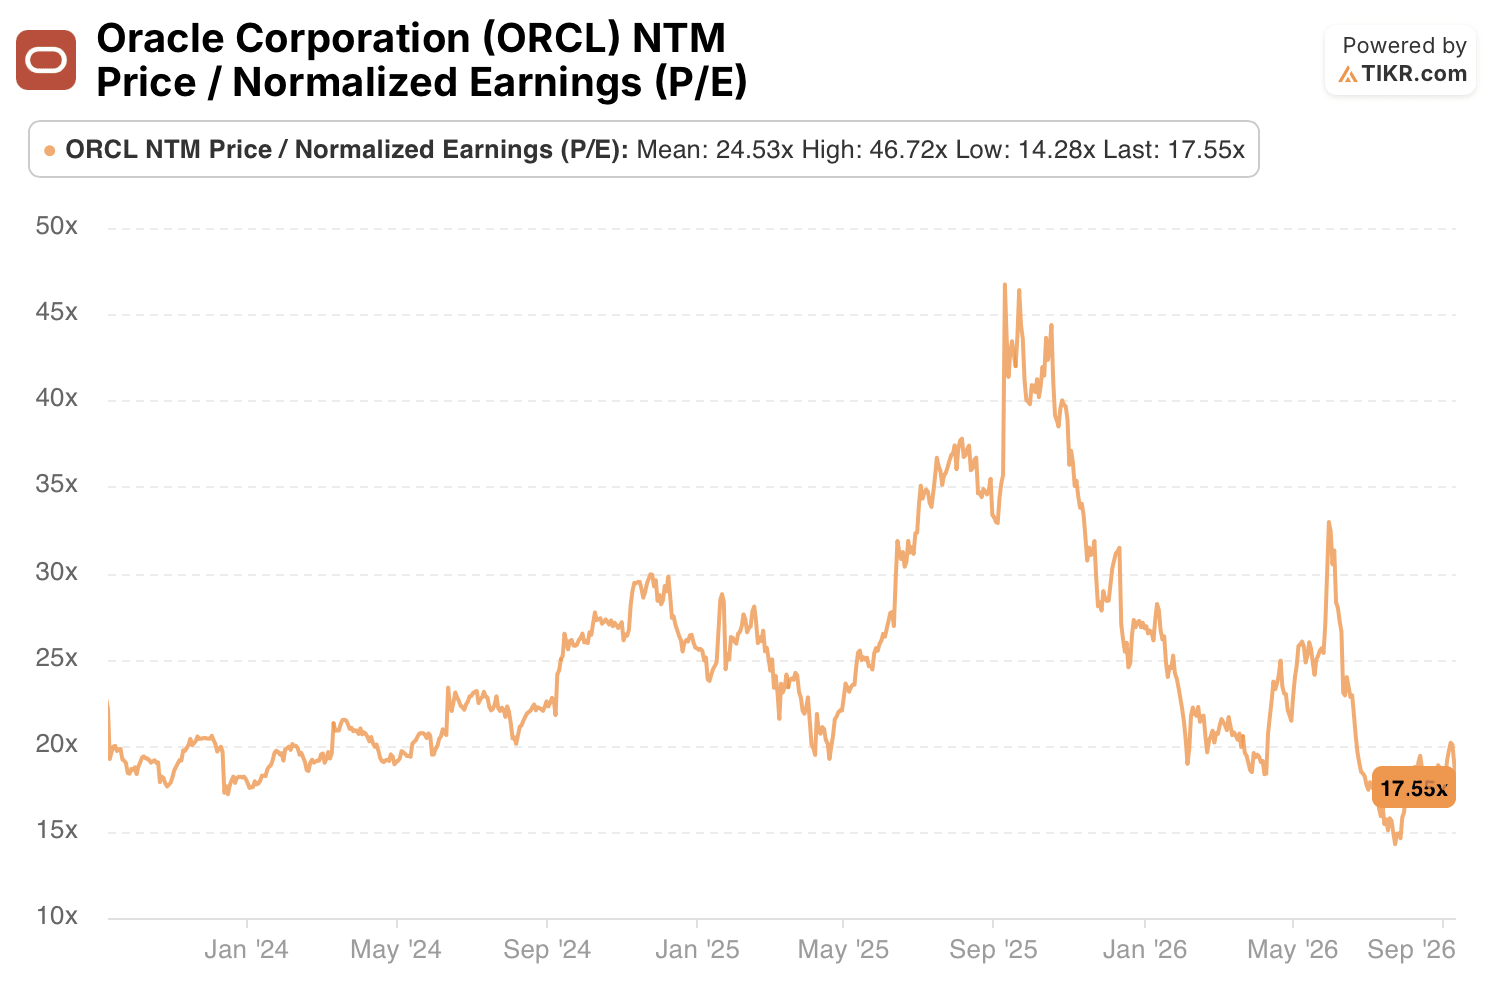
Le ratio cours/bénéfice normalisé sur les douze prochains mois (NTM P/E) d'Oracle était de 17,55x en septembre 2026. Cela se situe en dessous de la moyenne de 24,53x et bien en dessous du sommet de 46,72x dans l'historique TIKR fourni, bien qu'il reste au-dessus du plus bas de 14,28x. Ce multiple plus faible donne aux investisseurs moins de raisons de supposer que chaque scénario optimiste en IA est déjà intégré dans le cours de l'action Oracle.
Ce n'est cependant pas un verdict de valorisation. Le dénominateur est le bénéfice normalisé futur, qui dépend des mêmes questions auxquelles l'entreprise est maintenant confrontée : le rythme auquel les RPO deviennent du chiffre d'affaires, le coût de l'ajout de capacité, et si la pression sur la marge brute peut être compensée en dessous de la ligne de bénéfice brut. Un P/E plus faible ne compense pas une reprise des flux de trésorerie qui ne se matérialise pas.
Le meilleur scénario devient plus facile à voir. La demande pour OCI est réelle, la conversion du carnet de commandes a commencé, et le financement client peut alléger le fardeau de trésorerie immédiat. Le risque non résolu est de savoir si Oracle peut rendre la nouvelle base d'infrastructure suffisamment productive avant l'arrivée du prochain cycle d'investissement. Pour les actionnaires, la prochaine preuve est claire : une croissance soutenue de la trésorerie d'exploitation, une marge brute qui se stabilise, et un écart réduit entre les CapEx et les entrées d'exploitation. Si ces mesures s'améliorent ensemble, le déploiement de l'IA ressemblera à un pont vers les flux de trésorerie. Sinon, le carnet de commandes d'Oracle restera impressionnant mais financièrement incomplet.
Devriez-vous investir dans Oracle Corporation ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez l'action ORCL et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre ORCL aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action ORCL sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le "smart money".
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !


