

Principales indicateurs pour l'action MELI
- Performance de la semaine dernière : -3,1 %
- Fourchette sur 52 semaines : 1 495 $ à 2 428 $
- Prix cible du modèle de valorisation : 3 846 $
- Potentiel de hausse implicite : 109,7 % sur 2,2 ans
Explorez les prévisions de revenus sur cinq ans de MercadoLibre par les analystes de Wall Street sur TIKR (C'est gratuit) >>>
MercadoLibre mise tout sur la vitesse au Brésil
L'action MercadoLibre (MELI) a perdu environ 3,1 % au cours de la semaine dernière pour s'établir à environ 1 834 $, laissant le titre 24 % en dessous de son plus haut sur 52 semaines. Ce repli est survenu même après que les résultats électoraux ont porté la bourse brésilienne à un record début octobre. Les investisseurs ne doutent pas de la croissance. Ils s'interrogent plutôt sur la durée pendant laquelle les marges resteront sous pression.
Le dernier mouvement est un pari sur la vitesse. MercadoLibre a lancé des livraisons en moins d'une heure à São Paulo pour des articles jusqu'à 15 kilogrammes, y compris des aliments et des médicaments. Elle a également commencé à vendre des médicaments sur ordonnance via sa propre pharmacie de São Paulo et vise 20 points de vente partenaires d'ici la fin de l'année. Le timing est important ici, puisque Shopee de Sea a lancé la livraison en quatre heures au Brésil en août.
Les résultats du T2 montrent clairement le compromis. Le chiffre d'affaires net a bondi de 50 % pour atteindre 10,2 milliards de dollars, dépassant pour la première fois la barre des 10 milliards de dollars. Cependant, le résultat opérationnel a chuté de 17 % à 683 millions de dollars, et la marge opérationnelle s'est contractée de 5,5 points de pourcentage à 6,7 %. Le résultat net a baissé de 11 % à 466 millions de dollars, marquant un troisième trimestre consécutif de baisse en glissement annuel.
Le PDG Ariel Szarfsztejn a décrit l'IA comme "accélérant la tendance structurelle de long terme que nous essayons déjà de capter", soulignant de meilleures décisions de recherche et de prêt. La société a également levé 1 milliard de dollars en obligations à 10 ans avec un coupon proche de 5,9 %, ce qui renforce la liquidité pour la croissance de la logistique et du crédit. À l'avenir, l'action MELI dépendra probablement de la capacité du T3 à montrer une stabilisation des marges tout en maintenant une croissance supérieure à 40 %.
Les marges sont au cœur du débat sur la valorisation
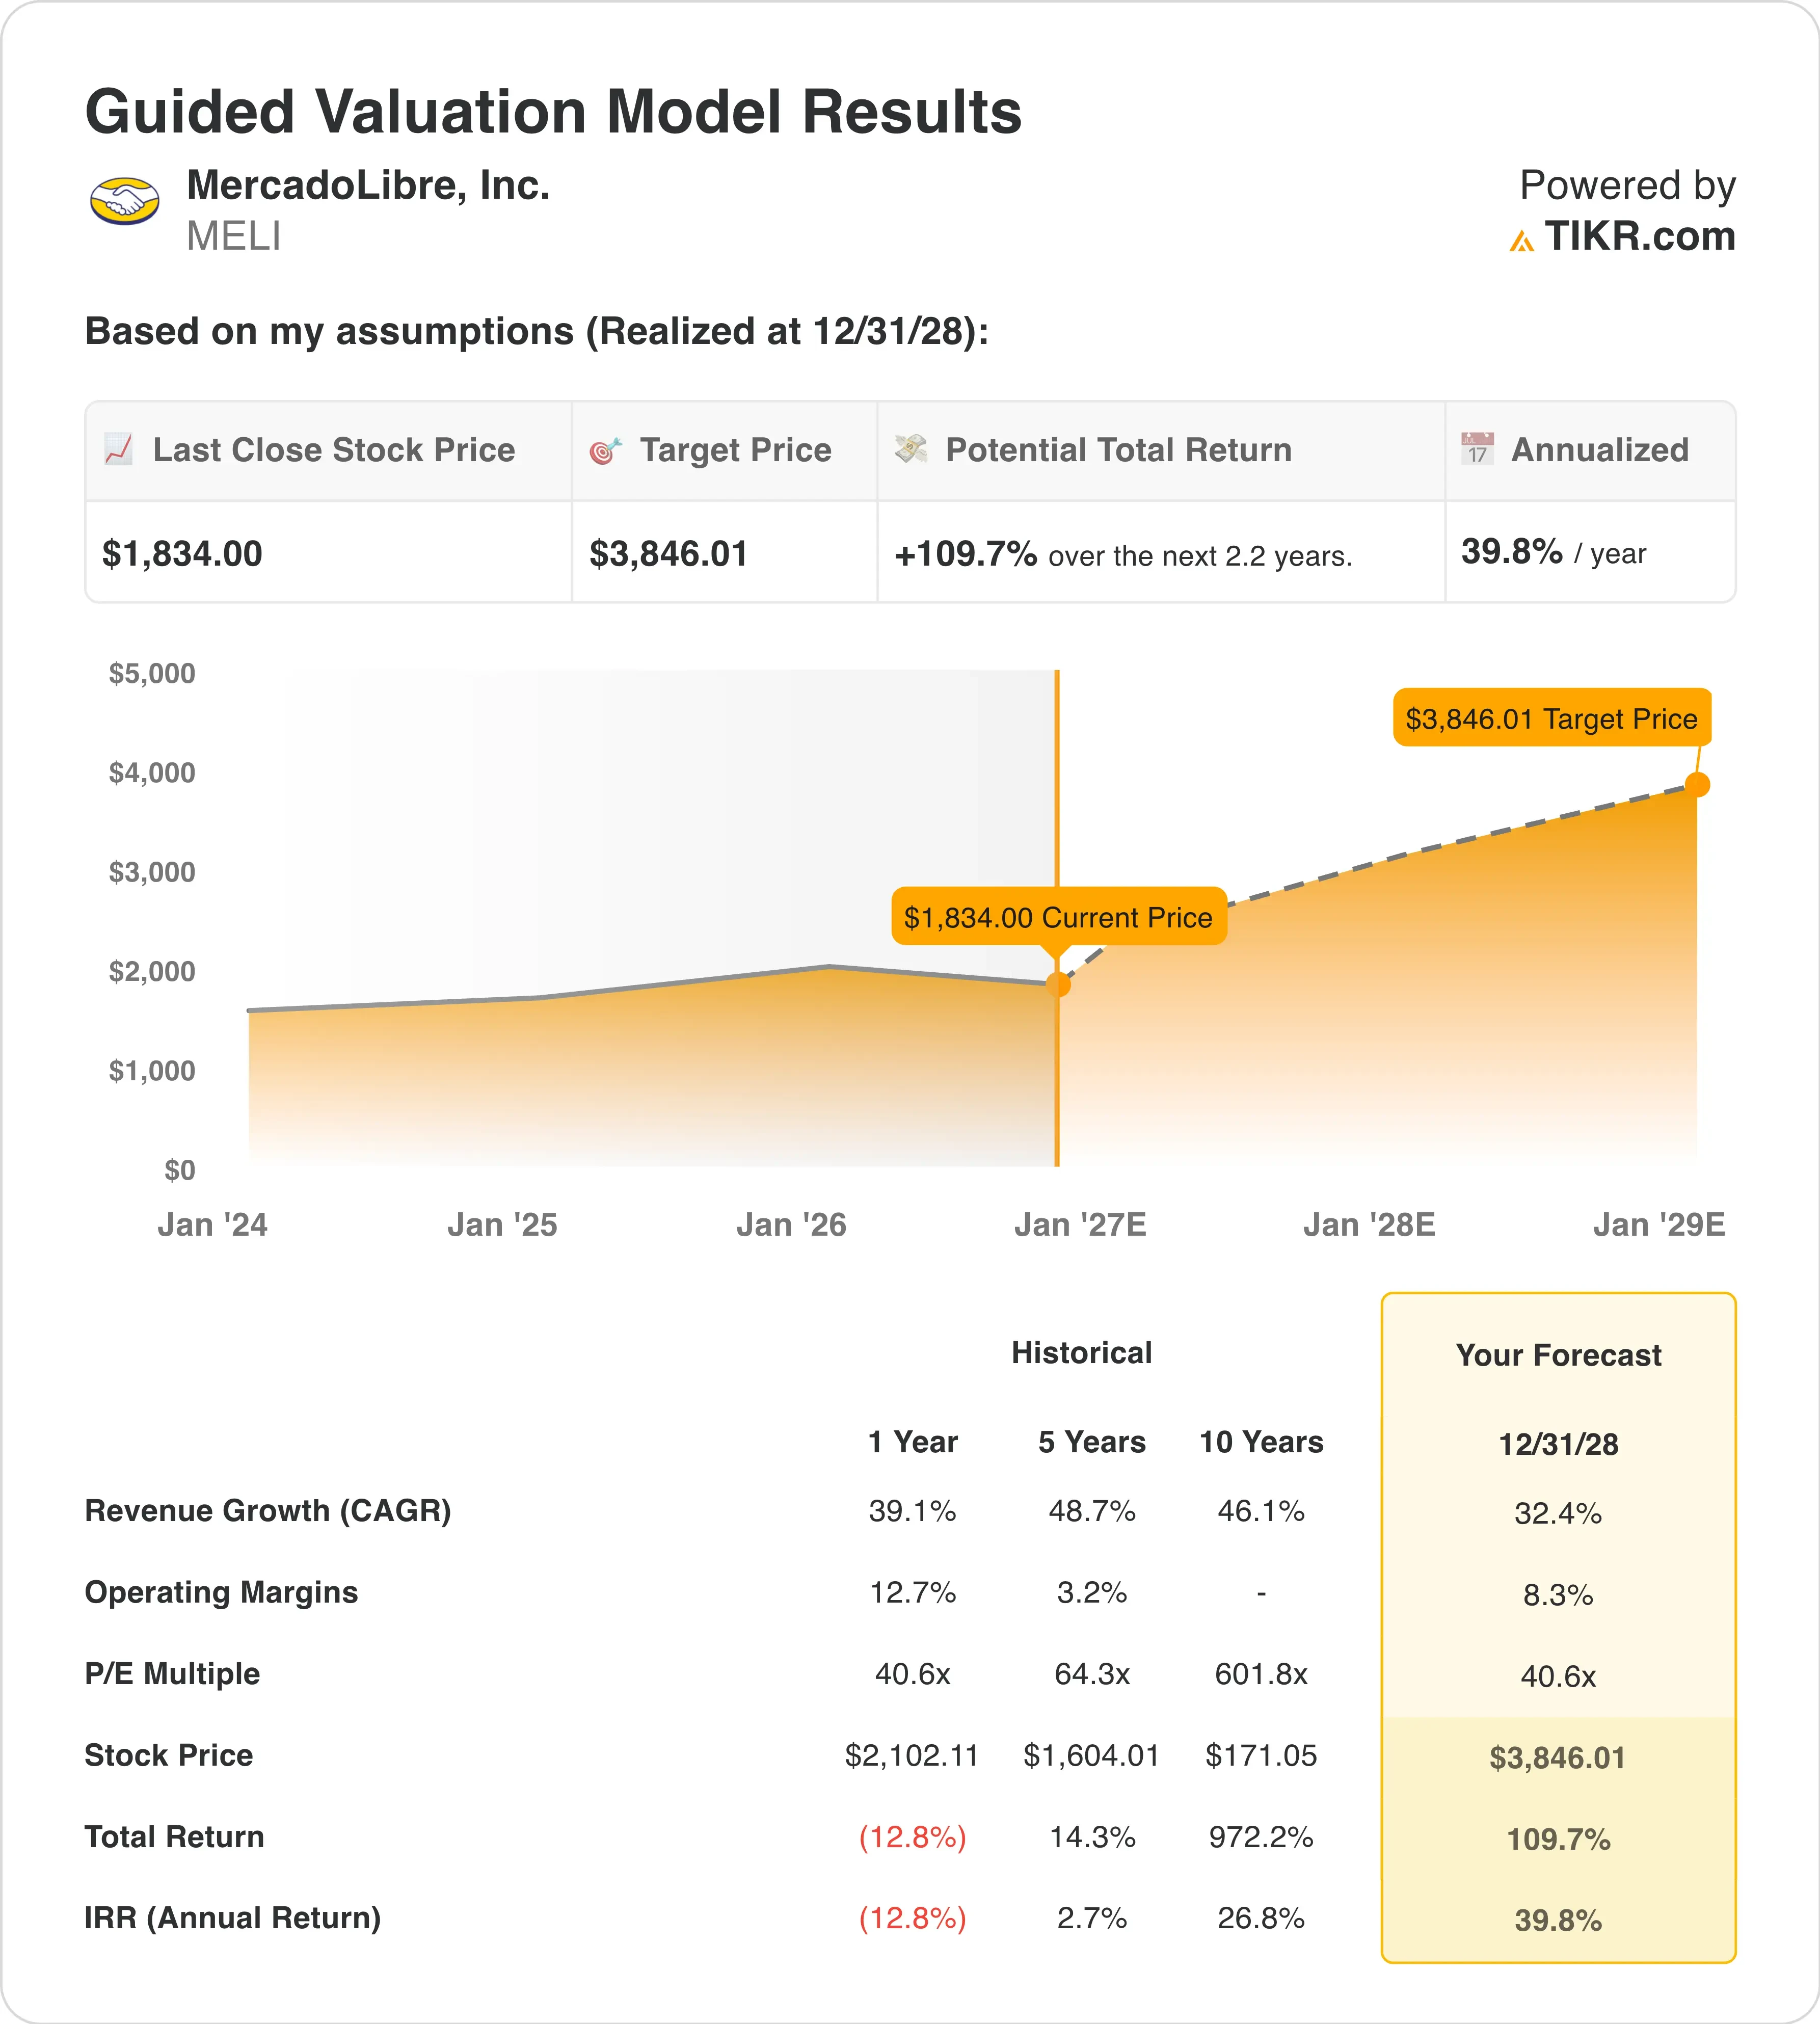
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 32,4 %
- Marges opérationnelles : 8,3 %
- Multiple de sortie P/E : 40,6x
Sur la base de ces données, le modèle estime un prix cible de 3 846 $, ce qui implique un rendement total de 109,7 % par rapport au cours actuel de 1 834 $ et un rendement annualisé de 39,8 % sur les 2,2 prochaines années.
C'est une histoire de compression des marges avec un pari sur la reprise. La marge opérationnelle de MercadoLibre était de 12,7 % sur l'année écoulée dans le modèle, mais le T2 est tombé à 6,7 % alors que les dépenses en livraison gratuite et en crédit augmentaient. Le modèle suppose 8,3 %, ce qui équivaut à la marge glissante actuelle. Ainsi, la prévision n'a pas besoin d'un rebond complet, juste d'éviter de nouvelles dégradations.
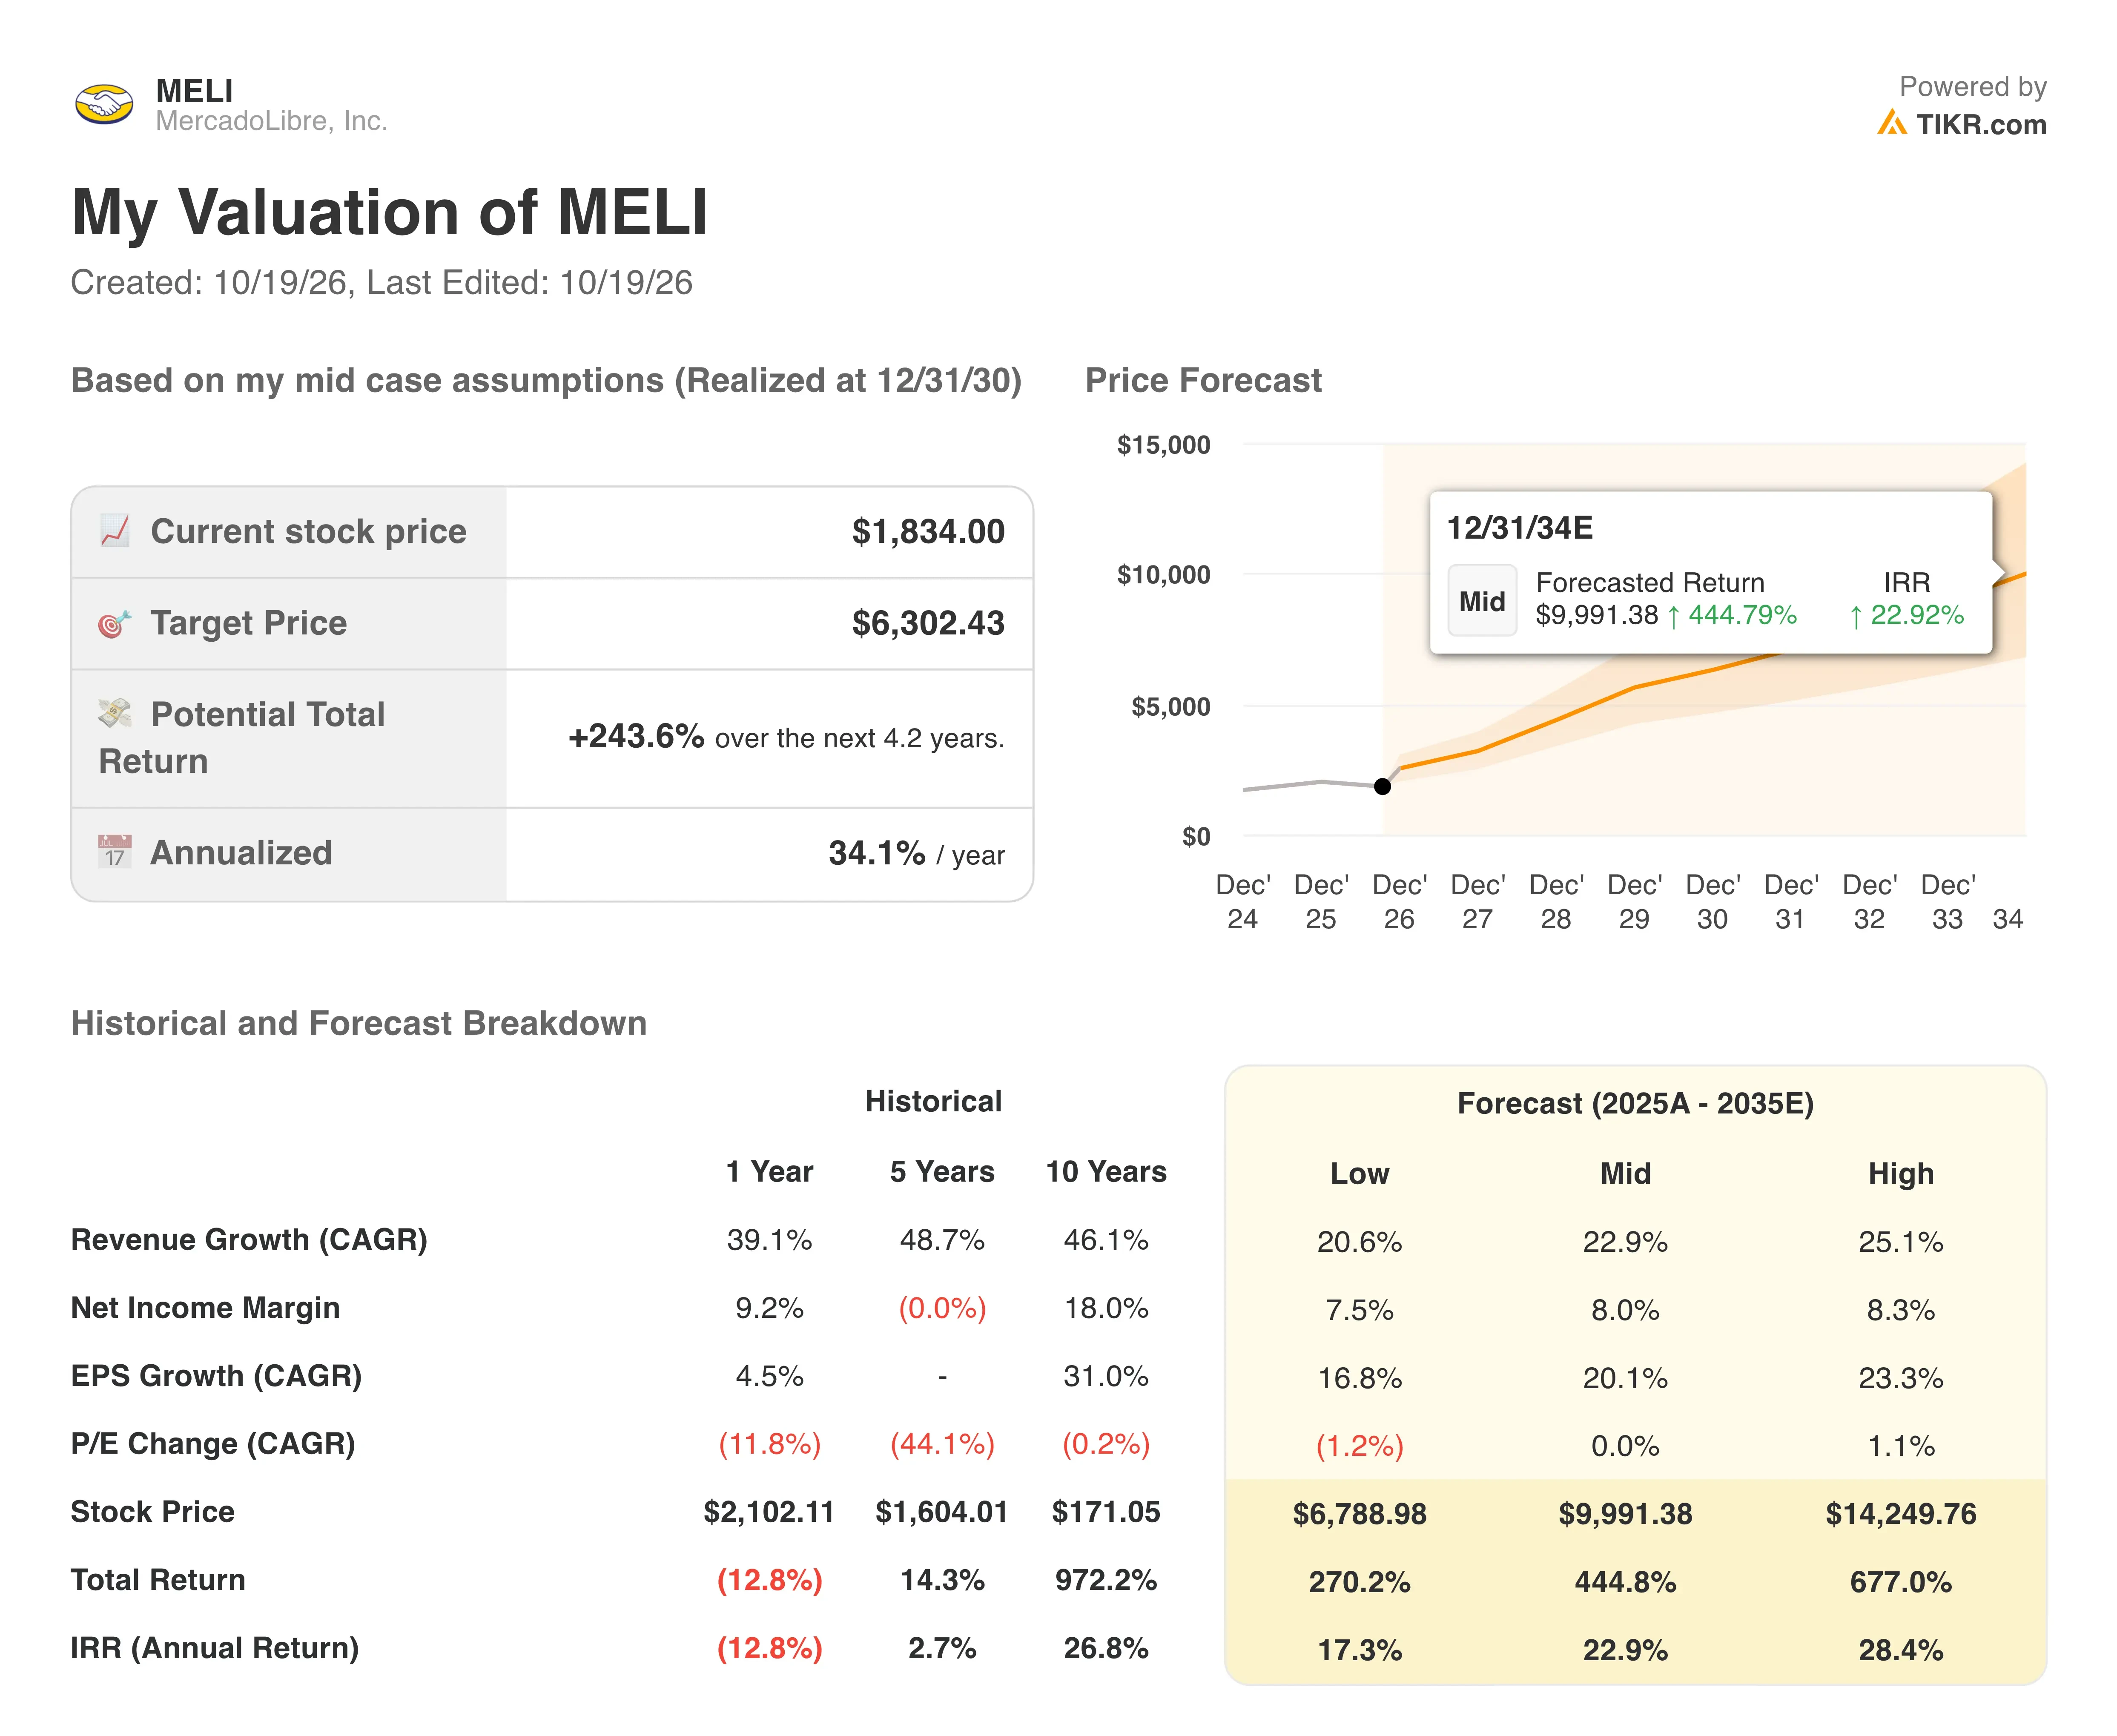
Les hypothèses de croissance semblent conservatrices par rapport aux performances de l'entreprise. Le chiffre d'affaires a augmenté de 39,1 % sur l'année écoulée et de 48,7 % en moyenne annuelle sur cinq ans, tandis que les analystes attendent environ 36,9 % sur les deux prochaines années. L'hypothèse de 32,4 % du modèle laisse donc une marge de sécurité. Le portefeuille de crédit de Mercado Pago, en hausse de 75 % à 16,4 milliards de dollars, continue d'alimenter ce chiffre d'affaires.
Le multiple de sortie de 40,6x correspond au P/E de l'année écoulée et se situe bien en dessous de la moyenne quinquennale de 64,3x. Le P/E forward actuel, le prix payé pour chaque dollar de bénéfice attendu l'année prochaine, est proche de 43,5x. Cela signifie que le modèle suppose en réalité une légère compression. Un rendement annualisé de 39,8 % est exceptionnel, mais il dépend du fait que le cycle d'investissement porte ses fruits tandis que Sea Limited (SE) maintient la pression sur les prix au Brésil.
Shopee poursuit MercadoLibre au Brésil
Sea Limited (SE), propriétaire de Shopee, est le rival le plus agressif de MercadoLibre au Brésil. Le chiffre d'affaires de Sea au T2 a augmenté de 48,1 % pour atteindre 7,8 milliards de dollars, presque égalant la croissance de 50 % de MercadoLibre. Le volume brut de marchandises (GMV) de Shopee, la valeur totale des biens vendus, a augmenté de 28,4 % pour atteindre 38,3 milliards de dollars. La direction de Sea a également qualifié le Brésil de marché à la croissance la plus rapide au cours du trimestre.
La fintech est aussi une course directe. La filiale de prêt de Sea, Monee, a vu son chiffre d'affaires augmenter de 58,9 % à 1,4 milliard de dollars, avec des prêts en cours en hausse de 62,5 % à 11,1 milliards de dollars. Le portefeuille de crédit de Mercado Pago est plus important à 16,4 milliards de dollars et croît plus rapidement à 75 %. Cette avance donne à MercadoLibre plus de données pour évaluer le risque, ce qui soutient les marges de crédit.
La rentabilité montre où va l'argent. Shopee a réalisé 255,4 millions de dollars d'EBITDA ajusté sur 5,6 milliards de dollars de chiffre d'affaires, soit une marge d'environ 4,6 %. Bien que les mesures diffèrent, la marge opérationnelle de 6,7 % de MercadoLibre reste plus élevée même après les dépenses de cette année. Amazon (AMZN) est également en concurrence au Brésil et au Mexique, mais le moat (avantage concurrentiel durable) de MercadoLibre est son réseau logistique propriétaire, qui a assuré 77 % des expéditions rapides au Brésil en moins de 48 heures.
Qu'est-ce qui va piloter l'action MELI à l'avenir ?
Les résultats du T3 le 2 novembre arrivent en premier. Les investisseurs veulent voir si la marge opérationnelle se maintient près des 6,7 % du T2 ou glisse à nouveau. La lettre aux actionnaires du T2 a décrit cette compression comme un choix délibéré de réinvestir les gains d'efficacité dans l'offre client. Ainsi, tout commentaire sur les subventions à l'expédition sera aussi important que le chiffre d'affaires.
La poussée du quick commerce au Brésil est le facteur d'oscillation à court terme. La livraison en une heure et les ventes de pharmacie augmentent la fréquence à laquelle les clients ouvrent l'application, ce qui augmente la fréquence des commandes et la valeur publicitaire. Ces services nécessitent également plus de centres de distribution et de coursiers, donc les coûts arrivent avant les revenus. Les réductions passées des frais d'expédition des vendeurs en 2024 et 2025 ont suivi le même schéma et ont renforcé l'engagement.
Le crédit reste le moteur de profit. La marge nette d'intérêt après pertes, une mesure du profit des prêts après les mauvaises créances, est passée de 18 % au T1 à 21 % au T2. Mercado Pago développe également son activité de cartes de crédit malgré les inquiétudes concernant l'endettement des consommateurs brésiliens. Le financement obligataire récent donne à MercadoLibre la possibilité de continuer à développer ce portefeuille jusqu'en 2027.
Que vaut réellement l'action MercadoLibre ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que MercadoLibre pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez MELI gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



