Points clés
- L'action Intel a chuté de 10% sur la semaine jusqu'à la clôture de jeudi, principalement dans un mouvement de vente généralisé sur les semi-conducteurs après que Lam Research a indiqué que des contraintes de chaîne d'approvisionnement pesaient sur ses perspectives.
- L'offre de TSMC de soutenir les clients manquant de capacité d'assemblage chez Intel était la seule inquiétude propre à Intel, et rien la semaine dernière n'a réduit les prévisions ou les estimations de la société.
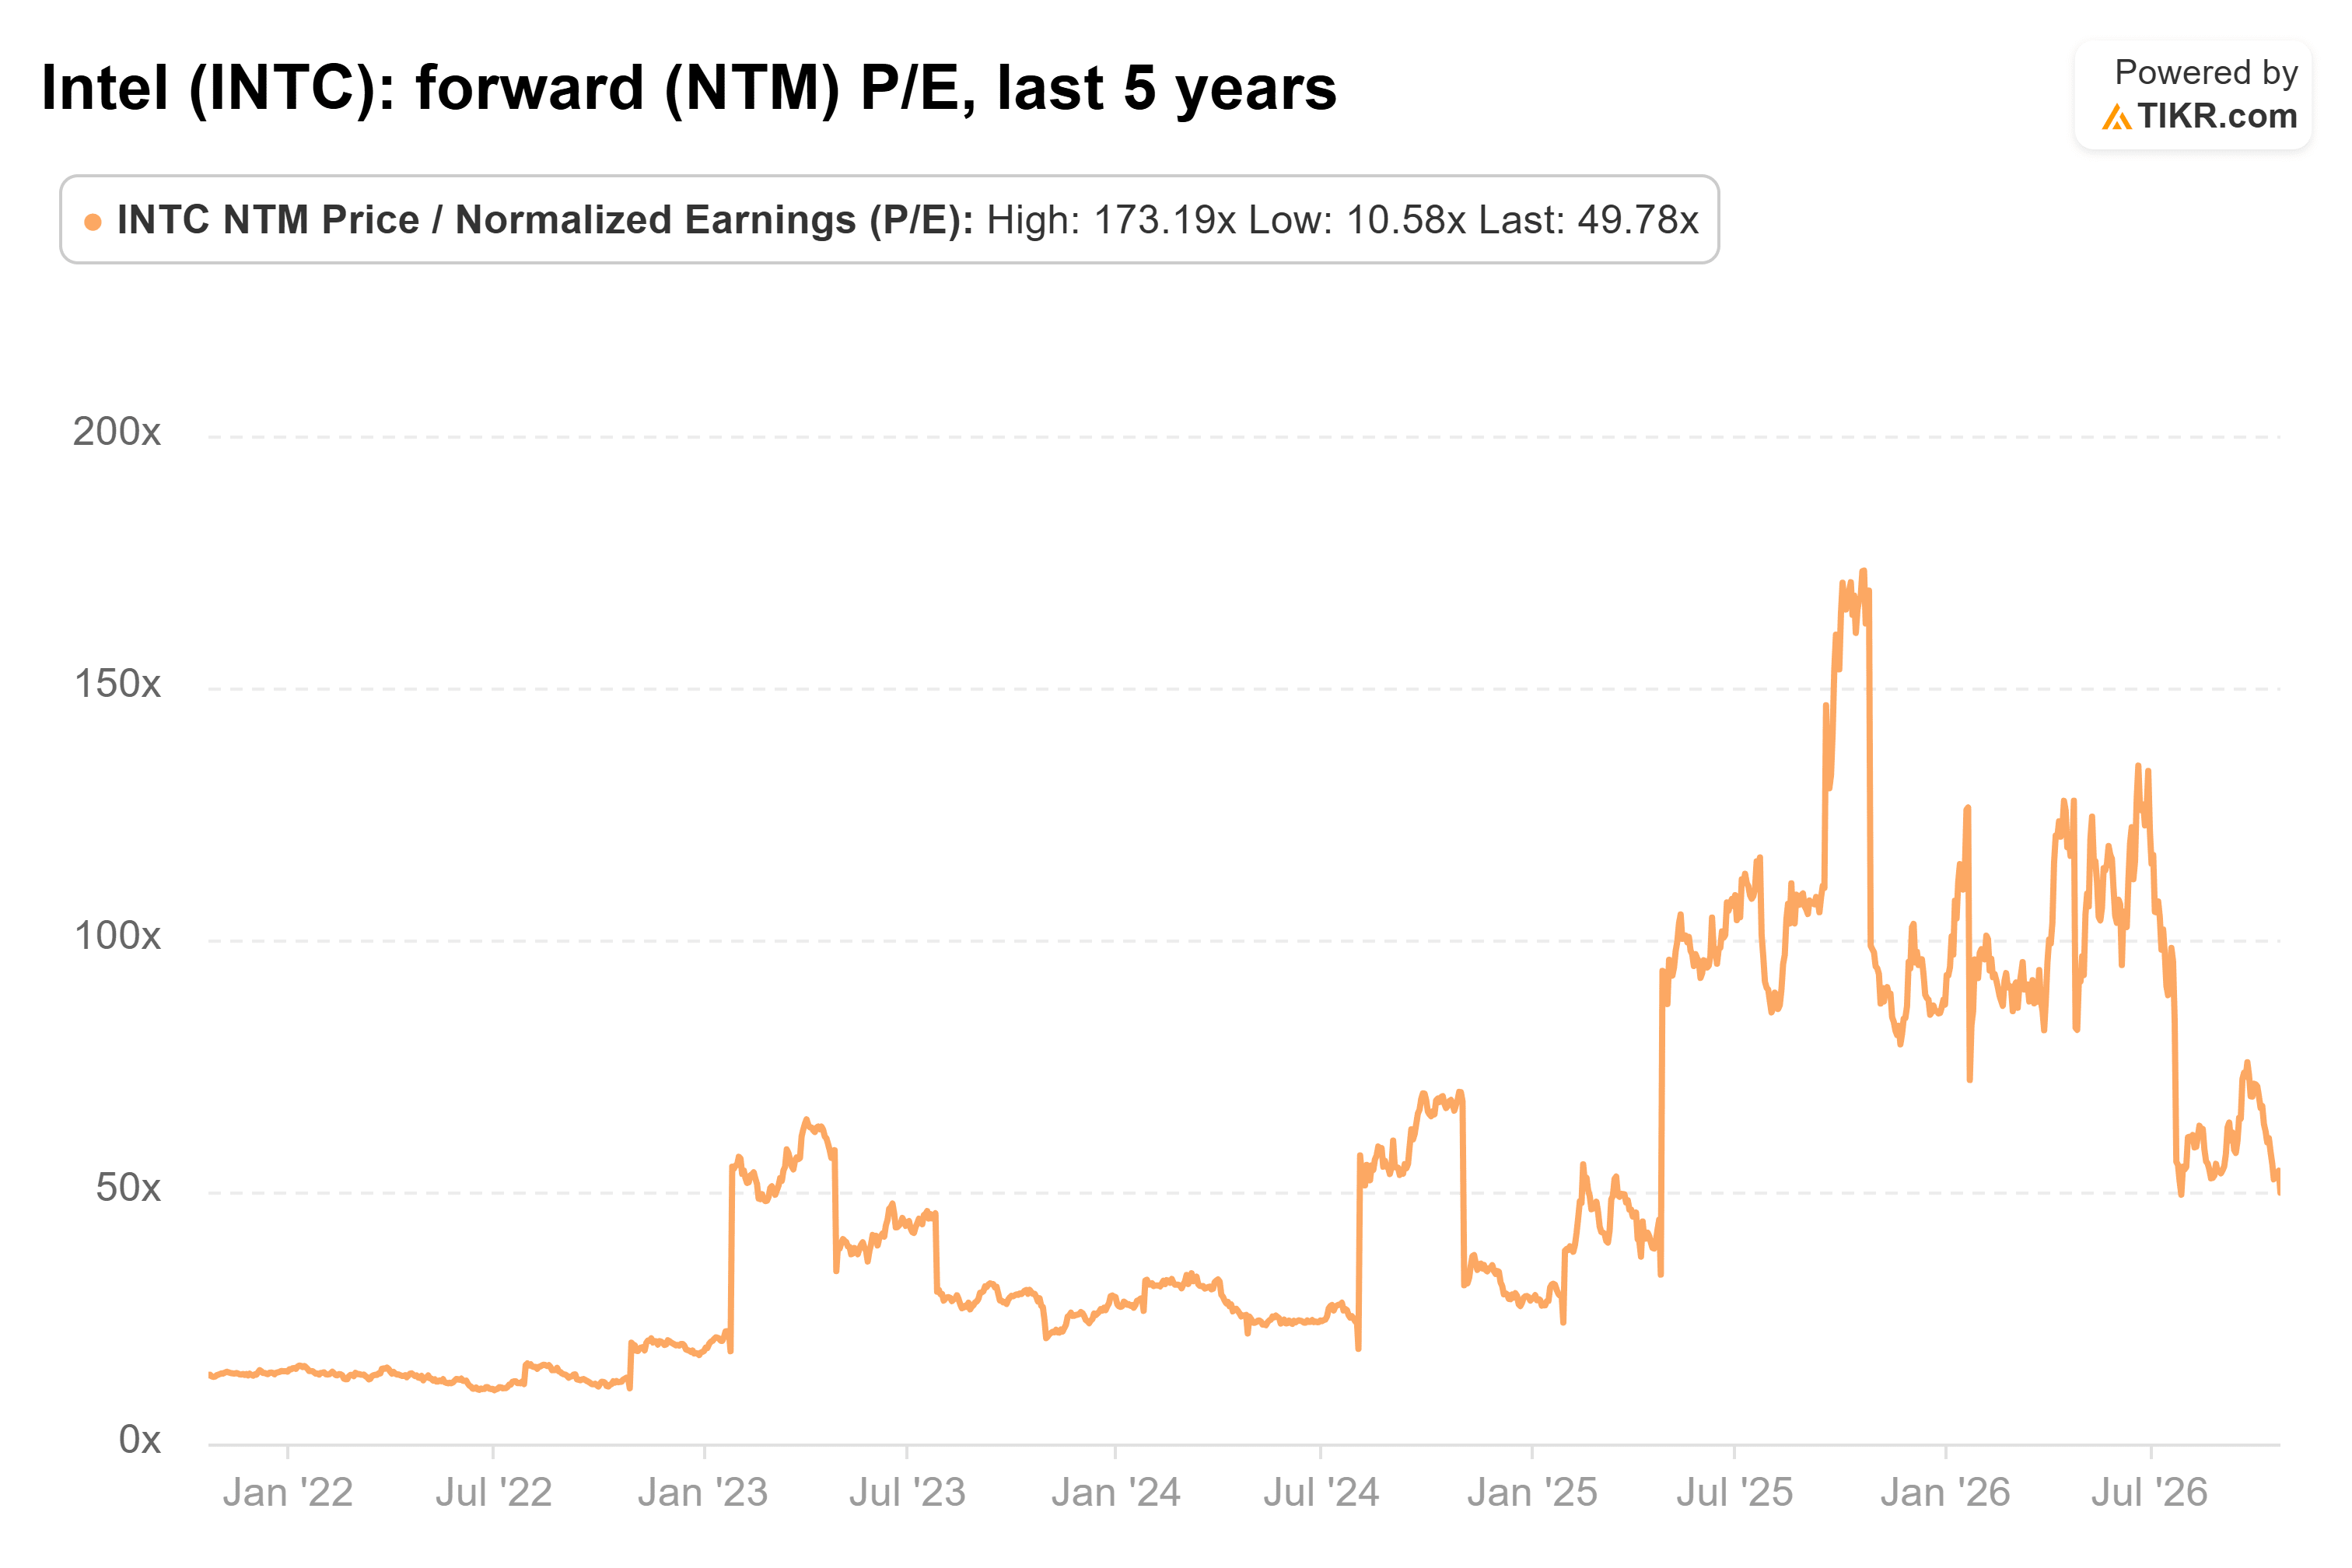
- Intel se négocie à 51x les bénéfices futurs, exactement à sa moyenne sur cinq ans, et l'objectif de consensus à $117 se situe 35% au-dessus du cours de clôture de vendredi.
- Pour les investisseurs qui croient au redressement de la fonderie, la baisse semble être une opportunité d'achat, et le rapport du troisième trimestre d'Intel le 29 octobre devra le confirmer.
Intel (INTC) a chuté de 10% sur la semaine jusqu'à la clôture de jeudi, tandis que le Nasdaq 100 perdait 3%. Le rebond de 1,7% à $87 vendredi laisse l'action en hausse de 136% en 2026. Alors, est-il temps de sécuriser ces gains… ou d'en acheter davantage ?
L'avertissement de Lam a touché tout le secteur des puces
La majeure partie de la baisse est survenue jeudi, après que Lam Research (LRCX) a donné des prévisions de revenus pour le trimestre de décembre à $8,6 milliards au point médian. Son directeur financier, Doug Bettinger, a déclaré lors de la conférence téléphonique que les prévisions "auraient été un peu plus élevées sans certaines contraintes de chaîne d'approvisionnement à court terme."
Cela a ravivé les craintes concernant les dépenses en IA, et les actions de semi-conducteurs ont été vendues sans distinction. Intel n'avait aucune nouvelle spécifique.
Mais relisez la déclaration de Bettinger : la demande de Lam dépasse son offre, et c'est aussi le cas pour Intel. Et lors de sa conférence téléphonique du deuxième trimestre, la direction a déclaré qu'elle ne répondrait pas non plus à la demande au quatrième trimestre
TSMC veut les clients d'assemblage d'Intel
La propre inquiétude d'Intel est venue de Taiwan Semiconductor Manufacturing (TSM). Le 15 octobre, le PDG C.C. Wei a déclaré que TSMC soutiendrait les clients manquant de capacité d'assemblage EMIB-T d'Intel.
L'assemblage est la première activité de fonderie qu'Intel prévoit de développer. Le directeur financier David Zinsner voit les revenus augmenter au second semestre 2027, avec une marge brute d'environ 40%. Intel n'a pas encore nommé de client, et la proposition de TSMC pourrait exercer une pression sur les prix. La société n'a pas non plus indiqué si l'explosion mortelle du 14 octobre dans son usine de Kiryat Gat en Israël a réduit la production.
TIKR suit 50 analystes sur Intel. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Intel
Intel est-il un achat avant le 29 octobre ?
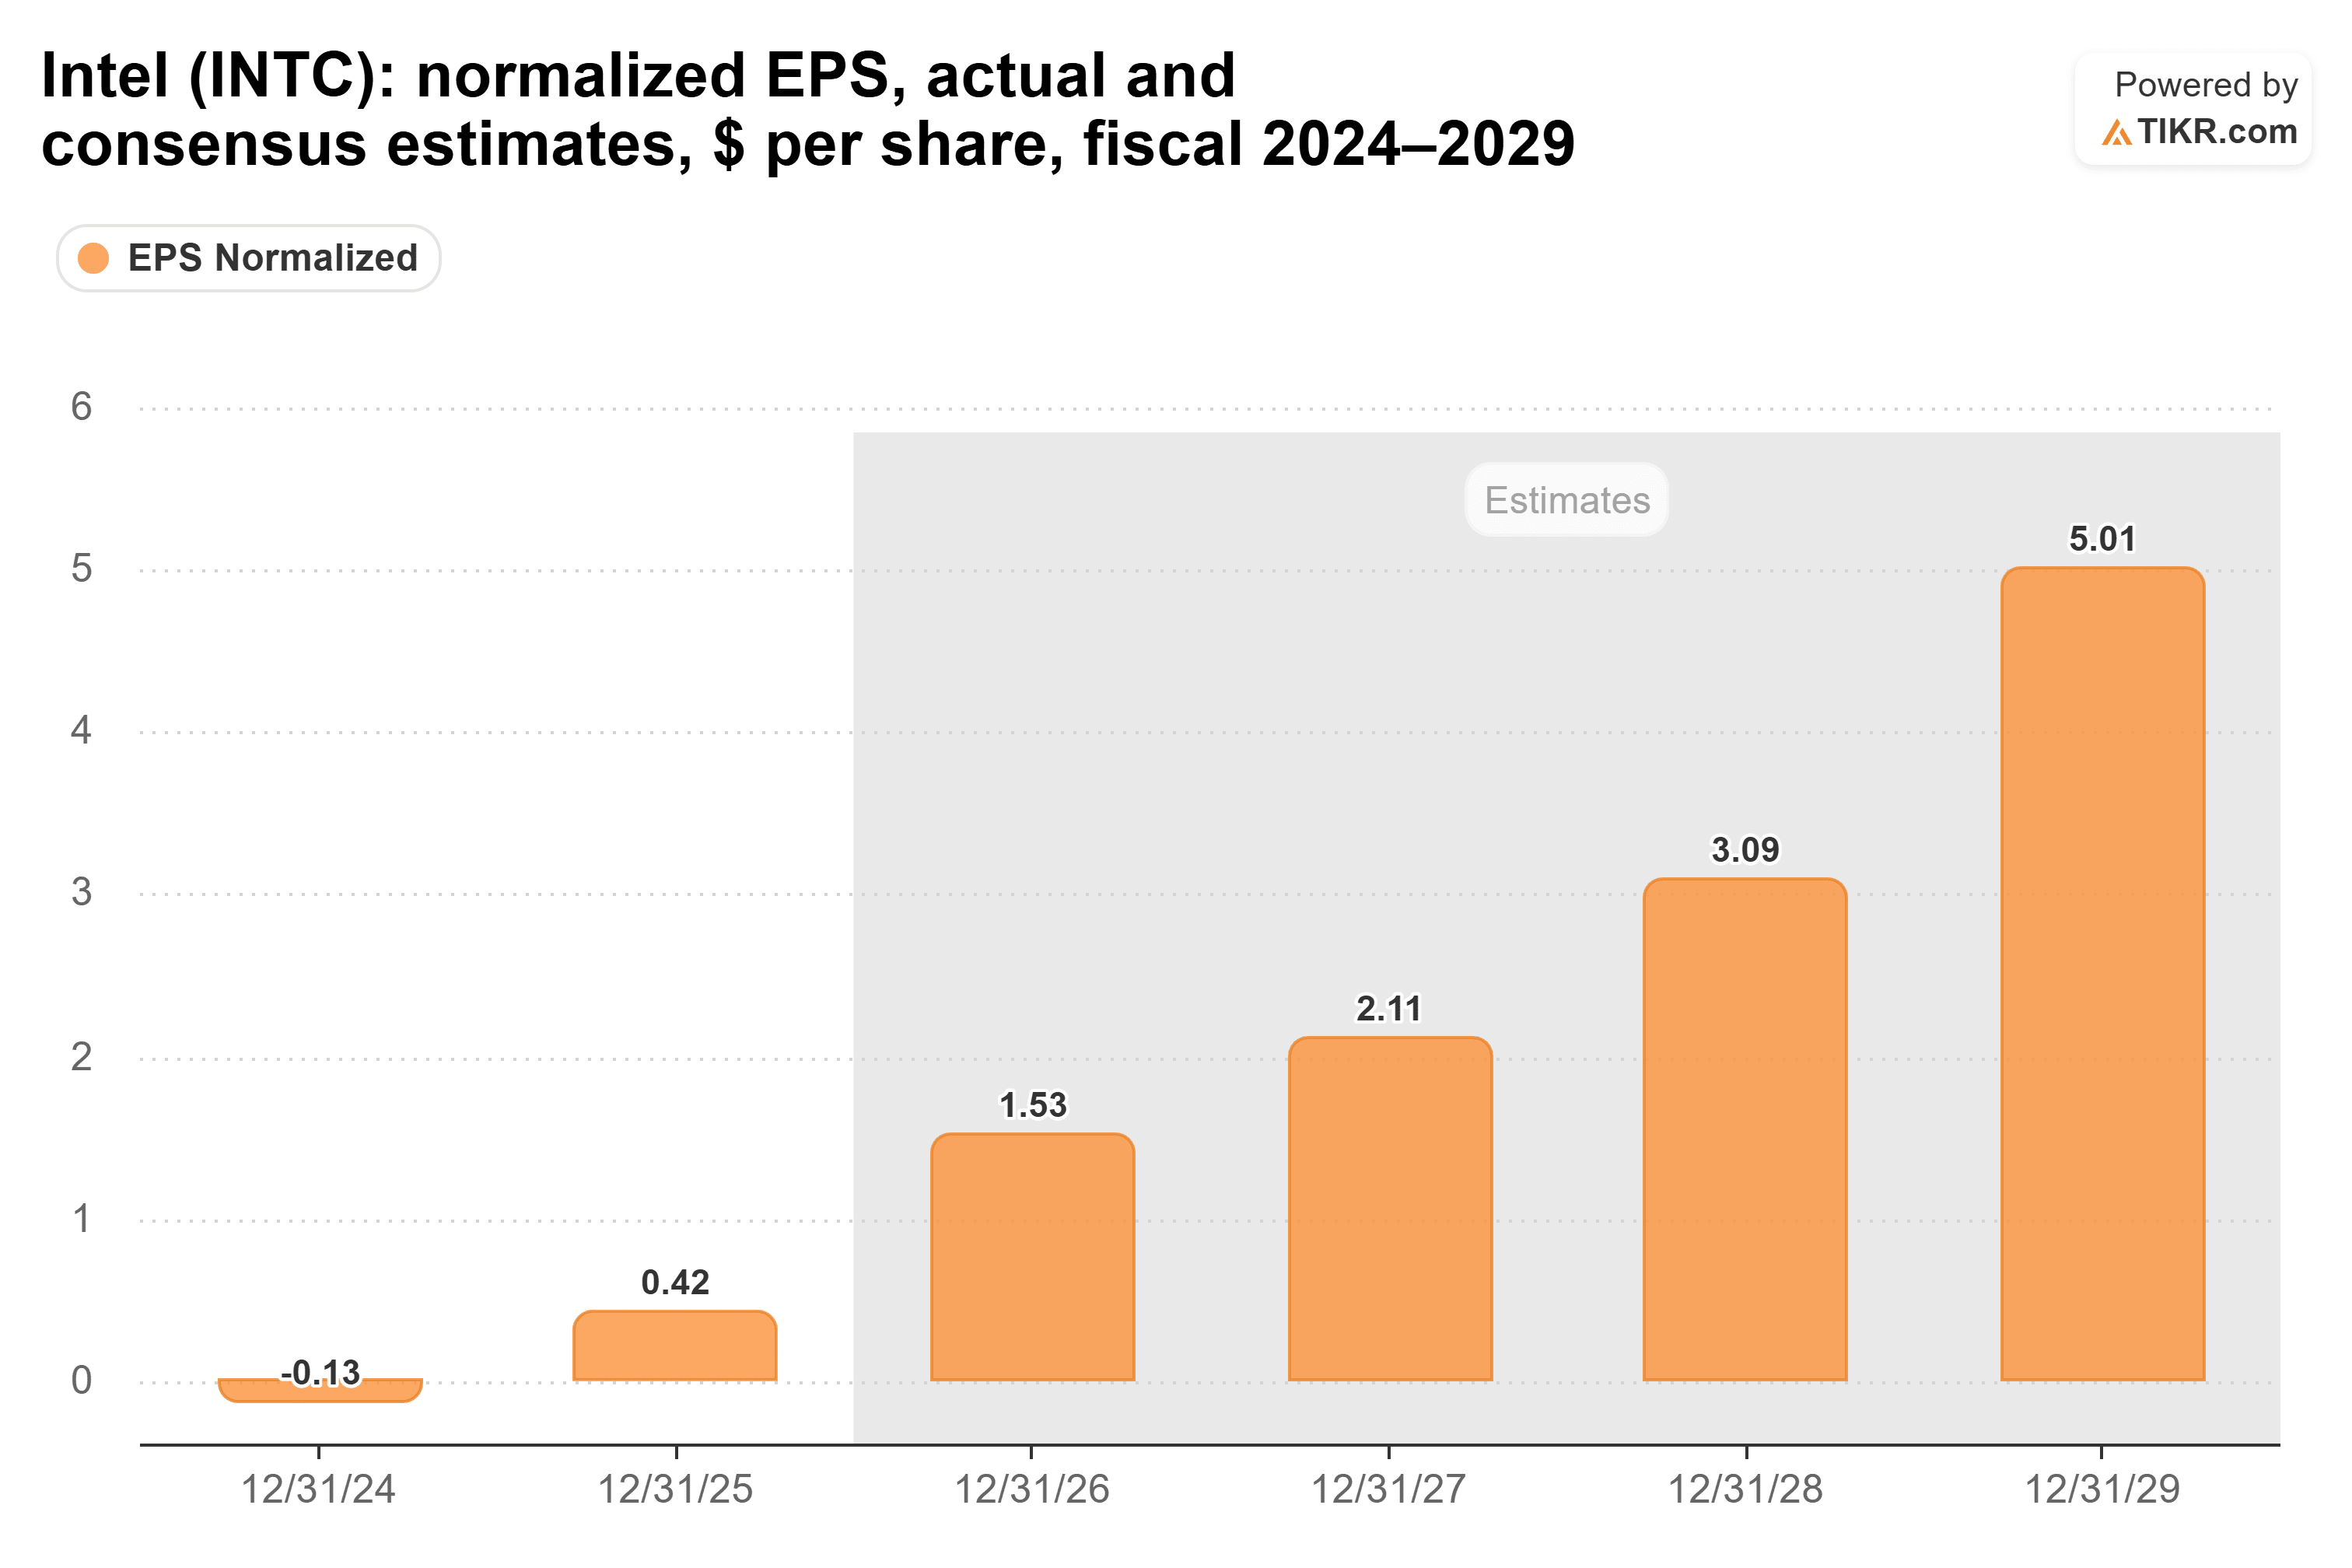
Rien de tout cela n'a touché les prévisions d'Intel. Les analystes voient toujours le BPA normalisé passer de $0,42 en 2025 à $3,09 d'ici 2028…
Pourtant, les investisseurs paient moins pour ces bénéfices. Intel se négocie à 51x les bénéfices futurs, exactement à sa moyenne sur cinq ans et en baisse par rapport à 63x le 8 octobre.
L'objectif de consensus à $117 a à peine bougé et se situe 35% au-dessus du cours de clôture de vendredi.
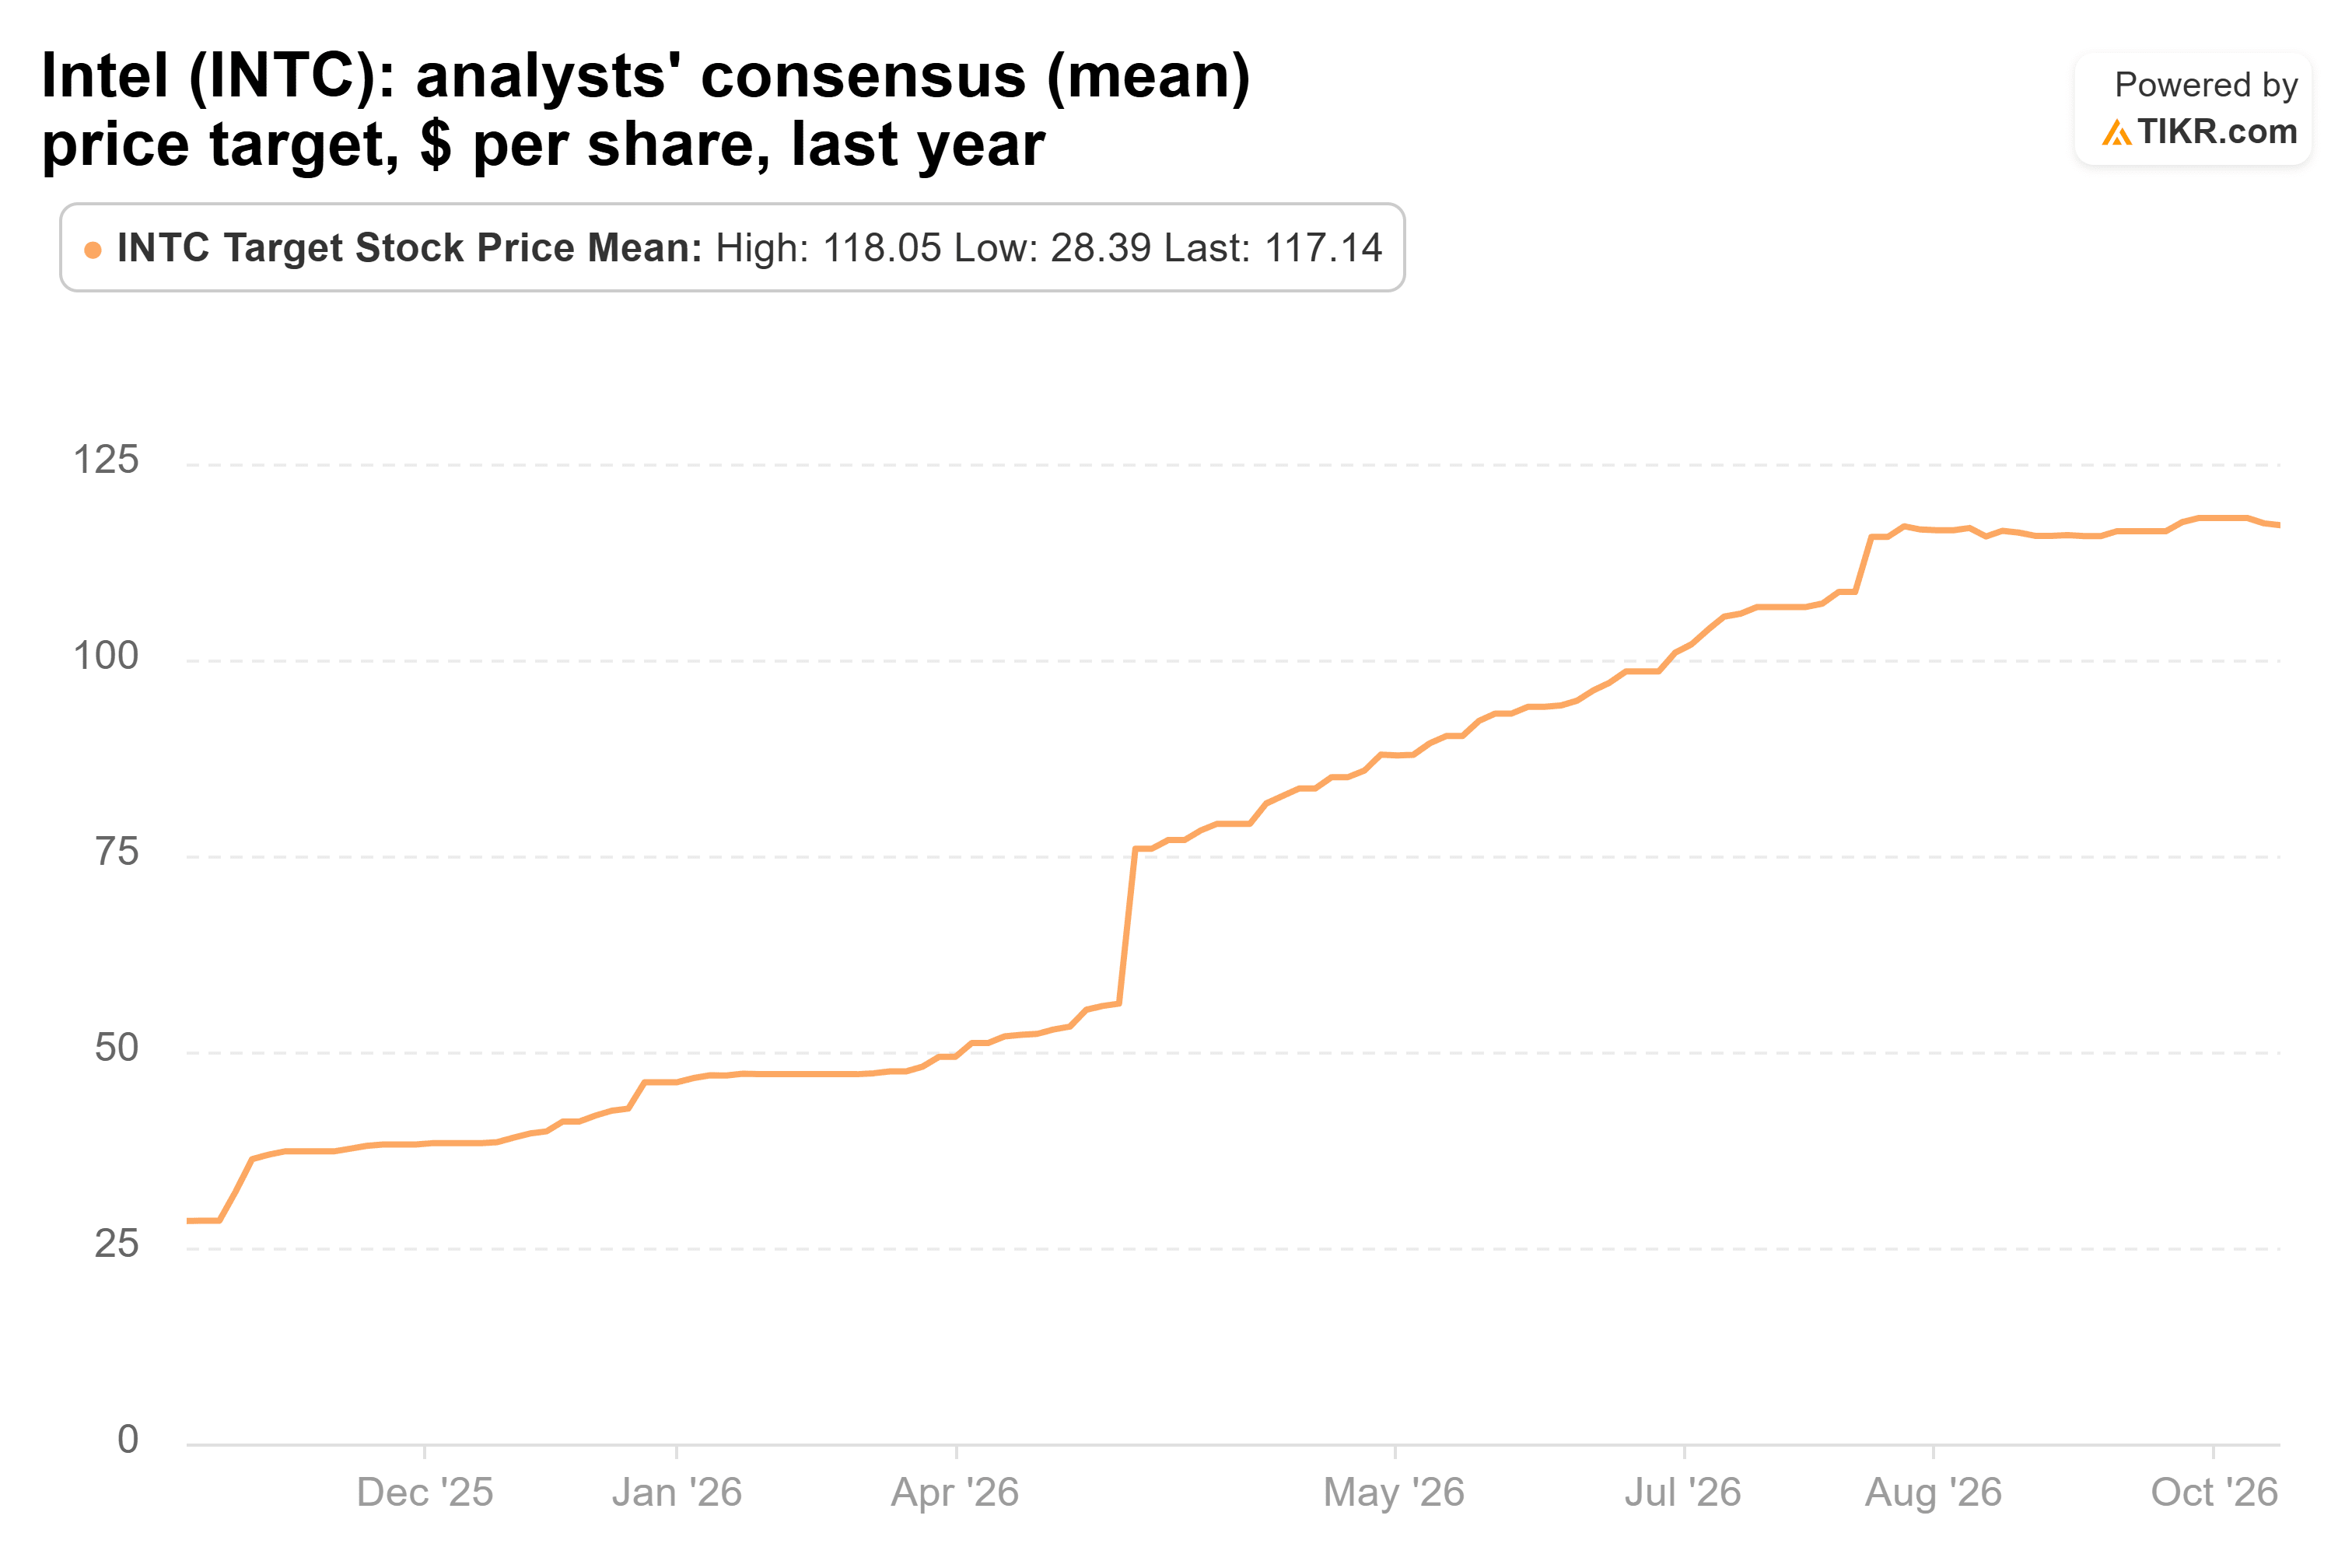
Mon avis : si vous croyez au redressement de la fonderie, la baisse de la semaine dernière vous permet d'accumuler des actions au multiple habituel d'Intel.
Mais le rapport d'Intel du 29 octobre devra le confirmer. Les analystes attendent environ $16,4 milliards de revenus pour le troisième trimestre, contre le haut de la fourchette des prévisions à $16,8 milliards. Une perspective de marge brute de 42% ou plus pour le quatrième trimestre (sa fourchette pour le T3) et un client d'assemblage nommé répondraient à la proposition de TSMC.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que vaut Intel. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !