Points clés
- Coca-Cola publie ses résultats du troisième trimestre avant l'ouverture des marchés mardi 27 octobre. Cela intervient moins de trois semaines après que PepsiCo a abaissé ses prévisions de croissance du BPA de base pour 2026 à 2,5 % - 3,5 %.
- Le dividende de PepsiCo offre un rendement environ deux fois supérieur, mais Coca-Cola affiche une croissance des bénéfices plus rapide et plus de trésorerie pour soutenir sa distribution.
- En excluant deux paiements ponctuels, le dividende de Coca-Cola a absorbé 77 % de sa trésorerie disponible en 2025, et ses prévisions pour 2026 le couvriraient à environ 73 %.
- Le rapport doit montrer une marge opérationnelle plus élevée, des prévisions de BPA annuel qui suivent les 3,31 $ des analystes, et des prévisions de trésorerie disponible toujours d'environ 12,4 milliards de dollars.
Coca-Cola (KO) publie ses résultats du troisième trimestre avant l'ouverture des marchés mardi 27 octobre. Les investisseurs en quête de revenus qui choisissent entre les deux gros dividendes des colas obtiendront leurs premiers chiffres concrets depuis le faux pas de PepsiCo.
Le 8 octobre, PepsiCo (PEP) a abaissé ses prévisions de croissance du BPA de base pour 2026 à 2,5 % - 3,5 %. Elle guidait auparavant vers le bas de la fourchette de 5 % - 7 %. Coca-Cola a pris la direction inverse cette année, relevant à deux reprises ses prévisions de croissance du BPA comparable pour 2026, la dernière fois en juillet à 9 % - 10 %.
Une semaine plus tard, KFC a signé Coca-Cola comme fournisseur de boissons aux États-Unis, mettant fin à son long partenariat avec PepsiCo. Les 3 718 restaurants américains de KFC effectueront la transition d'ici le printemps 2027.
PepsiCo paie toujours plus. Son dividende annuel de 5,92 $ offre un rendement environ deux fois supérieur à celui de Coca-Cola (2,12 $).
Coca-Cola doit donc continuer à mériter ce chèque plus modeste, et le rapport de mardi a trois choses à prouver…
Les marges doivent continuer à progresser
La marge opérationnelle de Coca-Cola a augmenté chaque année depuis 2022, passant de 28,7 % à 31,4 % en 2025…

Une partie de cette hausse provient de la cession d'embouteilleurs à faible marge. La direction s'attend à ce que la vente de son embouteilleur africain relève à nouveau les marges au quatrième trimestre. Au deuxième trimestre, la marge opérationnelle comparable est passée à 35,6 % contre 34,7 % un an plus tôt. Le trimestre de mardi doit afficher une nouvelle progression par rapport à l'année dernière.
TIKR suit 25 analystes sur Coca-Cola. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Coca-Cola, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Coca-Cola
Les analystes sont déjà au sommet des prévisions
Les analystes attendent un BPA normalisé de 3,31 $ cette année, contre 3,00 $ en 2025, et 3,78 $ d'ici 2028…
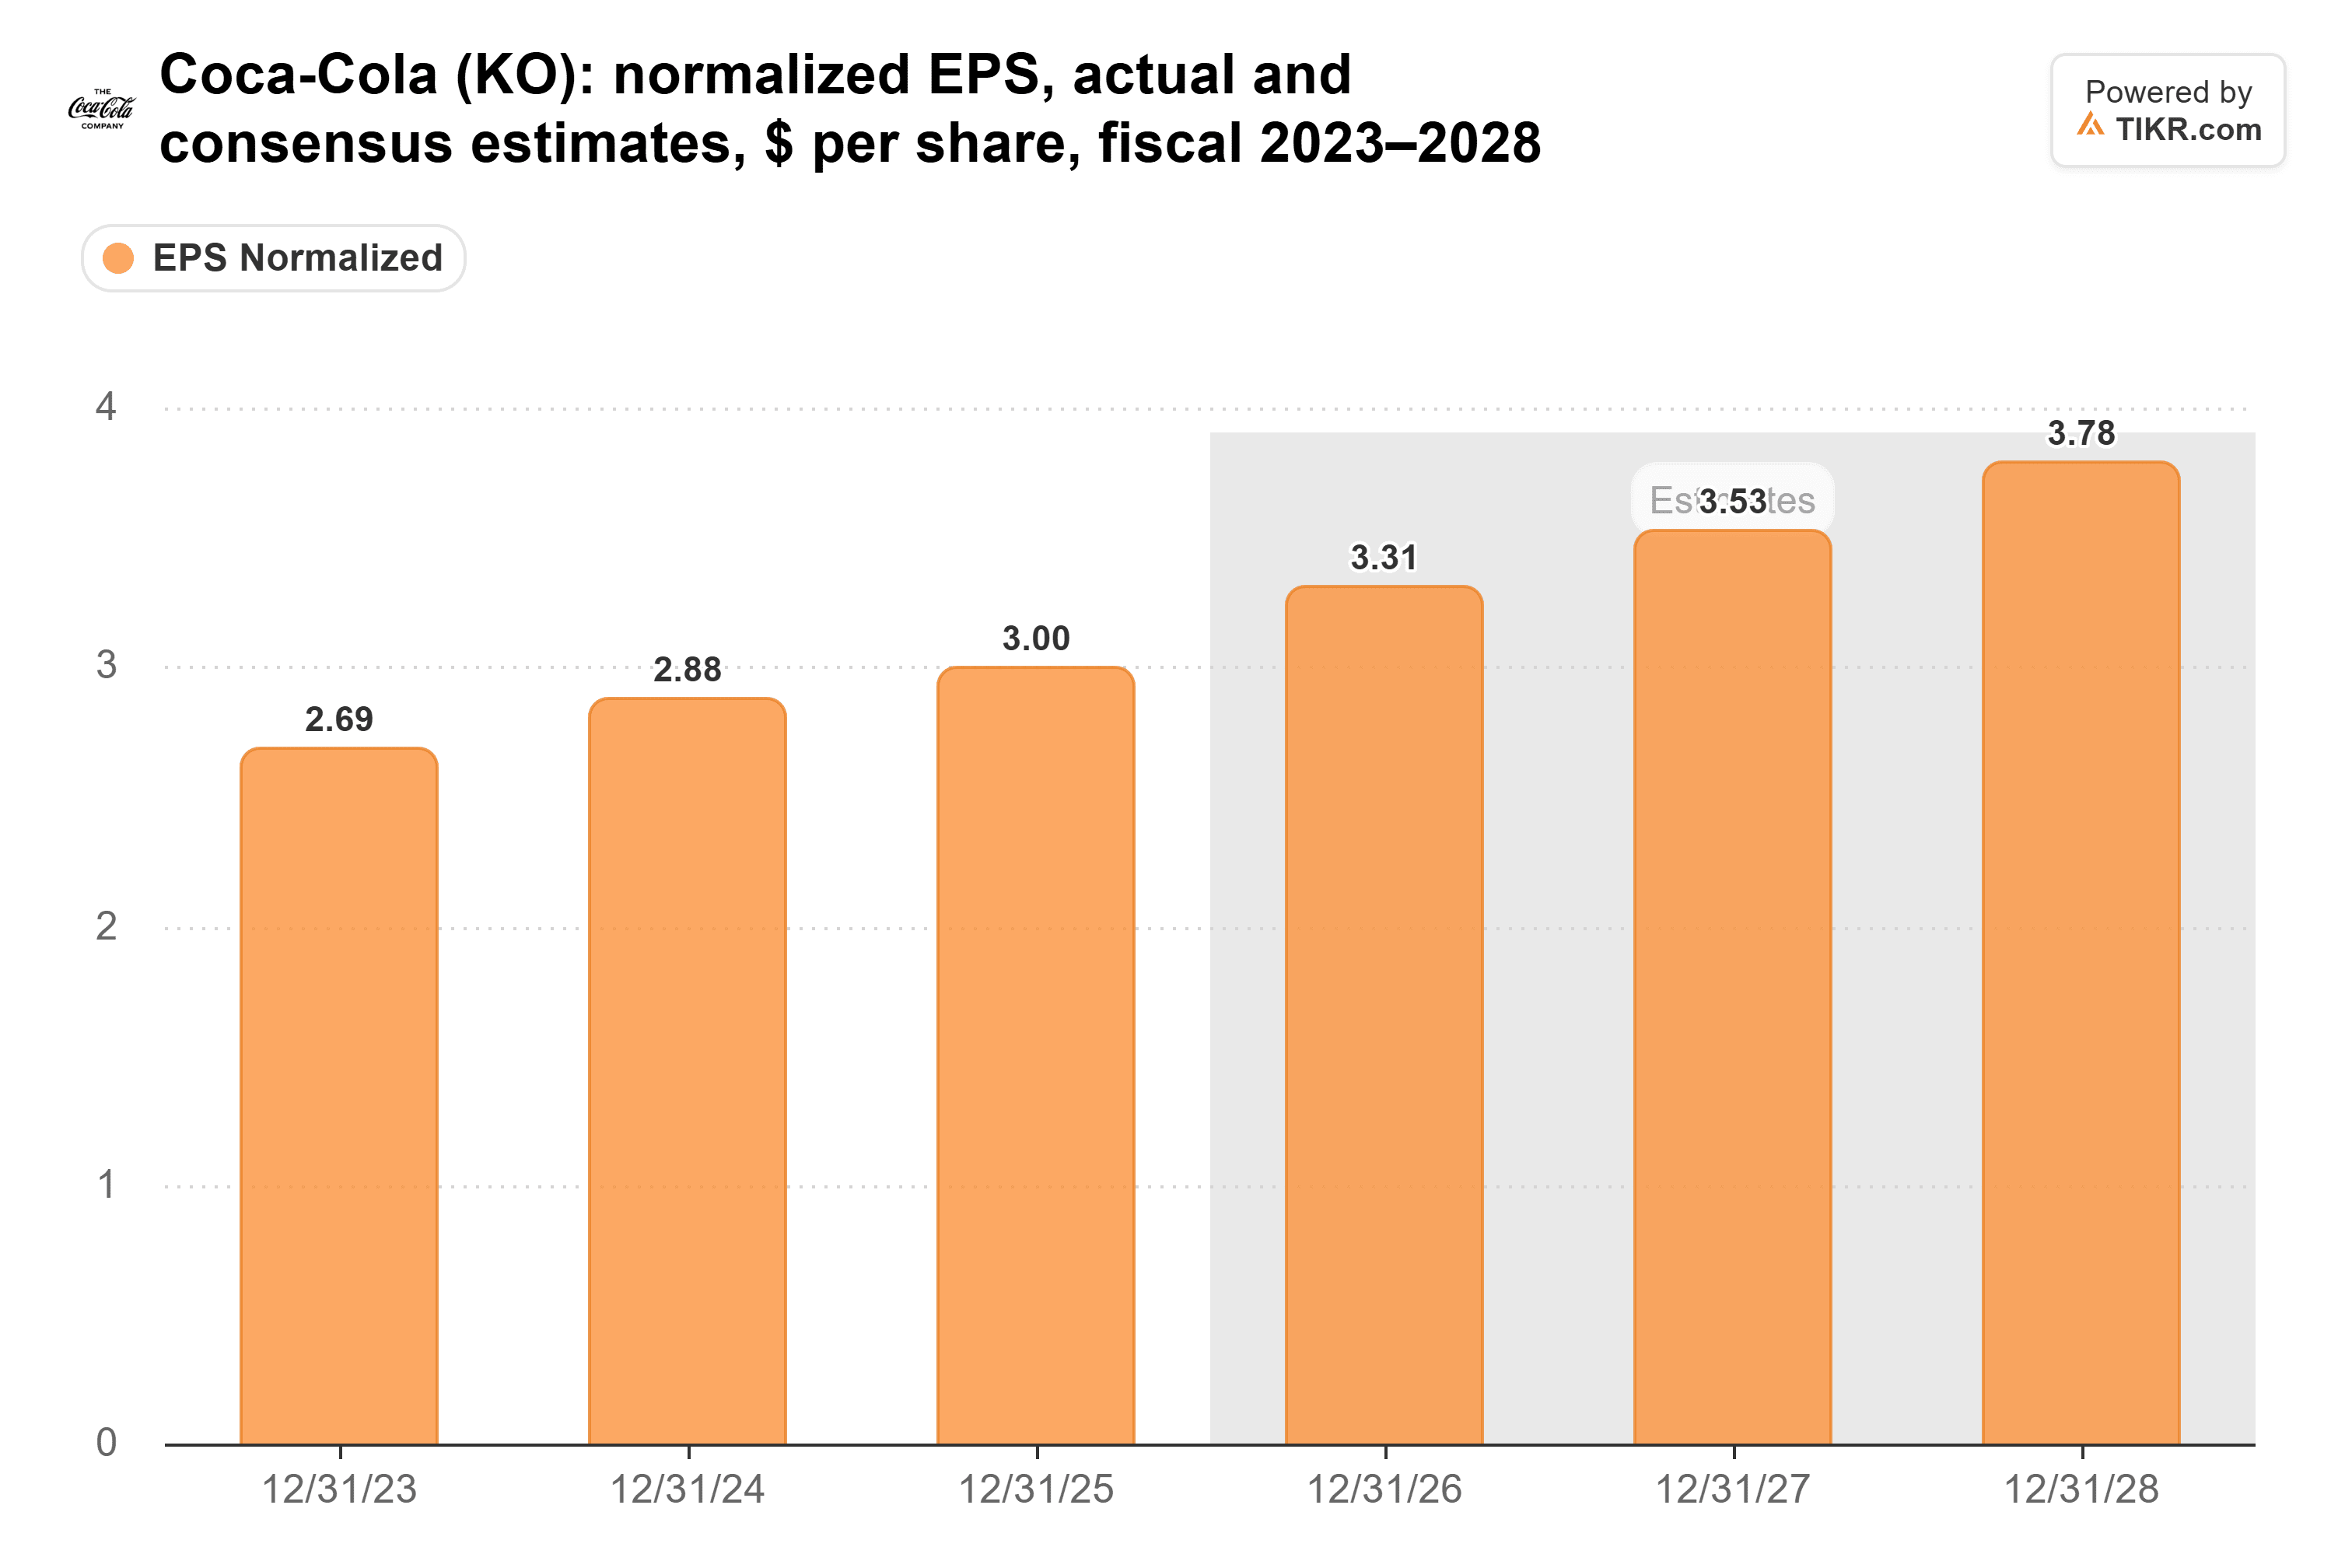
Une croissance de 9 % à 10 % à partir de 3,00 $ donne 3,27 $ à 3,30 $, donc le consensus est déjà un centime au-dessus du haut de la fourchette de la direction. Si Coca-Cola se contente de maintenir ses prévisions, les analystes restent légèrement en avance sur l'entreprise. Une troisième relève la remettrait en tête. (Selon l'estimation de la direction, environ 3 points de la croissance de cette année proviennent des devises.)
Cette barre est importante car les investisseurs paient cher. Fin septembre, Coca-Cola se négociait à 25 fois les bénéfices anticipés, contre une moyenne sur 12 ans de 23x.
Le coussin de trésorerie est plus important qu'il n'y paraît
La trésorerie disponible de Coca-Cola couvrait confortablement son dividende jusqu'en 2023, puis est devenue insuffisante en 2024 et 2025…
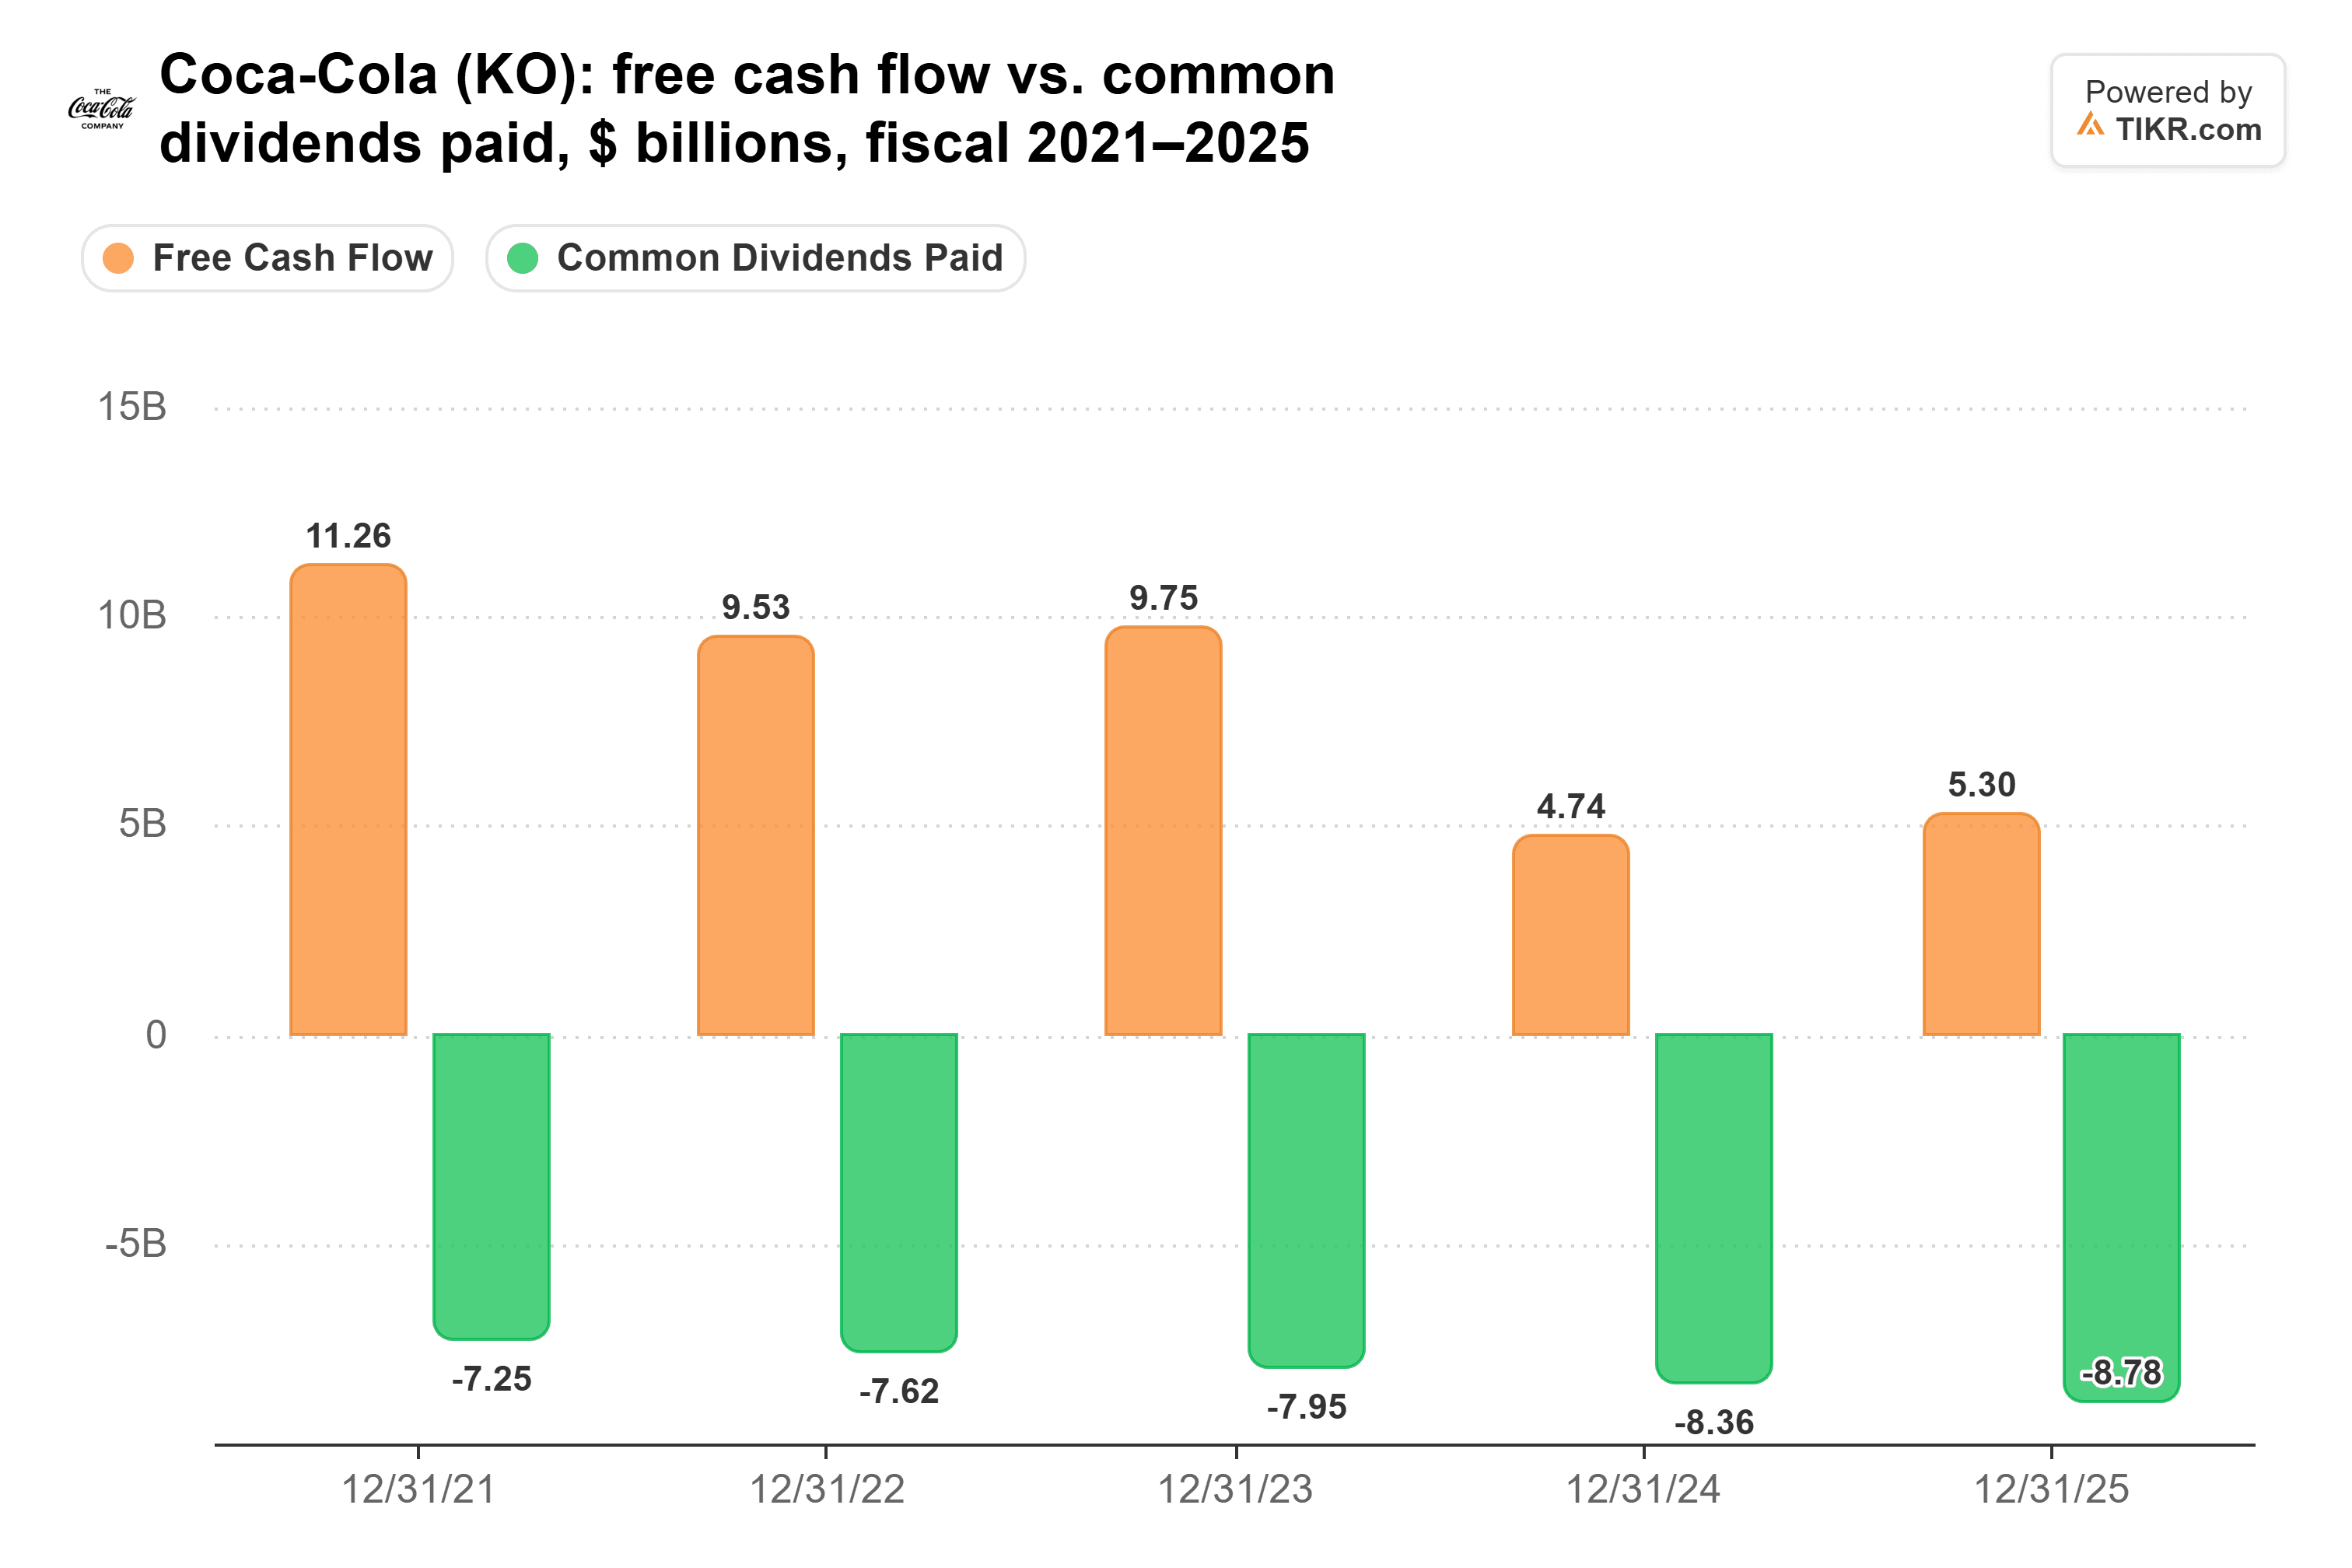
Chacune de ces deux années comportait un paiement ponctuel d'environ 6 milliards de dollars : un dépôt de 6,0 milliards de dollars auprès du fisc en 2024 et le paiement final de 6,1 milliards de dollars pour fairlife en 2025. Sans eux, le dividende a absorbé 78 % de la trésorerie disponible en 2024 et 77 % en 2025.
Cette année devrait être plus facile. La direction prévoit une trésorerie disponible d'environ 12,4 milliards de dollars, pour une facture de dividendes d'environ 9,1 milliards de dollars. Cela représente une couverture confortable de 73 %. La trésorerie disponible était déjà de 6,9 milliards de dollars au premier semestre. Un seul trimestre peut fluctuer en raison d'éléments ponctuels, donc les prévisions annuelles sont le chiffre à écouter mardi.
PepsiCo a moins de marge. Elle prévoit de verser 7,9 milliards de dollars de dividendes cette année, soit presque l'intégralité de sa trésorerie disponible sur les douze derniers mois.
Le plus grand risque pour la trésorerie de Coca-Cola ne se trouve pas du tout dans le trimestre. Une cour d'appel examine son litige fiscal avec le fisc. Si Coca-Cola perd, elle perd le dépôt de 6,0 milliards de dollars et fait face à environ 14 milliards de dollars supplémentaires pour la période 2010-2025, selon les estimations de la direction.
Le volume fait bouger l'action
Les marges et la trésorerie plaident en faveur du dividende, mais l'action évolue généralement en fonction de la croissance organique des revenus et de sa répartition entre volume et prix.
Le volume de cas unitaires a augmenté de 3 % au premier trimestre et de 5 % au deuxième, après une année 2025 stable. La Coupe du monde et des comparaisons faciles ont aidé. Sur une base de deux ans, le volume du deuxième trimestre a augmenté de 2 %.
Le rapport de mardi couvre le premier trimestre sans la Coupe du monde, contre une croissance de volume de 1 % un an plus tôt. Le modèle à long terme de la direction prévoit une croissance annuelle de 2 % à 3 % provenant du volume et de 2 % à 3 % provenant du prix. Pour cette année, elle prévoit une croissance organique des revenus d'environ 5 %.
Le dividende plus sûr a un prix élevé
Coca-Cola conserve l'étiquette "plus solide" mardi si elle montre trois choses :
- une marge opérationnelle supérieure à celle du troisième trimestre de l'année dernière
- des prévisions de BPA annuel égales ou supérieures au haut de la fourchette de 9 % à 10 %
- des prévisions de trésorerie disponible toujours d'environ 12,4 milliards de dollars
Une croissance du volume proche de 3 % sans la Coupe du monde aiderait également le cas de l'action.
Mon avis : pour un retraité, le chèque plus modeste de Coca-Cola bénéficie d'un coussin plus important, et cela vaut le rendement inférieur. L'action est un choix plus difficile à 25 fois les bénéfices anticipés, lorsque le simple maintien des prévisions laisse l'entreprise derrière ses analystes.
Bien sûr, un trimestre ne suffira pas à trancher. Les prévisions de Coca-Cola pour 2027 début d'année prochaine et la décision du fisc importeront davantage.
Alors, quelle est la valeur réelle de l'action Coca-Cola ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Coca-Cola pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Coca-Cola gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !