


L'action Bank of America (BAC) a chuté d'environ 4% en trading pré-marché ce mercredi 14 octobre, pour s'établir autour de 52$, après que le bénéfice du troisième trimestre de la banque soit tombé en dessous des estimations. Le résultat publié était de 0,91$ par action, en baisse par rapport à 1,04$ un an plus tôt, incluant une provision de 1,2 milliard de dollars liée à l'amende pour lutte contre le blanchiment d'argent annoncée par FinCEN mardi conjointement avec une action de l'OCC. Un règlement séparé avec l'OFAC pour des sanctions a ajouté 11,6 millions de dollars.
L'amende a fait les gros titres, mais elle n'explique pas le dérapage. En l'excluant, Bank of America a gagné 1,08$ par action, toujours en deçà des 1,10$ attendus par les analystes. Cela met fin à sa récente série de résultats supérieurs aux attentes.
La division obligataire a manqué ses propres prévisions
Lors de la conférence Barclays du 14 septembre, le PDG Brian Moynihan avait donné des prévisions pour les ventes et le trading à peu près stables en glissement annuel, environ 5,4 milliards de dollars, et pour les commissions de banque d'investissement entre 1,6 et 1,8 milliard de dollars. La banque d'investissement a atteint 1,8 milliard de dollars, le haut de cette fourchette. Le trading a reculé de 5% à 5,1 milliards de dollars, tiré à la baisse par les activités de taux, devises et matières premières.
Cela représente un déficit de 300 millions de dollars par rapport à une prévision faite à peine deux semaines avant la clôture du trimestre. L'amende est le chiffre le plus important, mais c'est un événement ponctuel : 0,17$ par action, comptabilisé une fois.
Le Revenu Net d'Intérêts continue de porter la croissance
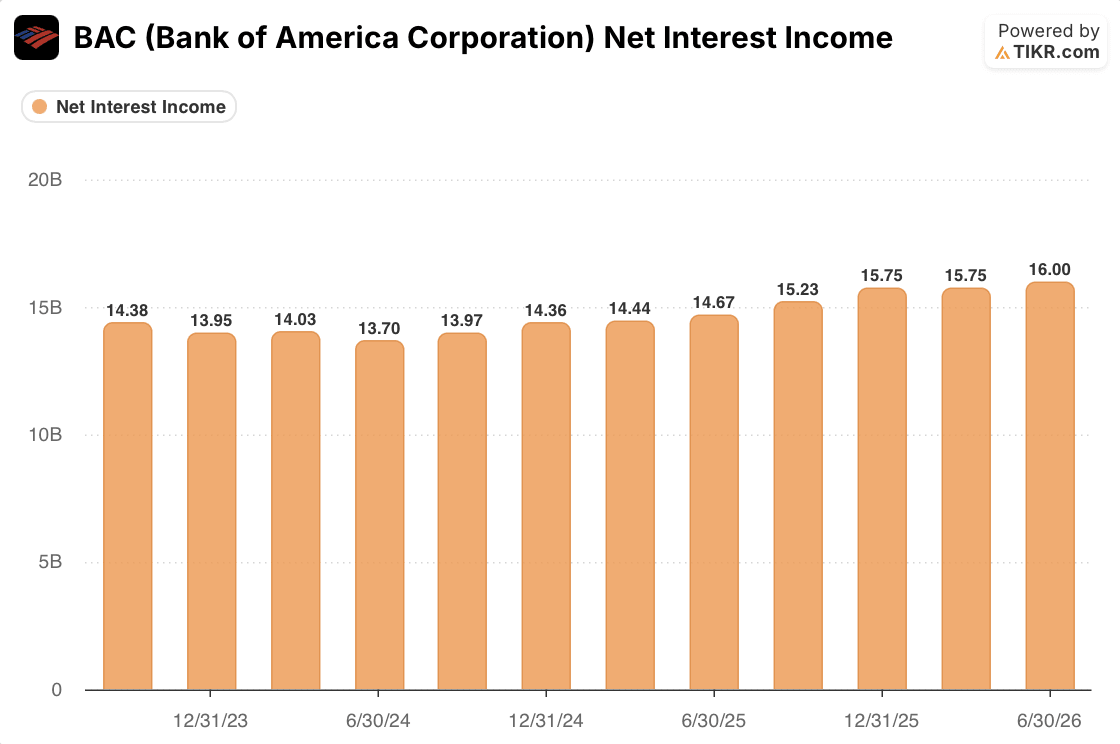
Le revenu net d'intérêts est passé de 13,70 milliards de dollars au trimestre de juin 2024 à 16,00 milliards de dollars au T2 2026, avec seulement une période de stagnation au tournant de l'année. Les 16,4 milliards de dollars de ce mercredi représentaient une hausse de 8% par rapport à l'année précédente. Cette ligne représente désormais environ 55% du chiffre d'affaires, donc un trimestre de trading faible entame à peine la base de bénéfices.
Les prêts moyens ont augmenté de 6%, et la banque a retourné 8,3 milliards de dollars aux actionnaires, dont 6 milliards de rachats d'actions.
Est-ce un problème de BofA ou un problème du marché obligataire ?
En partie le marché. JPMorgan Chase (JPM) a rapporté mardi une baisse surprise de ses revenus de taux fixe, en recul de 4% à 5,4 milliards de dollars. Mais Citigroup (C) a augmenté ses revenus de marchés de taux fixe de 4% à 4,4 milliards de dollars sur le même trimestre, donc la vente d'obligations n'explique pas à elle seule le déficit de BofA.
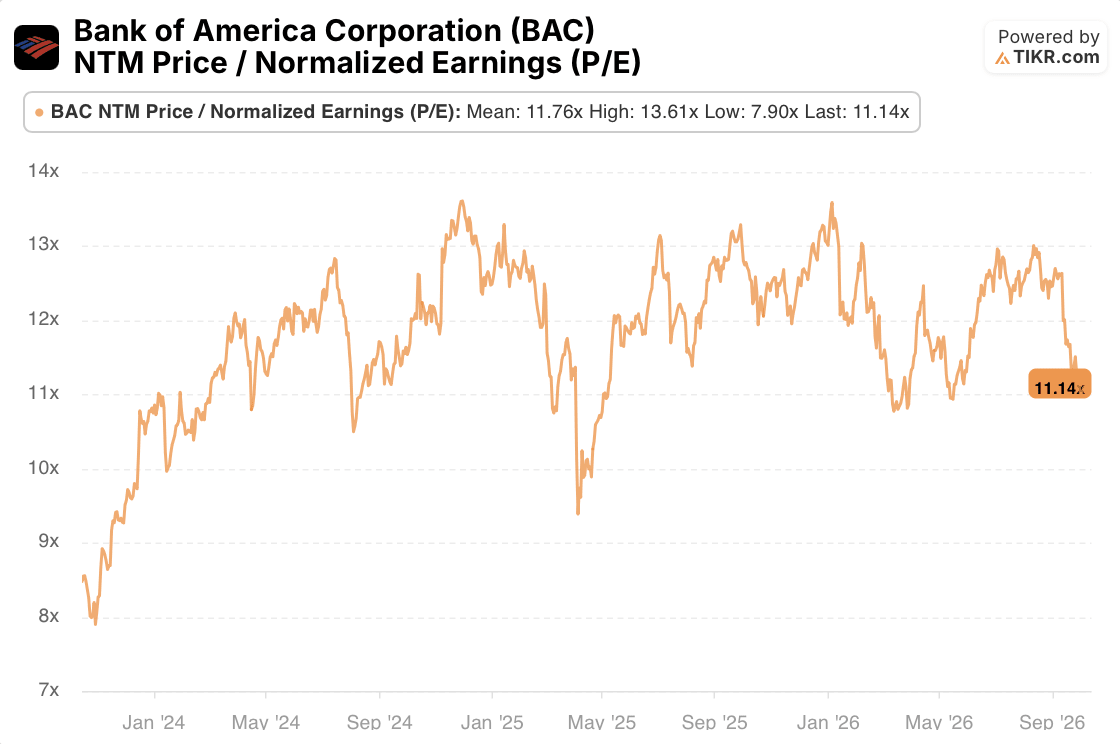
Le marché ne payait de toute façon pas pour un rebond du trading. Avant la publication des résultats, l'action se négociait à environ 11,1x le bénéfice normalisé futur, en dessous de sa moyenne de 11,8x depuis fin 2023 et loin de son pic de 13,6x.
Quelle est la valeur de l'action BAC sans réévaluation du multiple
La question à laquelle je voulais répondre : si Bank of America ne retrouve jamais son ancien multiple, l'action reste-t-elle intéressante ? J'ai donc fixé le PER de sortie à 11x, proche de son multiple futur avant les résultats, et j'ai laissé le rendement provenir uniquement de la croissance des bénéfices, des rachats d'actions et des dividendes. Je prévois une croissance du chiffre d'affaires de 4,9% par an jusqu'en 2030, plus lente que celle du seul revenu net d'intérêts, car je n'accorde que peu d'aide au trading et aux activités de fusions-acquisitions. La marge de résultat net reste à 27,1%.
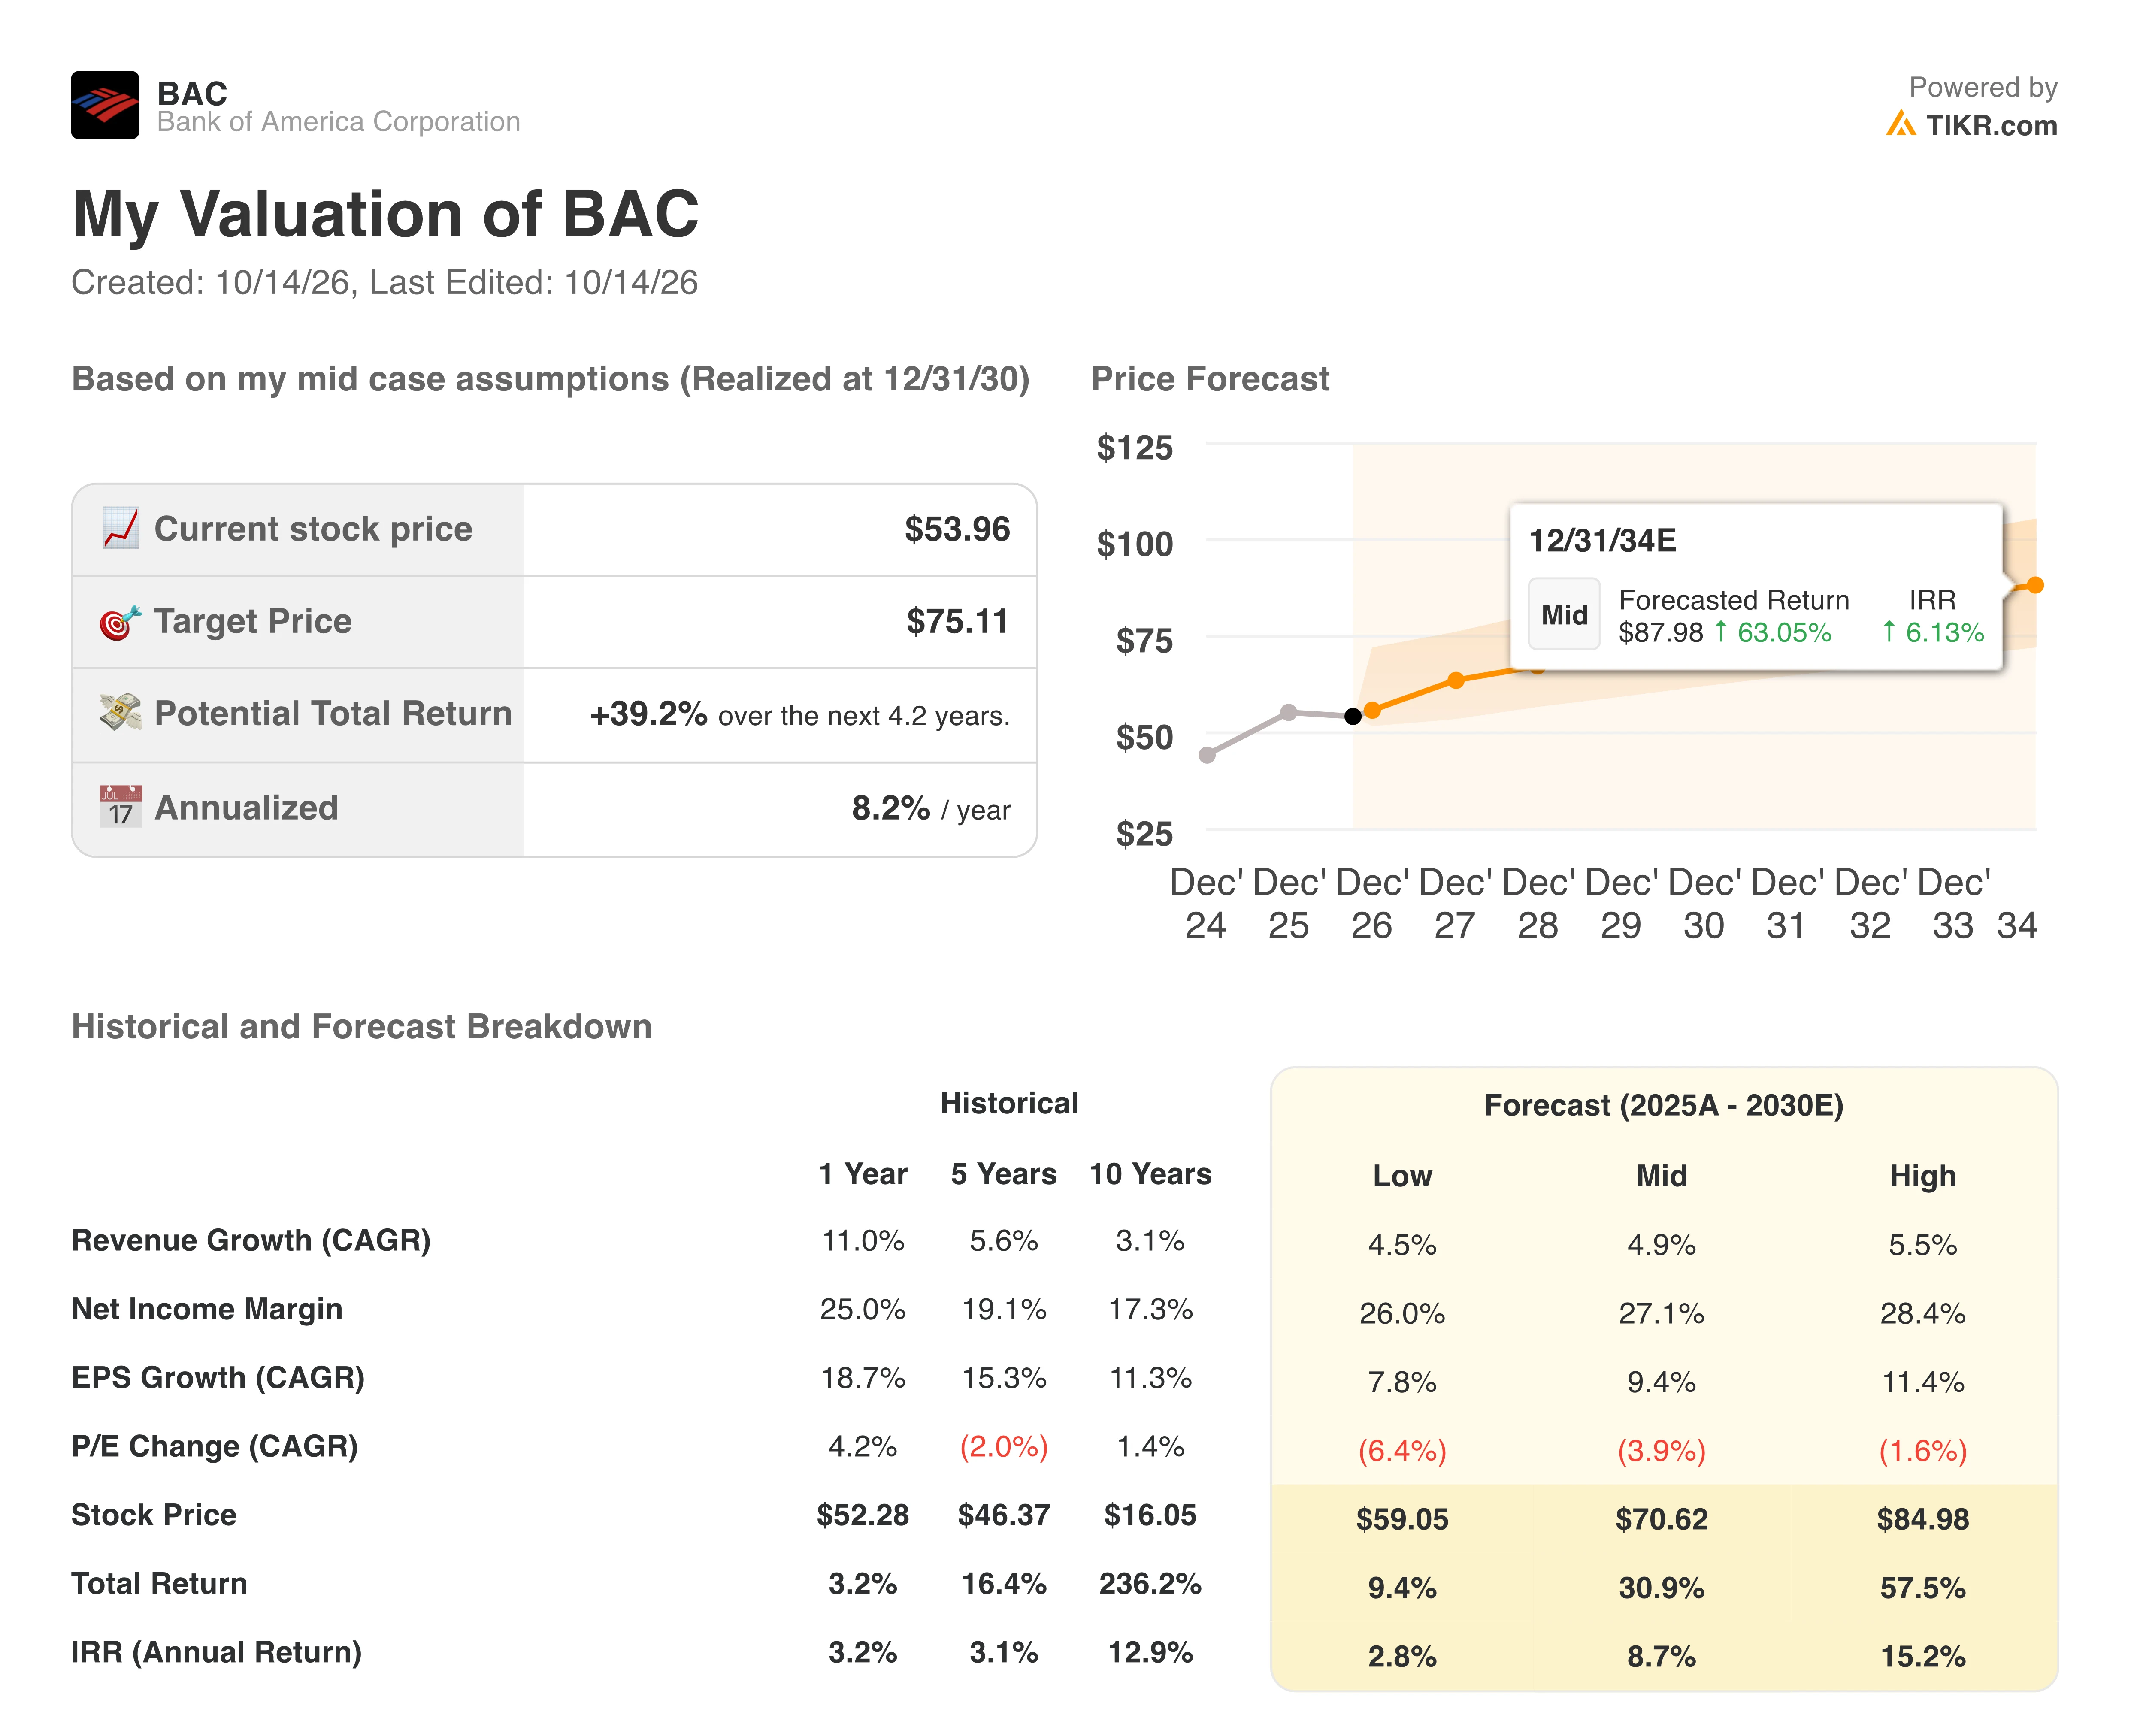
Cela m'amène à environ 75$ par action d'ici fin 2030 avec les dividendes inclus, soit environ 71$ pour le seul cours de l'action. Mesuré à partir de la clôture à 53,96$ avant les résultats, cela représente un rendement total de 39,2%, soit environ 8,2% par an. Le modèle de septembre de TIKR prévoyait 80$ pour la même date à partir de 58$. La cible est plus basse, mais le rendement est presque inchangé, car l'action a déjà cédé la différence.
Conclusion
Une baisse de 4% est une réaction forte pour un trimestre où l'amende était ponctuelle et où le déficit de trading par rapport aux propres prévisions de Moynihan représente environ 3 cents par action après impôt. Le plus gros moteur de la banque, le revenu net d'intérêts, continue de croître. À 11x les bénéfices, environ 8% par an semble être un scénario de base raisonnable plutôt qu'une affaire. Le rapport du quatrième trimestre en janvier sera le test : si les activités de taux fixe se stabilisent tandis que le revenu net d'intérêts continue de grimper, le prix d'aujourd'hui paraîtra trop prudent.
Vous trouvez ma croissance ou mon multiple trop conservateur ? Construisez votre propre modèle de Bank of America en environ 60 secondes sur TIKR gratuitement, en partant des estimations consensuelles des analystes. En savoir plus ici.
Alors, quelle est la valeur réelle de l'action Bank of America ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que l'action BAC pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Bank of America Corporation gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !


