


Principales Statistiques pour l'Action Amazon
- Cours actuel : $238.55 (clôture du 12 juin 2026)
- Objectif de cours (scénario médian) : ~$607
- Objectif consensus : ~$313
- Rendement total potentiel : ~155% (d'ici fin 2030)
- TRI annualisé : ~23% / an
- Réaction aux résultats : +0.77% (29 avril 2026)
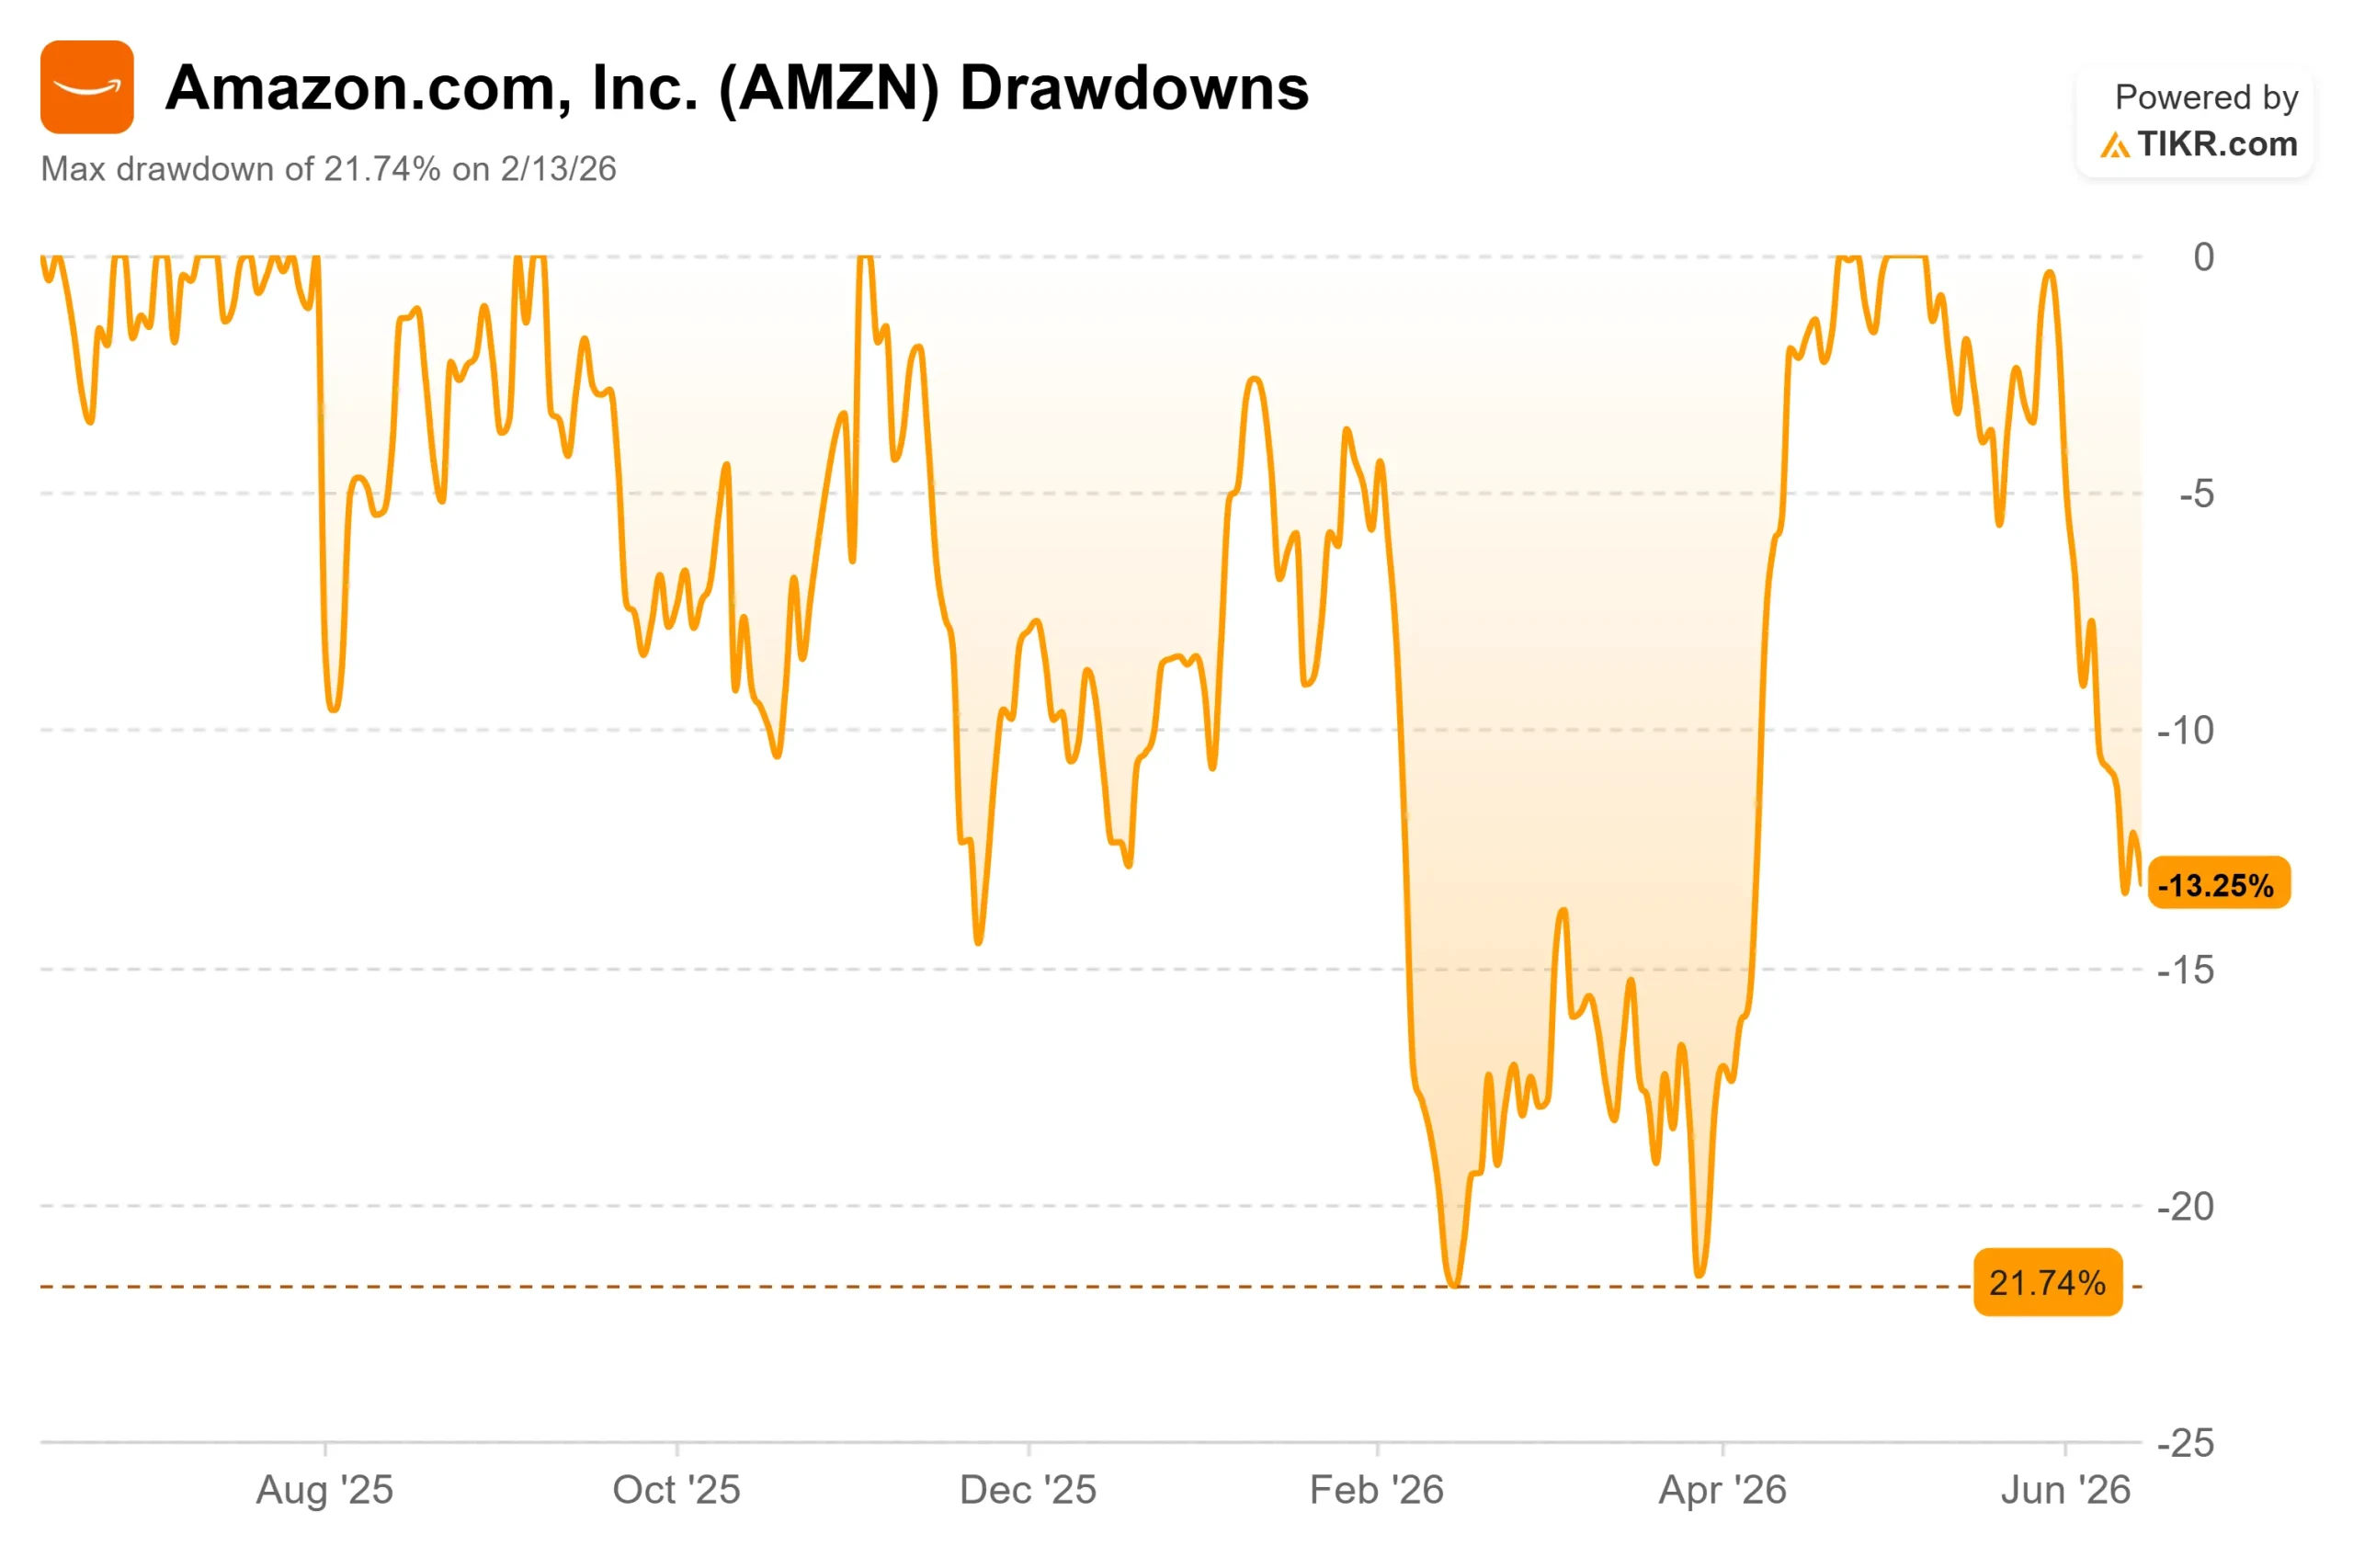
- Baisse maximale : 21.74% (13 février 2026)
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Amazon (AMZN) vient d'annoncer aux investisseurs que son activité cloud croît plus vite que depuis près de quatre ans, et le marché a tout de même vendu l'action. Le titre a clôturé à $238.55 le 12 juin, en baisse d'environ 13% par rapport au sommet de $278.56 atteint en mai et en recul d'environ 6% sur la semaine écoulée. Pour le plus grand fournisseur de cloud au monde, c'est une réaction étrange à une bonne nouvelle.
Voici donc la question que se posent les investisseurs sur l'action Amazon en 2026 : cette faiblesse est-elle un avertissement ou une opportunité ? Les fondamentaux s'accélèrent. Le cours baisse. Ces deux choses ne peuvent pas rester vraies indéfiniment.
L'argument haussier est court. Amazon Web Services (AWS), la division cloud de l'entreprise, a progressé de 28% en glissement annuel au dernier trimestre, son rythme le plus rapide en 15 trimestres, et sa marge opérationnelle a atteint un record. L'argument baissier est tout aussi court : l'entreprise prévoit de dépenser environ 200 milliards de dollars cette année, et les fonds proviennent de plus en plus de l'emprunt plutôt que des bénéfices.
La Vente Massive Tourne Autour d'un Seul Chiffre
Amazon ne baisse pas parce que son activité est faible. Il baisse parce que les investisseurs s'inquiètent de la manière dont il finance sa croissance.
Cette inquiétude a reçu un nouveau déclencheur ce mois-ci. Le 8 juin, Amazon a obtenu un prêt à terme de 17,5 milliards de dollars mené par Citibank, selon un dépôt SEC, quelques jours après avoir émis pour 14 milliards de dollars canadiens (environ 10 milliards de dollars) d'obligations en dollars canadiens, la plus grande émission obligataire d'entreprise jamais réalisée dans cette devise. L'action a chuté de 1,2% le 12 juin alors que les titres sur la dette s'accumulaient.
Pour une entreprise qui s'est longtemps financée par sa propre trésorerie, le recours à la dette est perçu comme un signal. Le plan de dépenses en capital de 200 milliards de dollars, c'est-à-dire l'argent dépensé en centres de données, puces et infrastructures, est désormais trop important pour être couvert par la seule trésorerie d'exploitation, et le free cash flow glissant s'est fortement contracté.
Le PDG Andy Jassy a affronté cette inquiétude de front. "Nous avons déjà traversé ce cycle avec la première grande vague de croissance d'AWS et nous aimons les résultats", a-t-il déclaré aux analystes, présentant ces dépenses comme la même stratégie qui a permis à AWS de devenir ce qu'il a appelé une activité au rythme annuel (run-rate) de 150 milliards de dollars.
Consultez les données historiques et les prévisions pour l'action Amazon (C'est gratuit !) >>>
Pourquoi les Fondamentaux Vont dans l'Autre Sens
Le premier trimestre est ce contre quoi la peur se bat. Le chiffre d'affaires d'AWS a atteint 37,6 milliards de dollars, en hausse de 28% en glissement annuel. Le chiffre d'affaires total était de 181,5 milliards de dollars, et le résultat opérationnel de 23,9 milliards de dollars a dégagé une marge record de 13,1%. Le bénéfice ajusté de 2,78 dollars par action a dépassé le consensus d'environ 69%, la lecture la plus claire de la rentabilité du trimestre.
La force était large. La publicité a augmenté de 22% pour atteindre 17,2 milliards de dollars, et le nombre d'unités vendues dans l'activité de vente au détail a progressé de 15%, le plus fort taux depuis la fin de la pandémie. Les segments générateurs de trésorerie financent celui qui en a besoin.
L'activité des puces est peut-être l'élément le plus sous-estimé. Le silicium sur mesure d'Amazon fonctionne désormais à un rythme annuel de plus de 20 milliards de dollars, avec une croissance à trois chiffres en glissement annuel. Jassy a déclaré que Trainium2, la puce d'entraînement IA d'Amazon, offrait environ 30% de meilleures performances par rapport au prix que les GPU comparables (les puces standard pour le travail d'IA) et était largement épuisée. "Nous avons désormais plus de 225 milliards de dollars d'engagements de revenus pour Trainium", a-t-il déclaré. Un carnet de commandes de cette taille est difficile à concilier avec l'idée que les dépenses en IA sont spéculatives.
Moins Cher que son Propre Passé Récent
Il n'y a pas de comparables publics propres pour une entreprise qui est à la fois un des principaux épiciers américains, le plus grand fournisseur de cloud et un des trois premiers concepteurs de puces pour centres de données. Le test le plus juste est donc Amazon par rapport à sa propre histoire.
L'action se négocie à environ 12 fois l'EV/EBITDA anticipé, une mesure de la valeur par rapport au bénéfice opérationnel attendu. Cela se situe en dessous de la fourchette de 12 à 14 fois qu'elle a maintenue tout au long de 2025. Le marché paie moins pour chaque dollar de capacité de bénéfice future qu'il y a un an, alors même que la croissance s'est accélérée. Cet écart est au cœur de la question de valorisation.
Le risque va aussi dans l'autre sens. Si la demande d'IA se monétise plus lentement que ne le suppose la direction, les dépenses en capital pèsent sur le free cash flow plus longtemps, et le multiple ne se réévalue jamais. Les pressions latentes réglementaires s'ajoutent à cela, notamment un examen de l'approvisionnement en cloud par l'Union européenne et un procès antitrust de la Commission fédérale du commerce américaine prévu pour octobre 2026.

Voyez comment Amazon se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Cours actuel : $238.55
- Objectif de cours (scénario médian) : ~$607
- Rendement total potentiel : ~155%
- TRI annualisé : ~23% / an

Le scénario médian du Modèle de Valorisation TIKR, réalisé d'ici fin 2030, place AMZN autour de $607, ce qui implique un rendement total proche de 155% et un TRI annualisé (le rendement annuel du cours actuel à l'objectif) d'environ 23%. Le scénario médian convient ici car il se situe entre un consensus qui anticipe déjà une hausse et des hypothèses qui ne nécessitent pas d'exploits.
Deux moteurs de TCAC du chiffre d'affaires portent la prévision : l'expansion d'AWS à mesure que le carnet de commandes Trainium se transforme en revenus facturés, et la publicité superposée à la base de vente au détail. Le moteur de marge est l'effet de levier opérationnel, avec une marge nette qui s'élargit vers 16% d'ici 2030 contre des chiffres à un chiffre historiquement, aidée par l'automatisation de la logistique et des puces internes moins chères. Le risque principal est le cycle de dépenses en capital lui-même.
Le scénario haussier : Amazon capitalise son chiffre d'affaires à un rythme de faible croissance à deux chiffres, les marges s'élargissent et l'action double environ d'ici 2030. Le scénario baissier : les dépenses de 200 milliards de dollars continuent de dépasser les revenus, le free cash flow reste faible et le multiple reste déprécié.
Conclusion
Le prochain vrai test est la publication des résultats du T2 d'Amazon le 30 juillet. Surveillez avant tout la croissance d'AWS : si elle se maintient à 28% ou plus, la réaccélération est une tendance, pas un accident. Si elle glisse vers le bas des 20% alors que les dépenses augmentent, les baissiers étaient précoces mais avaient raison. Surveillez aussi le free cash flow. La direction n'a fixé aucun plancher, donc le premier signe que le free cash flow glissant a cessé de se contracter serait la preuve la plus claire que les dépenses se transforment en rendements. Jusque-là, l'action est un pari sur le bilan de Jassy contre la patience du marché.
Devriez-vous Investir dans Amazon ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez Amazon, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Amazon aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Amazon sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


