Points clés
- Le modèle du partenaire de Sequoia, Shaun Maguire, prévoit que les revenus de SpaceX passeront d'environ 51,5 milliards de dollars en 2026 à 731 milliards de dollars en 2028, la majeure partie de la croissance provenant de la location de puissance de calcul pour l'IA.
- Il affirme que ce modèle repose sur les difficultés des concurrents à construire, qualifiant Amazon, Google d'Alphabet et Microsoft de "véritables blagues" en matière de construction physique.
- Le retard de Microsoft dans la livraison de capacité par des tiers étaye sa prémisse, mais Wall Street attend 336 milliards de dollars de revenus pour SpaceX en 2028, soit moins de la moitié de son chiffre.
- SpaceX loue sa puissance de calcul aux prix spot à quelques gros acheteurs, donc sa rapidité est un avantage réel, mais le modèle de Maguire ressemble au scénario le plus optimiste.
Le partenaire de Sequoia, Shaun Maguire, pense que SpaceX (SPCX) peut construire des centres de données pour l'IA plus vite qu'Amazon (AMZN), Alphabet (GOOG) et Microsoft (MSFT), et il a construit un modèle financier autour de cette idée.
"Les chiffres qui en ressortent sont fous," a-t-il posté sur X le 30 octobre, notant que Sequoia est un actionnaire important de SpaceX.
Lorsqu'un sceptique a plaisanté en disant que le modèle revenait à construire trois AWS à partir de zéro avec des marges opérationnelles de 70%, Maguire a rétorqué : "Amazon, Google et Microsoft sont de véritables blagues en matière de construction dans le monde physique comparé à SpaceX."
La réponse d'Elon Musk au modèle était "Je pense que nous pouvons faire mieux." Il le pensait. Après les résultats du troisième trimestre de SpaceX, Musk avait déjà écrit qu'un trillion de dollars de revenus pour SpaceX en 2028 n'était "plus impossible".
Le modèle de Maguire à 731 milliards de dollars pour SpaceX
Selon un résumé du modèle posté sur X, Maguire fait passer les revenus de SpaceX d'environ 51,5 milliards de dollars cette année à environ 274 milliards de dollars en 2027 et 731 milliards de dollars en 2028. La majeure partie de la croissance, environ quatre cinquièmes, provient de la location de puissance de calcul pour l'IA dans des centres de données terrestres. La capacité passe d'environ 1 gigawatt début 2026 à 21 gigawatts fin 2028, avec environ 40 milliards de dollars de revenus par an par gigawatt.
Wall Street en attend bien moins. Le consensus prévoit 180 milliards de dollars de revenus pour SpaceX en 2027 et 336 milliards de dollars en 2028, soit moins de la moitié du chiffre de Maguire pour 2028 :
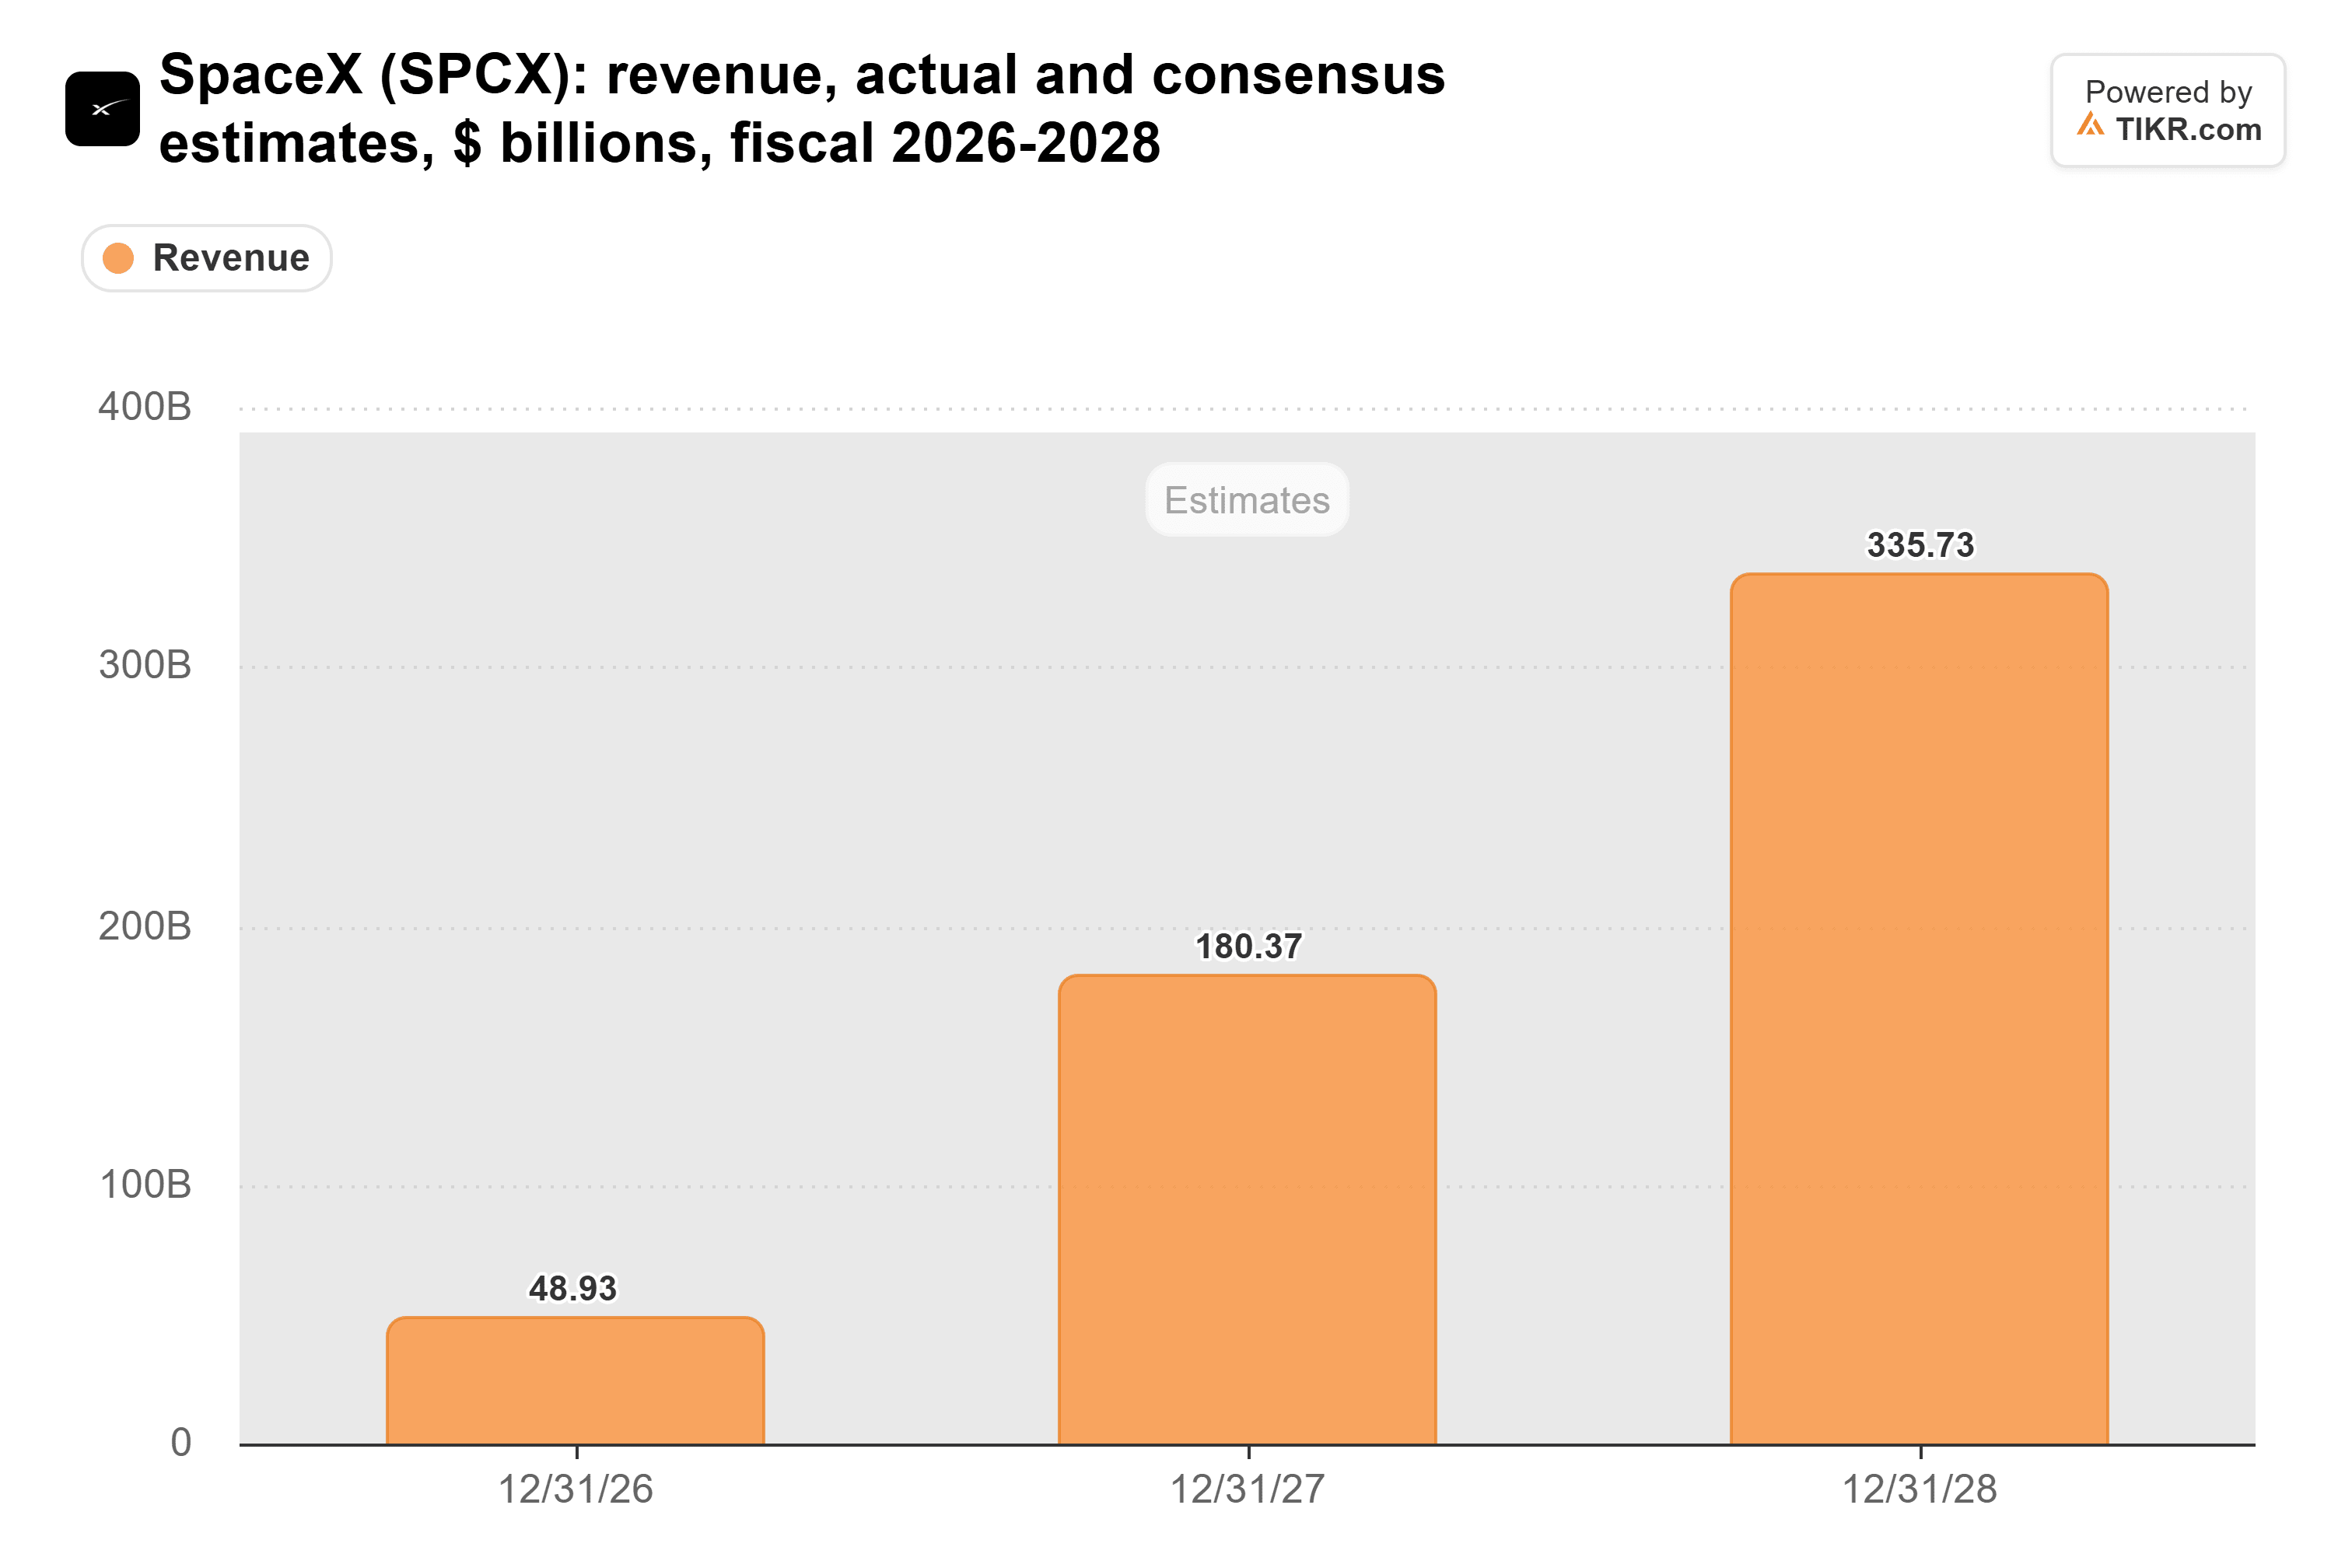
Les prévisions de SpaceX vont dans le même sens. L'entreprise a donné une fourchette de 33 à 37 milliards de dollars de revenus pour le premier trimestre 2027. Quatre trimestres au sommet de cette fourchette donnent 148 milliards de dollars, un peu plus de la moitié du chiffre de Maguire pour 2027.
TIKR suit 41 analystes sur SpaceX. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur SpaceX, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur SpaceX
Microsoft vient d'étayer l'argument de Maguire
Maguire déclare que "l'hypothèse clé est que les autres auront du mal à construire de la puissance de calcul terrestre." Dans une autre réponse, il a dit s'attendre à ce que plusieurs néo-clouds, et même des hyperscalers, réduisent leurs plans car ils prennent du retard.
Microsoft lui a fourni un point de données deux jours plus tôt. La CFO Amy Hood a déclaré lors de la conférence téléphonique sur les résultats du 28 octobre que les dépenses d'investissement s'élevaient à 45,2 milliards de dollars au trimestre de septembre car "certaines livraisons de capacité par des tiers que nous attendions au T1 ont été retardées." Microsoft prévoit désormais environ 170 milliards de dollars de dépenses d'investissement en 2026, contre 175 milliards précédemment.
Le fondateur de Satori Fund, Dan Niles, a observé la même chose dans les rapports sur le cloud de la semaine. Il a écrit sur X que les résultats montraient "des reports de centres de données entraînant une croissance du cloud inférieure aux attentes."
SpaceX, quant à elle, affirme avoir construit son centre de données Colossus en 122 jours et Colossus II en 91 jours, contre une norme sectorielle d'environ deux ans. Un point pour Maguire.
Pourquoi les loyers de puissance de calcul de SpaceX pourraient baisser
Le problème est que SpaceX loue les mêmes puces que n'importe qui avec assez d'argent peut acheter. La direction a déclaré lors de la conférence téléphonique du troisième trimestre qu'elle fixe le prix de la puissance de calcul "effectivement au taux du marché spot", donc ses loyers peuvent baisser aussi vite que les concurrents rattrapent leur retard. Le même post de Niles qui signalait les reports soutenait également que l'offre de puces est beaucoup plus proche de la demande que la plupart des entreprises ne le pensent.
Les acheteurs sont également concentrés. Un client, que Bloomberg a identifié comme étant Anthropic, a fourni 34,5% des revenus du troisième trimestre de SpaceX. Le dépôt d'introduction en bourse d'Anthropic indique que chaque partie peut annuler avec un préavis de 90 jours une fois que les périodes non annulables de l'accord se terminent en janvier et mars 2027.
Et SpaceX paie sa capacité à l'avance. Ses dépenses d'investissement sont passées de 4,4 milliards de dollars en 2023 à 20,9 milliards de dollars en 2025 :

Les dépenses d'investissement ont atteint 55,1 milliards de dollars sur les 12 mois jusqu'en septembre, et la direction prévoit 35 à 40 milliards de dollars pour le quatrième trimestre seul. Les analystes s'attendent à un flux de trésorerie disponible négatif de 140,7 milliards de dollars en 2027, et SpaceX emprunte 40 milliards de dollars pour des GPU devant arriver au premier semestre de l'année prochaine. Même le modèle de Maguire maintient le flux de trésorerie disponible négatif jusqu'en 2027.
Où SpaceX pourrait donner raison à Maguire
Maguire a raison de dire que SpaceX construit plus vite que les hyperscalers, et Microsoft vient de montrer comment un retard d'un tiers peut en freiner un. Mais pour atteindre ses chiffres, SpaceX devrait multiplier sa capacité par près de dix par rapport aux environ 2,2 gigawatts qu'elle prévoyait fin octobre. Ensuite, elle devrait louer la totalité aux prix spot qui se maintiennent pendant que tous les autres rattrapent leur retard. Cela fait de son modèle le scénario le plus optimiste, et je voudrais que SpaceX dépasse les chiffres de Wall Street avant de payer pour quoi que ce soit s'en approchant.
L'autre aspect est réel, cependant. Hood a également déclaré que la demande pour l'infrastructure IA de Microsoft dépasse toujours sa capacité, et SpaceX a dit que ses contrats de calcul à court terme se renouvelaient à des prix plus élevés. Si cette pénurie dure jusqu'en 2028, la tarification spot fonctionne pour SpaceX, pas contre elle. La première vraie indication viendra avec les résultats du premier trimestre 2027 de SpaceX. Un chiffre au sommet de sa fourchette de 33 à 37 milliards de dollars, avec une croissance ensuite, rendrait les chiffres de Maguire beaucoup moins fous.
Alors, quelle est la valeur réelle de l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SpaceX pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !