Points clés
- GE Aerospace (GE) a reculé de 3 % en octobre, clôturant près de 302 $ malgré des résultats supérieurs aux attentes et une révision à la hausse de ses prévisions pour 2026.
- Boeing (BA) fait face à des retards dans les livraisons d'avions, ce qui pourrait soutenir la demande de maintenance pour les moteurs plus anciens tout en menaçant les nouveaux programmes de moteurs de GE.
- FTAI Aviation (FTAI) a réaffirmé ses perspectives pour 2027 et annoncé un plan de rachat accéléré d'actions de 500 millions de dollars.
- Jefferies a maintenu sa recommandation d'achat mais a abaissé son objectif de cours pour GE à 425 $, ce qui implique une hausse potentielle de 41 % par rapport au 30 octobre, contre environ 25 % pour l'objectif consensus de 378 $.
Que s'est-il passé ?
L'action GE Aerospace a reculé de 3 % sur le mois jusqu'au 30 octobre, passant d'environ 312 $ à 302 $, car des résultats trimestriels solides n'ont pas suffi à compenser les inquiétudes concernant un ralentissement de la croissance en 2027.
Le 20 octobre, GE a publié un bénéfice ajusté par action de 2,25 $, en hausse de 36 % sur un an et supérieur aux attentes des analystes d'environ 2,01 $.
Le chiffre d'affaires ajusté a augmenté de 18 % pour atteindre 13,3 milliards de dollars, tandis que les commandes ont bondi de 49 % à 19 milliards de dollars, reflétant une forte demande dans toutes ses activités aérospatiales.
GE a également relevé ses prévisions de BPA ajusté annuel à 8,00-8,10 $ contre 7,65-7,85 $. Cependant, en soustrayant les bénéfices des neuf premiers mois, cela implique un BPA du quatrième trimestre d'environ 1,87-1,97 $, inférieur aux attentes de 2,04 $.
Les investisseurs se sont également concentrés sur le ralentissement de la croissance des services commerciaux.
Le président et PDG Larry Culp a déclaré : "Nous prévoyons désormais une croissance des services commerciaux 2027 en basse double-digit", soutenue par un carnet de commandes de services commerciaux dépassant 170 milliards de dollars.
Cela marquerait un ralentissement par rapport à la croissance attendue en basse vingtaine de pourcents en 2026, soulevant des questions sur la valorisation premium de GE.
Le programme retardé 777X de Boeing représente un autre défi, son moteur GE9X pouvant créer une pression supplémentaire sur les bénéfices de 300 millions de dollars en 2027.
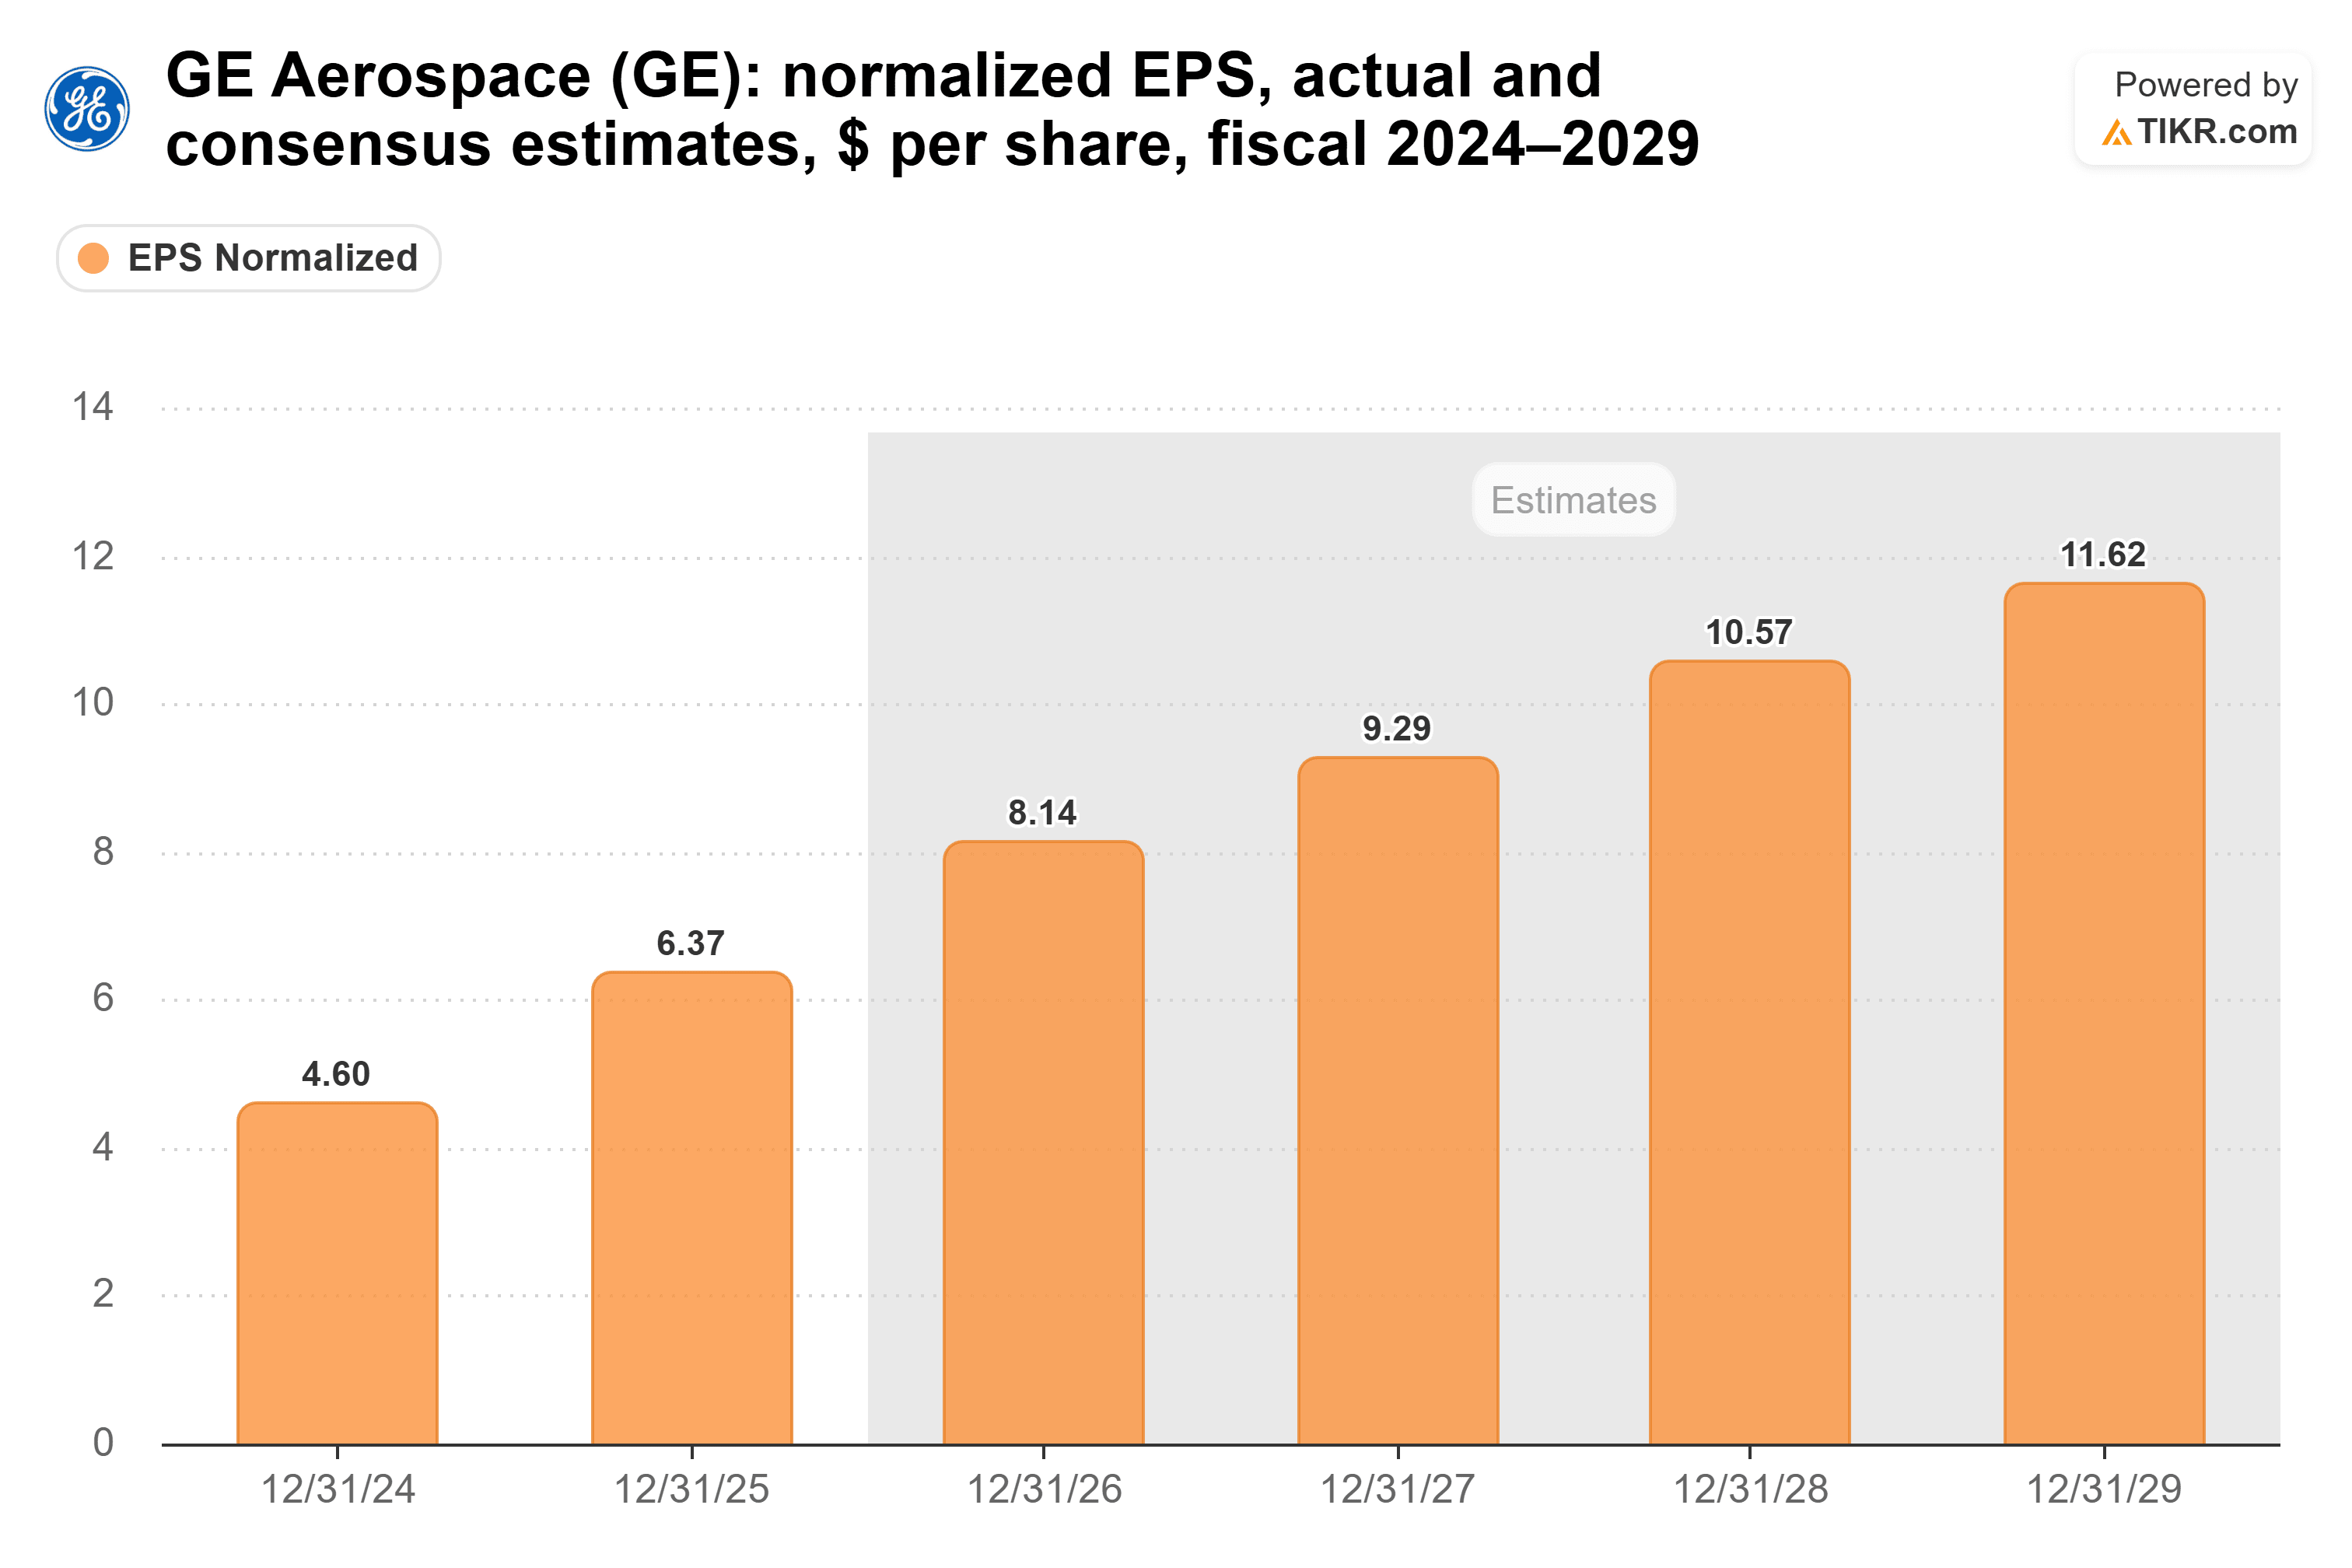
Néanmoins, les analystes s'attendent à ce que le BPA normalisé atteigne 9,29 $ en 2027 et 10,57 $ en 2028, suggérant que la croissance des bénéfices pourrait se poursuivre malgré ces pressions.
Les difficultés de production de Boeing pourraient également soutenir les activités de maintenance de GE en maintenant plus longtemps en service des avions et des moteurs plus anciens.
GE a rapporté que le nombre de moteurs en attente de révision avait augmenté d'environ 20 % depuis le début de 2026, soulignant la demande existante sur le marché de l'après-vente.
Parallèlement, FTAI a publié un EBITDA ajusté du troisième trimestre de 348 millions de dollars, en hausse d'environ 15 % en séquentiel, et a réaffirmé ses perspectives pour 2027.
La performance de FTAI fournit une preuve supplémentaire de la demande sur le marché de l'après-vente, bien que ses résultats ne garantissent pas une croissance plus forte pour GE.
L'action GE Aerospace est-elle sous-évaluée ou surévaluée ?
GE Aerospace semble modérément sous-évaluée à son cours de clôture du 30 octobre d'environ 302 $, bien qu'un ralentissement de la croissance des services commerciaux puisse limiter son potentiel de hausse au cours des 12 prochains mois.
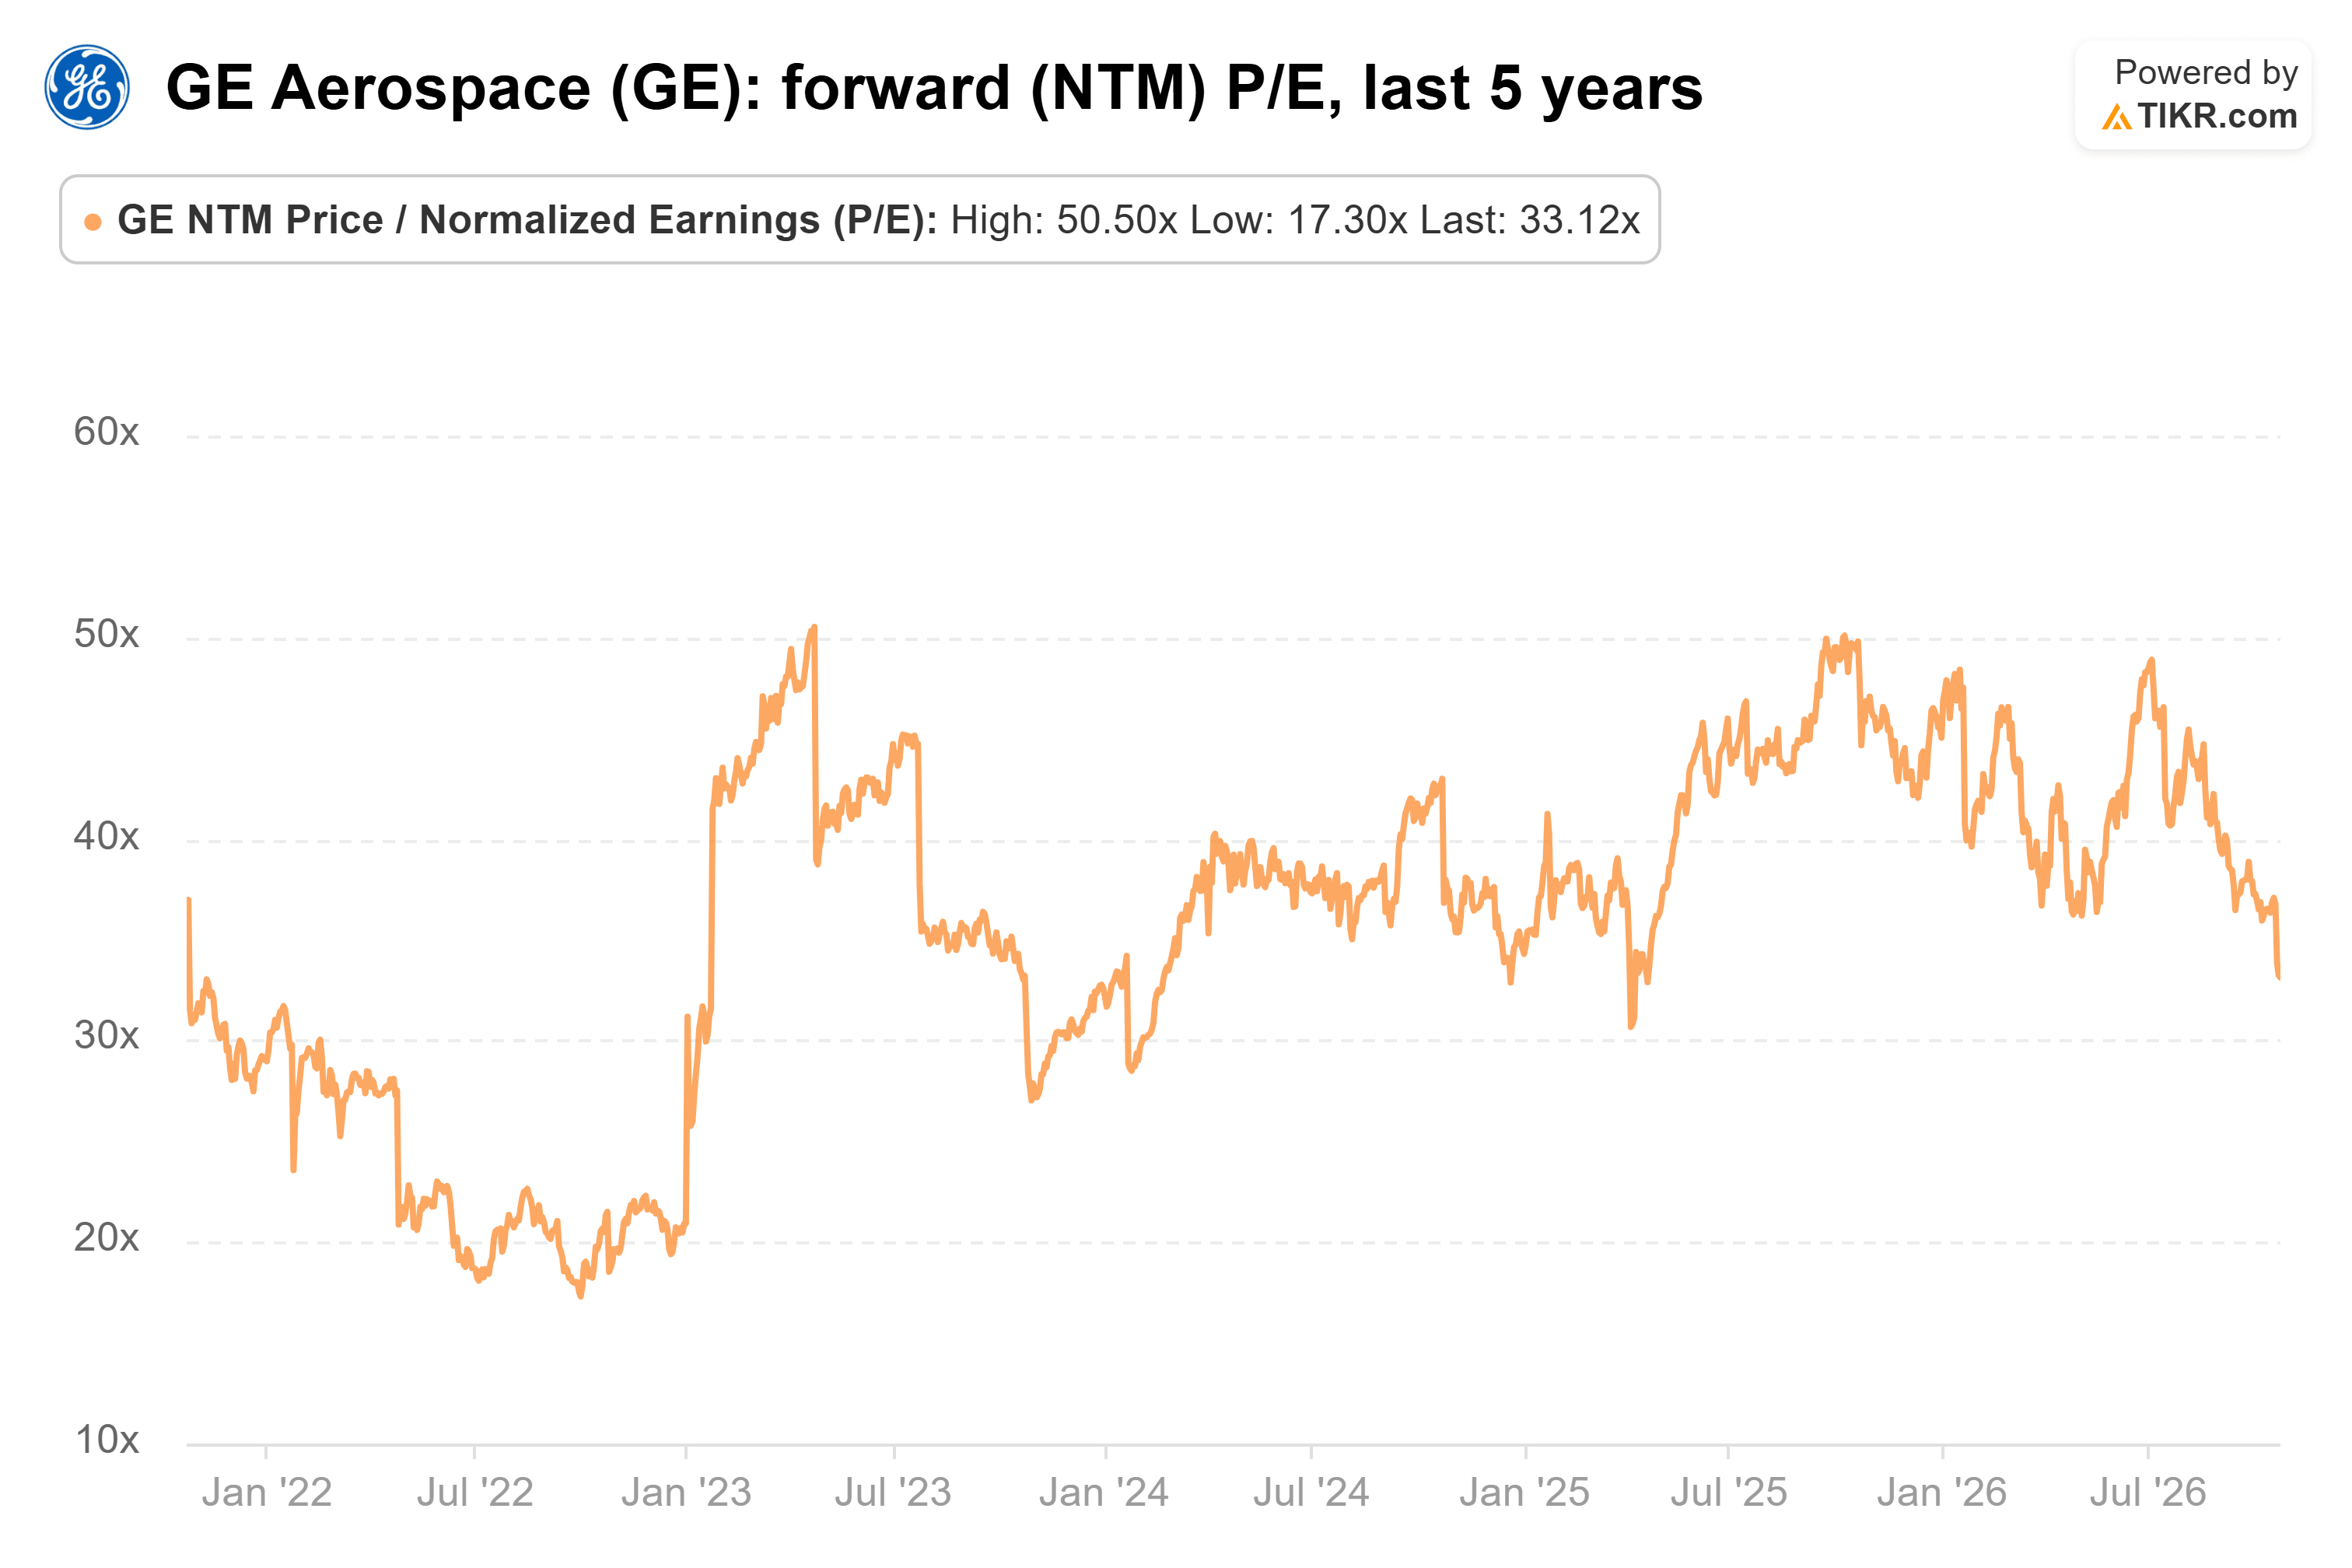
Son PER prospectif se situait près de 33x le 22 octobre, en dessous de sa moyenne sur cinq ans d'environ 36x et nettement inférieur au 48x enregistré fin juin.
Jefferies a abaissé son objectif de cours de 435 $ à 425 $ tout en maintenant sa recommandation d'achat, ce qui implique une hausse potentielle d'environ 41 % par rapport au 30 octobre, contre environ 25 % pour l'objectif consensus des analystes de 378 $.
L'objectif consensus de 378 $ représente environ 36x les bénéfices projetés pour 2028, contre environ 40x pour l'objectif de 425 $ de Jefferies. L'objectif plus élevé dépend d'une meilleure exécution des bénéfices et du maintien par les investisseurs d'une valorisation premium pour GE.
L'important carnet de commandes de services de GE et la demande récurrente de maintenance soutiennent ses perspectives de bénéfices à long terme. Cependant, un ralentissement de la croissance des services, les retards sur le GE9X et une conversion plus faible de la trésorerie pourraient limiter la hausse de l'action au cours des 12 prochains mois.
Conclusion : GE Aerospace semble modérément sous-évaluée à son cours du 30 octobre, soutenue par une forte demande sur le marché de l'après-vente et une croissance continue des bénéfices. Cependant, un ralentissement de la croissance des services et les retards sur le GE9X pourraient limiter les gains à court terme, faisant de l'objectif consensus de 378 $ un scénario de valorisation plus raisonnable que la prévision de 425 $ de Jefferies.
Alors, quelle est la valeur réelle de l'action GE Aerospace ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que GE Aerospace pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez GE Aerospace gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !