Conclusiones Clave
- Los ingresos anuales de Costco por cuotas de membresía aumentaron de $3.88 mil millones en el año fiscal 2021 a $5.32 mil millones en el año fiscal 2025, con su crecimiento más rápido después del aumento de tarifas de septiembre de 2024.
- Ese aumento de tarifas ya ha completado su ciclo, dejando que el crecimiento de las cuotas dependa de nuevos miembros y mejoras a la membresía Ejecutiva, lo que impulsó los ingresos por cuotas un 6.8% en el cuarto trimestre.
- El ingreso operativo aún creció aproximadamente un 12.5% en el año fiscal 2026, mientras que el P/E forward de Costco ha caído desde 48.66x hace un año a 40.53x.
El motor de cuotas de Costco está perdiendo el impulso del aumento de precios justo cuando su valoración se reajusta. Consulta los ingresos anuales por membresía de Costco en TIKR gratis →
El Impulso del Aumento de Tarifas de Costco Ha Llegado a Su Fin
Aproximadamente a la mitad de la llamada de resultados del cuarto trimestre de Costco el 24 de septiembre, entre los reembolsos de aranceles y el regreso del churro de la cafetería, el CFO Gary Millerchip hizo un comentario fácil de pasar por alto: "El Q4 marca el último trimestre en el que veremos un beneficio interanual del aumento de la cuota de membresía".
Esa línea es importante por la forma en que Costco genera dinero. Los almacenes venden comestibles, gasolina y televisores con márgenes reducidos, y la tarjeta de membresía aporta gran parte de las ganancias. En el año fiscal 2025, Costco recaudó $5.32 mil millones en cuotas de membresía frente a unos $10.4 mil millones en ingresos operativos, aproximadamente la mitad.
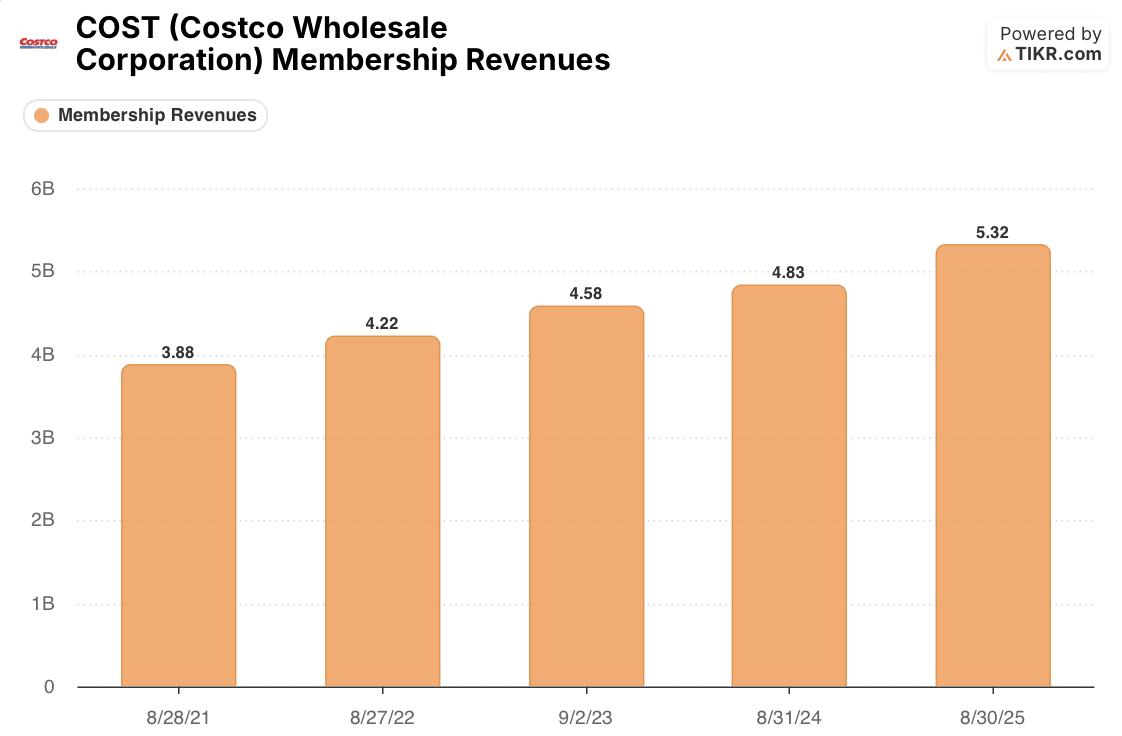
El gráfico de cinco años muestra cómo funciona normalmente ese motor. Los ingresos por cuotas crecieron un 8.8% en el año fiscal 2022 y un 8.5% en el año fiscal 2023, un año que incluyó una semana extra. Para el año fiscal 2024, el último año completo antes del aumento, el crecimiento se había enfriado al 5.5%, en parte porque superó esa semana extra, llevando las cuotas a $4.83 mil millones.
Luego, el aumento de tarifas en EE. UU. y Canadá entró en vigor en septiembre de 2024. Dado que Costco reconoce las cuotas a lo largo de cada año de membresía, el impulso se distribuyó en dos años fiscales. Los ingresos por cuotas saltaron un 10.1% a $5.32 mil millones en el año fiscal 2025, y los resultados trimestrales sitúan el año fiscal 2026 en aproximadamente $5.9 mil millones, un aumento de aproximadamente el 11%.
Ese impulso ahora ha desaparecido. El aumento añadió menos del 1% al crecimiento de cuotas del cuarto trimestre, y el crecimiento general se desaceleró al 7.3%. Excluyendo el aumento y el efecto divisa, los ingresos por cuotas crecieron un 6.8%, lo que está más cerca del ritmo del año fiscal 2024 que del crecimiento de dos dígitos de los últimos dos años.
El crecimiento dentro de ese 6.8% es desigual. El total de miembros de pago aumentó un 3.8% a 84.1 millones, el octavo trimestre consecutivo de desaceleración del crecimiento, como señaló Scot Ciccarelli de Truist en la llamada. Los miembros Ejecutivos de pago, que pagan una cuota anual más alta, aumentaron un 9.4% a 42.3 millones. Las mejoras ahora están haciendo más del trabajo que las nuevas inscripciones, y Millerchip calificó la tasa de crecimiento reciente como "probablemente más típica de lo que esperaríamos ver".
Los Almacenes de Costco Están Haciendo Más del Trabajo Pesado
Si las cuotas hubieran sido toda la historia, el ingreso operativo se habría enfriado con ellas. No fue así.
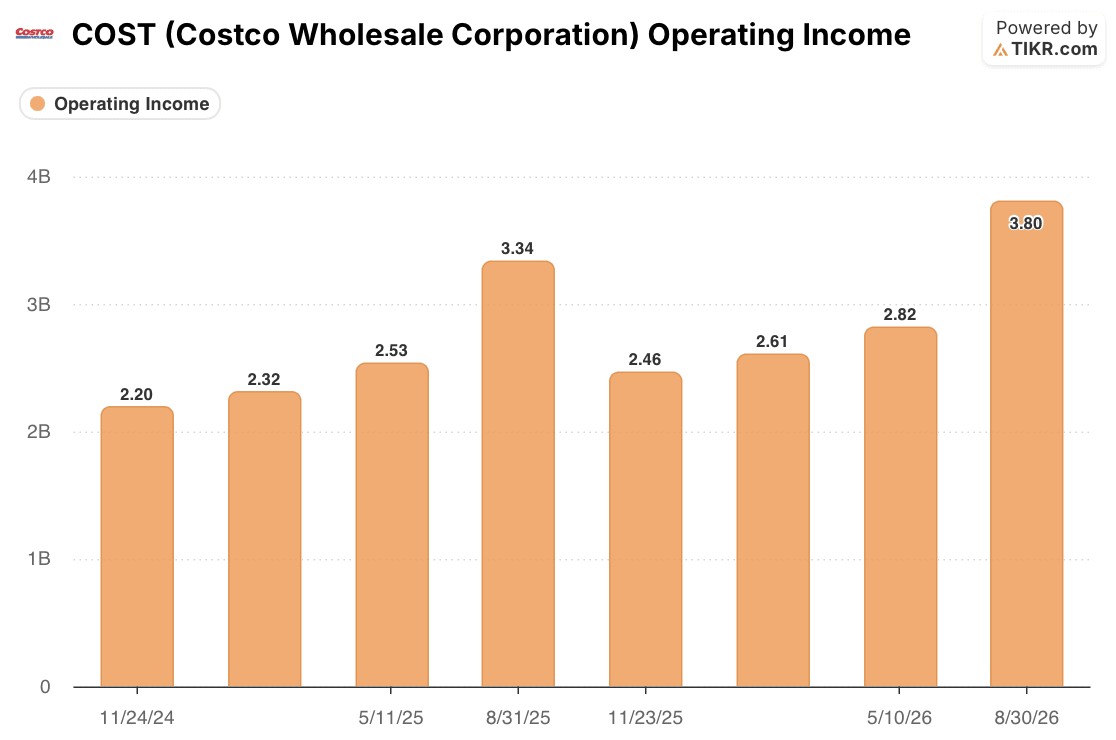
El ingreso operativo aumentó de aproximadamente $10.4 mil millones en el año fiscal 2025 a aproximadamente $11.7 mil millones en el año fiscal 2026, un aumento de aproximadamente el 12.5%, y creció interanual en cada trimestre. El cuarto trimestre alcanzó los $3.80 mil millones, frente a los $3.34 mil millones. Excluyendo las cuotas de membresía, el resto del ingreso operativo creció aproximadamente un 20% en ese trimestre.
Esa cifra necesita una advertencia. Incluye un beneficio neto de 9 puntos básicos en el margen bruto por los reembolsos de aranceles IEEPA, que Costco calificó de no recurrentes. La mejora subyacente aún parece real: excluyendo los efectos arancelarios, los márgenes core-on-core aumentaron 18 puntos básicos, ayudados por eficiencias en la cadena de suministro y una mayor productividad laboral en carnes, panadería y charcutería.
La ganancia por mercancía de Costco se aceleró mientras el crecimiento de cuotas se desaceleraba. Compara el ingreso operativo trimestral de Costco en TIKR gratis →
Por Qué el Múltiplo Bajó Primero
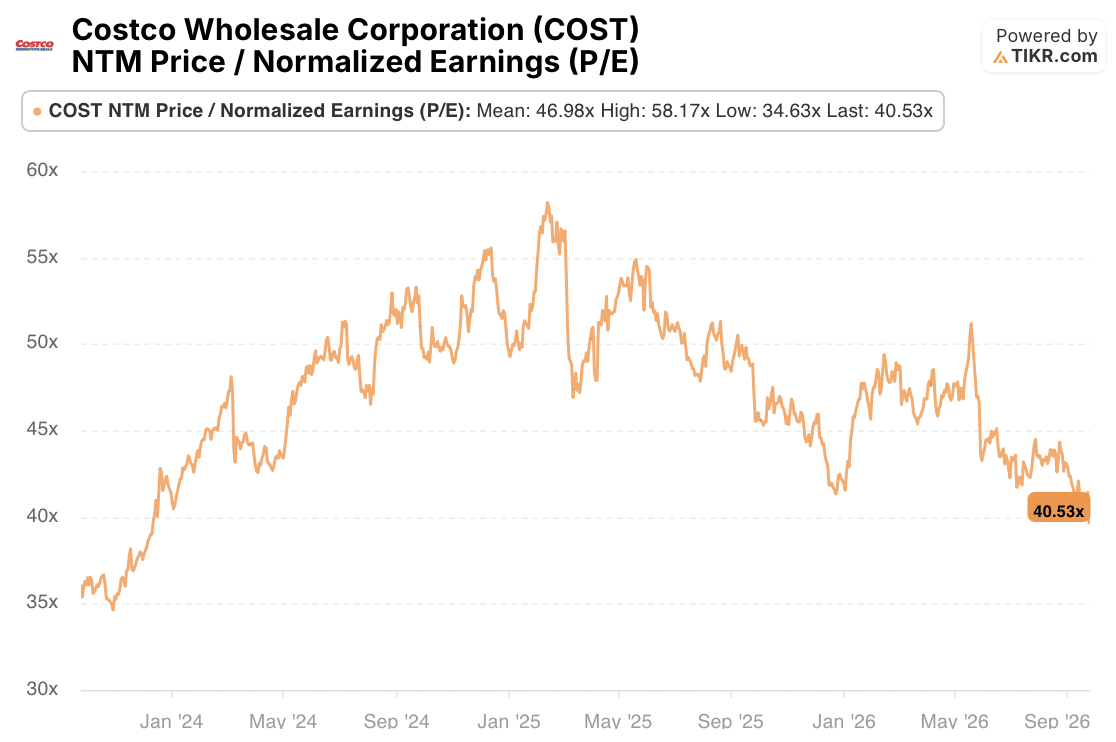
La valoración de Costco ya se había estado reajustando durante el último año. Su P/E NTM se situaba en 48.66x a finales de agosto de 2025 y en 40.53x al cierre del viernes de $922.77, por debajo de su máximo de tres años de 58.17x y por debajo de su promedio de 46.98x. Ese mismo día, varias casas de bolsa recortaron sus objetivos de precio tras el informe, incluso mientras la acción subía un 2.93%.
El desapalancamiento parece más un reajuste a un motor de cuotas más lento que un veredicto sobre un negocio que se debilita. Los ingresos por cuotas aún crecen cerca del 7% sin un aumento de precio, las tasas de renovación subieron ligeramente al 92.3% en EE. UU. y Canadá, y los márgenes de mercancía se están expandiendo.
Pero 40x aún asume que los almacenes sigan haciendo trabajo extra, y parte de ese trabajo es temporal. Los reembolsos de aranceles seguirán fluyendo hacia los resultados del año fiscal 2027, y Costco planea reinvertir la mayoría de ellos en precios más bajos. El gasto de capital también está programado para subir a aproximadamente $7.5 mil millones desde $6.4 mil millones.
La prueba más limpia es el informe del primer trimestre del año fiscal 2027 de Costco, el primero sin ningún beneficio del aumento de tarifas. Si los ingresos por cuotas se mantienen cerca del ritmo orgánico del 6.8%, con el crecimiento Ejecutivo aún muy por delante del total de miembros de pago, el múltiplo más bajo parecerá un precio justo para una empresa que compone capital de manera más estable. Si el crecimiento de las cuotas se desvía hacia el 5.5% del año fiscal 2024, los almacenes necesitarán cargar aún más con la tesis de inversión.
La valoración de Costco ahora depende de los márgenes mientras el crecimiento de cuotas se reajusta. Sigue el P/E forward y los ingresos por membresía de Costco en TIKR gratis →
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!