Estadísticas Clave para la Acción de TSLA
- Rendimiento de la semana pasada: -0.8%
- Rango de 52 semanas: $297 a $499
- Precio objetivo del modelo de valoración: $531
- Potencial alcista implícito: 42.8% en 2.3 años
Pesa las esperanzas de Tesla en el robotaxi frente a los pronósticos reales de margen de los analistas (Es gratis) >>>
Llega un Camión, se Estanca un Robot y Europa Espera
La acción de Tesla (TSLA) cayó aproximadamente un 0.8% esta semana, cerrando cerca de $372 el viernes. Las acciones se sitúan aproximadamente un 25% por debajo de su máximo de 52 semanas de $499 y han perdido un 16% en el último año. El flujo de noticias fue mixto. Los inversores parecían divididos entre los hitos de producto y los nuevos retrasos.
Las buenas noticias llegaron desde Nevada. Tesla comenzó a entregar su camión eléctrico Semi a sus primeros clientes, casi nueve años después de su presentación. Sin embargo, no dio objetivos de producción ni precios en el evento. Tesla ha dicho que la fábrica dedicada puede eventualmente producir hasta 50,000 camiones al año.
Dos contratiempos compensaron ese hito. La UE pospuso su votación de octubre sobre Full Self-Driving (Supervised), retrasando una decisión hasta diciembre como muy pronto. Los informes también dijeron que Optimus, el robot humanoide de Tesla, enfrenta problemas con sus complejas manos y la calidad de los proveedores a medida que escala la producción. Tesla tiene como objetivo producir 1,000 robots por semana para fin de año.
La dirección había advertido sobre ese riesgo de escalada. "Optimus seguirá la especie de curva S normal de una escalada de fabricación, pero la parte inicial de la curva S será bastante plana y larga", dijo el CEO Elon Musk en la llamada de resultados del Q2. Si la acción de TSLA va a recuperar sus máximos, los inversores probablemente necesiten pruebas de que la parte plana de esa curva está terminando.
Tesla Está Valorada por un Futuro que Sus Márgenes No Han Alcanzado
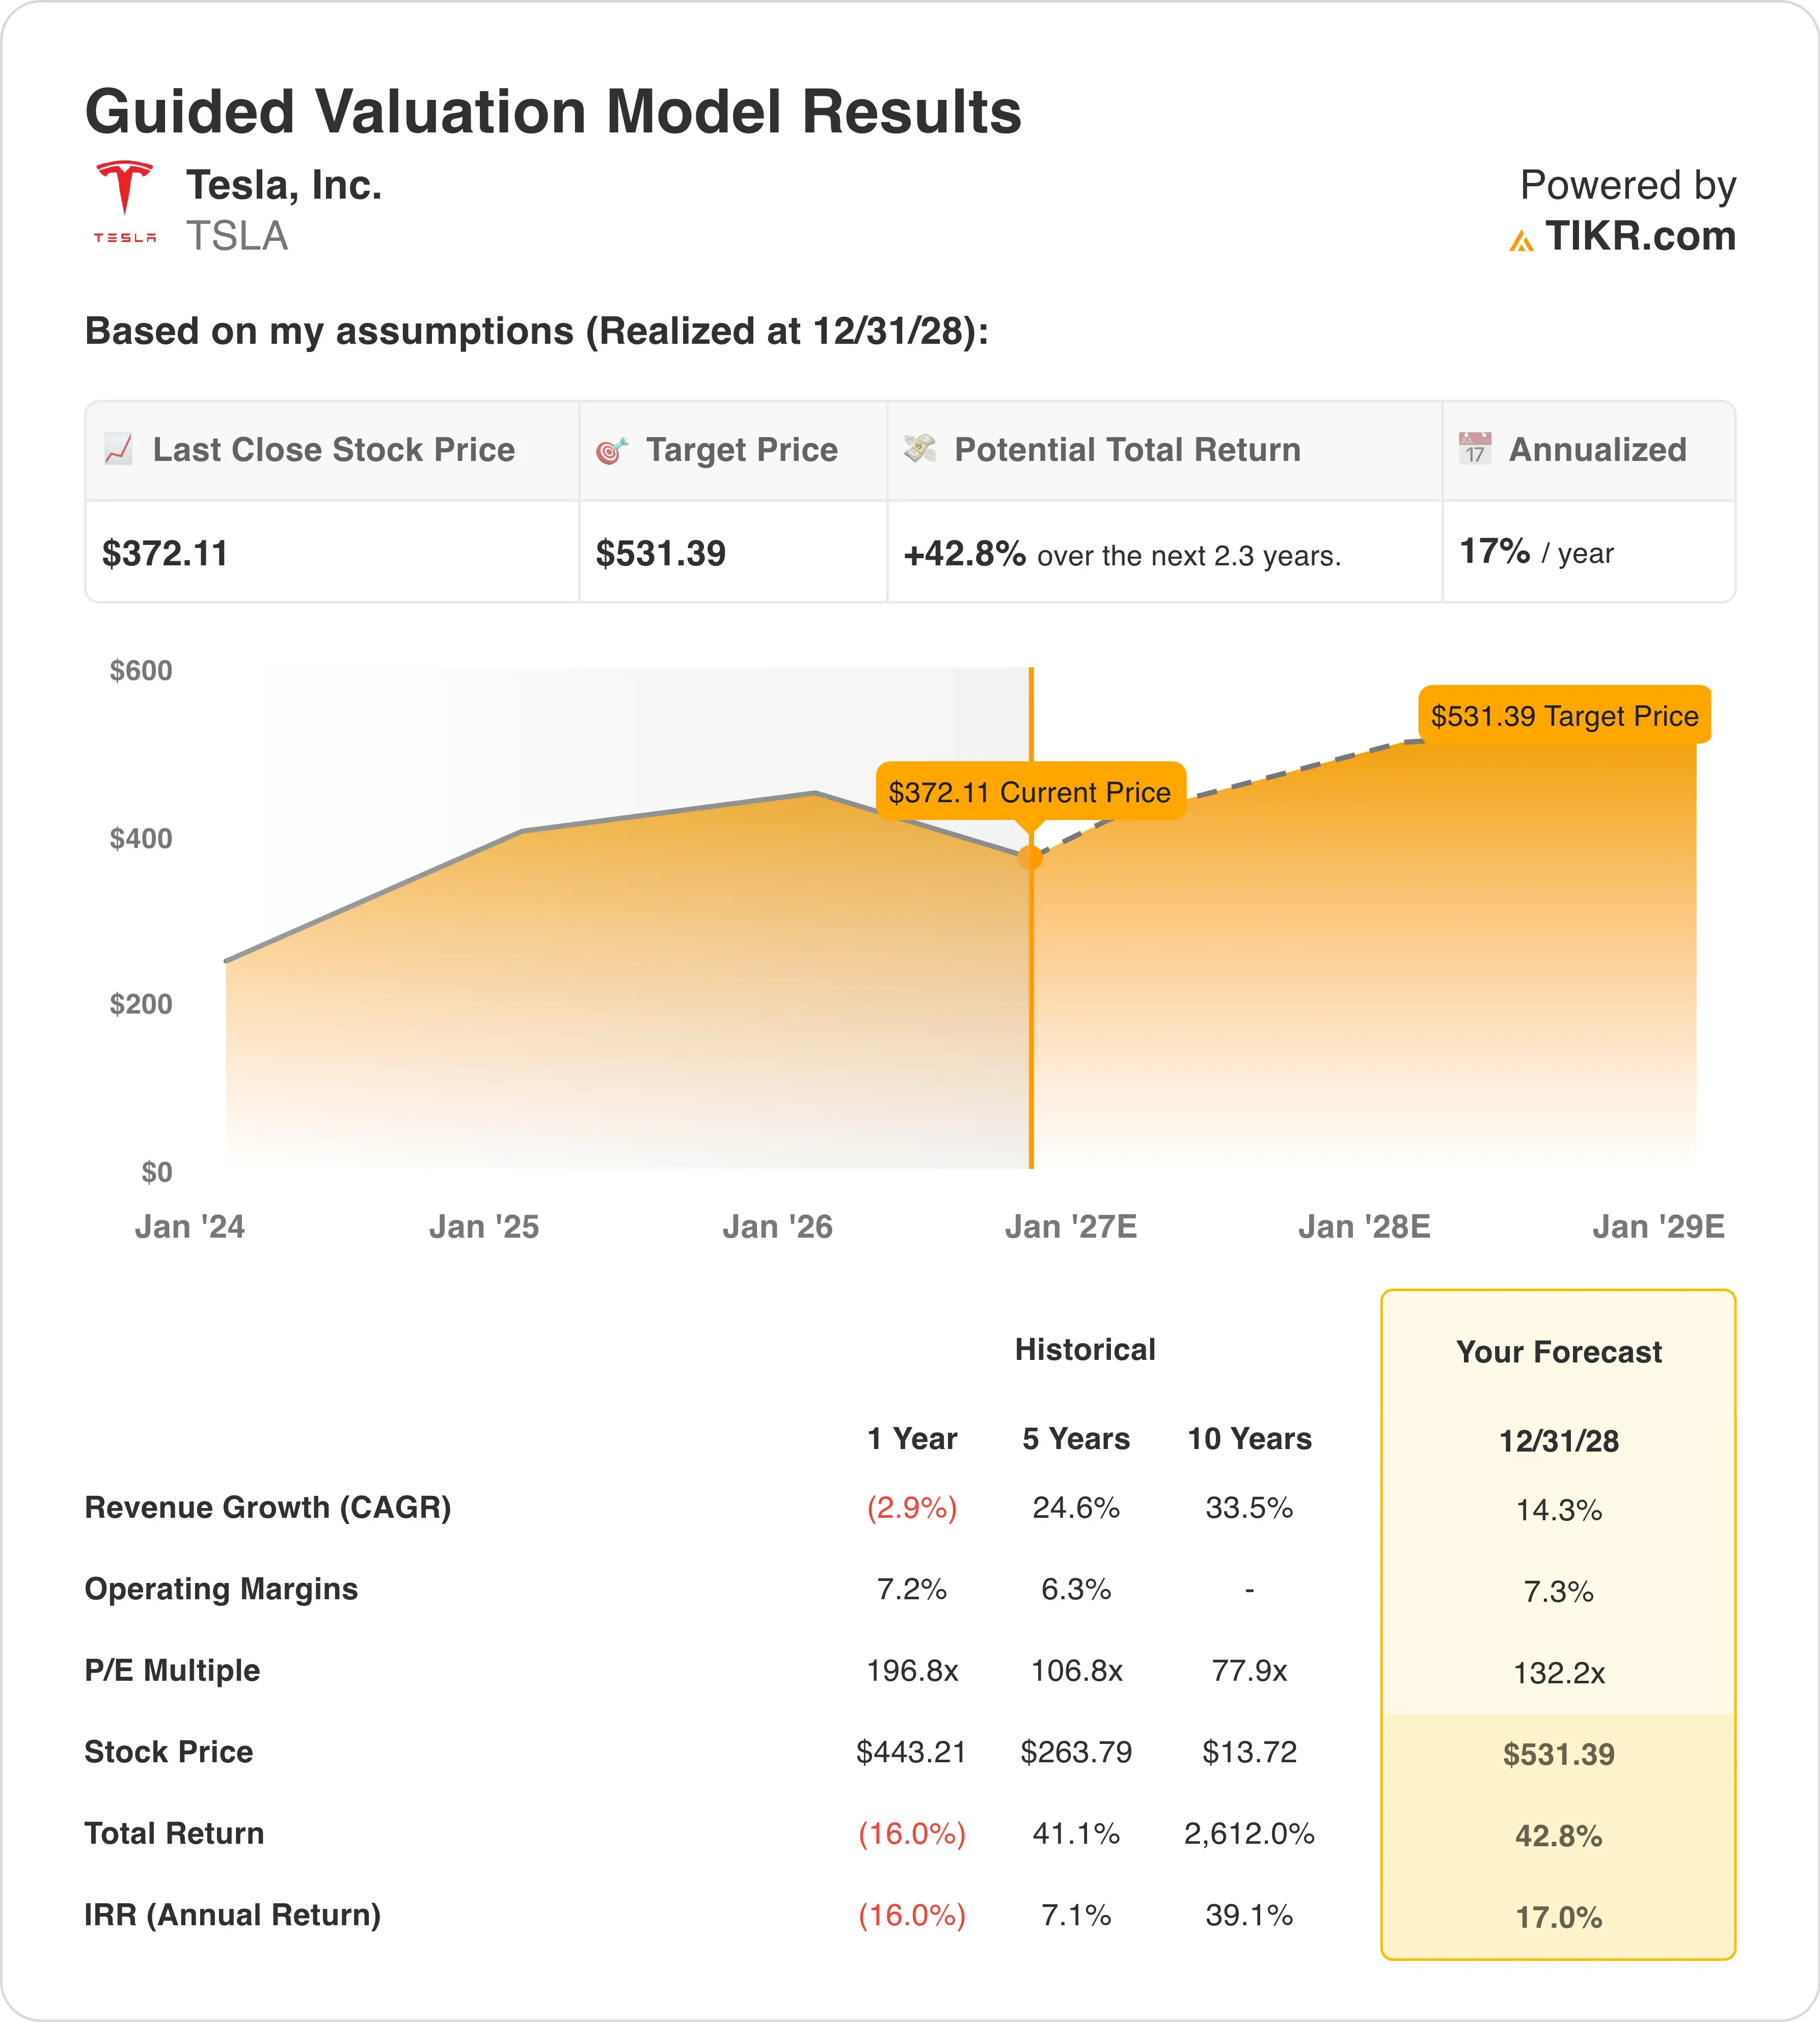
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 14.3%
- Márgenes Operativos: 7.3%
- Múltiplo P/E de Salida: 132.2x
Basándose en estos datos, el modelo estima un precio objetivo de $531, lo que implica un potencial alcista total del 42.8% desde el precio actual de la acción de $372 y un rendimiento anualizado del 17.0% durante los próximos 2.3 años.
Un rendimiento anual del 17.0% parece atractivo sobre el papel. Pero el camino depende casi por completo del múltiplo. El modelo utiliza un P/E de salida de 132.2x, por debajo de los 196.8x del año pasado pero muy por encima del promedio de 77.9x de los últimos 10 años. En otras palabras, los inversores deben seguir pagando una prima elevada por las apuestas futuras de Tesla.
Los fundamentos cuentan una historia más dura. El margen operativo cayó al 1.4% en el Q2 a medida que aumentaron los costos y el capex se disparó un 142% a $5.8 mil millones. El modelo supone que los márgenes se recuperan solo al 7.3%, cerca del 7.2% del año pasado. Así que esta sigue siendo una historia de compresión de márgenes, aún no de recuperación.
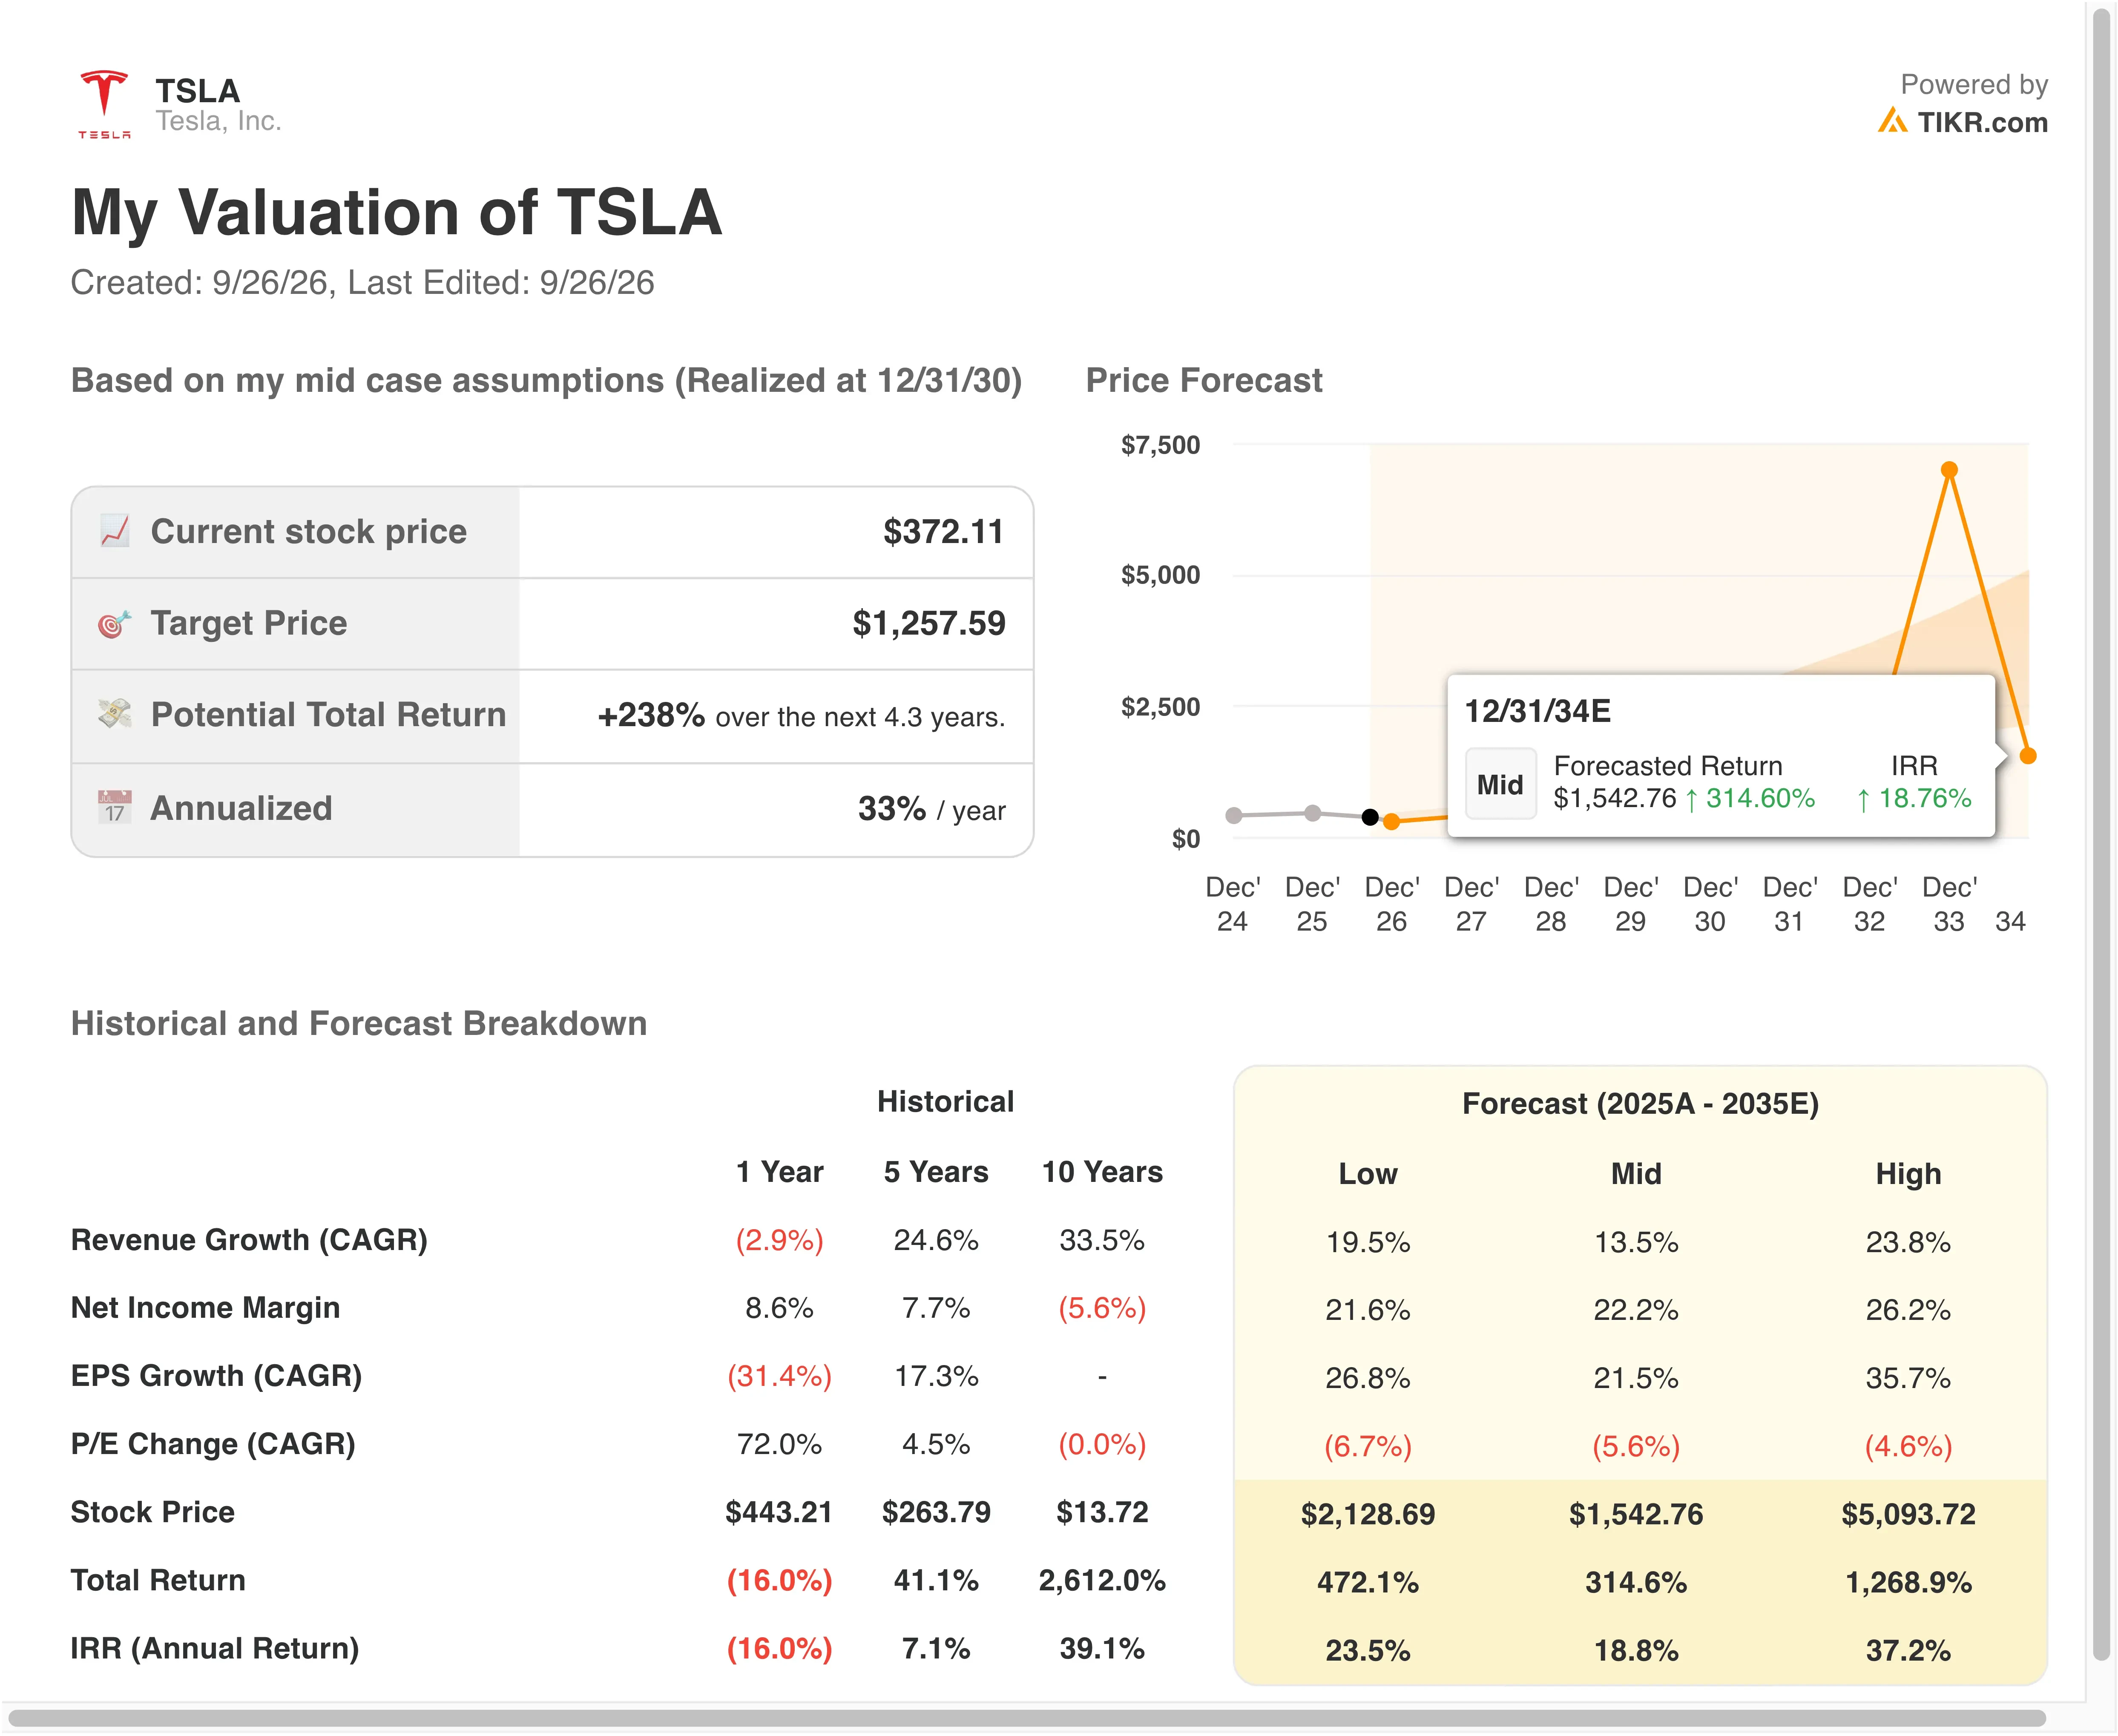
Un crecimiento de ingresos del 14.3% anual parece plausible. Los ingresos del Q2 aumentaron un 26% a $28.2 mil millones gracias a entregas récord de 480,126 vehículos. Los analistas esperan un crecimiento de ingresos anual del 12.9% durante los próximos dos años, cercano al dato del modelo. El crecimiento no es el principal problema.
La brecha de valoración es el verdadero problema. Tesla cotiza a 195.3x las ganancias futuras, una prima construida sobre robotaxis y robots en lugar de ventas de automóviles. Eso hace que la acción sea muy sensible a cualquier retraso en Cybercab, FSD u Optimus.
BYD Vende Más Coches, pero Tesla Posee la Narrativa de Autonomía
BYD (1211) sigue siendo el mayor rival de Tesla en vehículos eléctricos. Sus ingresos del primer semestre cayeron un 7.1% a 344.8 mil millones de yuanes, unos $50.9 mil millones, ya que una guerra de precios afectó las ventas en China. Aun así, el margen bruto mejoró al 18.9%, ayudado por exportaciones más rentables. El margen bruto de Tesla en el Q2 fue más bajo, del 16.8%.
Las tendencias de crecimiento actualmente favorecen a Tesla. Sus ingresos del Q2 crecieron un 26%, mientras que los de BYD cayeron un 3.2%. Sin embargo, el impulso exterior de BYD es real, con exportaciones que aumentaron un 67.8% a aproximadamente 792,000 vehículos en el primer semestre. Eso pone a BYD en competencia directa con Tesla en toda Europa y Asia.
La competencia en autonomía proviene del ecosistema de Nvidia. Nvidia (NVDA) suministra plataformas de conducción autónoma a BYD, Geely y Nissan para vehículos de Nivel 4, que conducen sin intervención humana en áreas establecidas. Lucid (LCID) y Bolt planean desplegar 25,000 vehículos autónomos en Europa. Uber (UBER) y Nvidia también planean una flota de robotaxis que comenzará en Los Ángeles y San Francisco en 2027.
La ventaja competitiva (moat) de Tesla son los datos y la integración vertical. Tiene casi 1.5 millones de clientes pagados de FSD alimentando datos de conducción real en sus modelos. Sin embargo, los rivales no necesitan igualar a Tesla por sí solos, porque Nvidia les vende las herramientas. Eso hace que la velocidad de ejecución sea la ventaja más importante de Tesla.
Determina si Cybercab y Optimus pueden respaldar la exigente valoración de Tesla >>>
¿Qué Impulsa la Acción de TSLA en el Futuro?
Los resultados del Q3, esperados alrededor del 21 de octubre, son la próxima gran prueba. Tesla ya reportó entregas récord en el Q2, por lo que los inversores se centrarán en la rentabilidad. El margen bruto automotriz, excluyendo créditos regulatorios, cayó al 16.3% en el Q2. Cualquier rebote allí aliviaría las preocupaciones sobre el negocio principal.
La regulación dará forma al cronograma de autonomía. La votación de la UE sobre FSD Supervised podría volver en diciembre. Mientras tanto, un grupo de seguridad belga encontró que el sistema a menudo malinterpreta los límites de velocidad, lo que podría complicar la aprobación. En EE.UU., la Administración Nacional de Seguridad del Tráfico en las Carreteras abrió una consulta de auditoría que cubre alrededor de 1,000 vehículos Cybercab.
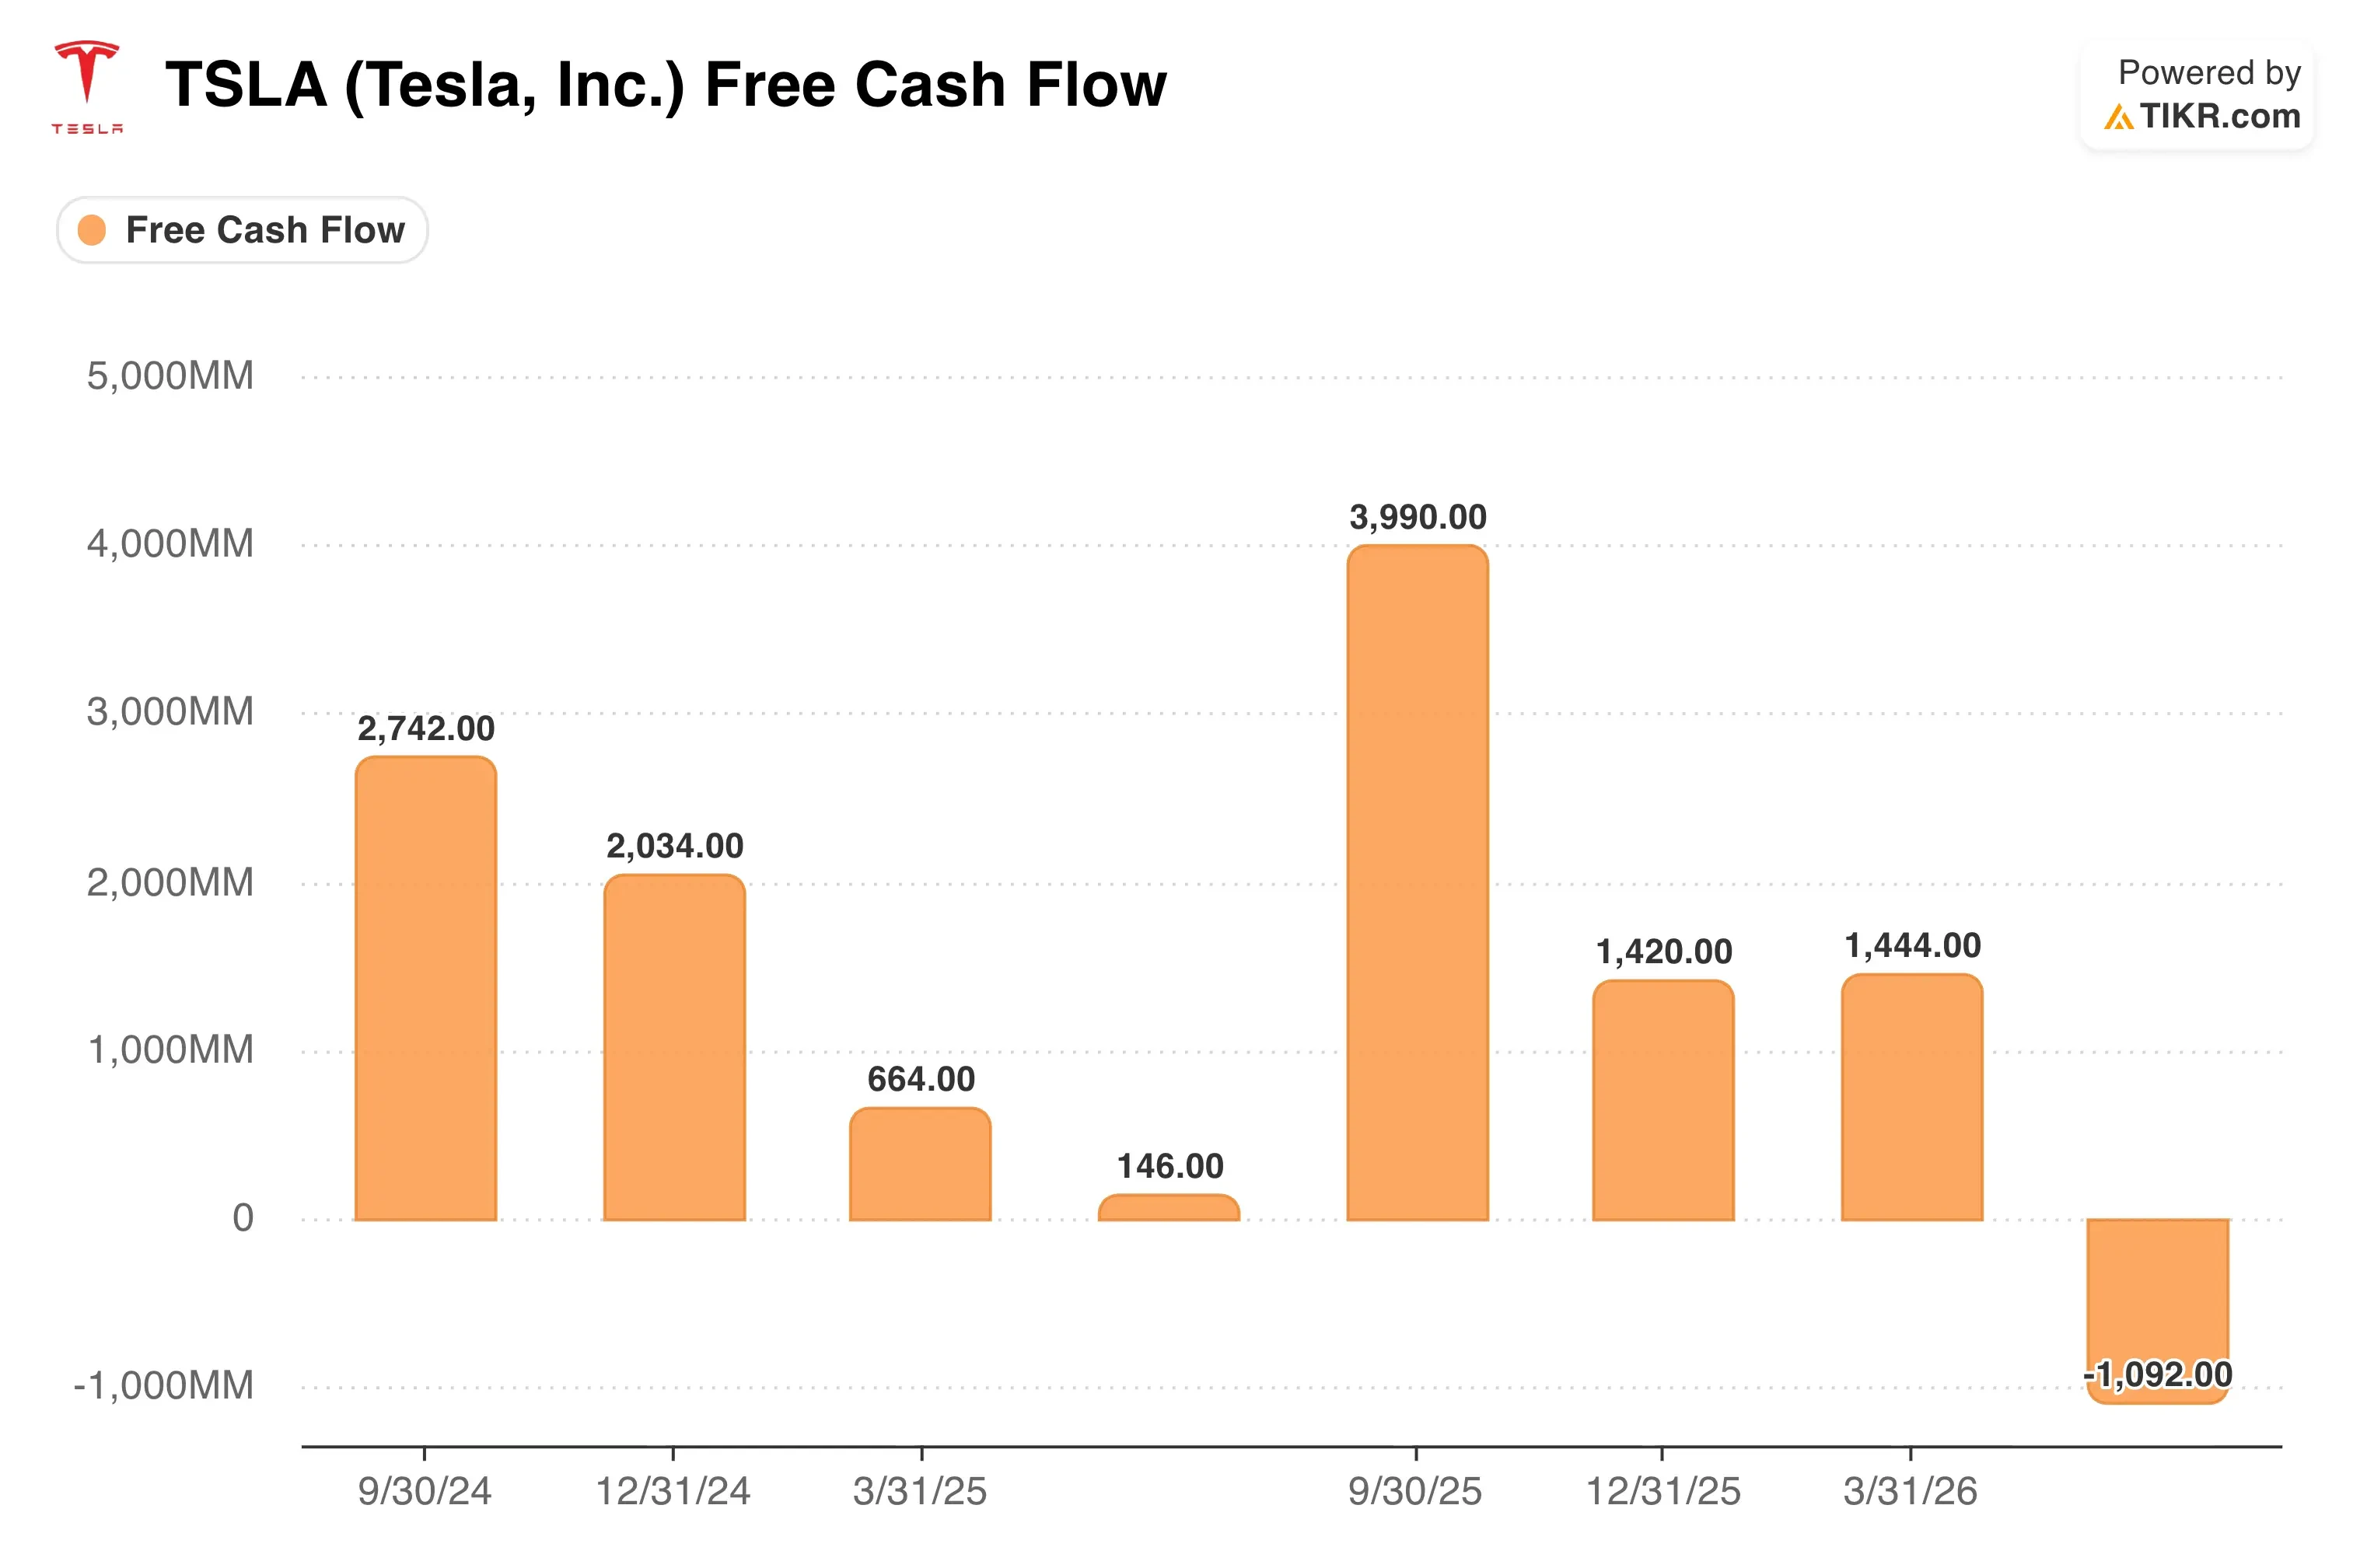
El gasto seguirá siendo elevado. Tesla espera un capex superior a $25 mil millones en 2026, y su CFO dijo que el gasto crecerá durante los próximos dos o tres años. Ese dinero financia fábricas para Cybercab, Optimus, Semi y baterías. Dado que el flujo de caja libre se volvió negativo en -$1.1 mil millones en el Q2, los inversores quieren que los retornos aparezcan pronto.
La conexión con SpaceX añade una incógnita. Informes en julio dijeron que Tesla consideró vender su negocio en China para allanar el camino para una posible fusión con SpaceX. Nada está confirmado, aunque la idea mantiene a Tesla vinculada al ecosistema más amplio de Musk.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
¿Deberías Invertir en Tesla?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta TSLA, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear TSLA junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de TSLA en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!