Estadísticas Clave para la Acción de MSTF
- Rendimiento de la semana pasada: +2.9%
- Rango de 52 semanas: $349 a $554
- Precio objetivo del modelo de valoración: $923
- Potencial alcista implícito: 78.9% en 2.8 años
Mapea el crecimiento de Azure de Microsoft contra los pronósticos a 5 años de los analistas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
Copilot Aprende a Programar, y Wall Street Toma Nota
La acción de Microsoft (MSFT) ganó aproximadamente un 2.9% esta semana, con la mayor parte del movimiento llegando el viernes. Las acciones saltaron un 3.7% para cerrar cerca de $516 después de que la compañía presentara un Copilot rediseñado. El repunte dejó la acción aproximadamente un 48% por encima de su mínimo de 52 semanas de $349. El tono de los inversores cambió de la preocupación por el gasto en IA hacia la monetización de la IA.
El nuevo Copilot tiene tres partes. Home combina chat, tareas delegadas, y Word, Excel y PowerPoint en un solo lugar. Code permite a los usuarios crear aplicaciones y paneles de control describiéndolos en inglés sencillo. Autopilot actúa como un compañero de equipo digital persistente que sigue trabajando en tareas de varios días.
El modelo de negocio importa más que las características. Las herramientas que consumen más recursos de cómputo consumen Copilot Credits además de la suscripción base. Esto empuja a Microsoft hacia un modelo por usuario más consumo, por lo que los ingresos crecen con el uso. Microsoft 365 Copilot ya tenía más de 30 millones de suscripciones pagadas al cierre del Q4.

Ese impulso se suma a un año fiscal sólido. "Fue un cierre muy fuerte de lo que fue un año fiscal récord para nosotros", dijo el CEO Satya Nadella en la llamada de resultados del Q4. Los ingresos anuales aumentaron un 18% a $331 mil millones, y Azure, la plataforma en la nube de Microsoft, creció un 43% en el Q4. De cara al futuro, es probable que la acción siga si Copilot convierte el uso en ingresos medibles.
Desglosa los ingresos de Microsoft por segmentos de nube, productividad y juegos (Es gratis) >>>
Las Ganancias Seguían Subiendo Mientras la Acción Se Mantenía Estancada

Bajo los supuestos del modelo de valoración realizados hasta el 30/06/29, la acción se modela usando:
- Crecimiento de Ingresos (CAGR): 19.5%
- Márgenes Operativos: 46.3%
- Múltiplo P/E de Salida: 25.4x
Con base en estos insumos, el modelo estima un precio objetivo de $923, lo que implica un potencial alcista total del 78.9% desde el precio actual de la acción de $516 y un rendimiento anualizado del 23.4% durante los próximos 2.8 años.
Ese perfil de retorno hace que Microsoft parezca infravalorado. La razón clave es que su valoración se reajustó mientras el negocio se aceleraba. El rendimiento total de Microsoft durante el último año fue de solo un 0.3%, sin embargo, su múltiplo P/E cayó un 41.6% en ese período. Las ganancias crecieron hasta alcanzar el precio de la acción, y no al revés.
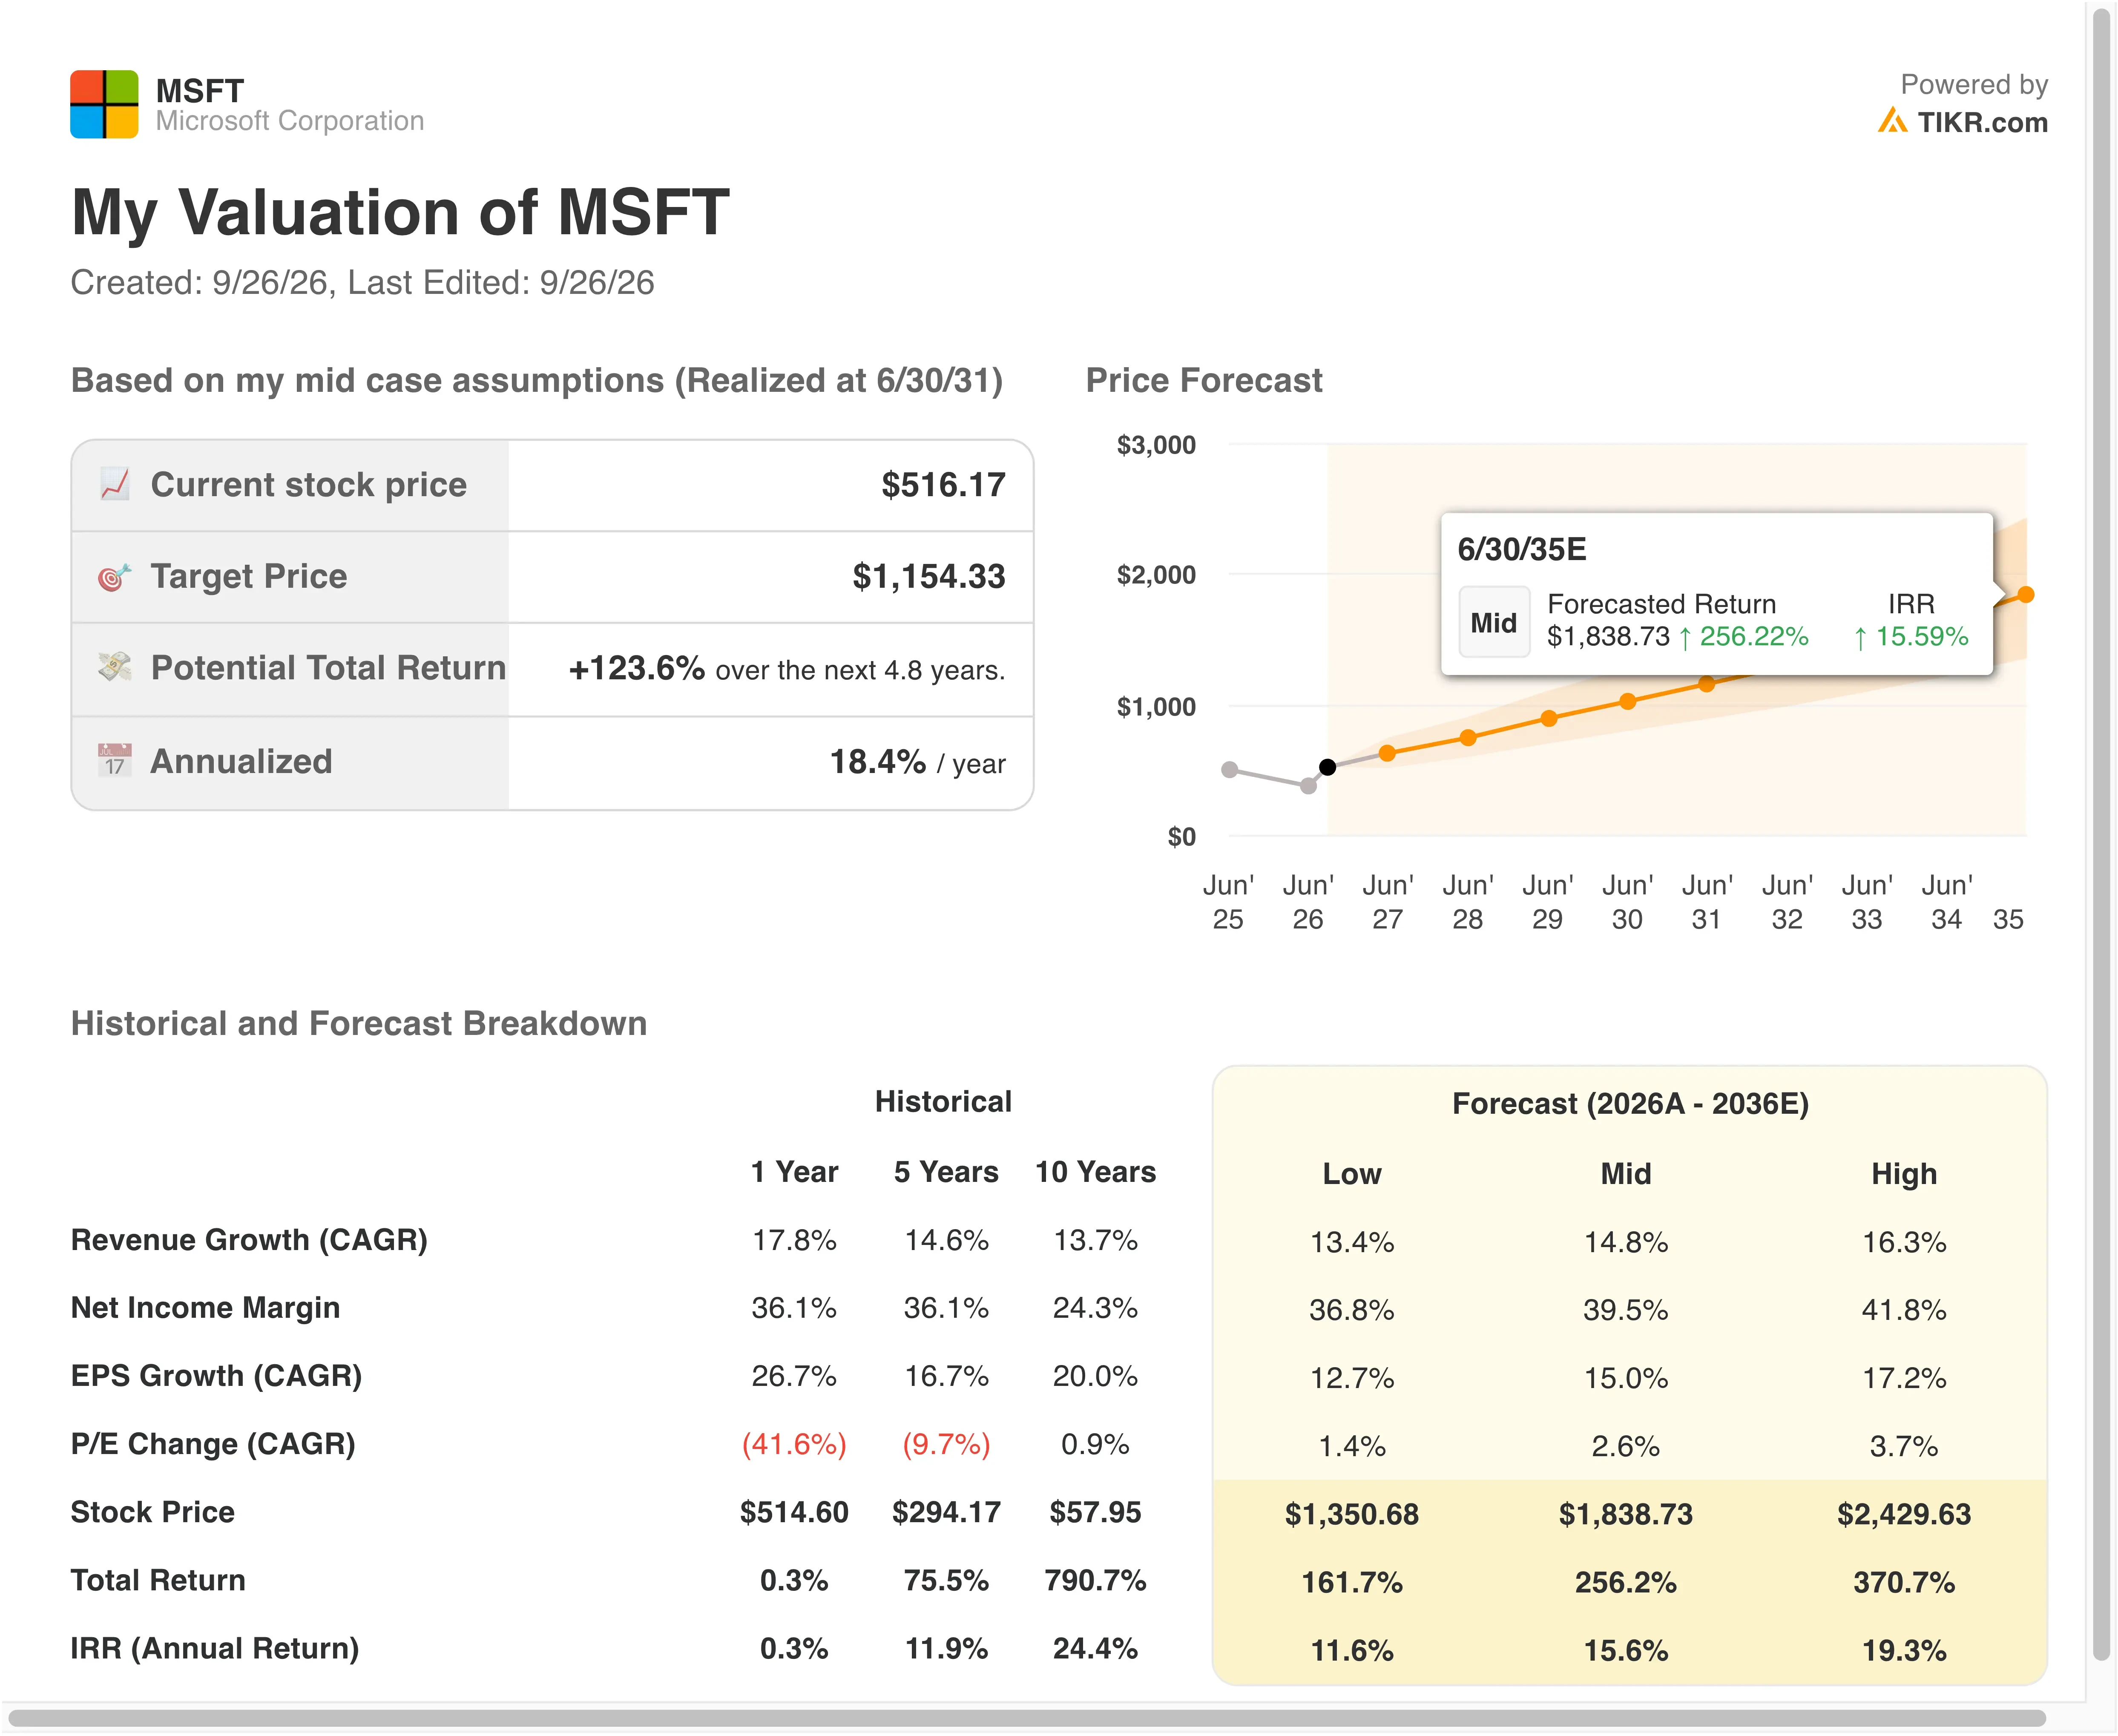
Un crecimiento de ingresos del 19.5% anual se sitúa por encima del ritmo del 17.8% del último año. La guía de Azure de un crecimiento del 44% al 45% en moneda constante para el Q1 fiscal respalda ese aumento. Y las obligaciones de desempeño restantes comerciales, es decir, los ingresos futuros contratados, aumentaron un 84% a $678 mil millones. Ese backlog da una visibilidad real al supuesto de crecimiento.
Los márgenes también parecen alcanzables. El modelo utiliza márgenes operativos del 46.3%, cercanos al 45.6% del año pasado. La principal presión proviene del gasto de capital, que alcanzó los $41 mil millones solo en el Q4. La depreciación de esos servidores pesará sobre las ganancias, por lo que las ganancias de eficiencia deben mantener el ritmo.
Cabe destacar que el múltiplo de salida de 25.4x coincide con el nivel actual y se sitúa por debajo del promedio de 5 años de 29.5x. Por lo tanto, el modelo no depende de una revalorización. Amazon y Alphabet están haciendo crecer sus nubes rápidamente, pero la franquicia de software de Microsoft le da una base de ganancias más estable.
La Carrera en la Nube Se Acelera, y Microsoft Se Encuentra en el Medio
Amazon (AMZN) aún lidera la computación en la nube a través de Amazon Web Services. Los ingresos de AWS crecieron un 36.7% a $42.2 mil millones en el Q2, su ritmo más rápido desde 2021. También obtuvo un margen operativo del 39.4%. Azure creció más rápido, con un 43% en el último trimestre de Microsoft.
Alphabet (GOOGL) es el que se mueve más rápido. Los ingresos de Google Cloud saltaron un 82% a $24.8 mil millones en el Q2, con un margen operativo del 35.6%. Su backlog alcanzó los $514 mil millones, mientras que el backlog comercial de Microsoft se sitúa en $678 mil millones. Por lo tanto, Microsoft aún mantiene la cartera contratada más grande, pero la competencia se está intensificando.
La ventaja de Microsoft es su amplitud. Azure superó los $100 mil millones en ingresos anuales, por detrás de AWS pero por delante de Google Cloud. Más importante aún, Microsoft vende las aplicaciones que se ejecutan en su nube, desde Office hasta GitHub. Copilot Code y Autopilot profundizan ese ciclo, porque impulsan tanto las suscripciones como el uso de la nube.
Oracle (ORCL) muestra el lado de riesgo de la expansión de la IA. Las preocupaciones sobre su gasto en centros de datos inquietaron a los inversores esta semana. Sin embargo, el margen operativo de los últimos doce meses (LTM) de Microsoft del 46.8% le da un colchón grueso si la presión del gasto se extiende por el sector.
Considera si Microsoft puede mantener márgenes altos a través de su ciclo de gasto en IA >>>
¿Qué Impulsa la Acción de MSTF De Cara al Futuro?
La tasa de crecimiento de Azure es el número a seguir. La dirección guió un crecimiento de Azure del 44% al 45% en moneda constante para el Q1 fiscal. La moneda constante elimina las fluctuaciones del tipo de cambio para mostrar la demanda subyacente. La CFO Amy Hood dijo que la demanda continúa superando la oferta disponible.
La capacidad determinará la rapidez con que esa demanda se convierta en ingresos. Microsoft está planeando una expansión de centros de datos para triplicar su capacidad de cómputo, y espera que el capex del año fiscal 2027 aumente año tras año. Ese gasto desbloquea el crecimiento pero también eleva la barra para los rendimientos.
La adopción de Copilot es el segundo catalizador. Code llegará a los clientes del programa Frontier a finales de septiembre, con un lanzamiento más amplio posteriormente. Autopilot amplía su vista previa privada al mismo tiempo. Los primeros datos sobre los Copilot Credits pagados podrían remodelar las expectativas de ingresos.
Los resultados del Q1 fiscal deberían confirmar si los ingresos se sitúan dentro de la guía de $89.9 mil millones a $91.0 mil millones. A más largo plazo, Microsoft dio a DARPA acceso práctico a su sistema cuántico Majorana 2 en Maryland. Ese es un paso de validación más que un producto, pero mantiene a Microsoft en la carrera cuántica.
¿Deberías Invertir en Microsoft?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre MSTF, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear MSTF junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de MSTF en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!